
Assurance-vie Allianz : frais, rendement et critères pour choisir
Vous cherchez une assurance-vie Allianz, parfois écrite « alliance assurance vie » ? Allianz propose notamment Multi Epargne Vie, un contrat multisupport qui associe fonds en euros et unités de compte. Côté coût, le minimum d’entrée indiqué est de 5 000 € et les frais sur versement peuvent atteindre 4,5 %.
Votre argent n’est pas bloqué pendant huit ans. Ce délai compte surtout pour la fiscalité des retraits.
Assurance-vie Allianz : comment fonctionne le contrat ?
Une assurance-vie permet de constituer une épargne, de préparer des retraits ou de transmettre un capital aux bénéficiaires désignés. Avec un contrat multisupport comme Allianz Multi Epargne Vie, vous répartissez votre argent entre plusieurs types de placements.
Calcul de la part de gains lors d’un retrait
Estimez la répartition d’un rachat partiel entre capital versé et gains.
Exemple de l’article10 000 € versés, 12 000 € de valeur et 3 000 € retirés.
Estimation de la répartition
Ce calcul est simplifié et ne détermine pas l’impôt réellement dû. En cas de perte latente, la part de gains est considérée comme nulle pour cette estimation.
- Le fonds en euros vise une épargne prudente, avec une garantie du capital. Son rendement varie dans le temps.
- Les unités de compte donnent accès à des placements financiers variés. Leur valeur peut monter ou baisser : le capital investi n’est généralement pas garanti.
La répartition dépend de votre horizon et du risque que vous acceptez. Pour un projet proche, une forte exposition aux marchés peut vous contraindre à vendre après une baisse. Pour une épargne de long terme, les unités de compte peuvent offrir un potentiel de rendement supérieur, sans certitude de gain.
Gestion libre ou gestion sous mandat
En gestion libre, vous choisissez vos supports et décidez de les modifier. Un changement de répartition s’appelle un arbitrage. Par exemple, vous pouvez déplacer une partie de votre épargne du fonds en euros vers des unités de compte.
La gestion sous mandat, proposée sur Multi Epargne Vie, confie les décisions d’investissement à un professionnel dans le cadre d’un profil défini. Elle évite de gérer soi-même la répartition, mais ne supprime ni les frais ni le risque de perte.
Quels frais et quel minimum pour Allianz Multi Epargne Vie ?
Les chiffres suivants concernent le contrat Multi Epargne Vie décrit ici, et non toutes les assurances-vie Allianz.
| Élément | Repère pour Multi Epargne Vie | Effet pour l’épargnant |
|---|---|---|
| Versement initial minimal | 5 000 € | Un seuil à prévoir dès l’ouverture. |
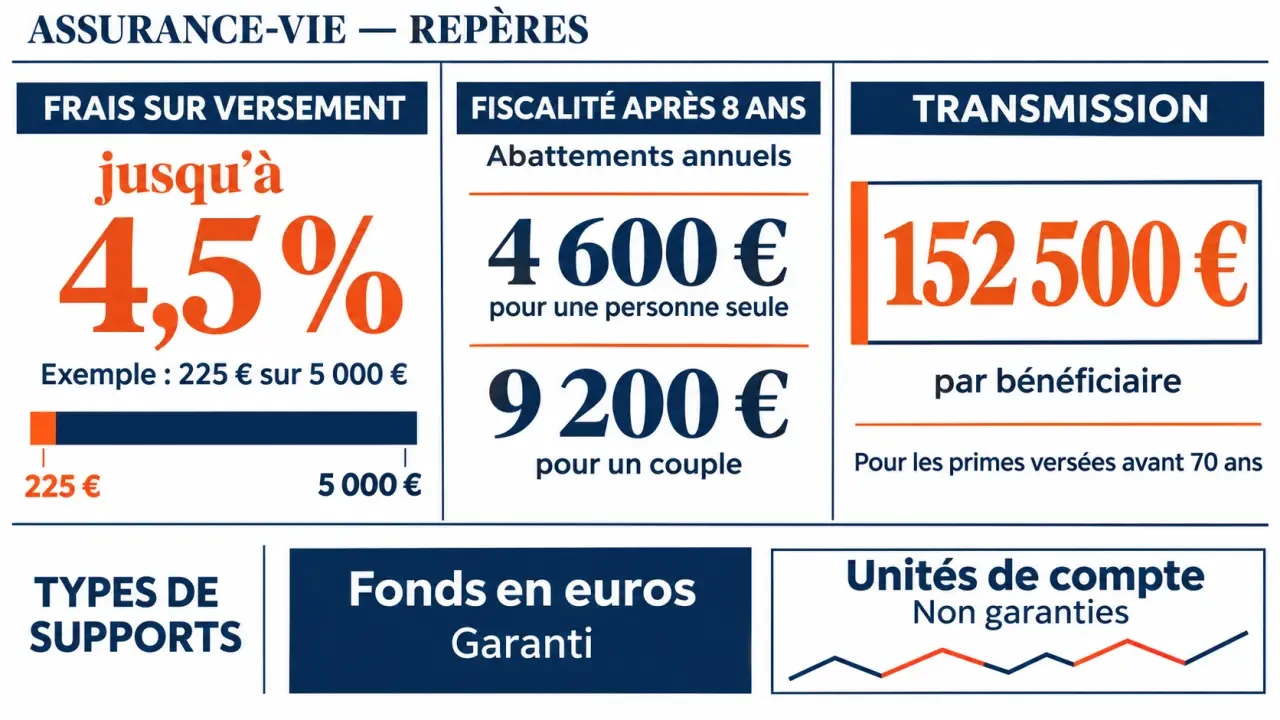
| Frais sur versement | Jusqu’à 4,5 % | Ils réduisent la somme effectivement investie. |
| Gestion du fonds en euros | 0,9 % par an | Des frais prélevés sur l’épargne concernée. |
| Gestion des unités de compte | 0,9 % par an | Ils s’ajoutent aux frais propres aux supports. |
| Arbitrage | 0,85 %, plafonné à 500 € ; un arbitrage gratuit par an | Des changements fréquents peuvent coûter davantage. |
Exemple : sur un versement de 5 000 €, des frais de 4,5 % représentent 225 €. Il reste donc 4 775 € investis au départ. Cet exemple utilise le taux maximal indiqué ; le montant réellement appliqué dépend des conditions de votre contrat.
Il faut aussi examiner les frais internes des fonds choisis. Pour certains fonds en actions, ils se situent généralement entre 1 % et 2,5 % par an. Ils s’ajoutent aux frais de gestion du contrat sur les unités de compte. Les performances affichées par un fonds peuvent déjà intégrer ses propres frais : il ne faut donc pas les déduire une seconde fois d’un rendement présenté net de ces frais.
Multi Epargne Vie ne donne pas accès aux ETF, ou trackers. Ces fonds cherchent à suivre un indice et peuvent présenter des frais internes réduits. Leur absence peut compter si vous souhaitez construire une allocation indicielle à faible coût.
Quel rendement attendre du fonds en euros ?
Pour Multi Epargne Vie, le rendement du fonds en euros indiqué pour 2025 va de 2,08 % à 4,39 %. Il s’agit d’une fourchette, pas d’un taux acquis à chaque souscripteur. Ne retenez pas seulement son maximum : les conditions permettant d’obtenir un taux donné comptent autant que le chiffre affiché.
Pour comparer deux contrats, prenez la même année et distinguez le rendement du fonds en euros de la performance de l’ensemble du contrat. Celle-ci dépend aussi de la part investie en unités de compte et de leur évolution.
Enfin, comparez des chiffres présentés sur la même base : avant ou après frais de gestion, avant ou après prélèvements sociaux. Un taux attractif sur le fonds en euros ne compense pas nécessairement des frais élevés sur les versements ou sur le reste de l’épargne.
Peut-on retirer son argent avant huit ans ?
Oui. Vous pouvez effectuer un rachat partiel, pour retirer une partie de votre épargne, ou un rachat total, qui met fin au contrat. Il n’est pas nécessaire d’attendre le huitième anniversaire.
Lors d’un rachat partiel, la somme retirée comprend une part de capital versé et une part de gains. Seule la part de gains entre dans le calcul de l’impôt sur le revenu et des prélèvements sociaux applicables.
Par exemple, si votre contrat vaut 12 000 € après 10 000 € de versements, les gains représentent un sixième de sa valeur. Dans cet exemple simplifié, un retrait de 3 000 € comprend donc 500 € de gains et 2 500 € de capital. L’impôt éventuel porte sur les 500 €, pas sur les 3 000 €.
Quelle fiscalité avant et après huit ans ?
En l’absence de retrait, les gains ne sont pas soumis à l’impôt sur le revenu du seul fait qu’ils restent dans le contrat. Les prélèvements sociaux suivent leurs propres règles, notamment pour les intérêts du fonds en euros.
Avant huit ans, la part de gains comprise dans un retrait est imposable selon les règles applicables à la date des versements et à l’option fiscale choisie. Après huit ans, un avantage supplémentaire s’applique : un abattement annuel sur les gains retirés de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune.
Cet abattement concerne les gains, non le montant total retiré. Il est commun aux contrats d’assurance-vie du foyer fiscal. Les prélèvements sociaux restent dus dans les conditions prévues, même lorsque l’abattement efface l’impôt sur le revenu.
Dans l’exemple des 500 € de gains retirés, une personne seule disposant de tout son abattement annuel ne paierait pas d’impôt sur le revenu sur cette part après huit ans. Les prélèvements sociaux restent à prendre en compte. L’âge du contrat se calcule à partir de son ouverture, pas de la date de chaque versement.
Quels avantages pour transmettre à ses proches ?
La clause bénéficiaire indique à qui l’assureur doit verser le capital au décès de l’assuré. L’assurance-vie bénéficie d’un traitement spécifique : le capital transmis est en principe hors succession civile, sous réserve notamment des règles concernant les primes manifestement exagérées.
Pour les primes versées avant 70 ans, un abattement de 152 500 € peut s’appliquer par bénéficiaire sur les sommes relevant de ce régime. Au-delà, une taxation spécifique intervient. Pour les primes versées après 70 ans, un autre régime s’applique : l’abattement sur les primes est partagé entre les bénéficiaires concernés et les gains sont traités distinctement.
La rédaction de la clause compte autant que le choix du contrat. Vous pouvez désigner plusieurs bénéficiaires et préciser leur part respective, puis prévoir qui reçoit le capital si l’un d’eux décède avant vous. Une clause revue après un mariage, une séparation ou une naissance réduit le risque qu’elle ne corresponde plus à vos intentions.
Quel contrat Allianz choisir selon votre projet ?
Le nom de l’assureur ne suffit pas à choisir : deux contrats peuvent différer par leur accès, leurs frais et leurs supports. Pour une comparaison utile, partez de l’usage prévu plutôt que du seul rendement affiché.
| Votre priorité | Critère à examiner | Point d’attention |
|---|---|---|
| Garder une épargne prudente | Conditions du fonds en euros et frais sur versement | Les frais sur versement réduisent le capital de départ. |
| Investir à long terme | Choix des unités de compte et frais cumulés | Les supports peuvent perdre de la valeur. |
| Déléguer la gestion | Profil du mandat, coût et souplesse | La délégation ne garantit pas la performance. |
| Préparer une transmission | Clause bénéficiaire et âge lors des versements | La répartition doit correspondre à votre situation familiale. |
Face à un contrat concurrent, comparez aussi le minimum d’entrée, les frais d’arbitrage et la disponibilité des supports recherchés. Un contrat en ligne sans frais sur versement peut laisser une somme plus importante investie dès le départ. En contrepartie, le niveau d’accompagnement et les supports proposés peuvent différer.
Comment ouvrir et gérer son assurance-vie ?
Pour Multi Epargne Vie, l’ouverture passe par un rendez-vous. Préparez une pièce d’identité, les informations relatives à votre situation financière et le montant que vous souhaitez investir. Vous choisirez ensuite la répartition de votre épargne, le mode de gestion et la clause bénéficiaire.
Un espace client permet de suivre son contrat. Pour une recherche précise, utilisez le nom complet figurant sur vos documents : il évite de confondre l’assureur, le contrat et un support d’investissement.
Peut-on avoir plusieurs assurances-vie ?
Oui. Vous pouvez détenir plusieurs contrats, chez un même assureur ou chez des assureurs différents. Cela permet notamment de distinguer une épargne prudente d’un placement plus exposé, ou de comparer plusieurs offres.
Chaque contrat possède sa propre date d’ouverture et ses propres frais. En revanche, multiplier les contrats ne multiplie pas l’abattement annuel fiscal de huit ans : celui-ci s’apprécie au niveau du foyer fiscal.
- Assurance-vie Allianz : frais, rendement et critères pour choisir - 19 novembre 2026
- Assurance vie BNP : supports, frais, fiscalité et rachat - 18 novembre 2026
- Comparatif assurance vie UFC-Que Choisir : comprendre la note, les frais et choisir son contrat - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Mutuelle santé intérimaire : 414 heures travaillées pour déclencher vos droits et votre couverture
 Transmission assurance vie : après 70 ans, la fiscalité change, pas la liberté de transmettre
 Augmentation de la CSG sur l’assurance vie : seuls les gains sont en jeu, pas votre capital
 Assurance entreprise obligatoire : lesquelles souscrire selon votre activité, vos véhicules, vos locaux et vos salariés