
Assurance vie BNP : supports, frais, fiscalité et rachat
L’assurance vie BNP Paribas permet de placer une épargne sur différents supports, de retirer tout ou partie de son argent et de désigner des bénéficiaires en cas de décès. Le fonds en euros vise la sécurité, tandis que les unités de compte exposent votre capital aux variations des marchés. Frais, supports et options dépendent du contrat choisi : c’est leur combinaison, et non le seul nom de la banque, qui détermine son intérêt pour vous.
Qu’est-ce que l’assurance vie BNP Paribas ?
Une assurance vie est un contrat d’épargne souscrit auprès d’un assureur, et non un simple compte bancaire. BNP Paribas propose plusieurs contrats, dont Multiplacements 2. Malgré son nom, l’assurance vie n’est pas réservée au décès : c’est un placement que vous pouvez utiliser de votre vivant, qui prévoit aussi la transmission des capitaux à des bénéficiaires désignés. Elle relève d’un cadre fiscal propre, détaillé plus bas.
Simuler la part de gains d’un rachat
Estimez la part de gains comprise dans un retrait et l’impôt sur le revenu correspondant. Les montants sont à saisir en euros.
Estimation du rachat
- Montant retiré
- —
- Part de capital
- —
- Part de gains
- —
- Abattement utilisé
- —
- Gains imposables après abattement
- —
- Impôt sur le revenu estimé
- —
Formule : part de gains du rachat = montant du rachat × gains du contrat ÷ valeur du contrat. Les gains imposables sont diminués de l’abattement restant, sans pouvoir être négatifs.
À noter : cette estimation ne tient pas compte des versements réalisés à des dates différentes, des prélèvements sociaux, des règles particulières applicables à certains contrats ou versements, ni de la fiscalité successorale. Elle ne remplace pas une vérification contractuelle ou fiscale.
Dans une stratégie patrimoniale, elle se combine généralement avec d’autres placements (livrets, immobilier, épargne retraite), chacun répondant à un horizon et à un niveau de risque différents.
Comment fonctionne une assurance vie BNP ?
Vous versez de l’argent sur un contrat souscrit auprès d’un assureur. Vos versements, appelés primes, sont répartis entre les supports disponibles. Leur valeur évolue ensuite selon les résultats des placements et les frais prélevés.
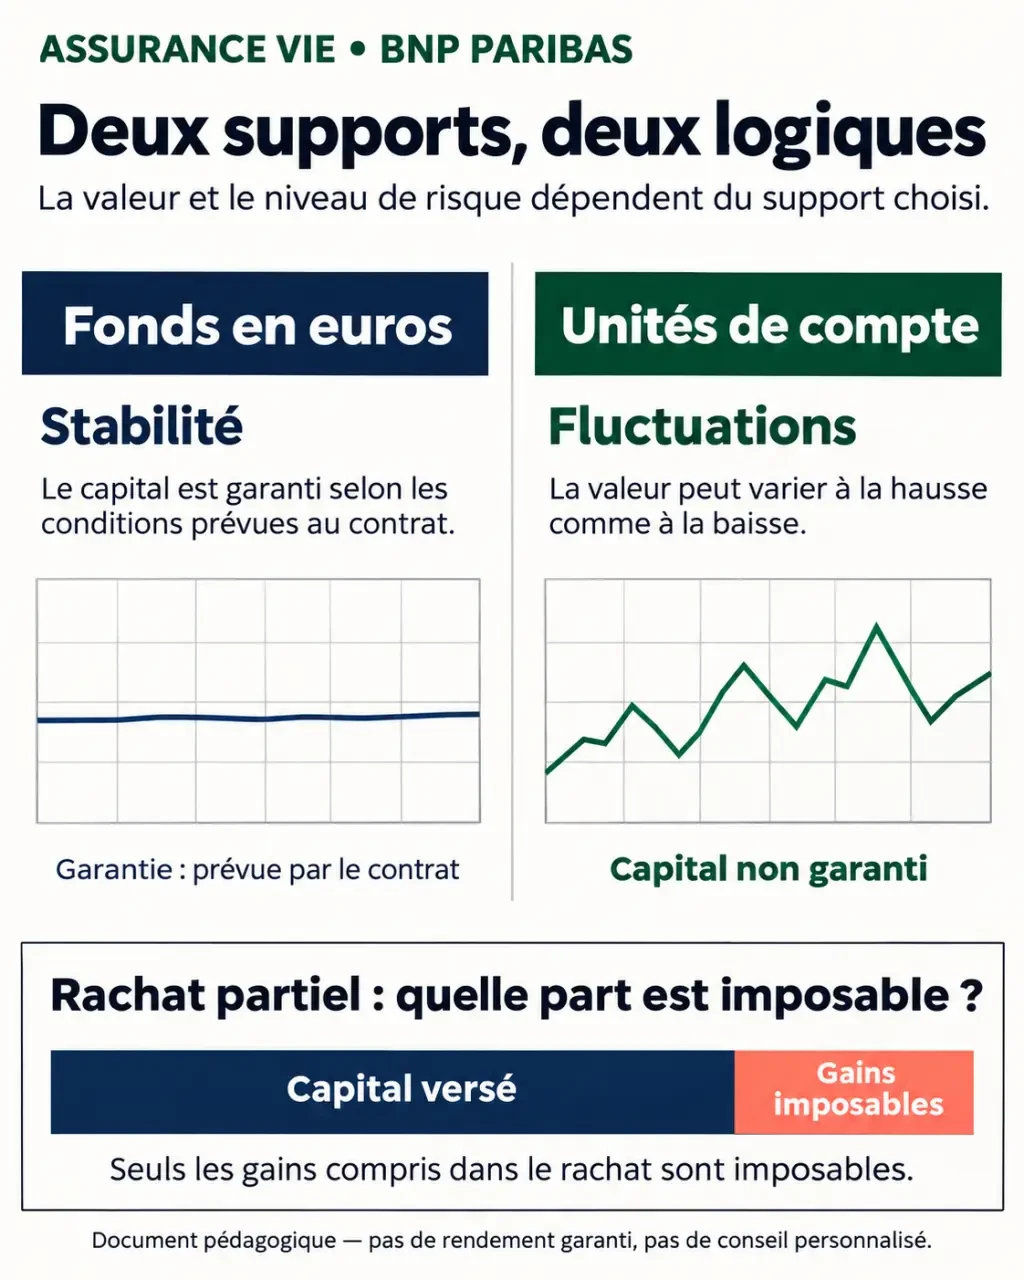
Vous pouvez effectuer un versement initial, puis alimenter le contrat par des versements ponctuels ou programmés. Les montants minimaux et les conditions pratiques dépendent du contrat. Vous pouvez aussi modifier la répartition de votre épargne grâce à un arbitrage, par exemple en transférant une partie d’un fonds en euros vers une unité de compte. Cette opération interne ne constitue pas un retrait et ne déclenche pas d’impôt sur le revenu.
Le contrat peut répondre à plusieurs projets : accumuler un capital, préparer des retraits pour la retraite ou transmettre de l’argent à vos proches. Une sortie en rente viagère peut également être prévue sous conditions : l’épargne est alors convertie en revenus périodiques, selon les modalités du contrat.
Fonds en euros ou unités de compte : que choisir ?
| Critère | Fonds en euros | Unités de compte |
|---|---|---|
| Capital | Garantie prévue par le contrat, à apprécier notamment après frais | Pas de garantie en capital |
| Évolution | Rendement variable, sans performance future connue à l’avance | Valeur à la hausse ou à la baisse selon les supports |
| Usage possible | Part d’épargne à préserver | Recherche de diversification à plus long terme |
Fiscalité de l’assurance vie 2026 : rachats et transmission : Un guide de référence pour comprendre l’imposition des gains, les rachats et la transmission de votre assurance vie.
Le fonds en euros pour la part prudente
Le fonds en euros convient à la partie de votre épargne pour laquelle la stabilité compte davantage que la recherche de performance. La garantie en capital peut s’entendre avant ou après frais de gestion du contrat : dans le premier cas, ces frais peuvent éroder le capital. Le rendement servi une année ne préjuge pas de celui des années suivantes.
Les unités de compte pour diversifier
Les unités de compte, ou UC, donnent accès à des placements financiers ou immobiliers. L’assureur s’engage sur leur nombre, pas sur leur valeur. Vous pouvez donc récupérer moins que votre mise, avec une perte qui peut être partielle ou totale.
Une répartition adaptée dépend de votre horizon et de votre capacité à supporter une baisse. Si vous prévoyez un retrait proche, une forte exposition aux UC peut vous contraindre à vendre après une baisse. Pour un projet plus lointain, vous pouvez accepter davantage de fluctuations, sans garantie de gain.
Exemple : sur 10 000 € répartis à parts égales, une baisse de 20 % de la poche en UC représente une perte de 1 000 € sur cette poche. Les 5 000 € placés sur le fonds en euros ne compensent pas automatiquement cette baisse. Cet exemple ne tient compte ni du rendement ni des frais ou de la fiscalité.
Les UC peuvent notamment investir dans des actions, des obligations ou de l’immobilier, directement ou par l’intermédiaire de fonds. Leur disponibilité dépend du contrat. Pour comparer deux supports, examinez leurs actifs, leur niveau de risque, leurs frais et l’horizon de placement recommandé. Des supports différents peuvent aussi détenir des actifs proches : leur multiplication ne garantit pas, à elle seule, une bonne diversification.
Peut-on retirer son argent avant huit ans ?
Oui. L’argent d’une assurance vie n’est pas bloqué pendant huit ans. Vous pouvez demander un rachat partiel pour retirer une somme tout en conservant le contrat, ou un rachat total qui met fin à celui-ci. Les conditions du contrat peuvent encadrer les montants et les modalités du retrait.
Le délai de huit ans est avant tout un repère fiscal : il ouvre droit à un abattement annuel sur les gains imposables. Il ne constitue pas une date obligatoire de retrait. Un rachat partiel peut aussi être programmé pour compléter des revenus, si le contrat le permet.
Une limite importante existe si un bénéficiaire a accepté sa désignation dans les formes prévues : son accord peut alors être nécessaire pour un rachat.
Quelle fiscalité s’applique aux retraits ?
Lors d’un rachat, l’impôt porte sur la part de gains comprise dans la somme retirée, et non sur la totalité du retrait. Les règles varient notamment selon la date des versements et l’ancienneté du contrat.
Pour les gains issus de versements effectués depuis le 27 septembre 2017, le prélèvement forfaitaire applicable à l’impôt sur le revenu est en principe de 12,8 % avant huit ans. Après huit ans, le taux de 7,5 % s’applique à la part des gains correspondant aux primes éligibles dans la limite légale ; au-delà, le taux de 12,8 % peut s’appliquer. L’option pour le barème de l’impôt sur le revenu existe également.
Cette limite s’apprécie au regard des primes versées sur l’ensemble de vos contrats, et non du seul contrat sur lequel vous effectuez le retrait. Le taux réduit ne s’applique donc pas nécessairement à tous les gains retirés après huit ans.
Après huit ans, un abattement annuel s’applique aux gains imposables de l’ensemble de vos contrats d’assurance vie : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Il ne supprime pas les prélèvements sociaux, dont le taux indiqué est de 17,2 % ; ceux déjà prélevés sur les gains du fonds en euros ne sont pas prélevés une seconde fois sur les mêmes gains.
Exemple : votre contrat vaut 20 000 €, dont 4 000 € de gains. Si vous retirez 5 000 €, la part de gains comprise dans ce retrait est de 1 000 €, soit 20 % du montant retiré. Après huit ans, si vous êtes seul et n’utilisez pas votre abattement par ailleurs, ces gains peuvent échapper à l’impôt sur le revenu. Les prélèvements sociaux restent dus sur les gains qui ne les ont pas encore supportés.
Les versements plus anciens peuvent relever d’autres règles. Pour un contrat alimenté à plusieurs périodes, le calcul détaillé tient compte de l’origine des primes et des gains associés.
Que deviennent les capitaux au décès ?
Au décès de l’assuré, les sommes reviennent aux personnes désignées dans la clause bénéficiaire, selon les conditions du contrat. Vous pouvez prévoir plusieurs bénéficiaires et préciser leur part respective.
Le régime fiscal dépend notamment de l’âge de l’assuré lors des versements, de la date de ceux-ci et du lien entre le défunt et le bénéficiaire. Le conjoint marié et le partenaire de Pacs bénéficient d’une exonération spécifique. Pour d’autres bénéficiaires, des abattements et une taxation peuvent s’appliquer. Les primes versées après 70 ans obéissent à des règles distinctes de celles versées avant cet âge.
Pour les versements relevant du régime applicable avant 70 ans, l’abattement est en principe apprécié par bénéficiaire, tous contrats concernés confondus. Pour ceux relevant du régime applicable après cet âge, un abattement global sur les primes est partagé entre les bénéficiaires concernés ; les gains correspondants sont exonérés de droits de succession. Les règles applicables dépendent aussi de la date du contrat et des versements.
Une étape souvent oubliée consiste à relire la clause après un mariage, une séparation, une naissance ou un décès. Si plusieurs personnes sont désignées, prévoyez le cas où l’une d’elles ne pourrait pas recevoir les capitaux.
Quels frais examiner avant de souscrire ?
Un contrat bancaire peut facturer plusieurs niveaux de frais. Leur cumul réduit votre performance nette, y compris lorsque les marchés progressent. Les tarifs et supports du contrat proposé sont donc plus utiles à comparer qu’un rendement affiché seul.
- Frais sur versement : ils réduisent immédiatement la somme investie : une partie de votre versement sert à payer ces frais plutôt qu’à alimenter les supports.
- Frais de gestion du contrat : prélevés dans la durée, ils pèsent sur l’épargne même en l’absence de gain.
- Frais propres aux supports : certains fonds en unités de compte ont leurs propres coûts, en plus de ceux du contrat.
- Frais d’arbitrage ou de gestion pilotée : ils peuvent s’ajouter selon les opérations et l’option retenue.
Pour comparer deux propositions, prenez le même versement, la même durée et une allocation proche. Regardez ensuite la somme réellement investie au départ, les frais annuels cumulés et la performance nette de frais, sans confondre rendement passé et promesse future.
La documentation contractuelle présente les frais applicables et les supports accessibles. Pour le fonds en euros, comparez les rendements sur une même période et dans les mêmes conditions de frais. Pour les UC, rapprochez les performances de leur niveau de risque et de leur composition : un rendement passé élevé ne garantit pas un résultat équivalent à l’avenir.
Gestion libre ou pilotée : quelle différence ?
En gestion libre, vous choisissez les supports et décidez de vos arbitrages. Cette formule vous laisse la main, mais suppose de suivre votre allocation et ses risques. En gestion pilotée, les décisions d’investissement sont confiées à un professionnel dans le cadre d’un profil défini. Elle ne garantit ni le capital placé en UC ni une performance positive.
Le contrat cité plus haut est présenté comme proposant ces deux modes. Les options et leur coût ne sont toutefois pas nécessairement identiques d’un contrat à l’autre. Une gestion pilotée peut convenir si vous ne souhaitez pas choisir vous-même les supports ; la gestion libre peut mieux répondre à un besoin de contrôle précis sur votre allocation.
Assurance vie BNP : comment décider ?
Commencez par identifier le nom exact du contrat proposé, puis confrontez-le à votre projet :
- Pour une réserve à court terme : privilégiez la disponibilité et mesurez la part exposée aux marchés.
- Pour la retraite : regardez la diversité des supports, les frais dans la durée et les possibilités de retraits programmés ou de rente.
- Pour transmettre : soignez la clause bénéficiaire et distinguez les règles applicables aux versements avant et après 70 ans.
- Pour comparer : mettez côte à côte les frais, les garanties, les supports accessibles et les services de gestion, à risque comparable.
Vous pouvez détenir plusieurs assurances vie. Conserver un ancien contrat tout en en ouvrant un autre permet notamment de préserver l’ancienneté fiscale du premier : un rachat total, lui, le clôture.
- Assurance vie BNP : supports, frais, fiscalité et rachat - 18 novembre 2026
- Comparatif assurance vie UFC-Que Choisir : comprendre la note, les frais et choisir son contrat - 17 novembre 2026
- Gestion des documents dans une entreprise : méthode et obligations - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Prelys Courtage : plus de 5 000 avis Google, 4,9/5, et ce qu’il faut vérifier avant de choisir
 Blessure, perte de licence, revenus : ce que couvre une assurance pour sportif professionnel
 Le démembrement d’une assurance vie protège le conjoint sans écarter les enfants
 Assurance vie Banque Populaire : avis sur Horizéo 2 et ses frais