
Comparatif assurance vie UFC-Que Choisir : comprendre la note, les frais et choisir son contrat
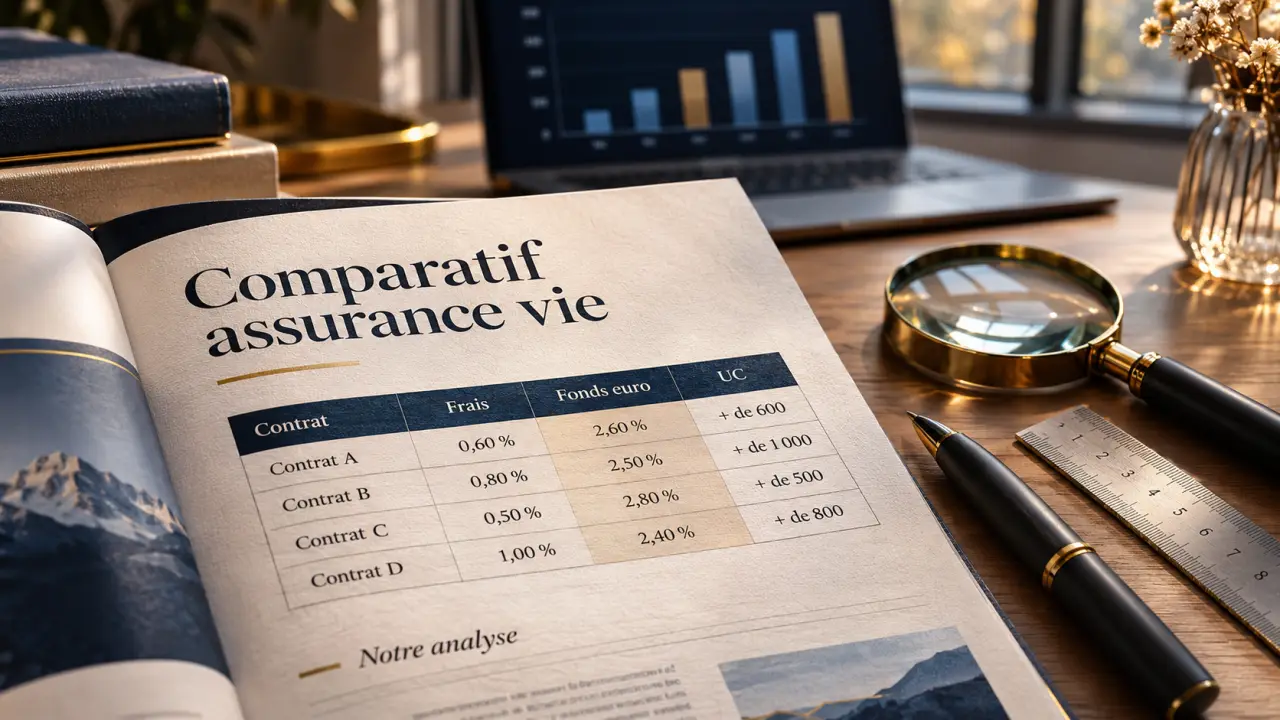
Le comparatif d’assurance vie UFC-Que Choisir aide à repérer des contrats adaptés à votre profil parmi plus de 180 offres. Il tient compte notamment des frais, des fonds euro, des unités de compte et des services. Le meilleur contrat n’est toutefois pas le même pour tous : un épargnant prudent et une personne prête à accepter des pertes ne chercheront pas les mêmes supports.
Pour trouver l’outil, recherchez le comparateur assurance vie de Que Choisir Ensemble. Répondez aux questions sur votre situation, puis utilisez le classement comme une présélection : examinez ensuite les frais et les conditions des contrats qui correspondent à votre projet.
Que compare l’outil UFC-Que Choisir ?
Le comparateur recense des contrats distribués par des banques, des assureurs et des courtiers spécialisés. Son périmètre représente environ 80 % du marché : il est large, mais ne couvre donc pas toutes les offres. Un contrat absent du classement n’est pas nécessairement mauvais ; il n’a simplement pas été retenu dans le comparatif.
Que Choisir Ensemble indique ne recevoir aucune rémunération des professionnels référencés et ne pas leur transmettre les coordonnées des utilisateurs contre paiement. Cette absence de rémunération distingue son modèle de celui de certains comparateurs commerciaux.
Comment obtenir un classement personnalisé ?
L’outil pose quatre questions pour cerner votre profil et votre objectif. Votre tolérance au risque, votre projet d’épargne ou de transmission, votre âge et vos préférences concernant le type d’établissement orientent les résultats. Un profil prudent obtient ainsi en priorité des contrats faisant une large place aux fonds euro.
Avant de répondre, définissez le moment où vous pourriez avoir besoin de votre argent et la perte temporaire que vous seriez réellement capable de supporter. Si votre priorité change, refaites la simulation : un classement pertinent pour préparer un achat peut être moins adapté à un projet de transmission.
Comment lire la note et les critères du comparatif ?
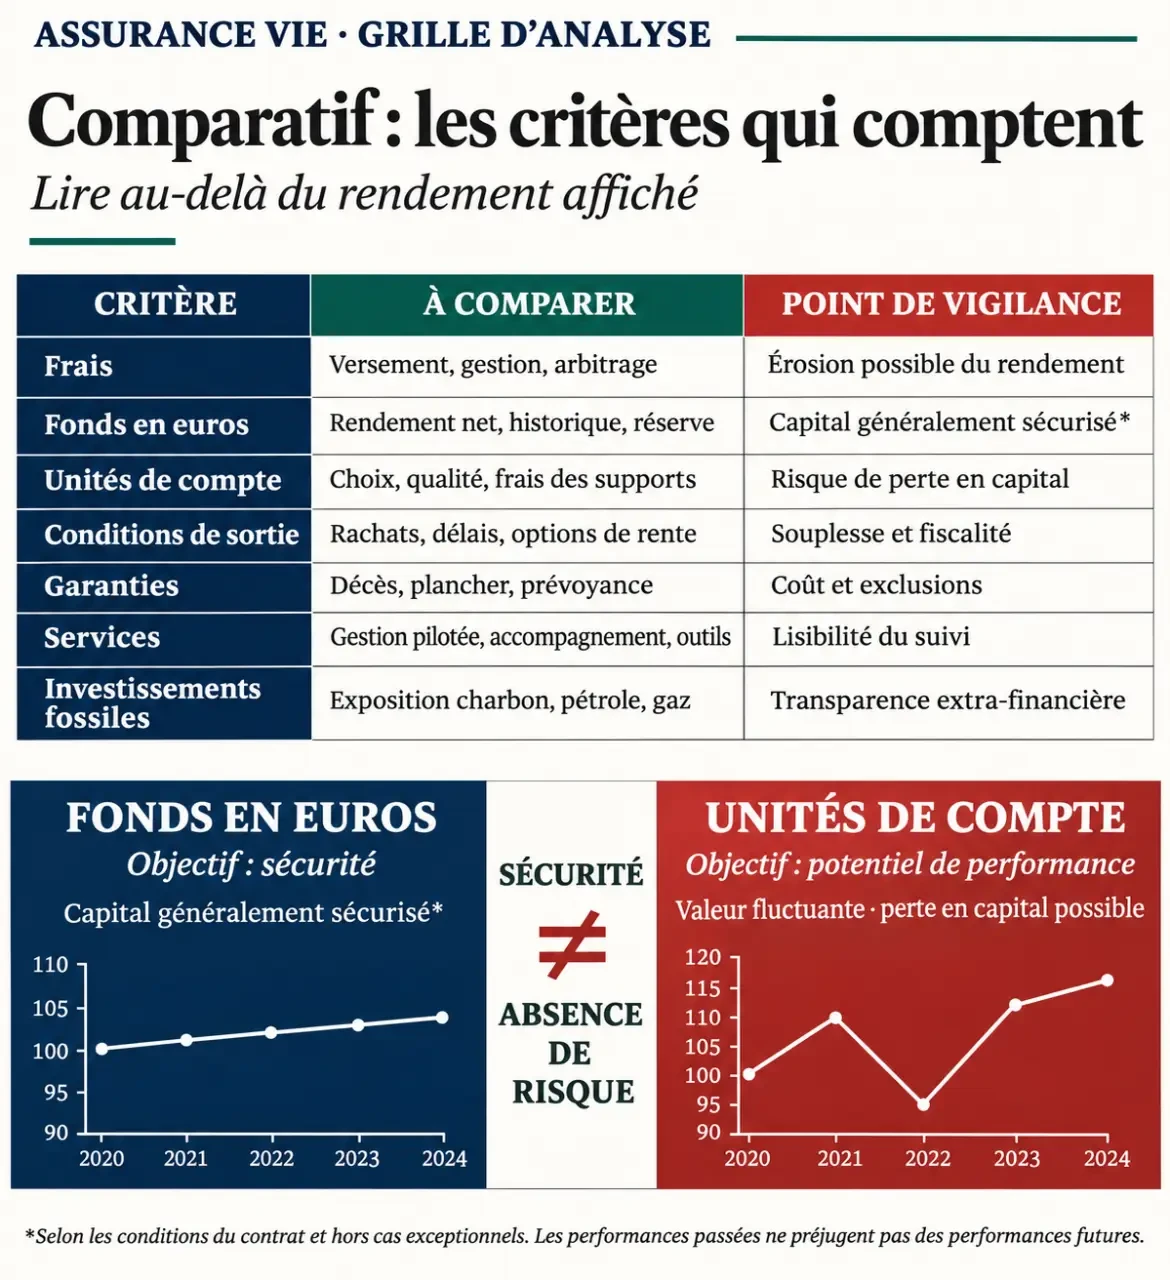
La note globale correspond à une moyenne de sept critères pondérés. Cela signifie que tous les aspects n’ont pas nécessairement la même influence sur le résultat. Les détails des critères permettent de comprendre pourquoi un contrat apparaît bien placé. Pour vous, les critères qui pèsent le plus sont ceux qui touchent à votre projet : les frais pour une épargne longue, le fonds euro pour un profil prudent, les conditions de sortie si vous prévoyez des retraits.
Comparez les assurances vie selon votre profil : Répondez à quatre questions pour identifier les contrats d’assurance vie les mieux adaptés à vos objectifs.
L’analyse couvre plusieurs dimensions qui ne se résument pas au rendement affiché :
- Les frais : coûts sur les versements, frais de gestion et frais d’arbitrage entre supports.
- Le fonds euro : performances observées sur un, trois et cinq ans, utiles pour apprécier la régularité sans garantir l’avenir.
- Les unités de compte : qualité et diversité des placements accessibles.
- Les conditions de sortie : frais ou pénalités éventuels lorsque vous récupérez votre épargne.
- Les garanties et les options : dispositifs de prévoyance et possibilités de gestion.
- Les services : outils de gestion et accès en ligne.
- Les investissements fossiles : prise en compte d’un engagement sur ce sujet.
Une bonne note globale peut masquer un défaut important pour vous. Par exemple, un contrat riche en supports risqués ne répond pas forcément à votre besoin si vous souhaitez placer toute votre épargne sur un fonds euro.
Fonds euro ou unités de compte : quel risque acceptez-vous ?
Le fonds euro vise la sécurité du capital investi, selon les conditions de garantie du contrat. Son rendement varie d’une année à l’autre. Les unités de compte, ou UC, donnent accès à des supports financiers ou immobiliers variés : leur valeur évolue à la hausse comme à la baisse et le capital n’est généralement pas garanti.
| Point de comparaison | Fonds euro | Unités de compte |
|---|---|---|
| Capital | Garanti selon les conditions du contrat | Risque de perte en capital |
| Rendement | Variable, annoncé pour une période passée | Variable, potentiellement supérieur mais non assuré |
| Usage courant | Privilégier la stabilité | Diversifier sur un horizon suffisamment long |
| Point d’attention | Conditions d’accès et éventuelles limites de versement | Risque propre à chaque support et frais cumulés |
Un contrat multisupport peut combiner les deux. Vous n’êtes pas obligé de retenir une répartition identique à celle d’un autre épargnant : c’est la part réellement investie sur chaque support qui détermine votre exposition.
Un bonus sur le fonds euro ne rend pas les UC sûres
Certains contrats majorent le rendement du fonds euro si vous détenez une part minimale en unités de compte. Le bonus porte sur le fonds euro, mais la part placée en UC peut perdre de la valeur. Comparez donc le résultat possible de l’ensemble du contrat, et pas seulement le taux bonifié.
À titre d’illustration, sur 10 000 €, une répartition de 7 000 € en fonds euro et 3 000 € en UC expose ces derniers 3 000 € aux fluctuations. Si les UC perdent 10 %, leur valeur baisse de 300 €, indépendamment du rendement obtenu sur le fonds euro. Cet exemple simplifié ne prévoit ni frais ni fiscalité.
Quels frais surveiller avant de souscrire ?
Les frais réduisent votre capital investi ou la performance qui vous revient. Deux contrats offrant les mêmes supports peuvent donc produire des résultats différents pour l’épargnant.
- Frais sur versement : prélevés lorsque vous alimentez le contrat. Avec 2 % de frais, un versement de 1 000 € ne place que 980 €.
- Frais de gestion du contrat : prélevés dans la durée sur les sommes investies. Comparez ceux du fonds euro et ceux des UC, qui peuvent différer.
- Frais propres aux supports : certaines UC supportent des coûts qui s’ajoutent à ceux du contrat. Leur document d’information présente leurs caractéristiques et leurs frais.
- Frais d’arbitrage : dus, le cas échéant, lorsque vous transférez de l’argent d’un support à un autre.
- Frais ou pénalités de sortie : ils peuvent réduire la somme récupérée si le contrat en prévoit.
Prenez le tarif applicable à votre mode de gestion et aux supports que vous comptez utiliser. Un contrat peu cher sur le fonds euro peut l’être moins sur les UC. De même, une gestion pilotée peut entraîner des coûts spécifiques : elle ne doit pas être comparée à une gestion libre sur le seul tarif de base.
Quel contrat privilégier selon votre projet ?
| Votre priorité | Contrat à rechercher | Point décisif |
|---|---|---|
| Préserver votre épargne | Fonds euro accessible avec peu de contraintes | Garantie, frais et possibilité d’investir sans UC imposées |
| Investir à long terme | Multisupport avec des UC diversifiées | Coût total et risque des supports choisis |
| Préparer un complément de revenus | Contrat aux sorties souples | Modalités des retraits et frais éventuels |
| Préparer une transmission | Contrat avec clause bénéficiaire adaptée | Rédaction de la clause et cohérence avec votre situation |
Vous débutez ou vous avez un projet proche
Pour une dépense prévue à court terme, évitez de dépendre d’une hausse des marchés au moment du retrait. Le fonds euro peut répondre à un besoin de stabilité, mais l’assurance vie ne remplace pas nécessairement une épargne de précaution disponible immédiatement.
Vous épargnez sur une longue durée
Un contrat multisupport peut offrir davantage de possibilités de diversification. Retenez une part d’UC compatible avec votre capacité à voir la valeur du contrat baisser, même pendant plusieurs années. Un horizon long laisse plus de temps aux placements pour évoluer ; il ne garantit pas de récupérer votre mise.
Vous préparez votre retraite ou votre succession
Pour un complément de revenus, intéressez-vous aux possibilités de retraits et à leur coût. Pour transmettre, la clause bénéficiaire est centrale : elle désigne les personnes qui recevront le capital au décès.
Comment départager les derniers contrats ?
- Écartez les offres incompatibles avec votre projet. Par exemple, si vous refusez tout risque de marché, ne retenez pas un contrat qui impose une part d’UC pour accéder aux conditions recherchées.
- Comparez les frais sur votre scénario. Prenez en compte le versement initial, les frais annuels et les éventuels changements de supports.
- Lisez les performances sur plusieurs périodes. Un bon résultat sur un an ne suffit pas à établir la régularité d’un fonds euro.
- Examinez les supports que vous utiliserez. Une longue liste d’UC a peu d’intérêt si les placements adaptés à votre profil manquent ou coûtent cher.
- Relisez les conditions de sortie et la clause bénéficiaire. Elles comptent autant que la facilité d’ouverture lorsque vous aurez besoin de votre épargne ou souhaiterez la transmettre.
Enfin, distinguez le classement général du palmarès des rendements. Ce dernier aide à comparer les taux passés des fonds euro ; il ne mesure pas à lui seul les frais, les services ou la qualité des UC. Le palmarès 2025 sépare d’ailleurs les contrats monosupports des multisupports : comparer des offres de même nature rend la lecture plus utile.
- Comparatif assurance vie UFC-Que Choisir : comprendre la note, les frais et choisir son contrat - 17 novembre 2026
- Gestion des documents dans une entreprise : méthode et obligations - 16 novembre 2026
- Caution de crédit immobilier : coût, fonctionnement et alternatives - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Prelys Courtage : plus de 5 000 avis Google, 4,9/5, et ce qu’il faut vérifier avant de choisir
 Blessure, perte de licence, revenus : ce que couvre une assurance pour sportif professionnel
 Le démembrement d’une assurance vie protège le conjoint sans écarter les enfants
 Assurance vie Banque Populaire : avis sur Horizéo 2 et ses frais