
Diversifier son patrimoine à l’international sans empiler les mêmes placements
Réduire sa dépendance à l’économie française passe par une répartition des placements entre plusieurs marchés, secteurs et classes d’actifs. Les fonds et les ETF facilitent l’accès aux marchés internationaux sans avoir à sélectionner chaque entreprise. Mais diversifier son patrimoine suppose d’examiner les expositions réelles : plusieurs produits peuvent détenir les mêmes titres, et aucun portefeuille n’échappe à toutes les baisses.
Partir de son exposition réelle, pas du nombre de placements
Le biais domestique désigne la tendance à privilégier les placements de son pays. Cette préférence peut sembler rassurante, mais elle peut renforcer une dépendance déjà forte : salaire, résidence principale et activité professionnelle sont parfois tous liés à la France.
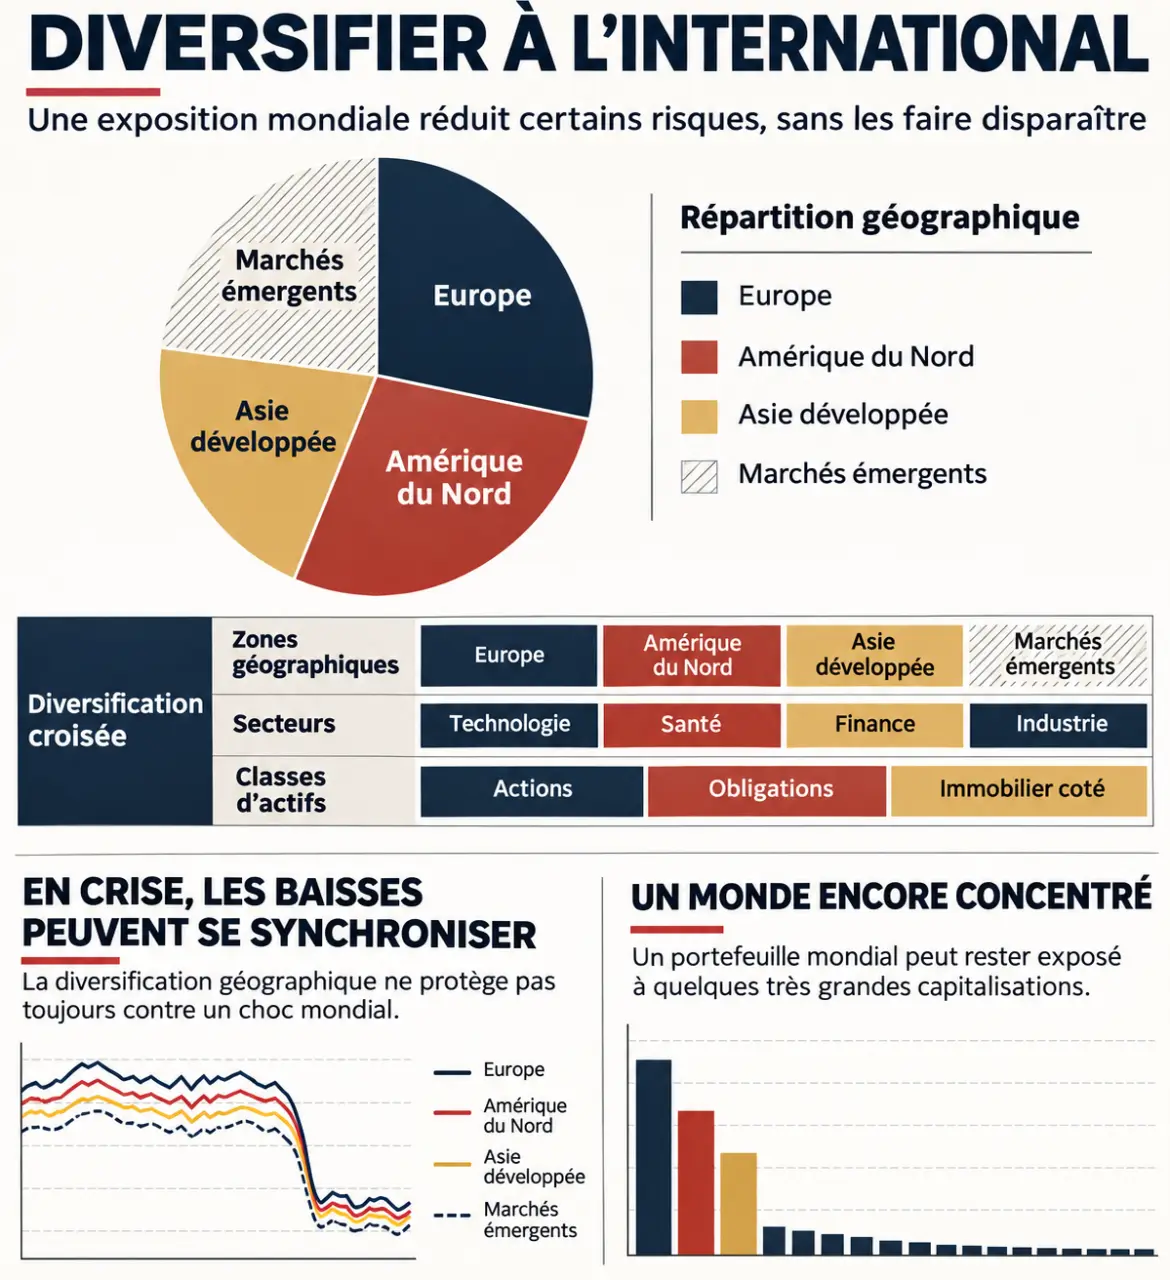
Commencez par inventorier vos placements et notez leurs principales zones géographiques, leurs secteurs et leurs classes d’actifs. Une assurance-vie, un PEA et un compte-titres ne procurent pas trois sources de diversification si leurs supports investissent dans les mêmes entreprises. Le nombre d’enveloppes ne suffit donc pas à mesurer la répartition du risque.
Examinez aussi les dépendances entre vos placements et votre situation personnelle. Si votre employeur, votre logement et vos actions sont tous sensibles au même secteur français, un choc peut affecter à la fois vos revenus, votre patrimoine et votre capacité d’épargne. L’objectif est de rechercher des moteurs économiques différents de ceux qui financent déjà votre quotidien, et pas simplement d’ajouter un pays à la liste de vos placements.
Enfin, distinguez le pays où une entreprise est cotée de ceux où elle réalise son activité. Une société française présente dans le monde apporte une exposition internationale, mais ne remplace pas nécessairement un portefeuille réparti entre plusieurs marchés. Pour évaluer cette exposition, regardez la composition des fonds et la répartition de leurs activités, plutôt que leur seule appellation.
Choisir des expositions complémentaires plutôt que la zone gagnante
La diversification géographique s’appuie sur le fait que les marchés n’évoluent pas toujours de la même manière. Elle peut limiter le poids d’une difficulté locale, mais les baisses peuvent se synchroniser pendant une crise mondiale. Elle complète la diversification entre actions, obligations et épargne de précaution, sans la remplacer ni garantir un rendement.
| Exposition | Intérêt | Point de vigilance |
|---|---|---|
| Europe | Accéder à plusieurs économies proches | Une exposition exclusivement européenne reste régionale |
| Amérique du Nord | Élargir l’accès aux entreprises et aux secteurs | Surveiller le poids des grandes capitalisations |
| Asie développée | Ajouter d’autres économies et cycles industriels | Examiner les pays réellement représentés |
| Marchés émergents | Diversifier les moteurs économiques | Risques politiques, réglementaires et de liquidité, avec une volatilité plus élevée |
Un indice mondial peut servir de base large, mais son nom ne suffit pas à connaître sa composition. Le MSCI World couvre les marchés développés, sans inclure les marchés émergents. Vérifiez aussi sa pondération : un indice pondéré par capitalisation accorde davantage de place aux entreprises dont la valeur boursière est élevée. Il peut donc rester fortement concentré sur quelques grandes sociétés ou marchés.
Évitez de choisir une région uniquement parce qu’elle vient de surperformer. Pour comparer des performances passées, utilisez une période, une devise et un traitement des dividendes comparables. Ces résultats décrivent une période écoulée, ils ne prédisent pas les rendements futurs.
Comparer les fonds, les ETF et leur enveloppe
Pour approfondir les questions liées aux placements hors de France, vous pouvez consulter placersonargentetranger. Confrontez ensuite chaque solution à sa documentation réglementaire et à votre situation personnelle.
Les ETF sont des fonds cotés qui cherchent généralement à reproduire un indice. Les fonds gérés activement sélectionnent leurs investissements selon une stratégie, tandis que les fonds profilés peuvent combiner actions et obligations selon un niveau de risque donné. Aucun de ces formats n’est automatiquement diversifié : tout dépend des actifs détenus, de leur répartition et des positions les plus importantes.
L’AMF indique qu’un portefeuille investi directement en actions nécessite au moins une dizaine de titres de secteurs différents pour être diversifié. Les fonds détiennent généralement au moins une trentaine de titres. Ces repères donnent un ordre de grandeur, mais ne remplacent pas l’examen de la composition : plusieurs titres peuvent dépendre des mêmes secteurs ou zones géographiques.
- Composition : comparez les pays, les secteurs, les principales positions et les chevauchements entre supports. Deux fonds portant des noms différents peuvent investir dans les mêmes entreprises.
- Coûts : additionnez les frais de gestion, le courtage, l’écart entre prix d’achat et de vente, la conversion de devises et les éventuels frais de l’enveloppe.
- Accès : le compte-titres offre généralement un univers large ; le PEA impose des règles d’éligibilité ; l’assurance-vie dépend des supports proposés au contrat.
- Fiscalité : vérifiez les règles applicables à votre résidence fiscale et les éventuelles obligations déclaratives liées à un compte étranger.
Investir à l’international ne nécessite pas forcément d’ouvrir un compte à l’étranger. Des supports accessibles auprès d’un établissement français peuvent déjà donner une exposition mondiale. L’accès concret dépend toutefois de l’enveloppe choisie et des produits qu’elle permet de détenir.
Fixer une allocation supportable, puis organiser le suivi
Déterminez d’abord les sommes dont vous aurez besoin à court terme et le montant de votre réserve de sécurité. La part investie sur des marchés volatils doit correspondre à votre horizon, à votre capacité financière à absorber une perte et à votre tolérance aux baisses. Un horizon long n’annule jamais le risque de perte en capital.
Intégrez aussi le risque de change. La hausse d’un actif étranger peut être atténuée, voire annulée en euros, par l’évolution de sa devise. Un ETF coté en euros n’est pas nécessairement couvert contre les variations de change. Une couverture vise à limiter cet effet, mais elle comporte des coûts et ne protège pas contre la baisse des actifs eux-mêmes.
Consignez votre répartition cible et définissez une règle de contrôle, par exemple une revue annuelle ou un réexamen lors d’un changement de situation. Si une zone prend trop de poids, de nouveaux versements peuvent contribuer au rééquilibrage avant d’envisager des ventes, qui peuvent entraîner des frais et des impôts. La fréquence du suivi doit rester cohérente avec votre stratégie, plutôt que dépendre des fluctuations quotidiennes des marchés.
Enfin, privilégiez une allocation compréhensible et tenable plutôt qu’un empilement de produits. Si les chevauchements, la fiscalité ou le niveau de risque sont difficiles à évaluer, un conseiller financier peut vous aider à formaliser une stratégie adaptée à vos objectifs et à votre situation.
- Caution de crédit immobilier : coût, fonctionnement et alternatives - 15 novembre 2026
- Diversifier son patrimoine à l’international sans empiler les mêmes placements - 15 novembre 2026
- Assurance vie Banque Populaire : avis sur Horizéo 2 et ses frais - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Crédit fonctionnaire immobilier : avantage de statut, aides et dossier à sécuriser
 Retraite brute et nette : les prélèvements qui expliquent l’écart jusqu’au net imposable
 CARAC assurance vie : frais à 0 %, bonus 2026 et points de vigilance du contrat Carac Epargne Patrimoine
 Premier investissement immobilier : calculez le coût total avant de viser le rendement