
Abeille assurance vie : fonctionnement, frais et fiscalité
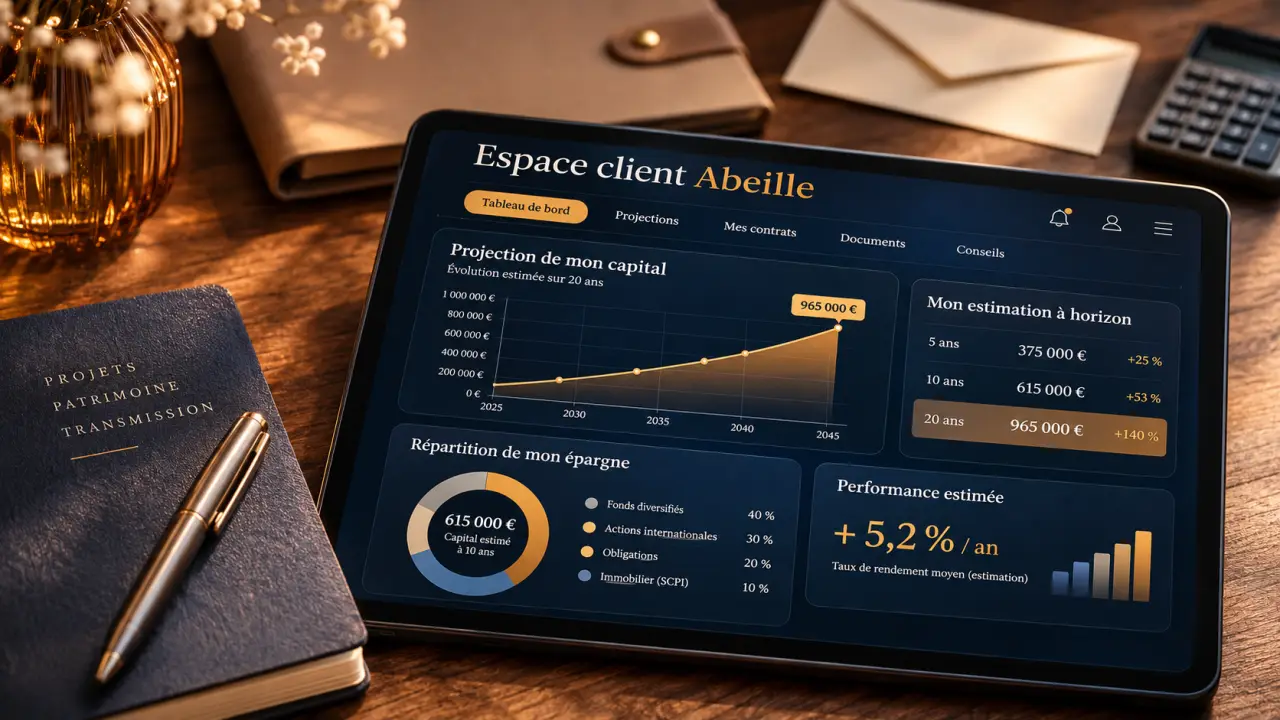
L’assurance-vie Abeille permet de placer une épargne sur différents supports, avec la possibilité de faire des versements et des retraits. Vous cherchez plutôt à consulter une épargne existante ? L’accès se fait depuis l’espace personnel Abeille Assurances, distinct de la page qui présente les offres.
À retenir : un contrat multisupport peut associer fonds en euros et placements plus risqués. Les gains retirés bénéficient d’un abattement fiscal après huit ans. Les frais et le rendement, eux, ne peuvent pas être appréciés sans identifier précisément le contrat.
Espace client ou offre d’assurance-vie : où aller ?
La page de présentation de l’assurance-vie sert à découvrir le fonctionnement de l’épargne et à préparer une souscription. L’espace personnel est destiné aux personnes qui possèdent déjà un contrat et souhaitent accéder à leur compte.
Pour une première connexion, utilisez les identifiants provisoires reçus par e-mail ou par SMS. Si vous n’en avez pas reçu, l’inscription à l’espace client se fait avec un numéro de contrat. Un mot de passe oublié peut être récupéré depuis l’écran de connexion.
Comment fonctionne une assurance-vie Abeille ?
L’assurance-vie est une enveloppe dans laquelle vous placez de l’argent. La valeur de votre épargne évolue selon les supports choisis, leurs résultats et les frais prélevés. Dans un contrat multisupport, vous pouvez répartir vos versements entre plusieurs types de placements.
| Support | Fonctionnement | Point de vigilance |
|---|---|---|
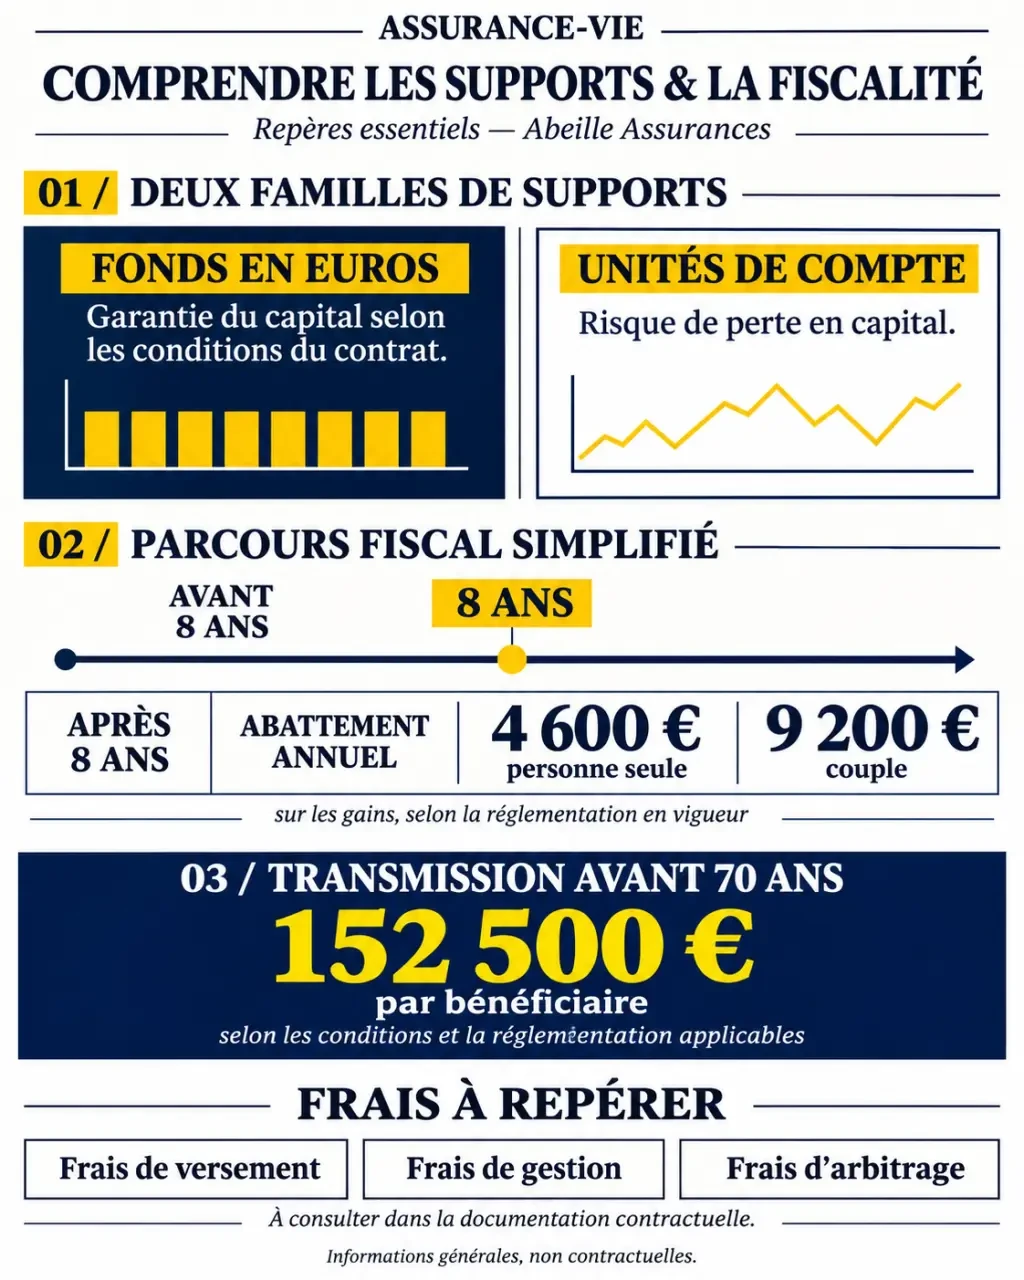
| Fonds en euros | Support généralement assorti d’une garantie en capital par l’assureur, selon les conditions du contrat. | Son rendement varie ; les frais et les conditions de garantie comptent. |
| Unités de compte | Supports investis notamment sur les marchés financiers ou dans l’immobilier. | Leur valeur peut baisser : le capital investi n’est pas garanti. |
Un arbitrage consiste à déplacer une partie de l’épargne d’un support à un autre. Vous pouvez par exemple réduire la part investie en unités de compte à mesure qu’approche la date d’un projet. Cette opération peut entraîner des frais.
En gestion libre, vous choisissez vous-même la répartition. En gestion pilotée ou déléguée, les décisions sont confiées à un professionnel dans le cadre d’un profil défini. Cette délégation ne supprime ni les frais ni le risque de perte.
Ouverture, montant et retraits : quelle souplesse ?
Qui peut souscrire et avec quel montant ?
L’assurance-vie ne fixe pas de limite d’âge pour souscrire. Pour un mineur, la souscription implique ses représentants légaux. Pour une personne de plus de 70 ans, l’âge lors des versements modifie le régime applicable en succession, présenté plus bas.
Consulter les informations publiques du domaine Abeilles Assurances Vie : Accédez aux résultats WHOIS pour consulter les informations d’enregistrement publiques du domaine, actuellement indisponible.
Un premier versement est nécessaire, et son minimum varie d’un contrat à l’autre. Pour une offre Abeille, un montant de 1 500 € est cité ; il ne vaut pas pour tous les contrats. Des versements libres peuvent ensuite alimenter l’épargne, sans obligation de verser régulièrement.
Comment préparer la souscription ?
- Définissez votre objectif : épargne disponible, complément de revenus futur ou transmission.
- Choisissez le montant initial et la part que vous pouvez laisser investie à long terme.
- Comparez les supports, les frais et les modes de gestion du contrat proposé.
- Préparez les justificatifs d’identité, de domicile et les informations nécessaires sur votre situation financière.
- Désignez les bénéficiaires et conservez les documents contractuels.
Un conseiller peut vous aider à choisir la répartition et à rédiger la clause bénéficiaire. Cet accompagnement est surtout utile si votre situation familiale ou patrimoniale rend la transmission complexe. Il n’empêche pas de comparer le coût du contrat avec celui d’autres offres.
Peut-on retirer son argent avant huit ans ?
Oui. Un retrait, appelé rachat, peut être partiel ou total. Un rachat partiel laisse le contrat ouvert ; un rachat total y met fin. Les huit ans correspondent à un seuil fiscal, pas à une période pendant laquelle l’épargne serait bloquée.
Le montant disponible dépend toutefois de la valeur des supports au moment du retrait. Si les marchés ont baissé, vendre des unités de compte peut transformer une baisse temporaire en perte effective. Mieux vaut donc conserver une épargne de précaution séparée pour les dépenses imprévues.
Quelle fiscalité sur les retraits ?
Tant que vous ne faites pas de retrait, les gains ne sont pas soumis à l’impôt sur le revenu. Cela ne signifie pas que tous les prélèvements attendent le retrait : les prélèvements sociaux peuvent notamment être prélevés chaque année sur les intérêts du fonds en euros.
Lors d’un rachat partiel, seule la part de gains comprise dans la somme retirée est imposable, pas la part correspondant aux versements. Après huit ans, un abattement annuel s’applique à ces gains : 4 600 € pour une personne seule ou 9 200 € pour un couple soumis à imposition commune. Il concerne l’ensemble des contrats d’assurance-vie du foyer, et non chaque contrat séparément.
Exemple : votre contrat vaut 12 000 €, dont 10 000 € de versements et 2 000 € de gains. Si vous retirez 3 000 €, le retrait comprend 500 € de gains et 2 500 € de capital. Après huit ans, si votre abattement annuel reste entièrement disponible, ces 500 € entrent dans son champ. Les prélèvements sociaux restent dus sur les gains concernés, sous réserve de ceux déjà acquittés.
Au-delà de l’abattement, l’impôt dépend notamment de la date des versements et de leur montant. Avant huit ans, l’abattement ne s’applique pas.
Quels avantages pour transmettre un capital ?
La clause bénéficiaire désigne les personnes qui recevront le capital au décès de l’assuré. Vous pouvez choisir une ou plusieurs personnes et préciser la répartition. Une rédaction adaptée limite le risque que le capital revienne à une personne qui ne correspond plus à vos souhaits.
Pour les primes versées avant 70 ans, le capital transmis bénéficie en principe d’un abattement de 152 500 € par bénéficiaire, tous contrats concernés confondus pour un même assuré. Au-delà, un prélèvement spécifique peut s’appliquer. Les versements effectués après 70 ans relèvent d’un autre régime, moins directement comparable : leur traitement dépend notamment du total des primes versées et de la situation des bénéficiaires.
La désignation mérite une attention particulière après une naissance, une séparation ou un décès. Dans une famille recomposée, une clause qui précise l’identité des bénéficiaires et la répartition du capital évite les ambiguïtés.
Frais et rendement : comment juger l’offre ?
Un taux de rendement ne suffit pas à évaluer un contrat. Il faut aussi tenir compte de ce qui est prélevé à l’entrée, chaque année et lors des changements de supports.
- Frais sur versement : ils réduisent immédiatement la somme investie. Avec 4,5 % de frais, un versement de 1 500 € ne place que 1 432,50 € ; 67,50 € sont prélevés à l’entrée.
- Frais de gestion : ils diminuent chaque année la valeur de l’épargne. Un taux de 1 % sur 10 000 € représente environ 100 € sur un an, avant prise en compte des variations de valeur et des modalités de calcul.
- Frais d’arbitrage : ils peuvent s’ajouter lorsque vous déplacez votre épargne entre supports.
- Frais propres aux supports : certains fonds supportent leurs propres coûts, en plus de ceux du contrat.
Les taux de 4,5 % sur les versements et de 1 % par an sur les unités de compte ne valent pas pour tous les contrats Abeille : ils servent ici d’exemples de calcul. Appliquez la même méthode aux frais inscrits dans chaque proposition pour comparer deux contrats.
Quel rendement attendre du fonds en euros ?
Un rendement de 2,30 % en 2025 est cité pour un fonds en euros. Il ne s’applique pas forcément à tous les contrats Abeille et ne permet pas de déduire la performance future.
Pour comparer deux fonds, regardez le rendement annoncé pour la même année, son caractère net ou non de frais de gestion et les éventuelles conditions d’accès. Une offre peut notamment imposer une part d’investissement en unités de compte pour bénéficier d’un taux ou d’une majoration : le rendement affiché s’accompagne alors d’un risque à apprécier sur l’ensemble du placement.
Ce contrat convient-il à votre profil ?
| Votre objectif | Approche possible | Critère décisif |
|---|---|---|
| Préserver une épargne pour un projet proche | Privilégier la sécurité et conserver une réserve disponible hors assurance-vie. | Garantie du fonds en euros et frais d’entrée. |
| Investir sur une longue durée | Associer éventuellement fonds en euros et unités de compte. | Capacité à supporter une baisse et coût total des supports. |
| Préparer une transmission | Soigner la clause bénéficiaire et tenir compte de l’âge aux versements. | Cohérence avec la situation familiale et les autres contrats. |
Avant de signer, comparez une proposition Abeille à une autre offre sur une base identique : même somme versée, même durée envisagée, même niveau de risque et mêmes services. Un accompagnement de proximité peut justifier une partie du coût pour certains épargnants ; il ne rend pas les frais sans effet sur le capital.
- Abeille assurance vie : fonctionnement, frais et fiscalité - 13 novembre 2026
- Assurance entreprise obligatoire : lesquelles souscrire selon votre activité, vos véhicules, vos locaux et vos salariés - 12 novembre 2026
- Comment prendre une assurance entreprise avec Loop ? - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Prelys Courtage : plus de 5 000 avis Google, 4,9/5, et ce qu’il faut vérifier avant de choisir
 Blessure, perte de licence, revenus : ce que couvre une assurance pour sportif professionnel
 Audit assurance : optimiser vos garanties sans alourdir vos coûts
 Le démembrement d’une assurance vie protège le conjoint sans écarter les enfants