
Abattement assurance vie et succession : montants et calcul
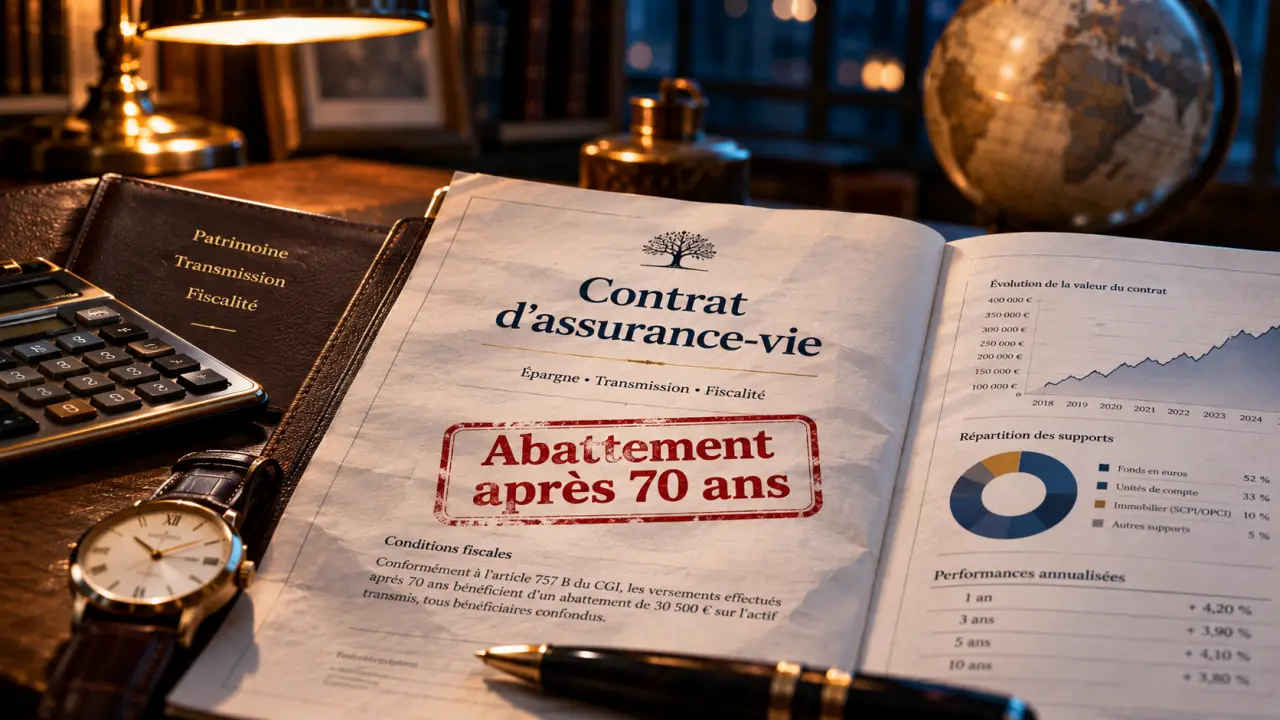
Au décès de l’assuré, l’abattement applicable à l’assurance vie dépend notamment de son âge au moment des versements. Pour les primes versées avant 70 ans, chaque bénéficiaire dispose en principe d’un abattement sur les capitaux reçus. Pour les primes versées à partir de 70 ans, un abattement global s’applique en principe aux primes des contrats concernés. Il est partagé entre les bénéficiaires non exonérés. Les gains liés à ces versements sont exonérés de droits de succession.
Ces deux régimes peuvent se cumuler sur un même contrat si vous avez effectué des versements avant et après vos 70 ans. Le conjoint marié et le partenaire de Pacs bénéficiaires sont, quant à eux, exonérés de taxation au décès.
Quel abattement s’applique à votre assurance vie au décès ?
Le critère décisif est généralement l’âge de l’assuré à chaque versement, et non son âge au décès. Un contrat ouvert avant 70 ans peut donc relever des deux régimes si des primes y sont versées après cet anniversaire.
Testez vos connaissances sur l’abattement en assurance vie
Répondez aux 7 questions, puis validez pour découvrir votre score et les réponses correctes.
Ce questionnaire présente des règles générales ; les conditions applicables peuvent dépendre de la situation et de la date des versements.
La date de souscription du contrat et celle des versements comptent aussi. Certains contrats anciens ou certaines primes anciennes bénéficient de règles particulières, parfois plus favorables. Les explications et les exemples ci-dessous présentent les régimes généraux : ils ne s’appliquent pas nécessairement à toutes les sommes figurant sur un contrat ancien.
| Point de comparaison | Versements avant 70 ans | Versements à partir de 70 ans |
|---|---|---|
| Somme examinée | Capital transmis, gains compris | Primes versées ; gains exonérés de droits de succession |
| Abattement | 152 500 € par bénéficiaire | 30 500 € à partager entre les bénéficiaires concernés |
| Au-delà de l’abattement | Prélèvement de 20 %, puis de 31,25 % au-delà du seuil prévu | Droits de succession selon le lien de parenté et les abattements successoraux disponibles |
| Plusieurs contrats | Un seul abattement par bénéficiaire pour les contrats concernés d’un même assuré | Un seul abattement global pour les contrats concernés d’un même assuré |
Versements avant 70 ans : un abattement par bénéficiaire
Pour les versements effectués avant 70 ans, l’abattement porte sur la part reçue par chaque bénéficiaire. Cette part comprend les primes et les gains qui leur sont associés.
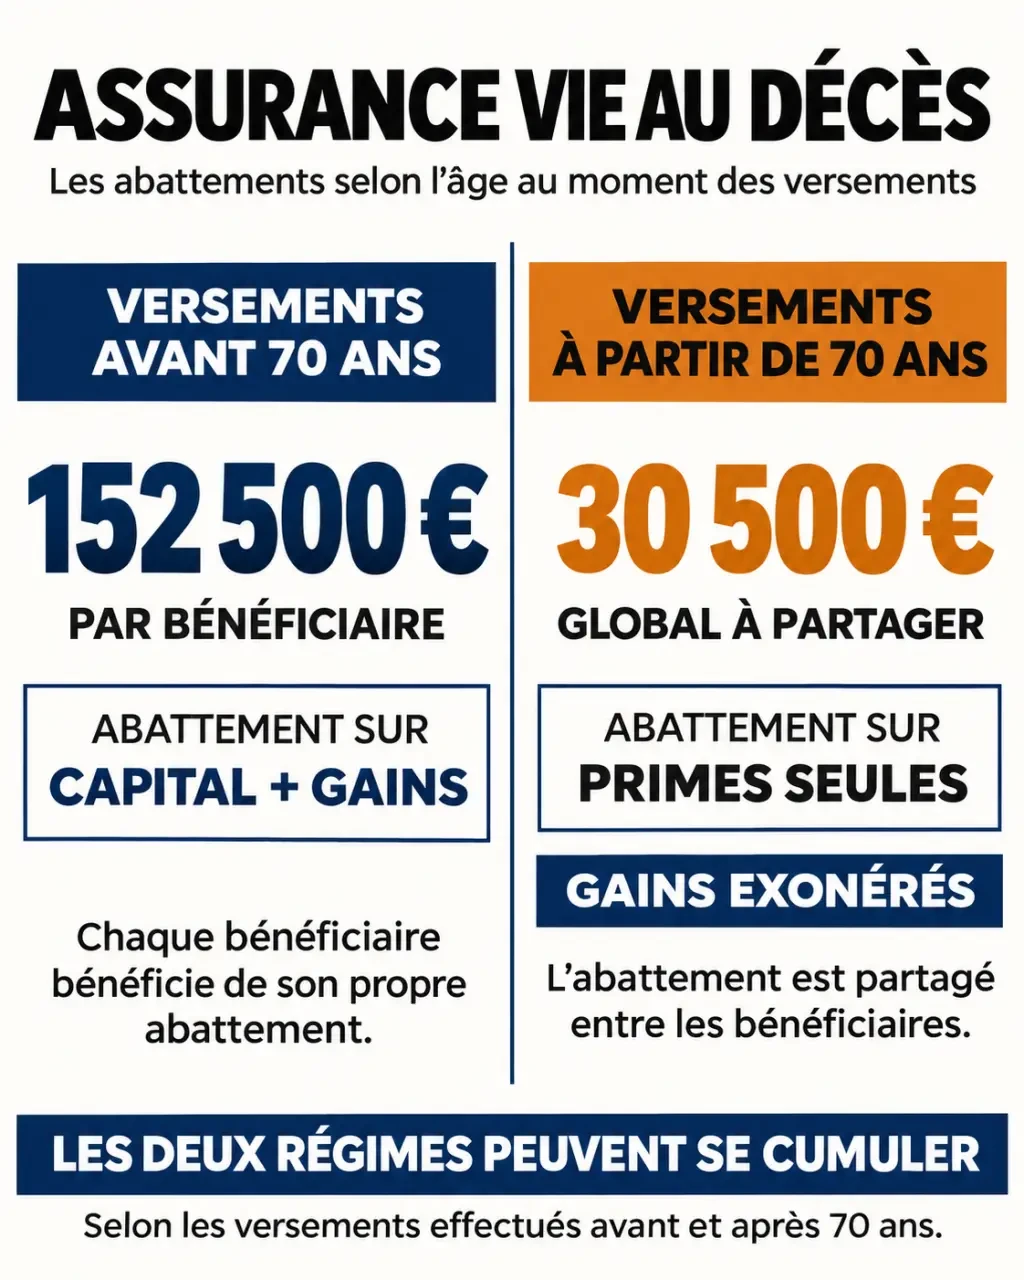
Après cet abattement, le prélèvement est de 20 % sur les premiers 700 000 € taxables, puis de 31,25 % sur la fraction supérieure. Le calcul s’effectue pour chaque bénéficiaire, en tenant compte des capitaux concernés reçus au titre des contrats du même assuré.
Exemple avec deux enfants
Vous avez versé toutes vos primes avant 70 ans. Au décès, votre contrat transmet 300 000 € à vos deux enfants, à parts égales. Chacun reçoit 150 000 €. Cette somme reste sous son abattement personnel : aucun prélèvement ne s’applique à ce titre.
Si un seul enfant reçoit 200 000 €, la somme taxable après abattement atteint 47 500 €. Au premier taux de prélèvement, le montant dû représente 9 500 €. L’enfant reçoit donc 190 500 € après ce prélèvement.
Plusieurs contrats ne multiplient pas l’abattement
Un même bénéficiaire peut recevoir des capitaux issus de plusieurs contrats souscrits par la même personne. Pour les versements avant 70 ans soumis à ce régime, il ne dispose pas d’un abattement sur chacun : celui-ci s’applique une seule fois à l’ensemble des capitaux concernés.
En revanche, si plusieurs bénéficiaires sont désignés, chacun dispose en principe de son propre abattement. La répartition indiquée dans la clause bénéficiaire a donc un effet direct sur le montant transmis après taxation.
Versements à partir de 70 ans : un abattement à partager
Pour les primes versées à partir de 70 ans, la logique change. L’abattement est commun aux bénéficiaires concernés et s’applique aux primes, tous contrats concernés confondus. Il ne se renouvelle ni pour chaque personne ni pour chaque contrat.
La fraction des primes qui dépasse cet abattement entre dans le calcul des droits de succession dus par les bénéficiaires. Le montant dépend notamment de leur lien avec le défunt et des abattements successoraux dont ils disposent encore. Les gains produits par les primes versées à partir de 70 ans ne sont pas soumis à ces droits.
Exemple avec un bénéficiaire
Après vos 70 ans, vous versez 50 000 € sur un contrat. Au décès, cette somme et ses gains représentent 60 000 €, transmis à votre enfant. Si aucun autre versement après 70 ans ne doit être pris en compte, l’abattement réduit les primes soumises aux droits à 19 500 €. Les 10 000 € de gains sont exonérés de droits de succession.
Les 19 500 € ne sont pas nécessairement taxés : ils s’ajoutent aux autres biens et droits à prendre en compte pour déterminer les droits de succession de l’enfant. Son abattement successoral disponible peut réduire ou annuler la somme taxable.
Comment partager l’abattement entre plusieurs bénéficiaires ?
Lorsque plusieurs personnes reçoivent des capitaux correspondant à des primes versées après 70 ans, l’abattement se répartit entre les bénéficiaires concernés, au prorata de leur part dans ces primes. Les bénéficiaires exonérés de droits de succession, comme le conjoint, ne sont pas retenus pour cette répartition.
Par exemple, deux enfants reçoivent chacun la moitié de primes totalisant 50 000 €. En l’absence d’autres bénéficiaires concernés et d’autres primes après 70 ans, chacun bénéficie de 15 250 € d’abattement sur sa part de 25 000 €. Il reste donc 9 750 € de primes à intégrer au calcul de ses droits de succession, avant application de ses abattements successoraux disponibles.
Peut-on cumuler les deux abattements ?
Oui. Les versements avant 70 ans et ceux effectués à partir de cet âge suivent chacun leur régime. Un même bénéficiaire peut profiter de l’abattement personnel sur les capitaux correspondant aux premiers et d’une part de l’abattement global sur les primes correspondant aux seconds.
Prenons un enfant qui reçoit 120 000 € issus de versements avant 70 ans, puis 40 000 € de primes versées après 70 ans, auxquelles s’ajoutent 5 000 € de gains. S’il est le seul bénéficiaire concerné, les 120 000 € restent sous son abattement personnel. Sur les primes tardives, 9 500 € restent à prendre en compte pour les droits de succession après l’abattement global. Les 5 000 € de gains sont exonérés de ces droits.
Conservez les relevés permettant d’identifier les dates et les montants versés : ils facilitent le calcul au décès.
Conjoint, enfants, tiers : qui paie quoi ?
Conjoint marié ou partenaire de Pacs
Le conjoint survivant et le partenaire de Pacs sont exonérés de taxation sur les capitaux d’assurance vie reçus au décès. Ils n’ont donc pas besoin d’utiliser l’abattement personnel pour obtenir cette exonération.
Enfant ou autre bénéficiaire
Pour les versements avant 70 ans soumis au régime général, le prélèvement après l’abattement ne dépend pas du lien de parenté. Un enfant et une personne sans lien familial bénéficient chacun de leur abattement personnel et des mêmes taux de prélèvement.
Pour les primes versées à partir de 70 ans au-delà de l’abattement global, le lien de parenté devient important : il détermine les règles de droits de succession applicables. La part des autres biens recueillis dans la succession compte également, car elle peut utiliser une partie des abattements successoraux du bénéficiaire.
Comment organiser la transmission de votre contrat ?
- Repérez les dates de versement. Séparez les primes versées avant 70 ans de celles versées à partir de cet âge. Un même contrat peut contenir les deux.
- Listez tous vos contrats. Les abattements ne se renouvellent pas à chaque ouverture. Une vue d’ensemble évite de surestimer la somme exonérée.
- Relisez la clause bénéficiaire. Elle désigne les personnes qui recevront les capitaux et leur répartition. Une part trop concentrée sur un seul bénéficiaire peut laisser inutilisés les abattements d’autres personnes que vous souhaitiez également protéger.
- Prévoyez un bénéficiaire de remplacement. Une désignation adaptée permet d’indiquer à qui transmettre les capitaux si le premier bénéficiaire ne peut pas ou ne souhaite pas les recevoir.
- Gardez les justificatifs. Relevés et documents contractuels permettent de retrouver les primes, leurs dates et les bénéficiaires désignés.
Désigner plusieurs bénéficiaires peut réduire le prélèvement sur les versements avant 70 ans, puisque chacun dispose en principe de son propre abattement.
Questions fréquentes sur l’abattement en assurance vie
L’assurance vie entre-t-elle dans la succession ?
Les capitaux versés à un bénéficiaire désigné sont en principe transmis hors succession civile. Cela ne signifie pas qu’ils échappent toujours à l’impôt : les règles fiscales présentées ci-dessus restent applicables. Des situations particulières, notamment en présence de primes manifestement exagérées ou en l’absence de bénéficiaire, peuvent modifier le traitement civil.
Un versement après 70 ans est-il forcément moins intéressant ?
Non. L’abattement sur les primes est plus limité et commun aux bénéficiaires, mais les gains associés aux versements après 70 ans sont exonérés de droits de succession. L’intérêt dépend donc notamment de la durée de placement, des gains réalisés et de la fiscalité successorale du bénéficiaire.
Faut-il ouvrir un nouveau contrat après 70 ans ?
Ce n’est pas nécessaire pour bénéficier des règles applicables aux versements tardifs. Un contrat distinct peut toutefois faciliter le suivi des sommes versées avant et après 70 ans. Il ne crée pas un second abattement global.
- Spirica assurance vie : contrats, frais et rôle de l’assureur - 10 novembre 2026
- Abattement assurance vie et succession : montants et calcul - 9 novembre 2026
- Nantissement d’assurance vie : fonctionnement, coûts et risques - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Code des assurances : texte officiel, version commentée et lecture des articles
 Assurance professionnelle en entreprise individuelle : les garanties qui protègent votre activité après un sinistre
 Assurance entreprise sécurité : la RC Pro et l’attestation CNAPS à vérifier avant de démarrer
 Assurance accident de la vie Crédit Agricole : quelles conséquences après une chute sans responsable ?