
Assurance entreprise sécurité : la RC Pro et l’attestation CNAPS à vérifier avant de démarrer
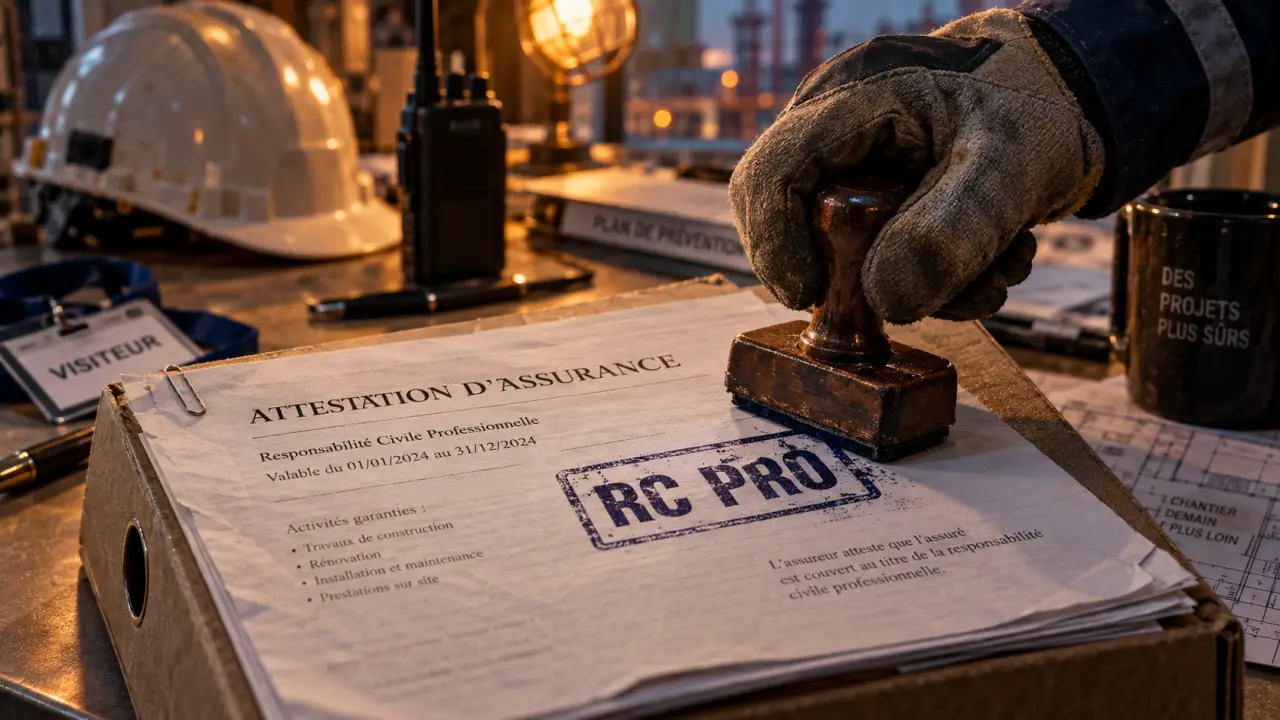
Dans la sécurité privée, une assurance adaptée protège votre entreprise en cas de réclamation et facilite vos démarches administratives. La responsabilité civile professionnelle doit correspondre aux missions réellement exercées, de la surveillance humaine à la levée de doute. L’attestation d’assurance peut aussi être demandée par le CNAPS, un client ou un donneur d’ordre avant le début d’une prestation.
La RC Pro, le socle d’une assurance entreprise sécurité
La responsabilité civile professionnelle, ou RC Pro, couvre les conséquences financières des dommages que votre entreprise, vos salariés ou vos sous-traitants peuvent causer à un tiers dans le cadre d’une mission. Pour les professionnels de la sécurité, le risque ne se limite pas à un accident matériel. Une consigne mal exécutée, une faute de surveillance ou une intervention contestée peuvent engager la responsabilité de la société.
Une assurance entreprise sécurité peut concerner le gardiennage, le contrôle d’accès, la surveillance humaine, les rondes, le filtrage, la sécurité incendie, la télésurveillance ou encore la vidéoprotection. Le contrat doit toutefois reprendre les activités réellement exercées. Une garantie prévue pour le gardiennage sur site ne couvre pas automatiquement l’installation d’alarmes, le transport de fonds ou la protection physique des personnes.
Pourquoi l’attestation compte autant que le contrat
L’attestation d’assurance matérialise l’existence de votre couverture. Elle peut être demandée lors de la création d’une entreprise, d’un renouvellement administratif, d’une candidature à un marché ou par un client avant le démarrage d’une prestation. Pour les activités réglementées, elle peut aussi être nécessaire à la constitution d’un dossier conforme aux exigences liées au CNAPS.
Demandez-la avant d’engager vos démarches. Vous pourrez ainsi vérifier que le nom de l’entreprise, les activités déclarées, la période de validité et les garanties mentionnées correspondent bien à votre situation. Une attestation qui omet une activité essentielle peut entraîner une demande complémentaire ou retarder votre dossier.
Les garanties à vérifier avant de signer
Le bon contrat ne se reconnaît pas seulement à sa cotisation. Il faut examiner son périmètre d’activité, ses plafonds d’indemnisation, ses franchises et ses exclusions. Une formule trop générale peut laisser un risque important hors garantie, même si elle porte la mention RC Pro.
| Garantie | Utilité pour une entreprise de sécurité | Point à contrôler |
|---|---|---|
| RC Pro | Couvre les dommages corporels, matériels et immatériels causés à des tiers. | Les plafonds, la franchise et les activités déclarées. |
| Défense pénale et recours | Aide à faire face à un litige ou à organiser votre défense. | Les conditions de déclenchement et les frais pris en charge. |
| Protection juridique | Accompagne les différends avec un client, un fournisseur ou un tiers selon le contrat. | Les domaines couverts et les seuils d’intervention. |
| Biens confiés | Peut répondre à la perte ou à la détérioration d’un bien placé sous surveillance. | Les limites spécifiques, souvent très encadrées. |
Des sinistres qui ne se résument pas au vol
Le vol sous surveillance est un cas connu, mais il n’est pas le seul. Un visiteur peut être blessé lors d’un filtrage, un véhicule peut être endommagé pendant une ronde, ou un client peut invoquer un manquement contractuel après une absence de levée de doute. Les dommages immatériels, comme une perte financière liée à une défaillance alléguée de la prestation, méritent une attention particulière. Ils peuvent être soumis à des plafonds distincts ou à des conditions spécifiques.
Le contrat doit suivre la réalité du terrain. Si les rondes sont complétées par des appels de télésurveillance, des contrôles d’accès ou la gestion de clés, chaque mission doit être examinée dans la déclaration d’activité. Cette cohérence entre les consignes, les équipements, les prestations facturées et le contrat réduit le risque de découvrir après un sinistre qu’une mission habituelle n’avait jamais été déclarée.
Activités couvertes : déclarer précisément plutôt que supposer
Une même entreprise peut exercer plusieurs métiers, mais leur regroupement sous un seul contrat doit être validé par l’assureur. La sécurité sur site et la télésurveillance peuvent parfois être couvertes ensemble. La réponse dépend notamment de l’assureur, des modalités d’intervention et du niveau de risque présenté. Demandez une confirmation écrite, surtout lors du lancement d’une nouvelle offre.
- Surveillance humaine et gardiennage : rondes, contrôle d’accès, accueil-sécurité, surveillance de sites industriels, de commerces ou de chantiers.
- Intervention sur alarme et levée de doute : cette activité doit être déclarée explicitement, compte tenu de l’intervention physique et des consignes d’urgence.
- Agent cynophile : la présence d’un chien, ses conditions d’emploi et la responsabilité liée à l’animal nécessitent une analyse dédiée.
- Télésurveillance et vidéoprotection : vérifiez les risques liés à la supervision à distance, aux alertes et aux données traitées.
- Installation d’alarmes ou de dispositifs techniques : cette activité peut relever de garanties différentes lorsqu’elle comporte des travaux ou une responsabilité d’installateur.
- Convoyage de fonds et protection rapprochée : ces missions présentent des risques spécifiques et ne doivent jamais être considérées comme incluses par défaut.
Les exclusions comptent autant que les garanties. Une activité non déclarée, un dépassement du cadre de la mission, le transport de valeurs, certains dommages aux biens confiés ou les conséquences d’un acte volontaire peuvent être exclus. Lisez les définitions contractuelles avec attention : des termes comme « surveillance », « intervention » ou « biens » peuvent avoir un sens plus restrictif que dans votre usage professionnel.
Prix : ce qui fait varier la cotisation d’une RC Pro sécurité
Il n’existe pas de tarif universel pour une assurance entreprise sécurité. Le prix dépend d’abord de l’activité exacte, puis du chiffre d’affaires, de l’effectif, des sites surveillés, des horaires, des antécédents de sinistres, des plafonds choisis et des options souscrites. Une entreprise qui assure des rondes de nuit avec levée de doute n’expose pas l’assureur au même risque qu’un prestataire de contrôle d’accès événementiel.
Le niveau de couverture fait aussi varier la cotisation. Une protection limitée à la RC Pro ne répond pas aux mêmes besoins qu’un contrat comprenant la défense pénale, la protection juridique, les biens confiés ou une garantie pour un local professionnel. Le devis doit donc être lu en fonction de vos missions, et non uniquement de son montant.
Comparer deux devis de façon utile
Ne comparez pas seulement le montant annuel. Placez côte à côte les franchises, les plafonds par sinistre et par année, les garanties incluses, les sous-limites applicables aux dommages immatériels et les exclusions. Vérifiez aussi si la protection juridique, la défense pénale, les biens confiés ou l’assurance d’un petit local professionnel sont comprises ou proposées en option.
Un devis moins cher peut devenir insuffisant dès le premier contrat client exigeant. À l’inverse, une couverture plus large n’a d’intérêt que si elle correspond à vos activités déclarées. Demandez une explication sur chaque différence entre les offres avant de choisir.
Obtenir une attestation exploitable sans perdre de temps
Pour accélérer la souscription, préparez une description précise de votre activité, votre forme juridique, votre chiffre d’affaires prévisionnel ou réalisé, vos effectifs et les garanties déjà détenues. Ajoutez les informations susceptibles de modifier le risque : présence d’agents cynophiles, interventions sur alarme, sites sensibles, sous-traitance, matériel technique ou stockage de clés.
- Listez toutes les prestations facturées aujourd’hui et celles prévues à court terme.
- Demandez que chaque activité soit reprise clairement dans la proposition et sur l’attestation si nécessaire.
- Contrôlez les plafonds exigés par vos clients ou vos marchés avant de valider le devis.
- Relisez les exclusions et les franchises avec un conseiller ou un courtier spécialisé.
- Conservez l’attestation, les conditions particulières et les échanges écrits dans votre dossier administratif.
Avant de transmettre l’attestation au CNAPS ou à un client, contrôlez sa date de validité et le libellé des activités couvertes. Si une demande complémentaire ou un refus d’agrément vous est adressé, transmettez le motif à votre interlocuteur d’assurance. Il pourra vérifier s’il faut préciser le libellé des activités, ajuster une garantie ou fournir un document complémentaire.
Une attestation rapide facilite les démarches. Une attestation cohérente avec votre activité réelle reste indispensable pour exercer avec une couverture adaptée et éviter un blocage administratif.

- Assurance entreprise sécurité : la RC Pro et l’attestation CNAPS à vérifier avant de démarrer - 28 septembre 2026
- Expert-comptable et création d’entreprise : intervenir avant les statuts évite des coûts inutiles - 27 septembre 2026
- Assurance-vie : rendement affiché ou gains réellement conservés ? Les frais à examiner - 26 septembre 2026
Articles qui pourraient vous intéresser :
 Devis assurance sapeur-pompier professionnel : garanties santé, prévoyance et plafonds à comparer
 Blessure, perte de licence, revenus : ce que couvre une assurance pour sportif professionnel
 Audit assurance : optimiser vos garanties sans alourdir vos coûts
 Le démembrement d’une assurance vie protège le conjoint sans écarter les enfants