
Investissement immobilier clé en main : les frais cachés qui peuvent réduire votre rendement
Un investissement immobilier clé en main permet de déléguer la recherche du bien, les travaux, l’ameublement et la mise en location à un interlocuteur unique. Cette simplicité a un coût, mais elle peut éviter des erreurs lorsque l’on investit à distance, manque de temps ou réalise son premier projet locatif. La bonne décision ne consiste donc pas à choisir l’offre la moins chère. Il faut comprendre ce qui est inclus, ce qui reste à votre charge et la façon dont la rentabilité est calculée.
Ce qu’un investissement clé en main doit réellement couvrir
Le principe repose sur une externalisation du parcours immobilier. Vous définissez votre objectif, le prestataire coordonne les étapes opérationnelles et vous validez les décisions importantes. Selon les acteurs, l’accompagnement peut être complet ou s’arrêter à la livraison d’un logement prêt à louer. Il faut donc distinguer une simple prestation de chasse et de travaux d’un véritable service de A à Z.
De la stratégie d’achat à la signature
Un accompagnement sérieux commence par l’étude de votre capacité d’emprunt, de votre apport, de votre horizon de détention et de votre niveau de risque acceptable. Le conseiller doit ensuite proposer une stratégie cohérente : investissement patrimonial dans une ville établie, recherche d’un équilibre entre sécurité et rendement, ou approche davantage orientée vers le rendement locatif.
La sélection du bien ne se limite pas à un calcul sur tableur. Elle comprend l’analyse de la ville, du quartier, de la rue, de la demande locative et du prix d’acquisition. La qualité de l’emplacement influence la vacance, la facilité de location et la revente. Elle mérite donc une vérification sur le terrain, surtout lorsque l’investisseur achète dans une autre ville.
Avant de recommander une offre, le professionnel doit aussi examiner les diagnostics, le DPE, le règlement de copropriété et les procès-verbaux d’assemblée générale. Ces documents peuvent révéler des travaux collectifs, des restrictions de location ou des charges susceptibles de modifier l’équilibre du projet. La négociation, le compromis de vente et la signature de l’acte authentique peuvent être accompagnés, mais l’acquéreur reste celui qui prend la décision finale et signe.
Travaux, ameublement et première location
Après l’achat, le périmètre peut comprendre le chiffrage, la consultation des artisans, le pilotage du chantier, l’agencement 2D ou 3D, le moodboard, les commandes de mobilier et l’installation. La rénovation peut aussi viser une amélioration du DPE et de l’attractivité du logement. Le prestataire peut ensuite préparer l’annonce, organiser les visites, sélectionner le locataire, établir le bail et réaliser l’état des lieux.
La gestion locative quotidienne est souvent proposée en option. Elle peut inclure l’encaissement des loyers, le suivi des demandes du locataire, la régularisation des charges et la gestion des incidents. Ne présumez jamais qu’elle est comprise. Un bien « prêt à louer » n’est pas automatiquement un bien « géré » après la remise des clés.
La rentabilité se juge sur le coût total, pas sur une promesse de rendement brut
Le rendement brut rapporte les loyers annuels au coût global du projet. Il donne une première indication, mais ne mesure ni les charges, ni la fiscalité, ni le financement. Pour comparer deux opportunités, demandez une projection distincte du prix du bien, des frais d’acquisition, des travaux, de l’ameublement, des honoraires, du crédit et de la trésorerie de sécurité.
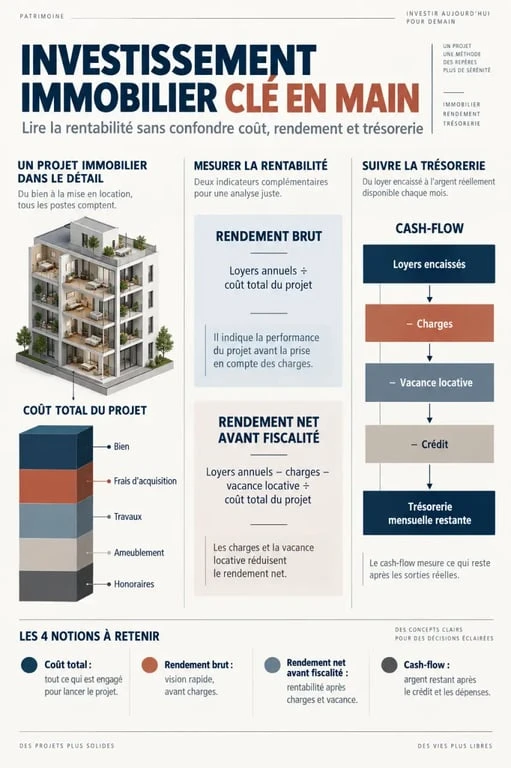
| Indicateur | Ce qu’il permet de vérifier | Point de vigilance |
|---|---|---|
| Rendement brut | Le rapport entre les loyers annuels et le coût total du projet | Il peut masquer les charges et la vacance locative |
| Rendement net | La performance après les charges non récupérables, la gestion et la fiscalité courante | Il dépend des hypothèses retenues |
| Cash-flow | Le solde mensuel après le crédit et les dépenses liées au bien | Il doit intégrer les périodes sans locataire et les imprévus |
Un rendement élevé ne compense pas un emplacement fragile. Une petite surface bien placée, proche des transports, des pôles d’emploi ou des établissements d’enseignement, peut offrir une demande plus régulière qu’un logement théoriquement très rentable dans un secteur peu liquide. La tension locative, la facilité de revente et le profil des locataires potentiels comptent autant que le loyer affiché.
Chaque décision prise avant l’achat peut avoir une incidence sur les revenus futurs. Une mauvaise lecture des procès-verbaux d’assemblée générale peut entraîner un appel de fonds. Un plan d’aménagement peu fonctionnel peut rallonger la vacance. Un mobilier mal dimensionné peut nuire aux photos de l’annonce et à l’attractivité du logement.
L’analyse la plus utile ne fige donc pas un pourcentage. Elle teste la solidité du projet lorsque les délais s’allongent, qu’un devis augmente ou qu’un loyer doit être ajusté. Ces hypothèses permettent de vérifier si le financement reste supportable et si la trésorerie prévue suffit à absorber les écarts.
Honoraires, marges et exclusions : les questions à poser avant de signer
Les modèles tarifaires varient fortement. Certains opérateurs facturent un pourcentage du prix net vendeur, d’autres appliquent un forfait ou combinent des honoraires d’accompagnement avec des prestations techniques. À titre d’exemple, une offre peut annoncer 8 % du montant net vendeur, avec un minimum de 9 900 € TTC. Ce montant n’a de sens que si le périmètre de la mission est détaillé.
Déclarer les revenus d’une location meublée : Consultez les règles officielles d’imposition et de déclaration des revenus locatifs en tant que loueur en meublé non professionnel (LMNP).
Identifier les coûts visibles et ceux qui s’ajoutent au projet
Demandez un budget prévisionnel poste par poste. Les frais de notaire, le courtage, l’assurance emprunteur, les travaux, les meubles, les frais de copropriété, la taxe foncière et la gestion locative ne doivent pas être noyés dans une ligne globale. Vérifiez aussi les frais de mise en location, les frais de dossier et les éventuelles commissions liées à la revente d’équipements.
Le sujet des marges mérite une réponse précise. Certains prestataires annoncent 0 € de marge sur les travaux, l’ameublement ou la première mise en location. D’autres rémunèrent une partie de leur intervention par les entreprises ou les fournisseurs. Aucun modèle n’est mauvais par nature, à condition qu’il soit explicite. Demandez qui choisit les artisans, si plusieurs devis sont comparés, qui achète le mobilier et si vous recevez les factures.
Ce qui peut rester hors prestation
Un accompagnement clé en main ne garantit ni l’obtention du crédit, ni l’absence de travaux supplémentaires, ni la continuité des loyers. La fiscalité doit aussi faire l’objet d’une validation dédiée. En location meublée, le statut LMNP au régime réel peut permettre de déduire certaines charges et certains amortissements, mais son intérêt dépend de votre situation et de votre montage.
Un prestataire immobilier peut orienter la réflexion et présenter les options envisageables. Le conseil fiscal personnalisé relève toutefois d’un professionnel compétent sur ce sujet. Cette distinction doit apparaître clairement dans les échanges et dans le contrat, au même titre que les éventuelles limites de responsabilité en cas de dépassement de budget ou de retard.
Choisir un partenaire capable de sécuriser le projet sur le terrain
Le bon interlocuteur ne vend pas seulement un rendement cible. Il explique ses critères éliminatoires, son implantation locale et sa façon de gérer les aléas. Pour un investisseur novice, un expatrié ou une personne qui achète dans une autre ville, cette capacité d’exécution peut compter davantage qu’une promesse de délai trop optimiste.
- Demandez des réalisations comparables à votre budget, à votre typologie de bien et à votre stratégie locative.
- Vérifiez les intervenants identifiés : chasseur, chargé de projet, maître d’œuvre, gestionnaire locatif et partenaires travaux.
- Analysez la méthode de sélection : étude du quartier, de la copropriété, du DPE, de la demande locative et de la cohérence du prix.
- Comparez les devis sur un même périmètre, pas uniquement le taux d’honoraires annoncé.
- Clarifiez le suivi après livraison : interlocuteur, gestion des réserves et passage éventuel à la gestion locative.
Un investissement immobilier clé en main est pertinent si vous acceptez de déléguer l’opérationnel sans déléguer votre vigilance. Gardez la main sur le budget global, les hypothèses de loyers, la stratégie fiscale et les documents contractuels.
La prestation la plus rassurante est celle qui rend les arbitrages lisibles, formalise les exclusions et explique pourquoi le bien sélectionné correspond à votre projet. Avant de signer, vérifiez donc le coût total, le niveau de délégation réel et les conditions du suivi après la livraison. C’est sur ces points, plus que sur un rendement annoncé, que se mesure la qualité de l’accompagnement.

- Investissement immobilier clé en main : les frais cachés qui peuvent réduire votre rendement - 25 septembre 2026
- Le démembrement d’une assurance vie protège le conjoint sans écarter les enfants - 24 septembre 2026
- Domiciliation d’entreprise : 3 risques juridiques et fiscaux pour votre siège social - 23 septembre 2026
Articles qui pourraient vous intéresser :
 Gestion comptable des établissements sociaux : trouver l’équilibre entre budget, terrain et conformité
 TCO, sécurité, conformité : la gestion d’un parc automobile en entreprise sans angle mort
 Suppression du commissaire aux comptes : formalités, pièces RCS et coûts à prévoir
 La gestion du matériel en entreprise réduit les achats inutiles grâce à un suivi précis