
Assurance vie pour un enfant : choisissez qui contrôle le capital et quand il devient disponible
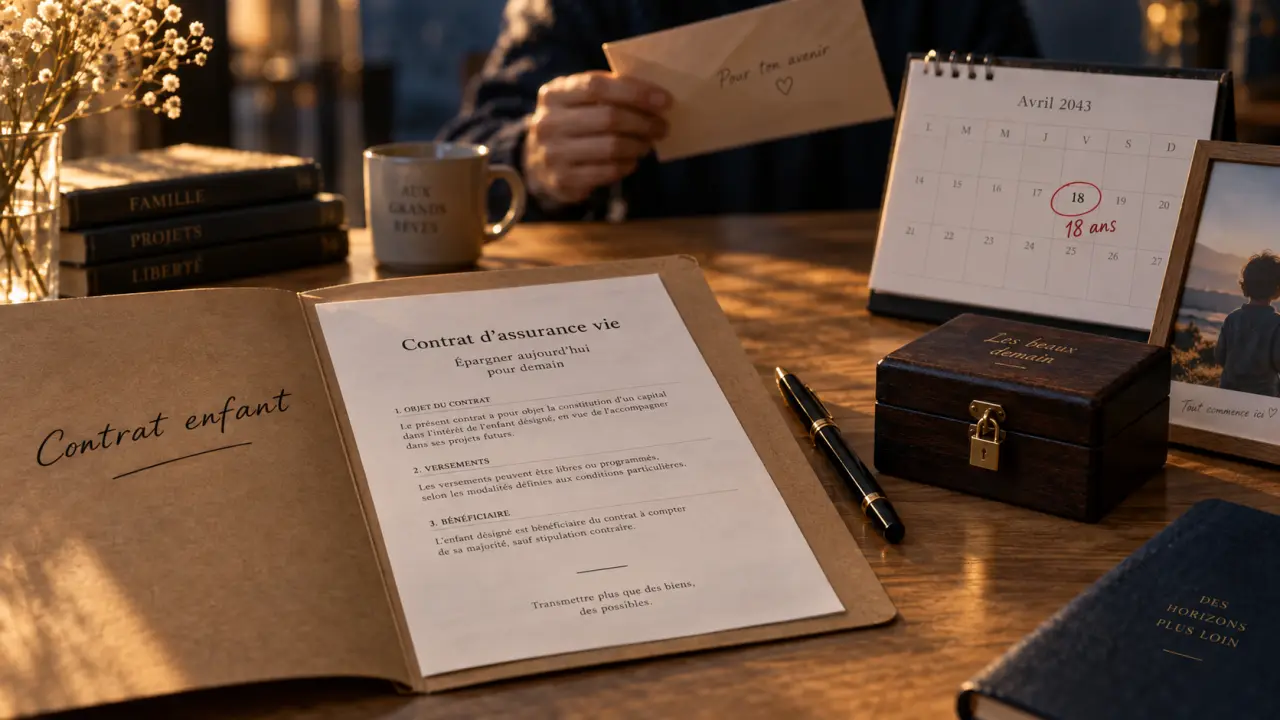
Une assurance vie peut aider à constituer un capital pour un enfant, financer ses études ou lui transmettre une somme dans un cadre souple. Mais le titulaire du contrat, l’origine des versements et la disponibilité de l’argent à la majorité changent le résultat. Avant de verser, il faut donc décider qui gardera la main sur l’épargne et à quel moment l’enfant pourra réellement disposer des fonds.
Deux façons d’utiliser une assurance vie pour un enfant
L’expression « assurance vie enfant » recouvre deux montages distincts. Ils peuvent répondre au même objectif d’épargne, mais n’offrent ni le même niveau de contrôle ni les mêmes conséquences au moment de la transmission.
Quiz : assurance vie et épargne pour un enfant
Testez vos connaissances sur les principales règles à distinguer. Une seule réponse est correcte par question.
Ouvrir un contrat au nom de l’enfant mineur
Un mineur peut détenir une assurance vie. Le contrat est alors ouvert à son nom et les parents exercent généralement les actes de gestion en qualité de représentants légaux. Les versements peuvent venir des parents, des grands-parents ou d’autres proches, à condition de pouvoir justifier leur origine et, lorsqu’il s’agit d’un don, de respecter les règles applicables aux donations.
Ce choix rend l’objectif clair : l’épargne appartient à l’enfant. En contrepartie, il devient pleinement titulaire du contrat à sa majorité. Il peut conserver son placement, effectuer un rachat ou demander sa clôture. Une somme prévue pour des études ou un premier logement peut donc être utilisée autrement.
Garder son propre contrat et désigner l’enfant bénéficiaire
Un parent peut aussi conserver une assurance vie à son nom et désigner son enfant comme bénéficiaire en cas de décès. Il garde alors la maîtrise des versements, des arbitrages et des retraits pendant toute sa vie. Le capital est transmis à l’enfant au décès de l’assuré, selon la clause bénéficiaire rédigée dans le contrat.
Cette formule répond davantage à un objectif de transmission qu’à la constitution d’une cagnotte disponible à une date précise. Elle permet aussi de modifier la clause bénéficiaire tant que celle-ci n’a pas été acceptée dans des conditions limitant cette liberté. Il peut être pertinent de prévoir plusieurs rangs de bénéficiaires, par exemple l’enfant puis ses propres descendants, pour éviter une clause inadaptée en cas de décès prématuré.
Choisir le bon cadre selon l’âge et le projet
Le bon montage ne dépend pas seulement du montant épargné. Il dépend surtout de l’horizon : cadeau de naissance, études dans dix ans, apport immobilier ou protection en cas de décès d’un parent ne se préparent pas de la même manière.
Déclarer un don manuel ou une somme d’argent : Accédez au formulaire officiel et aux informations essentielles pour déclarer un don manuel ou un don d’argent.
| Objectif principal | Solution souvent adaptée | Point de vigilance |
|---|---|---|
| Constituer une épargne appartenant à l’enfant | Contrat ouvert à son nom | Disponibilité totale à 18 ans |
| Transmettre un capital au décès | Contrat du parent avec enfant bénéficiaire | Clause bénéficiaire à actualiser |
| Financer un projet à la majorité tout en encadrant l’usage | Contrat au nom de l’enfant avec donation organisée | Prévoir un dispositif de protection adapté |
Penser à la date où le capital sera utile
Les besoins d’un enfant évoluent avec le temps. Une dépense modeste pour des activités peut précéder, quelques années plus tard, une période plus coûteuse entre logement étudiant, mobilité, équipement et caution. Définir un horizon concret aide à choisir les supports du contrat. Une échéance proche appelle généralement davantage de prudence, tandis qu’un horizon lointain laisse plus de temps pour absorber les fluctuations éventuelles des unités de compte.
Il n’est pas nécessaire de placer toute l’épargne sur un seul support. Une répartition entre fonds en euros et unités de compte peut être envisagée selon le niveau de risque accepté, en gardant à l’esprit que le capital investi en unités de compte n’est pas garanti. À l’approche d’un projet connu, sécuriser progressivement une partie de l’épargne évite de dépendre d’un mauvais moment de marché.
Éviter que les fonds deviennent disponibles sans cadre à 18 ans
C’est le point le plus souvent sous-estimé. Sans précaution particulière, le jeune majeur peut exercer seul ses droits sur un contrat ouvert à son nom. Cette liberté est cohérente avec le fait qu’il est propriétaire des fonds, mais elle ne correspond pas toujours à l’intention du donateur.
Le pacte adjoint à une donation
Lorsqu’un proche verse une somme à un enfant, un pacte adjoint peut accompagner la donation. Ce document permet notamment de préciser les conditions d’utilisation des fonds ou de prévoir une indisponibilité temporaire, dans les limites prévues par le droit. Il peut ainsi protéger une épargne destinée à un projet important plutôt que de la laisser immédiatement mobilisable à la majorité.
Le pacte doit être préparé au moment de la donation et rester cohérent avec le contrat d’assurance vie. Une intention familiale exprimée oralement ne suffit pas. Pour les montants significatifs, une situation familiale complexe ou une volonté de blocage précise, l’intervention d’un notaire apporte une sécurité utile.
Ne pas confondre protection et contrôle permanent
Encadrer un capital ne signifie pas priver durablement l’enfant de son patrimoine. L’objectif est d’aligner la disponibilité de l’argent avec sa maturité et le projet financé. Un blocage jusqu’à un âge choisi peut avoir du sens pour une donation importante. Il serait souvent disproportionné pour une épargne modeste destinée à lui apprendre progressivement à gérer son budget.
Il est aussi préférable d’expliquer le dispositif au futur bénéficiaire. Une assurance vie peut servir de support d’éducation financière : présenter les versements réguliers, distinguer rendement et garantie, puis discuter de l’usage envisagé aide l’enfant à comprendre la valeur du capital reçu et la manière de l’utiliser.
Fiscalité, versements et documents : les vérifications essentielles
La fiscalité de l’assurance vie dépend notamment de la date et de l’âge des versements, de leur montant, de la qualité du souscripteur et de l’événement concerné, rachat ou décès. Elle ne se résume donc pas à une règle unique applicable à tous les contrats familiaux.
Si des grands-parents ou des parents alimentent un contrat au nom d’un enfant, il faut déterminer s’il s’agit d’un simple présent d’usage ou d’une donation. Le présent d’usage s’apprécie au regard des habitudes et des moyens du donateur. Une somme importante ou régulière peut relever d’une donation. La déclaration appropriée permet de dater l’opération et d’éviter des ambiguïtés ultérieures entre héritiers.
- Conservez la preuve des versements et de leur provenance.
- Identifiez clairement le donateur lorsque le contrat est alimenté pour l’enfant.
- Relisez la clause bénéficiaire après une naissance, une séparation, un mariage ou un décès.
- Vérifiez les frais sur versement, de gestion et d’arbitrage avant de choisir un contrat.
- Comparez les supports disponibles et leur niveau de risque, pas uniquement le rendement affiché.
Enfin, un contrat ancien peut devenir intéressant sur le plan fiscal. Son antériorité mérite d’être préservée, même si les versements restent modestes. Ouvrir tôt une assurance vie au nom d’un enfant peut donc être pertinent, à condition d’avoir tranché la question centrale : cette épargne doit-elle lui appartenir maintenant, lui être transmise plus tard ou financer un projet sous conditions ?

- Assurance vie pour un enfant : choisissez qui contrôle le capital et quand il devient disponible - 22 septembre 2026
- Assurance expatrié entreprise : protéger vos collaborateurs et sécuriser votre responsabilité juridique - 21 septembre 2026
- Déblocage de l’assurance vie : conditions, fiscalité et stratégies pour vos retraits - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Crédit fonctionnaire immobilier : avantage de statut, aides et dossier à sécuriser
 Retraite brute et nette : les prélèvements qui expliquent l’écart jusqu’au net imposable
 CARAC assurance vie : frais à 0 %, bonus 2026 et points de vigilance du contrat Carac Epargne Patrimoine
 SCPI, OPCI ou OPPCI : arbitrer entre rendement, liquidité et horizon