
Caution de crédit immobilier : coût, fonctionnement et alternatives
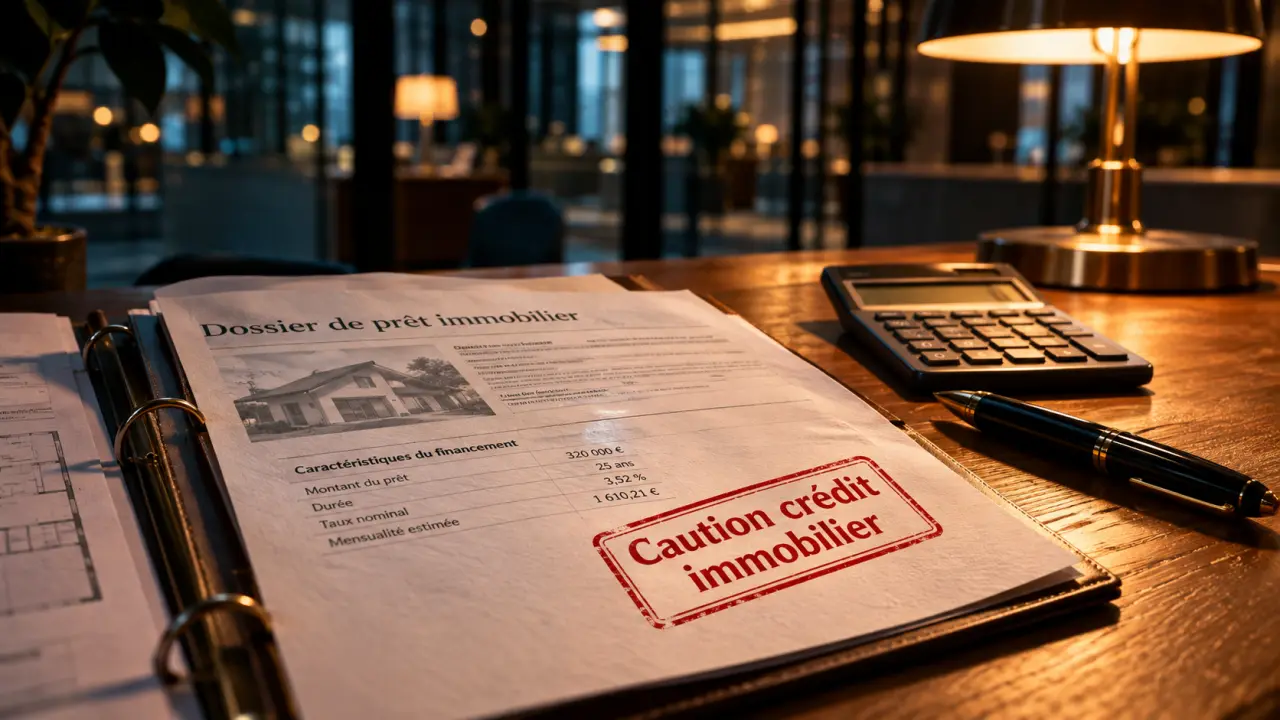
La caution de crédit immobilier est une garantie demandée par la banque pour se protéger si vous ne remboursez plus votre prêt. Un organisme, une mutuelle ou une personne physique s’engage à payer à votre place. Mais votre dette ne disparaît pas : le garant peut ensuite vous réclamer les sommes versées.
Son coût comprend souvent une commission et une contribution à un fonds de garantie. Une partie de cette contribution peut vous être rendue à la fin du prêt. La caution évite généralement les formalités d’une hypothèque, mais l’organisme doit accepter votre dossier, en plus de la banque.
Comment fonctionne la caution d’un prêt immobilier ?
Trois acteurs interviennent : vous empruntez, la banque vous prête les fonds et le garant s’engage auprès de la banque. On parle de sûreté personnelle, car la garantie repose sur l’engagement d’un tiers, et non directement sur un bien.
En pratique, la banque transmet votre demande à un organisme de cautionnement avec votre dossier de financement. L’organisme étudie votre capacité à rembourser et décide d’accepter ou non la garantie. Son accord s’ajoute à celui de la banque : obtenir l’un ne garantit pas automatiquement l’autre.
Le cautionnement mutuel repose sur un principe collectif : les emprunteurs contribuent à un fonds qui participe à la couverture des défauts de paiement.
La caution est-elle obligatoire ?
La banque demande généralement une garantie pour un crédit immobilier, mais celle-ci ne prend pas obligatoirement la forme d’une caution. Une hypothèque ou un nantissement peuvent aussi être envisagés si la banque les accepte. Vous ne pouvez donc pas imposer seul le type de garantie ni choisir librement n’importe quel organisme.
Qui peut se porter caution ?
- Un organisme de cautionnement : c’est une solution proposée par de nombreuses banques. Crédit Logement est un exemple d’organisme intervenant dans ce domaine.
- Une mutuelle : certaines solutions de cautionnement sont liées à l’appartenance à une profession ou à une mutuelle.
- Une personne physique : un proche peut s’engager pour l’emprunteur si la banque accepte cette garantie. Son engagement peut durer de nombreuses années et mettre son patrimoine en risque.
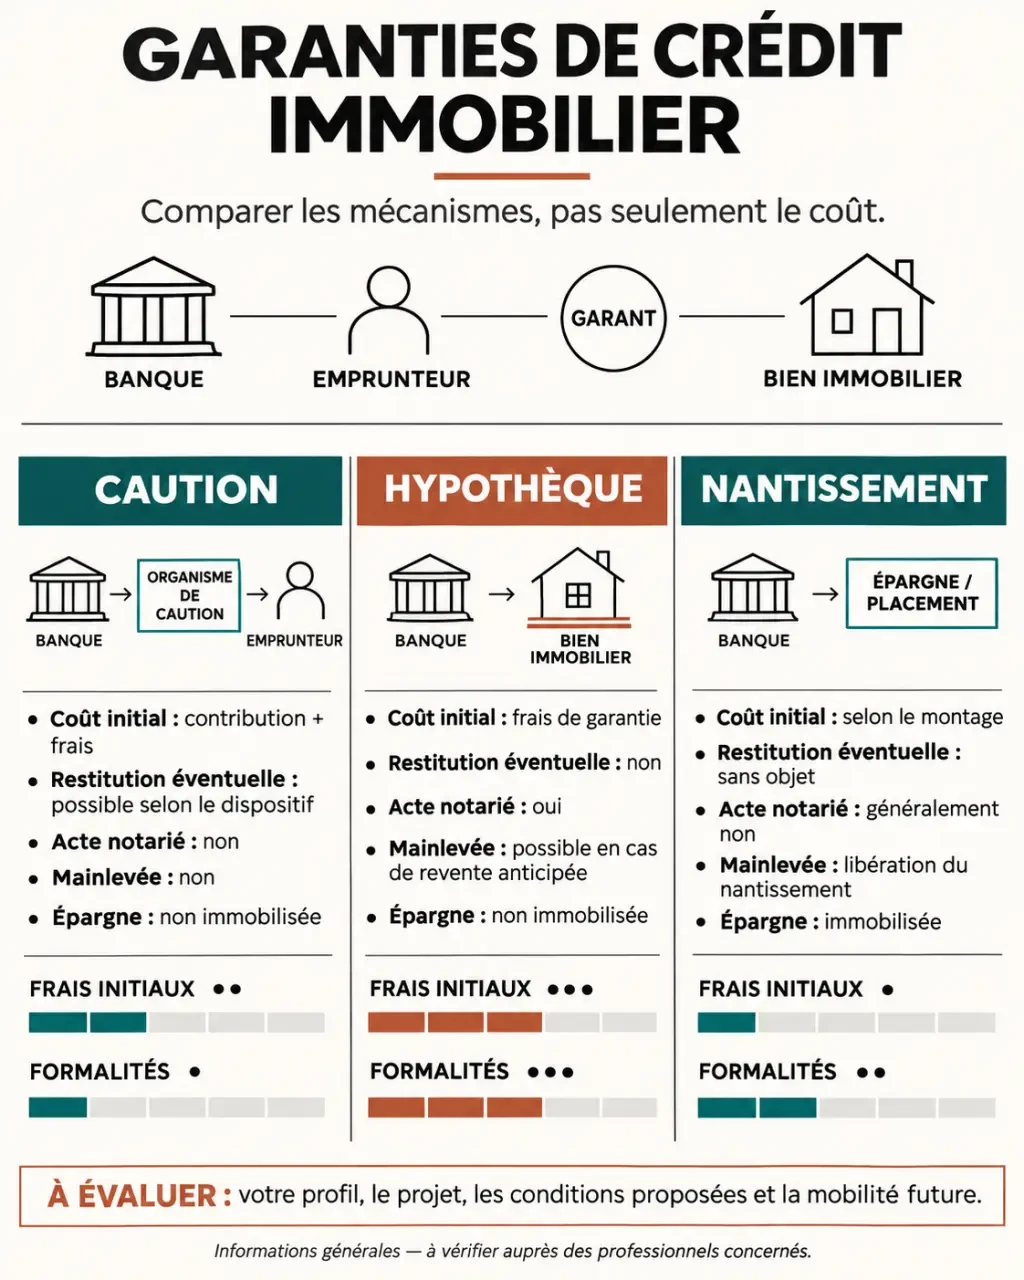
Avec une caution simple, le garant peut, sous certaines conditions, demander que le créancier poursuive d’abord l’emprunteur. Avec une caution solidaire, la banque peut réclamer le paiement à la caution sans devoir poursuivre d’abord l’emprunteur. Le montant et la durée de l’engagement figurent dans l’acte de cautionnement.
Quel est le prix d’une caution de crédit immobilier ?
Le prix varie notamment avec le montant emprunté et le barème de l’organisme. Il peut réunir deux éléments :
- une commission qui rémunère l’organisme et reste généralement acquise à celui-ci ;
- une contribution au fonds de garantie, dont une partie peut éventuellement être restituée à la fin du prêt.
À titre de repère, la commission se situe généralement entre 150 et 600 euros. La contribution au fonds peut représenter environ 0,8 % du capital emprunté. Ces montants ne constituent pas un tarif universel : certaines offres appliquent une autre méthode de calcul ou ne prévoient pas de restitution.
Exemple de calcul pour un emprunt de 200 000 euros
Avec une commission supposée de 400 euros et une contribution de 0,8 %, la contribution atteint 1 600 euros. Le coût initial de la caution est donc de 2 000 euros. Si 500 euros de contribution sont ensuite restitués, son coût net revient à 1 500 euros.
Pour comparer deux offres, distinguez toujours le montant à payer au départ et le coût net après restitution éventuelle. Le premier détermine la trésorerie nécessaire ; le second mesure le coût final, qui ne sera connu qu’une fois la restitution fixée.
Quand payer et peut-on récupérer de l’argent ?
Les frais sont généralement réglés au début du prêt, au moment de sa mise en place. Ils viennent s’ajouter aux autres frais de l’achat et sont souvent financés par votre apport. Un financement qui inclut les frais annexes peut toutefois être proposé.
À la fin du crédit, notamment après son remboursement, certains organismes restituent une fraction de la contribution au fonds. La commission, elle, n’est généralement pas remboursée. Un remboursement anticipé ne signifie pas automatiquement que toute la somme versée sera rendue.
Caution, hypothèque ou nantissement : que choisir ?
Ces garanties protègent la banque, mais elles ne portent pas sur les mêmes éléments.
| Garantie | Principe et formalités | Coût et fin du prêt |
|---|---|---|
| Caution | Un tiers garantit le remboursement. Pas d’acte authentique ni de frais de notaire pour cette garantie. | Commission et contribution éventuelle ; restitution partielle parfois possible. Pas de mainlevée d’hypothèque. |
| Hypothèque | Une sûreté réelle porte sur un bien immobilier. Elle implique un acte notarié et une inscription. | Frais liés à l’acte et à l’inscription. Une mainlevée payante peut être nécessaire avant l’extinction de l’inscription. |
| Nantissement | Un actif, par exemple une épargne, est affecté en garantie au profit de la banque. | Coût lié à l’acte de nantissement. L’actif nanti reste soumis aux restrictions prévues tant que la garantie subsiste. |
L’hypothèque légale spéciale du prêteur de deniers est une autre sûreté immobilière. Elle a remplacé le privilège de prêteur de deniers depuis le début de 2022.
La caution peut être intéressante si vous envisagez de revendre avant la fin du crédit : elle évite la mainlevée d’une hypothèque. Elle n’est cependant pas toujours la moins chère. Comparez les frais initiaux, la restitution éventuelle et le coût d’une sortie anticipée. Si vous disposez d’une épargne importante que vous acceptez d’immobiliser, le nantissement peut aussi entrer dans la comparaison.
Comment obtenir une caution et que faire en cas de refus ?
Le garant examine notamment vos revenus, leur stabilité, votre endettement et votre capacité à faire face aux mensualités. Un profil d’indépendant, d’investisseur ou de retraité n’est pas automatiquement exclu : l’appréciation porte sur l’ensemble du dossier.
Les pièces généralement réunies pour l’étude :
- justificatifs d’identité et de domicile ;
- documents établissant vos revenus et votre situation professionnelle ;
- relevés de compte et justificatifs de votre épargne et de votre apport ;
- tableaux de remboursement de vos crédits en cours ;
- documents relatifs au bien et au projet financé.
En cas de refus, vous pouvez modifier le financement : réduire le montant emprunté, augmenter l’apport ou solder un crédit existant peut améliorer la capacité de remboursement. Si le projet reste finançable, la banque peut aussi accepter une hypothèque ou une autre garantie. Une autre banque peut enfin étudier le projet avec ses propres partenaires de garantie.
Que se passe-t-il si vous ne payez plus vos mensualités ?
- La banque constate l’impayé et engage les démarches prévues pour obtenir le règlement.
- Si les conditions de la garantie sont réunies, elle peut faire intervenir la caution.
- Le garant paie les sommes couvertes à la banque, puis peut se retourner contre vous pour les récupérer.
Le garant peut rechercher une solution de remboursement avec vous et, si nécessaire, engager des démarches de recouvrement. Celles-ci peuvent aller jusqu’à des mesures sur vos biens dans les conditions prévues par la loi.
Dès les premières difficultés, contactez votre banque pour exposer la situation et rechercher un aménagement. Si un événement couvert par votre assurance emprunteur est en cause, déclarez-le également à l’assureur : sa prise en charge dépend des garanties souscrites et de leurs conditions.
Comment réduire le coût de la caution ?
La contribution au fonds étant calculée sur le capital emprunté, tout ce qui diminue la somme empruntée en réduit le montant. Plusieurs leviers existent :
- Augmenter l’apport pour emprunter moins.
- Comparer plusieurs banques : les organismes de garantie et leurs barèmes ne sont pas les mêmes d’un établissement à l’autre. Comparez le coût net après restitution, pas seulement la somme à payer au départ.
- Choisir une offre qui prévoit la restitution d’une partie de la contribution à la fin du prêt, ce qui abaisse le coût net.
- Mettre en balance une autre garantie : selon le montant emprunté, la durée prévue de détention du bien et votre épargne, une hypothèque ou un nantissement peut revenir moins cher.
- Négocier l’ensemble du financement : le coût de la garantie, le taux et les frais de dossier se comparent ensemble.
Caution et assurance emprunteur : quelle différence ?
L’assurance emprunteur couvre certains événements prévus au contrat, comme le décès ou l’invalidité. Si le sinistre est couvert, elle prend en charge tout ou partie du remboursement dans les limites de la garantie. La caution intervient, elle, comme garantie du remboursement envers la banque et peut ensuite exercer un recours contre l’emprunteur.
Les deux coexistent dans un même financement : payer une caution ne remplace pas l’assurance, et souscrire une assurance ne supprime pas nécessairement la garantie demandée par la banque.
Peut-on transférer la caution lors d’un rachat de crédit ?
Un transfert est parfois possible, mais il n’est pas automatique. Il dépend notamment de l’organisme, du nouveau financement et de l’accord des parties concernées. Si la garantie ne peut pas être conservée, le nouveau prêt devra disposer d’une garantie acceptée par la banque, avec des frais éventuels.
Pour mesurer l’intérêt du rachat, ajoutez donc les frais de nouvelle garantie au calcul, puis déduisez uniquement la restitution dont les conditions sont établies. Le taux du nouveau crédit ne suffit pas, à lui seul, à mesurer l’économie totale.
- Caution de crédit immobilier : coût, fonctionnement et alternatives - 15 novembre 2026
- Diversifier son patrimoine à l’international sans empiler les mêmes placements - 15 novembre 2026
- Assurance vie Banque Populaire : avis sur Horizéo 2 et ses frais - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Date du rapport du commissaire aux comptes : 15 jours avant l’AG et délais à verrouiller
 Du business plan à la transmission, un conseil en gestion d’entreprise dans le 45 pour chaque décision clé
 Transmission d’entreprise à Chazelles-sur-Lyon : choisir le bon mode, sécuriser la fiscalité, éviter les pièges
 Investissement immobilier clé en main : les frais cachés qui peuvent réduire votre rendement