
Assurance entreprise obligatoire : lesquelles souscrire selon votre activité, vos véhicules, vos locaux et vos salariés
Une assurance entreprise n’est pas obligatoire pour toutes les entreprises. Les contrats imposés dépendent de votre métier et de votre situation : activité réglementée, travaux de construction, véhicule professionnel ou salariés. Pour un local loué, le bail peut aussi imposer une couverture.
Microentrepreneur, entrepreneur individuel ou dirigeant de société : votre statut ne suffit pas à déterminer vos obligations. Une même activité peut imposer les mêmes garanties à un indépendant et à une société.
Quelles assurances peuvent être obligatoires pour votre entreprise ?
| Assurance | Entreprise concernée | Nature de l’obligation |
|---|---|---|
| Responsabilité civile professionnelle | Certaines professions réglementées | Légale ou prévue par les textes de la profession |
| Responsabilité civile décennale | Professionnels de la construction soumis à cette obligation | Légale, avant l’ouverture du chantier |
| Responsabilité civile automobile | Entreprise possédant ou louant un véhicule concerné | Légale pour les dommages causés aux tiers |
| Complémentaire santé collective | Employeur du secteur privé | Légale, avec des possibilités de dispense pour certains salariés |
| Assurance du local | Notamment l’entreprise locataire | Souvent imposée par le bail ; certaines situations relèvent d’une obligation légale |
| Multirisque professionnelle | Entreprise souhaitant protéger ses locaux, biens ou responsabilités | Pas d’obligation générale de souscrire ce contrat |
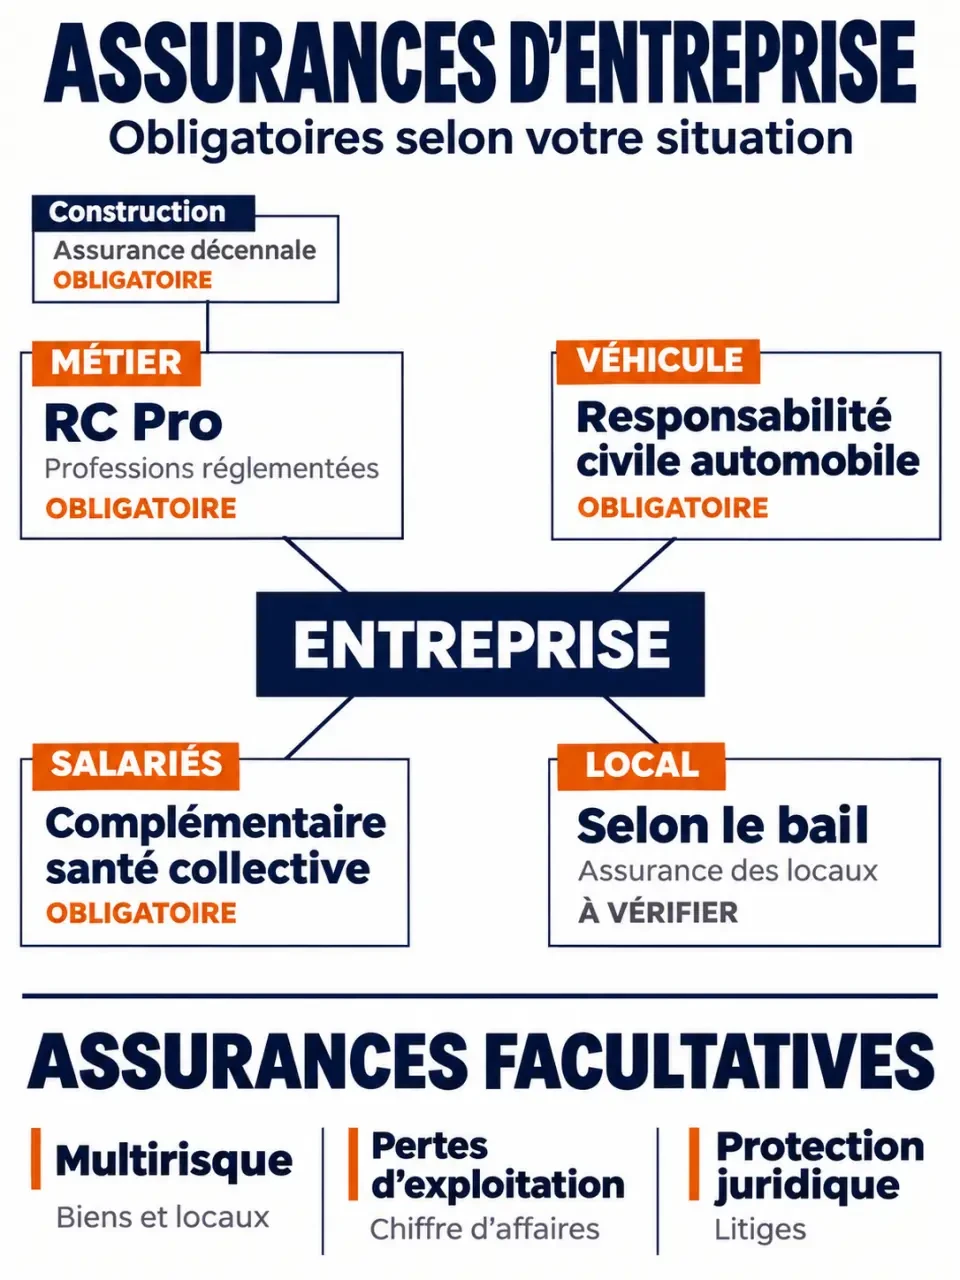
Une assurance peut être exigée par la loi sans que le nom commercial du contrat soit imposé. À l’inverse, un bail ou un client peut demander une attestation alors que la garantie n’est pas obligatoire pour toutes les entreprises.
Les obligations liées à votre métier
La RC professionnelle pour certaines activités réglementées
La responsabilité civile professionnelle, ou RC Pro, couvre les dommages causés à des tiers dans le cadre de votre activité, dans les limites du contrat. Il peut s’agir d’une blessure, d’un bien endommagé ou d’une perte financière provoquée par une erreur professionnelle.
BCT Automobile : comment saisir le bureau central de tarification : Les conditions de recevabilité et la marche à suivre pour obtenir une assurance auto obligatoire après un refus, via le Bureau Central de Tarification.
Elle est imposée à certaines professions réglementées, notamment dans les domaines de la santé, du droit ou de l’immobilier. Les garanties exigées ne sont pas identiques pour tous ces métiers : les textes propres à chaque profession déterminent le périmètre de l’obligation.
Pour une activité sans obligation spécifique, la RC Pro reste facultative. Elle peut toutefois éviter qu’une erreur de prestation ou un conseil contesté pèse directement sur la trésorerie de l’entreprise. Un client peut également l’exiger dans son contrat.
La décennale pour les travaux de construction concernés
Si vous exercez une activité de construction soumise à la responsabilité décennale, vous devez souscrire une assurance adaptée avant l’ouverture du chantier. Vous devez aussi remettre une attestation au maître d’ouvrage avant le début des travaux.
Cette assurance concerne les désordres relevant de la garantie décennale pendant dix ans après la réception des travaux. Elle ne remplace pas une RC Pro générale : les deux couvertures ne répondent pas aux mêmes risques.
La décennale du constructeur ne doit pas non plus être confondue avec l’assurance dommages-ouvrage. Cette dernière est souscrite par le maître d’ouvrage concerné par l’obligation ; elle vise à financer plus rapidement la réparation de certains désordres, sans attendre la recherche des responsabilités.
Véhicules, locaux et salariés : les autres situations à examiner
Véhicule professionnel : la responsabilité civile est obligatoire
Un véhicule concerné, possédé ou loué par l’entreprise, doit être assuré au minimum en responsabilité civile automobile. Cette garantie sert à indemniser les tiers victimes d’un accident impliquant le véhicule.
La formule minimale ne protège pas automatiquement le véhicule de l’entreprise contre tous les dommages. Vol, incendie et bris de glace peuvent nécessiter des garanties supplémentaires. Le contrat doit aussi correspondre à l’usage réel du véhicule et aux conducteurs autorisés.
Local loué ou détenu : une distinction importante
Pour un local professionnel loué, le bail impose fréquemment une assurance et peut préciser les risques à couvrir ainsi que l’attestation à fournir. L’assurance des risques liés à l’occupation ne signifie pas nécessairement que votre stock, votre matériel ou vos aménagements sont indemnisés : ces biens peuvent demander une garantie distincte.
Si votre entreprise est propriétaire de son local, il n’existe pas d’obligation générale d’assurer le bâtiment du seul fait de cette propriété. Une obligation particulière peut néanmoins s’appliquer, notamment en copropriété pour la responsabilité civile.
Salariés : complémentaire santé et prévoyance
Un employeur du secteur privé doit proposer une complémentaire santé collective à ses salariés et prendre en charge au moins 50 % de la cotisation. Le contrat doit respecter les garanties minimales applicables. Certains salariés peuvent demander une dispense d’adhésion lorsque leur situation le permet.
La prévoyance est différente de la mutuelle : elle peut couvrir des conséquences financières liées notamment au décès ou à l’incapacité. Une obligation existe pour les cadres, et une convention collective peut imposer d’autres garanties ou un financement plus favorable. Sans salarié, vous n’avez pas à mettre en place de complémentaire santé collective pour vous-même.
Quelles assurances sont facultatives mais utiles ?
Le bon choix dépend de ce que votre entreprise pourrait payer ou remplacer après un sinistre.
- La multirisque professionnelle peut réunir des garanties pour le local, le matériel, les stocks et certaines responsabilités. Son contenu varie d’un contrat à l’autre : elle ne comprend pas automatiquement toutes les assurances obligatoires de votre activité.
- La responsabilité civile exploitation vise certains dommages causés à des tiers pendant la vie courante de l’entreprise, par exemple une chute dans vos locaux. Elle se distingue de la RC Pro liée aux prestations, même si un contrat peut réunir les deux.
- Les pertes d’exploitation peuvent compenser une perte de marge brute après un sinistre garanti qui interrompt ou ralentit l’activité. La durée d’indemnisation et les événements déclencheurs comptent autant que le plafond.
- La protection juridique peut fournir des conseils, aider à résoudre un litige à l’amiable et prendre en charge certains frais, dans les limites prévues.
Exemple : un artisan locataire dispose d’un véhicule et réalise des travaux soumis à la décennale. Il doit combiner les couvertures exigées pour son chantier et son véhicule, puis répondre aux clauses de son bail. Une garantie des outils et des pertes d’exploitation peut compléter ce socle, sans être automatiquement comprise dans la décennale.
Combien coûte une assurance entreprise ?
À titre de repère, des tarifs relevés en janvier 2026 situaient une RC Pro seule entre 190 et 280 € par an, et une multirisque professionnelle entre 480 et 1 250 € par an. Ces fourchettes décrivent des offres observées, pas un tarif garanti pour votre entreprise. Elles ne permettent pas non plus de chiffrer une décennale, une flotte ou une mutuelle collective.
La cotisation dépend notamment du métier, du chiffre d’affaires, de la taille de l’entreprise, de la valeur des biens et des garanties choisies. Deux devis de même prix peuvent offrir des protections très différentes si l’un comporte une franchise élevée ou un plafond faible.
Comment choisir le bon contrat ?
- Listez vos obligations. Partez de votre activité, puis ajoutez les véhicules, salariés et locaux. Séparez les exigences légales de celles de votre bail ou de vos clients.
- Décrivez précisément votre activité. Indiquez les prestations réellement effectuées, les travaux concernés et les lieux d’intervention. Une activité absente du contrat peut ne pas être couverte.
- Chiffrez les biens et les conséquences d’un arrêt. Estimez le coût de remplacement du matériel et du stock, puis la durée pendant laquelle l’entreprise pourrait fonctionner sans chiffre d’affaires normal.
- Comparez les limites. Examinez les exclusions, les plafonds d’indemnisation, les franchises et, pour les pertes d’exploitation, la durée de couverture.
- Conservez les justificatifs. Demandez les attestations utiles et adaptez le contrat lorsque votre activité, vos locaux ou vos véhicules changent.
Quels risques sans assurance obligatoire ?
Le défaut d’une assurance imposée est sanctionné selon l’obligation concernée : faire circuler un véhicule non assuré constitue un délit, et l’absence d’assurance décennale pour des travaux soumis à cette obligation est une infraction pénale. Il peut aussi empêcher de satisfaire aux conditions d’exercice d’une profession ou aux exigences d’un chantier.
La conséquence financière peut être plus lourde encore : si votre responsabilité est engagée et qu’aucun contrat ne prend en charge le dommage, votre entreprise peut devoir indemniser elle-même la victime. Une assurance facultative absente ne crée pas, à elle seule, un défaut d’assurance légale ; elle laisse néanmoins les pertes correspondantes à votre charge.
Que faire si un assureur refuse votre demande ?
Pour certaines assurances légalement obligatoires, le Bureau central de tarification peut intervenir après un refus d’assurance. Il fixe alors la cotisation à laquelle l’assureur concerné doit garantir le risque obligatoire. Son intervention ne signifie pas que toutes les garanties facultatives demandées seront accordées.
Conservez votre demande, le refus et les documents relatifs au risque : c’est ce dossier que vous soumettez au Bureau central de tarification.
- Assurance entreprise obligatoire : lesquelles souscrire selon votre activité, vos véhicules, vos locaux et vos salariés - 12 novembre 2026
- Comment prendre une assurance entreprise avec Loop ? - 11 novembre 2026
- Spirica assurance vie : contrats, frais et rôle de l’assureur - 10 novembre 2026
Articles qui pourraient vous intéresser :
 RC pro, cyber, exclusions : ce que protège vraiment une assurance expert comptable
 Mutuelle santé intérimaire : 414 heures travaillées pour déclencher vos droits et votre couverture
 Transmission assurance vie : après 70 ans, la fiscalité change, pas la liberté de transmettre
 Augmentation de la CSG sur l’assurance vie : seuls les gains sont en jeu, pas votre capital