
Comment prendre une assurance entreprise avec Loop ?
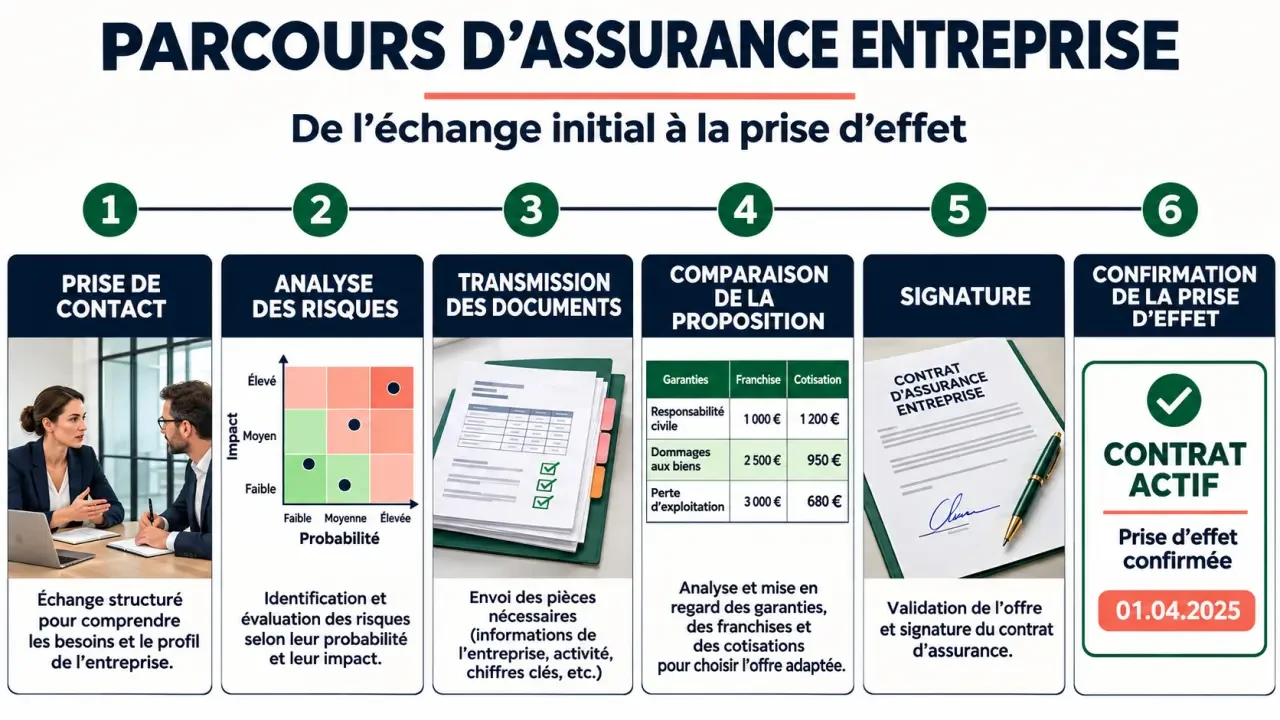
Pour prendre une assurance entreprise avec Loop, commencez par contacter le courtier depuis son site et présentez votre activité. Il analyse vos risques, construit une stratégie de couverture et négocie auprès d’assureurs. Vous étudiez ensuite la proposition avant de signer le contrat retenu.
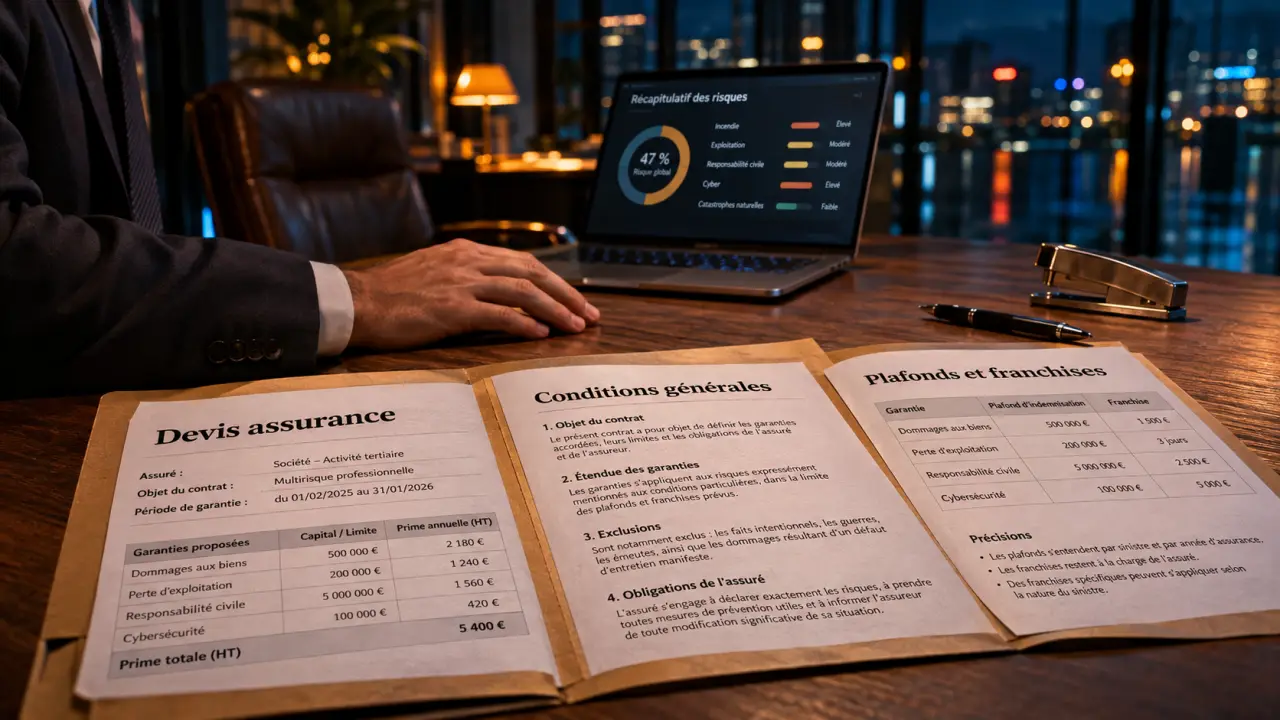
Préparez une description précise de votre entreprise, vos contrats existants et vos antécédents de sinistres. Le prix repose sur un devis personnalisé : une cotisation basse ne suffit pas à juger l’offre, car les plafonds, les franchises et les exclusions comptent aussi.
Loop : un courtier plutôt qu’un assureur direct
Loop intervient comme intermédiaire pour aider l’entreprise à identifier ses risques et à organiser sa couverture. Sa démarche associe diagnostic, recommandations, négociation avec les compagnies et gestion des programmes d’assurance.
La distinction est importante : le courtier accompagne le choix et le placement du contrat, tandis que l’assureur porte le risque prévu dans la police. Lisez donc à la fois la proposition commerciale et les conditions du contrat de l’assureur.
Cette approche peut intéresser une entreprise qui possède plusieurs activités, des locaux, des salariés ou des contrats épars. Pour une activité simple, comparez aussi avec une offre directe : un accompagnement plus poussé n’est pas forcément nécessaire si vos besoins sont limités.
Les étapes pour souscrire avec Loop
- Prenez contact. Présentez votre activité, votre effectif, votre localisation et la date à laquelle vous souhaitez être couvert. Précisez si vous cherchez un premier contrat ou le remplacement d’assurances existantes.
- Décrivez vos risques. Expliquez ce que vous vendez, à qui, et les conséquences possibles d’une erreur, d’un incident informatique ou d’un arrêt d’activité. Signalez également vos obligations contractuelles auprès de clients ou de bailleurs.
- Participez à l’analyse. Transmettez les informations utiles sur vos locaux, votre matériel, votre chiffre d’affaires et vos sinistres passés. L’objectif est de repérer les protections manquantes et les éventuels doublons.
- Étudiez la proposition. Loop peut élaborer une stratégie et négocier les conditions auprès des assureurs. Comparez la prime, mais aussi le périmètre couvert, les franchises, les plafonds et les exclusions.
- Formalisez la souscription. Une fois la proposition retenue, complétez les déclarations et signez les documents contractuels. Conservez les conditions particulières, les conditions générales et l’attestation lorsqu’elle est délivrée.
- Organisez la transition. Si vous remplacez un contrat, faites coïncider son terme et le début effectif de la nouvelle couverture. Évitez de résilier l’ancien avant d’avoir obtenu la confirmation écrite de la prise d’effet du nouveau.
Vérifiez l’immatriculation officielle d’un intermédiaire financier : Consultez le registre ORIAS pour vérifier qu’un intermédiaire en assurance, banque ou finance est officiellement autorisé.
Le devis n’est pas une attestation d’assurance. La protection commence à la date et aux conditions indiquées dans les documents contractuels, après acceptation du risque par l’assureur.
Quels documents préparer avant le premier échange ?
Pour accélérer l’étude, rassemblez les éléments suivants, selon votre activité et les garanties recherchées :
- Identification : extrait d’immatriculation, statuts et coordonnées de l’entreprise, si ces documents existent déjà.
- Activité : description des prestations ou produits, types de clients, pays d’intervention, effectif et recours éventuel à des sous-traitants.
- Finances : chiffre d’affaires réalisé ou prévisionnel, derniers comptes disponibles et estimation de son évolution.
- Biens : adresse et usage des locaux, valeur du matériel, des stocks et des équipements à assurer.
- Assurances en cours : contrats, attestations, échéances, cotisations et détail des garanties actuelles.
- Antécédents : historique des sinistres connus, avec leur nature, leur date et leur coût si vous le connaissez.
- Exigences de tiers : clauses d’assurance imposées par vos clients, votre bailleur ou vos partenaires.
Une entreprise récente peut présenter un prévisionnel et expliquer son absence d’historique. Cela ne garantit pas l’acceptation du dossier, mais permet à l’assureur d’étudier le risque.
Quelles garanties envisager pour votre activité ?
Les garanties ci-dessous répondent à des risques différents. Leur présence et leur étendue dépendent de la proposition retenue : elles ne sont pas automatiquement incluses dans un même contrat.
| Garantie | À quoi elle sert | Point à examiner |
|---|---|---|
| Responsabilité civile professionnelle | Couvre certains dommages causés à des tiers dans le cadre de l’activité. | Activités déclarées, dommages couverts et plafond d’indemnisation. |
| Dommages aux biens | Protège les locaux ou le matériel contre les événements prévus au contrat. | Valeur assurée, événements couverts et conditions d’indemnisation. |
| Perte d’exploitation | Peut compenser une perte de revenus après un événement garanti qui interrompt l’activité. | Événements déclencheurs, durée d’indemnisation et franchise. |
| Cyber-assurance | Peut prendre en charge certains frais ou pertes liés à un incident informatique. | Assistance disponible, exclusions et exigences de sécurité. |
| Protection juridique | Peut financer une aide et certains frais lors d’un litige couvert. | Types de litiges, plafonds de frais et délais prévus au contrat. |
Une assurance multirisque peut réunir plusieurs protections, mais son nom ne dit pas à lui seul ce qu’elle couvre. Par exemple, une garantie des biens ne compense pas nécessairement la baisse de chiffre d’affaires qui suit un sinistre : la perte d’exploitation doit être prévue et ses conditions remplies.
Certaines professions ou situations imposent des assurances particulières. Pour un professionnel du bâtiment réalisant des travaux concernés, la responsabilité décennale est notamment un sujet distinct de la RC professionnelle générale. Une entreprise qui utilise des véhicules doit également prévoir leur assurance.
Combien coûte une assurance entreprise avec Loop ?
Il n’y a pas de prix unique à retenir : la proposition est personnalisée après analyse. La cotisation dépend notamment de l’activité, du chiffre d’affaires, de la taille de l’entreprise, des biens à couvrir, des sinistres antérieurs et des garanties choisies.
La franchise influence aussi le prix. Il s’agit de la somme qui reste à votre charge lors d’un sinistre. Une franchise plus élevée peut réduire la cotisation, mais elle augmente l’effort financier de l’entreprise si un incident survient.
Comparez le coût annuel complet, y compris les frais éventuels, avec les garanties réellement obtenues. Le recours à un courtier ne permet pas d’affirmer que le contrat sera moins cher qu’une assurance prise en direct : seule une comparaison à couverture équivalente permet de le savoir.
Un exemple pour comparer deux devis
Une société de conseil reçoit deux propositions fictives de RC professionnelle. La première coûte 400 € par an, avec une franchise de 2 000 €. La seconde coûte 550 €, avec une franchise de 500 €. À garanties et plafonds identiques, la seconde coûte 150 € de plus chaque année, mais laisse 1 500 € de moins à payer sur un sinistre auquel ces franchises s’appliquent.
Ce calcul ne suffit pas si les exclusions ou les activités couvertes diffèrent. Une économie de prime peut perdre tout intérêt si la mission à l’origine du dommage n’entre pas dans le contrat.
Les cinq points à examiner avant de signer
- L’activité déclarée : elle doit correspondre aux missions réellement réalisées, y compris les nouvelles prestations envisagées.
- Les plafonds : regardez le montant maximal indemnisable et la manière dont il s’applique, par sinistre ou pour une période donnée.
- Les exclusions : repérez les situations et dommages que l’assureur ne prend pas en charge.
- Les franchises : comparez-les garantie par garantie ; elles peuvent être exprimées en montant ou en pourcentage.
- Les dates et formalités : identifiez la prise d’effet, l’échéance, les modalités de renouvellement et les démarches en cas de sinistre.
Regardez également les garanties déjà détenues. Deux contrats peuvent couvrir un même risque sans pour autant doubler l’indemnisation. À l’inverse, une activité absente de toutes les déclarations peut laisser un trou de couverture.
Délais, sinistre et évolution : les questions pratiques
Combien de temps faut-il pour être assuré ?
Le délai dépend de la disponibilité des pièces, de la complexité des risques et du temps nécessaire à l’assureur pour accepter le dossier. Tant que celui-ci n’a pas accepté le risque, vous n’êtes pas couvert : anticipez si vous avez une date de démarrage ou une échéance contractuelle proche.
Que faire en cas de sinistre ?
Déclarez l’événement le plus vite possible : le contrat fixe un délai de déclaration, et le dépasser peut, selon les cas, compromettre l’indemnisation. Conservez les preuves utiles : photos, échanges, factures, réclamation d’un tiers ou chronologie des faits. Le courtier peut accompagner les démarches, mais les garanties et l’indemnisation restent soumises aux conditions de la police.
Peut-on adapter sa couverture en cours d’année ?
Un changement d’activité, de chiffre d’affaires, de locaux ou de matériel peut justifier une modification du contrat. Signalez-le rapidement : l’assureur pourra proposer un ajustement des garanties ou de la prime, formalisé par un avenant. Une évolution ne devient pas automatiquement couverte parce qu’elle a été envisagée lors du premier échange.
- Comment prendre une assurance entreprise avec Loop ? - 11 novembre 2026
- Spirica assurance vie : contrats, frais et rôle de l’assureur - 10 novembre 2026
- Abattement assurance vie et succession : montants et calcul - 9 novembre 2026
Articles qui pourraient vous intéresser :
 RC pro, cyber, exclusions : ce que protège vraiment une assurance expert comptable
 Mutuelle santé intérimaire : 414 heures travaillées pour déclencher vos droits et votre couverture
 Transmission assurance vie : après 70 ans, la fiscalité change, pas la liberté de transmettre
 Augmentation de la CSG sur l’assurance vie : seuls les gains sont en jeu, pas votre capital