
Assurance crédit entreprise : une facture garantie n’est pas une trésorerie immédiate
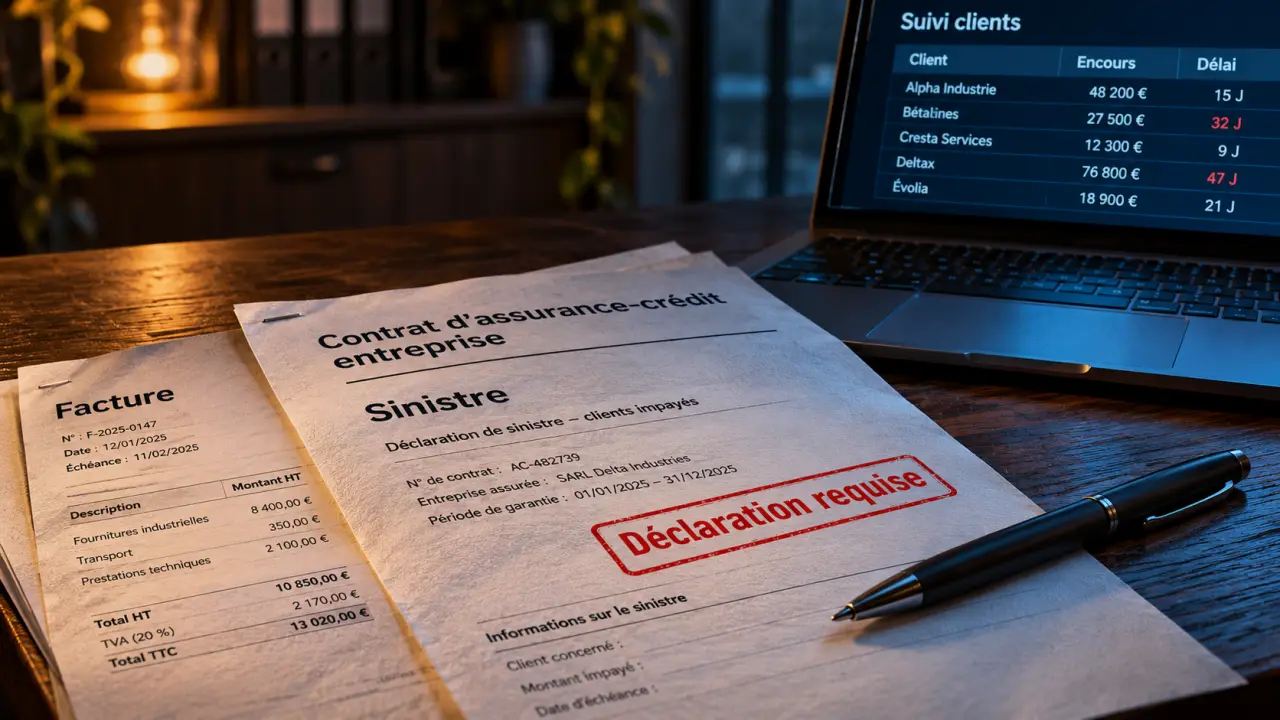
L’assurance-crédit entreprise protège les ventes entre professionnels réalisées avec un délai de paiement. Elle associe analyse des clients, recouvrement et indemnisation des créances garanties. Son intérêt dépend toutefois autant des plafonds accordés et des obligations déclaratives que du prix : une facture assurée ne devient pas immédiatement de l’argent disponible.
Mesurer le risque client avant de choisir une couverture
Accorder un délai de paiement revient à financer temporairement son acheteur. Si celui-ci devient insolvable, l’entreprise conserve ses propres charges à régler, sans encaisser la vente attendue. La dette commerciale peut représenter jusqu’à 40 % des actifs d’une entreprise ; les défaillances ou insolvabilités de clients sont présentées comme responsables de 25 % des faillites d’entreprise. Le poste clients mérite donc une attention comparable à celle portée aux stocks ou aux équipements.
L’assurance-crédit concerne ce risque commercial, et non le remboursement d’un emprunt bancaire. Elle peut intéresser une TPE, une PME ou un groupe international. Le critère décisif n’est pas seulement la taille : c’est la perte que l’entreprise pourrait supporter si un acheteur important cessait de payer.
Avant de demander un devis, examinez la concentration du portefeuille, les encours maximaux et les échéances. Des couvertures peuvent concerner des ventes avec des délais allant jusqu’à 120 jours, sans que cela constitue une règle générale ni une autorisation de déroger aux délais légaux applicables.
Utilisez la garantie comme une rampe de progression commerciale : augmentez les encours par paliers, en fonction des règlements constatés et des limites accordées. Un nouveau client peut ainsi commencer avec un acompte, puis bénéficier progressivement de délais. Cette approche évite de confondre potentiel commercial et capacité réelle de paiement.
Du premier accord client au versement de l’indemnité
La limite de crédit encadre les ventes garanties
L’assureur analyse la santé financière des clients et prospects. Les informations financières, la notation de l’acheteur et son comportement de paiement contribuent à déterminer une limite de crédit : le montant d’encours accepté sur ce débiteur. Cette limite n’est ni un objectif de vente ni une promesse de couvrir toutes les factures.
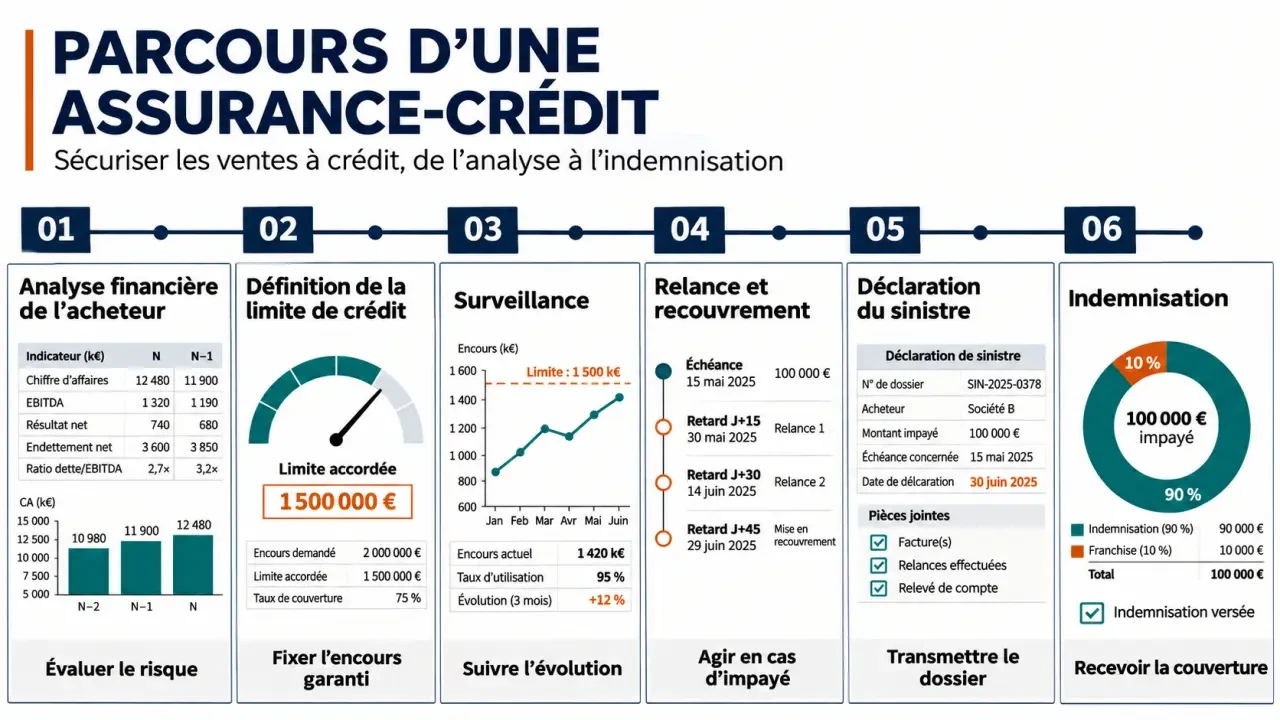
La surveillance se poursuit pendant le contrat. Une dégradation de solvabilité peut entraîner une révision de la couverture. Il faut alors vérifier le traitement des commandes en cours et des livraisons futures avant d’accorder de nouveaux délais.
Le recouvrement précède ou accompagne l’indemnisation
À l’échéance impayée, l’entreprise doit suivre la procédure prévue : relances, déclaration dans les délais et transmission des justificatifs. Le recouvrement peut comprendre des démarches amiables, contentieuses ou auprès d’un liquidateur, avec intervention d’avocats si nécessaire. La répartition des tâches et des frais doit être précisée.
L’indemnisation intervient selon les conditions de reconnaissance du sinistre, notamment en cas d’insolvabilité ou de défaut prolongé. Les délais indiqués vont de 1 à 6 mois selon les dossiers : faites préciser leur point de départ. Ce calendrier impose de conserver une réserve de trésorerie.
Certains contrats couvrent jusqu’à 95 % de la dette garantie. La quotité, c’est-à-dire la part indemnisable, s’applique dans les limites contractuelles, avec les éventuelles franchises et plafonds. Une couverture élevée ne signifie donc pas que toute perte sera intégralement remboursée.
Impayés, litiges et export : tracer les frontières du contrat
Un simple retard n’est pas automatiquement un sinistre indemnisable. La police définit le défaut prolongé et les conditions de prise en charge de l’insolvabilité ou de la faillite. Elle précise aussi les créances éligibles, les pays acceptés et les obligations à respecter.
Une facture contestée demande une vigilance particulière. Si le client invoque une livraison non conforme ou une prestation inachevée, le différend commercial peut devoir être résolu avant une indemnisation. Bons de commande, preuves de livraison, factures et échanges commerciaux sont donc essentiels.
À l’export, distinguez le risque commercial de l’acheteur et les risques politiques. Selon la police, des restrictions de change, une expropriation, une interruption de marché ou certains événements politiques ou climatiques peuvent être couverts. Cette protection ne doit pas être confondue avec une garantie contre les fluctuations des devises.
- Périmètre : clients, pays, activités et créances exclus.
- Montants : limite par acheteur, plafond global et franchise éventuelle.
- Déclarations : échéances pour signaler les retards et transmettre un dossier.
- Gestion : règles applicables aux reports d’échéance et accords avec le débiteur.
Pour apprécier les moyens d’un prestataire international, distinguez réseau d’information et garanties effectivement accordées. Coface revendique 75 ans de savoir-faire, 50 000 entreprises clientes, des experts risques dans 46 pays et plus de 300 experts du recouvrement. Ses informations portent sur 190 millions d’entreprises, 185 pays et 13 secteurs d’activité ; des solutions sont annoncées sur environ 200 marchés. Ces capacités ne remplacent pas l’examen du contrat.
Choisir une formule selon les pertes que vous pouvez absorber
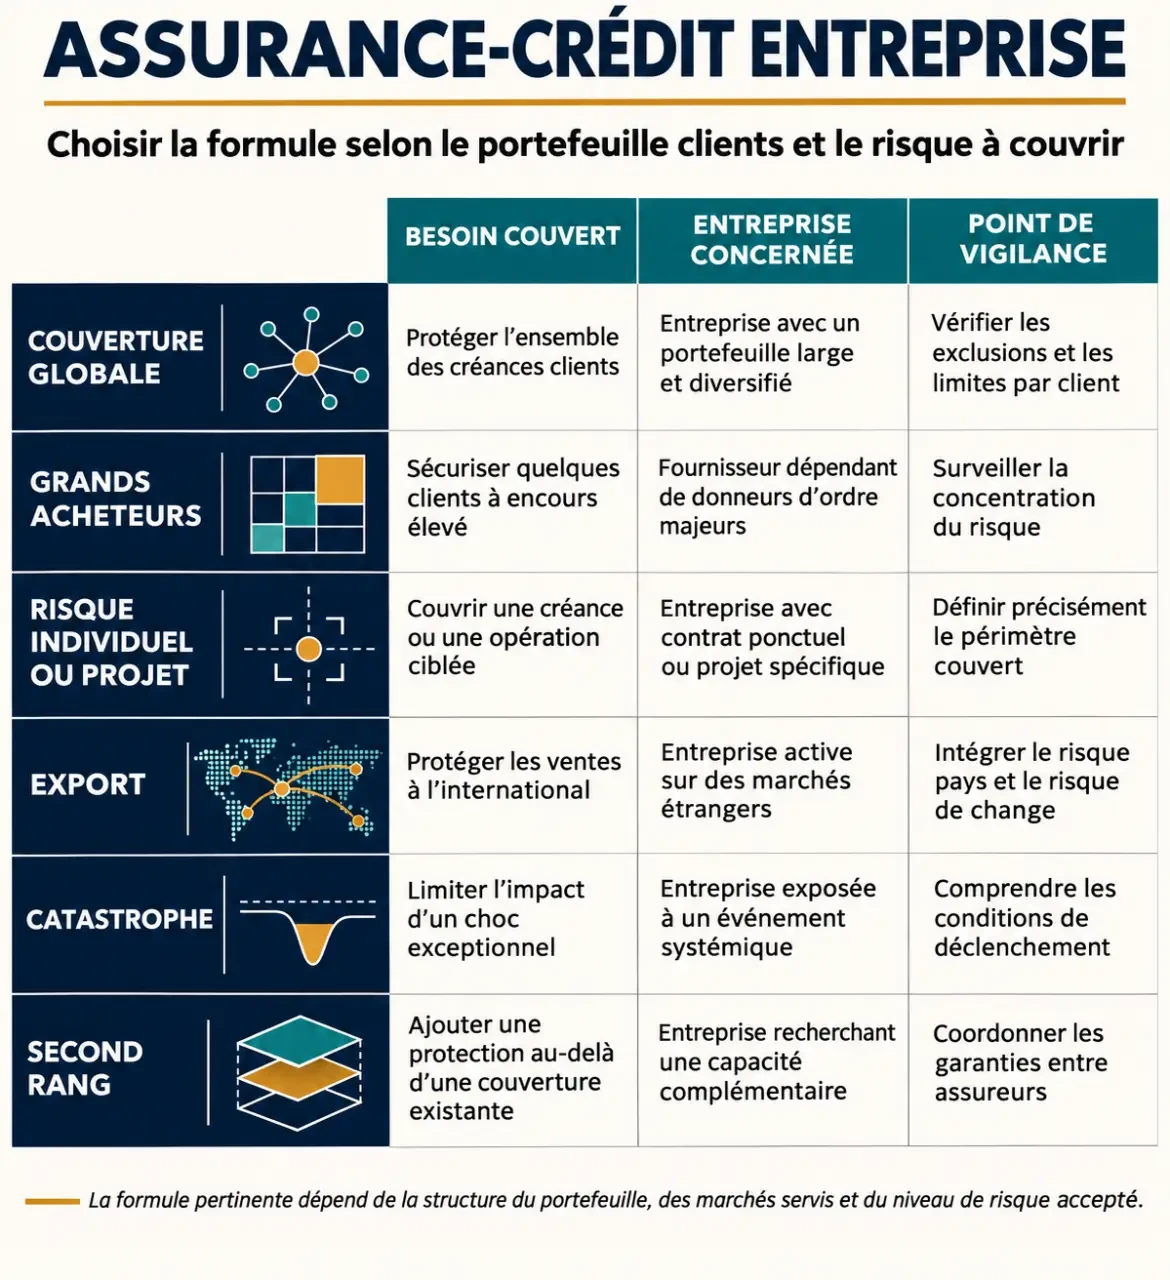
La bonne formule couvre les risques qui fragiliseraient réellement l’entreprise, sans supposer que chaque acheteur sera accepté. Une protection globale et une garantie ciblée répondent à des besoins différents.
| Formule | Besoin principal | Point à vérifier |
|---|---|---|
| Globale | Sécuriser un portefeuille récurrent | Périmètre du chiffre d’affaires assurable |
| Grands acheteurs ou sélective | Protéger des encours concentrés | Acceptation des clients désignés |
| Risque individuel ou projet | Garantir une opération ponctuelle | Durée et créances couvertes |
| Export | Protéger les ventes internationales | Pays et risques politiques inclus |
| Catastrophe | Absorber les pertes exceptionnelles | Seuil de pertes conservées |
| Second rang | Compléter une couverture existante | Articulation avec le premier assureur |
Les gammes commerciales peuvent regrouper plusieurs approches : Coface cite notamment quatre familles, Easyliner, TradeLiner, GlobaLiner et Single Risk. Comparez surtout les garanties proposées plutôt que les seuls noms d’offres.
L’assurance-crédit ne remplace pas l’affacturage : celui-ci permet notamment de financer des créances et peut intégrer une protection contre certains impayés. Une garantie bancaire sécurise une obligation déterminée selon son texte. L’auto-assurance consiste, elle, à conserver le risque et à constituer les ressources nécessaires pour absorber les pertes.
Comparer le coût réel et préparer une demande de devis
La prime dépend du chiffre d’affaires assurable, du secteur, de la qualité des acheteurs, des marchés et des garanties. Des tarifs indicatifs de 0,1 % à 2 % sont mentionnés, du très bon dossier aux petits montants. Cette amplitude n’est pas un barème universel : demandez l’assiette exacte du taux et le minimum de prime éventuel.
Ajoutez les frais d’analyse, de surveillance ou de recouvrement lorsqu’ils sont facturés séparément. Examinez également les pertes restant à votre charge. Une prime moins chère peut correspondre à des limites insuffisantes sur vos principaux clients.
Pour obtenir des propositions comparables, préparez votre chiffre d’affaires, la liste des principaux acheteurs, les encours maximaux, les délais accordés, l’historique des impayés et la répartition géographique des ventes. Demandez ensuite une simulation sur vos clients prioritaires, ainsi que les conditions d’engagement, de renouvellement et de résiliation.
Décidez à partir de la couverture réellement disponible et du délai d’indemnisation, pas du taux seul. La protection peut soutenir les ventes et faciliter les discussions de financement, mais elle doit rester accompagnée d’une politique de crédit et d’une trésorerie adaptées.
- Assurance crédit entreprise : une facture garantie n’est pas une trésorerie immédiate - 7 novembre 2026
- Assurance pro Banque Populaire : protéger ses biens ne suffit pas à préserver son activité - 6 novembre 2026
- Assurance vie AXA : la marque rassure, les frais et les supports font la différence - 5 novembre 2026
Articles qui pourraient vous intéresser :
 Devis assurance sapeur-pompier professionnel : garanties santé, prévoyance et plafonds à comparer
 Assurance vie et retraite : capitaliser tôt, sécuriser ses revenus et transmettre
 Arbitrage assurance vie : rééquilibrer son épargne sans déclencher un retrait
 Assurance vie AXA : la marque rassure, les frais et les supports font la différence