
Assurance vie AXA : la marque rassure, les frais et les supports font la différence
Pour trouver une assurance vie AXA ou consulter votre contrat, passez par le site officiel de la marque, votre espace client ou votre conseiller. Si vous envisagez une souscription, demandez d’abord le nom exact du contrat proposé : ses supports, ses frais et ses conditions comptent davantage que la seule enseigne. Voici les points à examiner pour savoir si cette solution correspond à votre épargne et à vos projets.
Identifier le contrat AXA adapté à votre projet
L’assurance vie est une enveloppe d’épargne : vous effectuez des versements, puis vous répartissez votre argent entre les supports accessibles dans le contrat. Elle peut servir à préparer la retraite, constituer un capital, compléter des revenus ou organiser une transmission. Ce n’est pas une assurance décès, même si elle prévoit le versement d’un capital aux bénéficiaires désignés au décès de l’assuré.
Les caractéristiques précises dépendent du contrat AXA qui vous est proposé. Ne présumez donc pas qu’un tarif, une option de gestion ou un support aperçu sur une page commerciale s’applique automatiquement à votre situation. Faites préciser les conditions d’accès, le versement initial minimal et les possibilités de versements libres ou programmés.
Partir de l’usage de l’argent, pas du rendement affiché
Une somme destinée à financer un achat prochain ne se gère pas comme une épargne pour la retraite. Avant le rendez-vous, notez votre objectif, la date à laquelle vous pourriez avoir besoin du capital et la perte temporaire que vous pourriez supporter. Ces réponses permettent d’évaluer la cohérence de la proposition, sans se limiter à une étiquette de profil « prudent » ou « dynamique ».
Pensez votre épargne comme un cocon à plusieurs épaisseurs : une réserve immédiatement accessible pour les imprévus, puis une enveloppe destinée aux projets plus lointains. Cette séparation évite de devoir vendre des placements en baisse pour régler une dépense urgente. L’assurance vie peut trouver sa place dans cette seconde couche, sans remplacer systématiquement l’épargne de précaution.
Choisir les supports et le niveau d’accompagnement
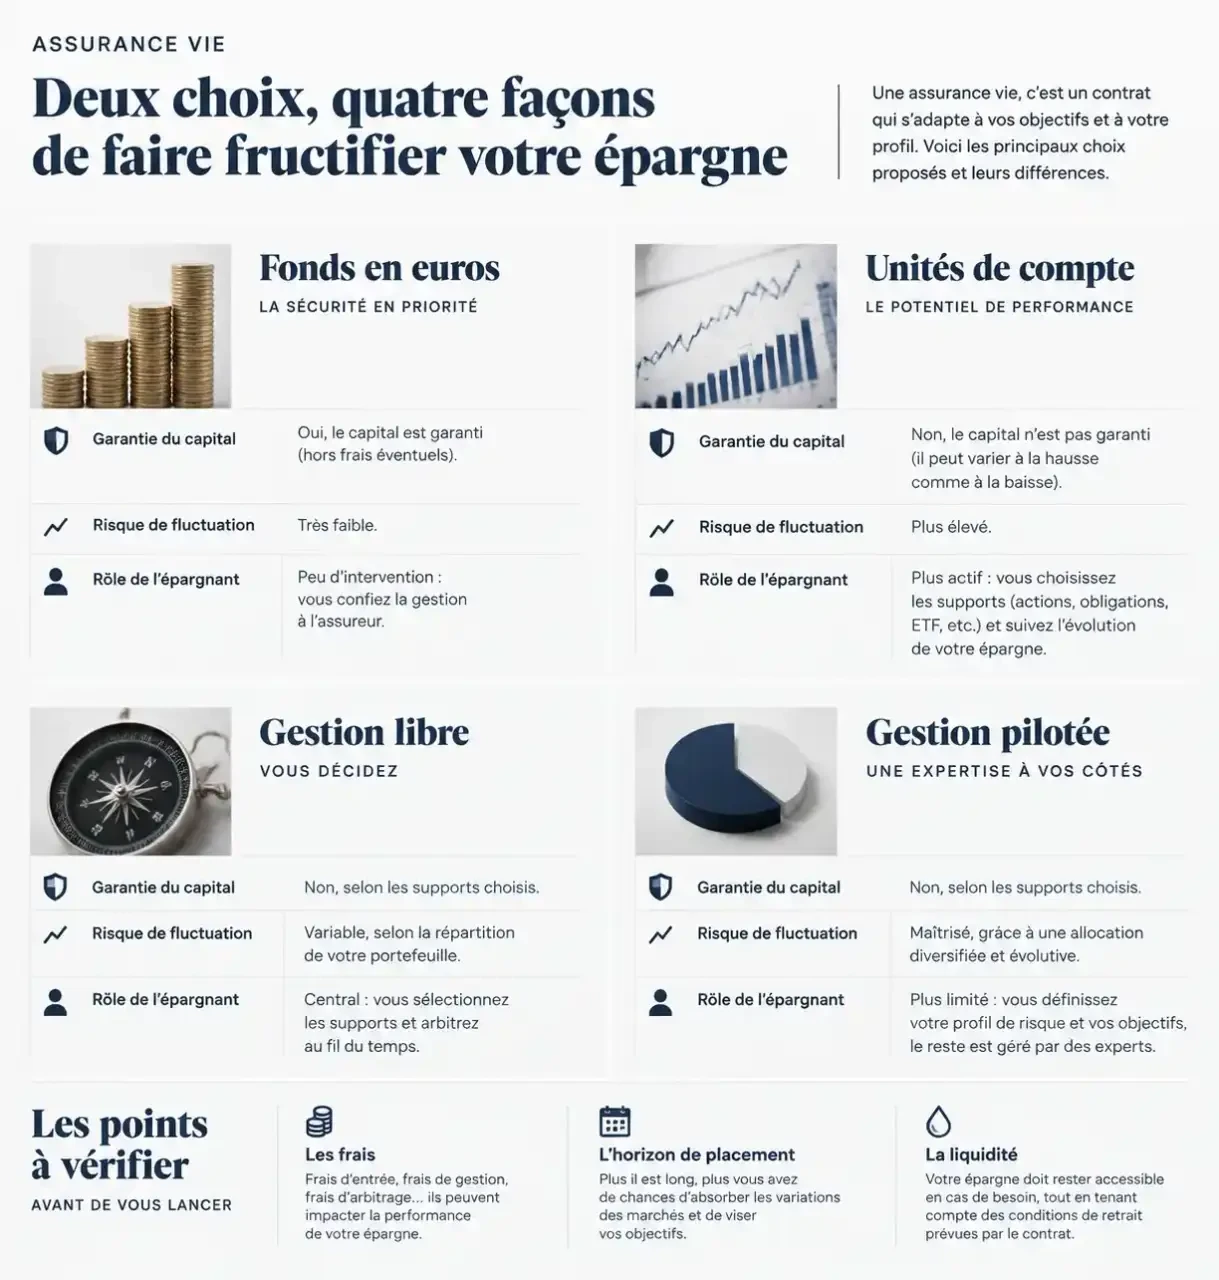
Dans un contrat multisupport, le fonds en euros et les unités de compte remplissent des fonctions différentes. Leur répartition doit correspondre à votre horizon de placement et à votre capacité à supporter les fluctuations. La notoriété d’AXA ne supprime pas le risque de perte lié aux supports choisis.
| Point à comparer | Fonds en euros | Unités de compte |
|---|---|---|
| Protection du capital | Garantie prévue par le contrat, dont il faut vérifier le niveau et le traitement des frais | Capital non garanti ; valeur susceptible de baisser |
| Rémunération | Taux servi variable selon les années et les conditions applicables | Évolution liée aux actifs détenus et aux marchés concernés |
| Vigilance principale | Conditions d’accès et éventuelles obligations de diversification | Risque, durée de placement recommandée, frais et liquidité |
Les unités de compte peuvent notamment donner accès à des fonds investis en actions, en obligations ou en immobilier, selon l’offre du contrat. Diversifier ne consiste pas simplement à multiplier les lignes : plusieurs fonds peuvent détenir des actifs proches et baisser simultanément. Demandez ce que chaque support apporte réellement à l’ensemble.
Gestion libre ou gestion pilotée : qui décide ?
En gestion libre, vous choisissez les supports et leur répartition, avec l’accompagnement éventuellement proposé. En gestion pilotée, lorsqu’elle est disponible, les décisions sont déléguées selon un cadre et un profil définis. Cette délégation facilite le suivi, mais ne garantit ni le capital ni une meilleure performance. Vérifiez son coût, les supports utilisés et les modalités pour changer de profil.
Un arbitrage consiste à transférer une somme d’un support vers un autre à l’intérieur du contrat. Avant d’activer une option automatique de sécurisation ou de rééquilibrage, faites expliquer son déclenchement et ses limites. Une option rassurante dans son intitulé peut fonctionner différemment de ce que vous imaginez.
Comparer le coût réel avant de regarder la performance
Il n’existe pas un tarif unique à retenir pour toute assurance vie AXA. La grille applicable doit être celle du contrat présenté, avec les éventuelles conditions particulières écrites. Pour comparer avec une autre offre, utilisez un même montant de départ, des versements identiques et un niveau de risque comparable.
Conditions et justificatifs pour un rachat d’assurance vie : Découvrez les motifs de rachat acceptés et les documents nécessaires pour justifier votre demande, notamment en cas de projet immobilier, travaux ou impôts.
- Frais sur versement : ils réduisent la somme effectivement investie dès l’entrée.
- Frais de gestion du contrat : ils sont prélevés régulièrement selon les conditions prévues.
- Frais propres aux supports : ils s’ajoutent aux coûts de l’enveloppe et pèsent sur leur performance.
- Frais d’arbitrage ou de gestion déléguée : ils peuvent intervenir selon les opérations et le mode de gestion retenu.
Demandez une présentation des coûts cumulés, plutôt qu’une succession de pourcentages isolés. Vérifiez également si les performances présentées sont nettes des frais de gestion du contrat, des frais des supports et des prélèvements sociaux : ces indications ne sont pas interchangeables.
Un taux promotionnel sur le fonds en euros mérite une lecture attentive. Sa durée, les versements concernés et une éventuelle part minimale d’unités de compte peuvent modifier l’intérêt de l’offre. Une bonification temporaire ne suffit pas, à elle seule, à justifier une prise de risque durable.
Anticiper les retraits, la fiscalité et la transmission
L’argent d’une assurance vie n’est pas automatiquement bloqué pendant huit ans. Vous pouvez demander un rachat, sous réserve des conditions et restrictions applicables. Le rachat partiel laisse le contrat ouvert ; le rachat total y met fin. Demandez les pièces nécessaires, les délais de traitement et l’existence éventuelle de supports dont la liquidité est limitée.
Un retrait n’est pas imposé comme un revenu intégral
Lors d’un rachat, seule la fraction correspondant aux gains est susceptible d’être imposée, et non l’intégralité de la somme retirée. Le traitement dépend notamment de l’ancienneté du contrat, de la date des versements et de votre situation fiscale. Après huit ans, un abattement annuel sur les gains retirés peut s’appliquer pour l’impôt sur le revenu ; les prélèvements sociaux obéissent à leurs propres règles.
Un arbitrage réalisé à l’intérieur du contrat ne constitue généralement pas un retrait et ne déclenche pas, à lui seul, l’impôt sur le revenu sur les gains. Avant un rachat important, demandez une estimation distinguant capital, gains, impôt éventuel et prélèvements sociaux.
La clause bénéficiaire mérite un vrai rendez-vous
La clause bénéficiaire désigne les personnes qui recevront le capital au décès. Une rédaction standard peut convenir, mais elle doit rester adaptée à votre situation familiale. Mariage, séparation ou naissance justifient de la relire. La fiscalité de la transmission dépend notamment de l’âge lors des versements et des bénéficiaires : ne la confondez pas avec celle des retraits.
Préparer un échange utile avec un conseiller AXA
Pour découvrir l’offre ou demander une étude personnalisée, utilisez les coordonnées présentes sur le site officiel AXA ou contactez votre interlocuteur habituel. Si vous détenez déjà un contrat, retrouvez sa référence dans votre espace client avant toute demande. Pour un versement, vérifiez les instructions par un canal officiel, particulièrement après un contact inattendu.
Préparez vos revenus, charges, placements existants, besoins de disponibilité et objectifs. Le conseiller pourra ainsi apprécier l’adéquation de la solution plutôt que proposer une répartition sans vision d’ensemble. Une simulation reste une hypothèse, pas une promesse de rendement.
Avant de signer, obtenez les conditions contractuelles, la grille des frais, les documents d’informations clés et la répartition envisagée. Faites préciser par écrit ce qui est garanti et ce qui ne l’est pas. Le bon choix est celui dont vous comprenez les risques, les coûts et les modalités de sortie, avec un accompagnement adapté à votre besoin d’autonomie.
Articles qui pourraient vous intéresser :
 RC pro, cyber, exclusions : ce que protège vraiment une assurance expert comptable
 Branches, canalisations et erreurs de traitement : ce que couvre une RC pro paysagiste
 Pourquoi les cotisations augmentent-elles et comment ajuster prix, garanties et reste à charge ?
 Henner mutuelle entreprise : les garanties ne suffisent pas, la gestion compte aussi