
Pourquoi les cotisations augmentent-elles et comment ajuster prix, garanties et reste à charge ?
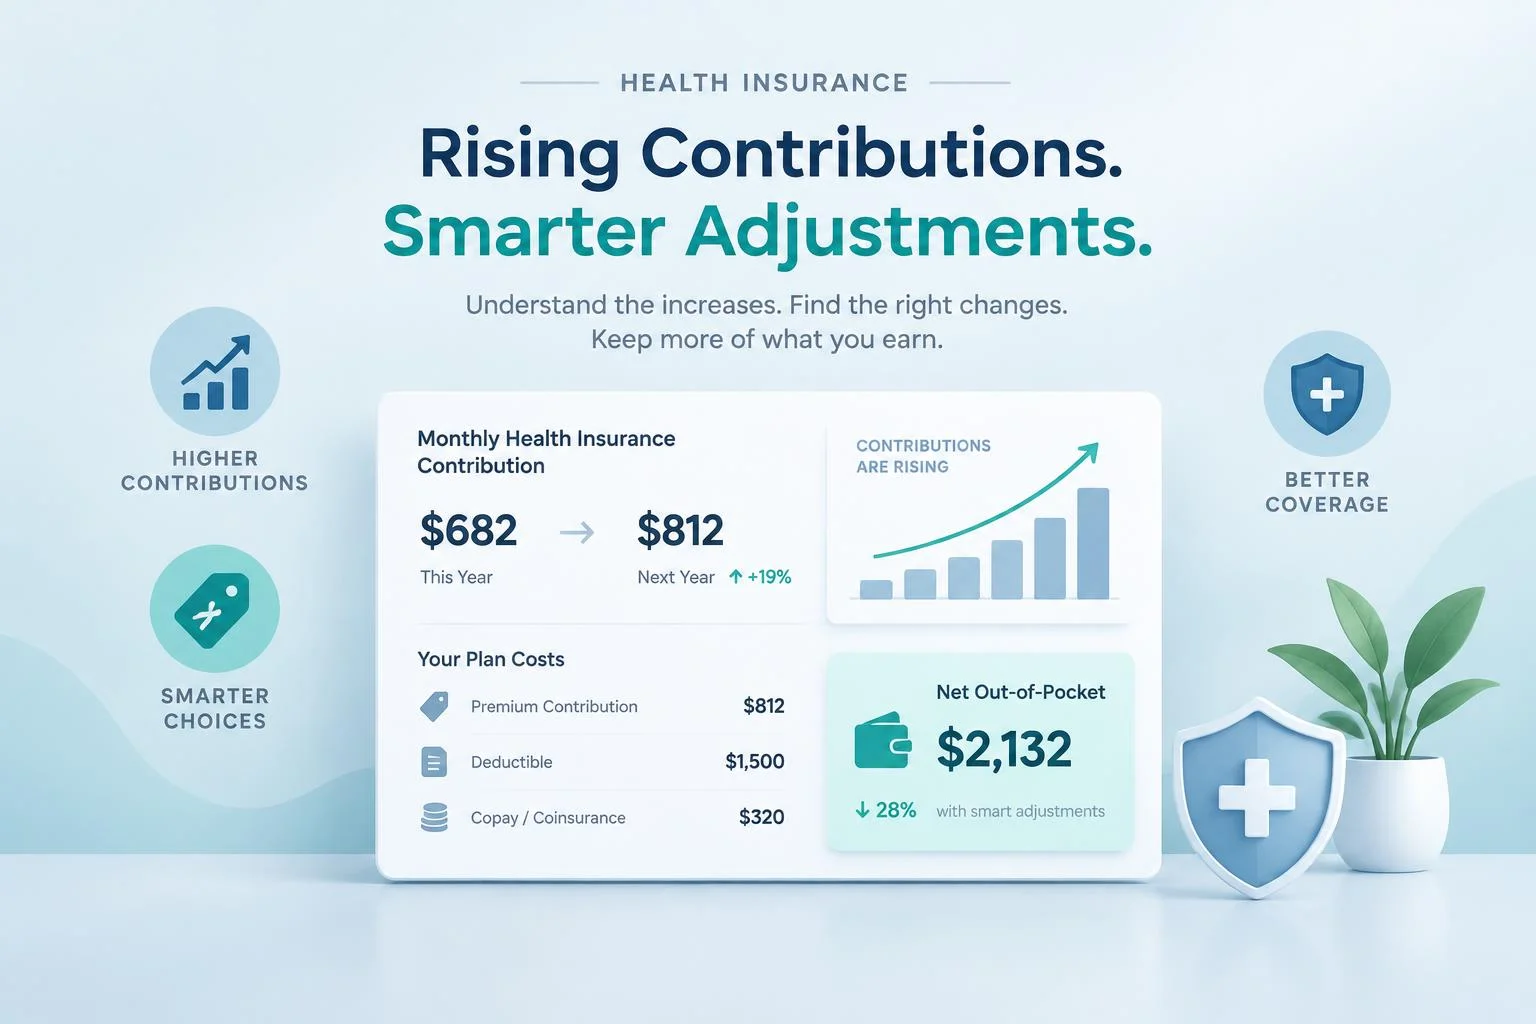
Une hausse de cotisation ne signifie pas forcément qu’il faut réduire sa protection. Pour intégrer l’assurance santé dans son budget, il faut examiner le coût annuel de la couverture, les remboursements réellement perçus et le reste à charge évité. Cette méthode aide à distinguer une garantie utile d’une option coûteuse et peu utilisée.
Pourquoi votre assurance santé pèse davantage sur le budget
La cotisation d’une complémentaire santé sert à financer les remboursements versés aux adhérents, les frais de gestion et l’équilibre du contrat. Lorsque les dépenses de soins progressent, les organismes répercutent une partie de cette hausse sur leurs tarifs. Depuis 2020, les dépenses de santé augmentent de 4,4 % par an en moyenne, contre 1,8 % auparavant. Le vieillissement de la population, l’évolution de la prise en charge par l’Assurance maladie et le niveau des honoraires accentuent aussi cette pression.
Il faut distinguer les rôles de chaque intervenant. L’Assurance maladie rembourse les soins selon une base de remboursement. La mutuelle intervient ensuite, selon le contrat, sur le ticket modérateur et parfois sur les dépassements d’honoraires. Une couverture élevée en optique, en dentaire ou pour les spécialistes de secteur 2 entraîne généralement une cotisation plus importante. Le bon objectif n’est donc pas de choisir le prix le plus bas, mais de payer pour des risques réellement présents dans le foyer.
Faire le diagnostic de son coût annuel réel
Une mensualité semble souvent supportable jusqu’à ce qu’elle soit multipliée par douze. Commencez par inscrire la cotisation annuelle dans votre budget santé. Ajoutez ensuite les dépenses non remboursées : consultations, médicaments, lunettes, soins dentaires, hospitalisation et actes de confort. En face, relevez les remboursements versés par la complémentaire au cours des 12 à 24 derniers mois. Vous obtenez ainsi une vision concrète de ce que le contrat vous apporte réellement.
Repérer les garanties surdimensionnées
Comparez chaque garantie avec son utilisation. Un renfort optique élevé a peu d’intérêt si personne ne prévoit de changer de lunettes prochainement. Le même raisonnement s’applique aux forfaits de médecines douces, aux chambres particulières et à certains renforts dentaires. Vérifiez également les doublons. Un salarié déjà couvert par une mutuelle d’entreprise peut conserver, sans nécessité, une couverture individuelle très proche.
La décision doit tenir compte de la fréquence des soins, mais aussi de leur coût potentiel. Les dépenses courantes peuvent parfois être absorbées par le budget du foyer. Une hospitalisation ou un soin dentaire important peut, en revanche, provoquer un reste à charge difficile à financer. Les garanties renforcées sont donc à réserver en priorité aux dépenses rares et coûteuses.
| Poste à examiner | Question utile | Décision possible |
|---|---|---|
| Optique | Un équipement est-il prévu cette année ? | Ajuster le renfort ou le plafond |
| Dentaire | Des prothèses ou implants sont-ils envisagés ? | Conserver une couverture ciblée |
| Soins courants | Y a-t-il des dépassements fréquents ? | Adapter le niveau en pourcentage de BR |
| Options | Le forfait a-t-il été utilisé ? | Supprimer une option redondante |
Réduire le reste à charge sans gonfler les garanties
Le choix du professionnel de santé peut avoir autant d’effet sur le budget que le niveau de la mutuelle. Un praticien de secteur 1 applique les tarifs conventionnels. En secteur 2, des dépassements peuvent s’ajouter. L’adhésion à l’Optam les encadre et améliore généralement leur prise en charge par les complémentaires. Avant de prendre rendez-vous, demandez le tarif pratiqué et le montant du dépassement éventuel.
Le respect du parcours de soins coordonnés, notamment en passant par son médecin traitant, protège également le remboursement. Pour une consultation à 25 €, le remboursement indiqué est de 16,50 € dans le parcours de soins, contre 6,50 € hors parcours. La différence se répète au fil des consultations et peut rendre une formule plus coûteuse moins pertinente.
Les réseaux de soins, les centres mutualistes et les professionnels partenaires doivent aussi être vérifiés avant un achat optique ou dentaire. Les tarifs négociés peuvent réduire le reste à charge : les prix des verres pour adultes y seraient en moyenne inférieurs de 20 %, et ceux des montures de 10 %. Pour approfondir ces arbitrages entre prévention, dépenses et couverture, vous pouvez parcourir mutuelle santé magazine.
Comparer les contrats sur une base vraiment équivalente
Si la cotisation augmente ou si votre situation change, comparez plusieurs contrats avec des garanties de niveau équivalent. Une formule moins chère peut prévoir un plafond annuel plus bas, exclure les dépassements d’honoraires, appliquer un délai de carence ou comporter davantage d’exclusions. Portez une attention particulière à l’hospitalisation. C’est souvent le poste où une économie de cotisation peut coûter cher en cas d’imprévu.
- Comparez le coût annuel, et non la seule mensualité.
- Vérifiez les remboursements en hospitalisation, soins courants, dentaire et optique.
- Lisez les plafonds, les limites par acte et les délais de carence.
- Contrôlez la prise en charge des praticiens de secteur 2 et hors Optam.
- Demandez si le contrat donne accès à un réseau de soins.
Pour un contrat individuel de plus d’un an, la résiliation est possible à tout moment. Elle prend effet un mois après réception de la demande. Avant de changer, évitez toutefois de supprimer une garantie juste avant un soin déjà programmé. Les salariés doivent d’abord mesurer l’avantage de leur mutuelle collective, l’employeur participant généralement à hauteur d’au moins 50 % de la cotisation. Les travailleurs indépendants peuvent, selon leur situation, étudier la déductibilité de certaines cotisations dans le cadre de la loi Madelin.
Installer une routine budgétaire simple
Réévaluez votre assurance santé lors d’un changement familial, professionnel ou médical, puis au renouvellement annuel. Conservez les décomptes, les devis importants et le tableau de garanties. Ces documents rendent la comparaison plus fiable qu’une décision prise sous l’effet d’une hausse de prix.
Une couverture bien calibrée ne cherche pas le remboursement maximal sur chaque poste. Elle protège surtout les dépenses susceptibles de fragiliser le budget, tout en laissant les frais courants prévisibles à la gestion habituelle du foyer. Cette vérification régulière permet de limiter la hausse des cotisations sans supprimer une protection réellement nécessaire.

- Pourquoi les cotisations augmentent-elles et comment ajuster prix, garanties et reste à charge ? - 4 octobre 2026
- Transmission assurance vie : après 70 ans, la fiscalité change, pas la liberté de transmettre - 3 octobre 2026
- Ce que protège réellement une assurance pour le parc informatique - 2 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance bateau : tiers ou tous risques, garanties et pièges d’indemnisation
 À Lyon, le contrat d’assurance professionnelle trop léger coûte cher au premier sinistre
 Assurance professionnelle sage-femme : RCP, protection juridique et garanties à vérifier
 Assurance entreprise sécurité : la RC Pro et l’attestation CNAPS à vérifier avant de démarrer