
Comment faire un crédit immobilier ? Étapes, dossier et conditions
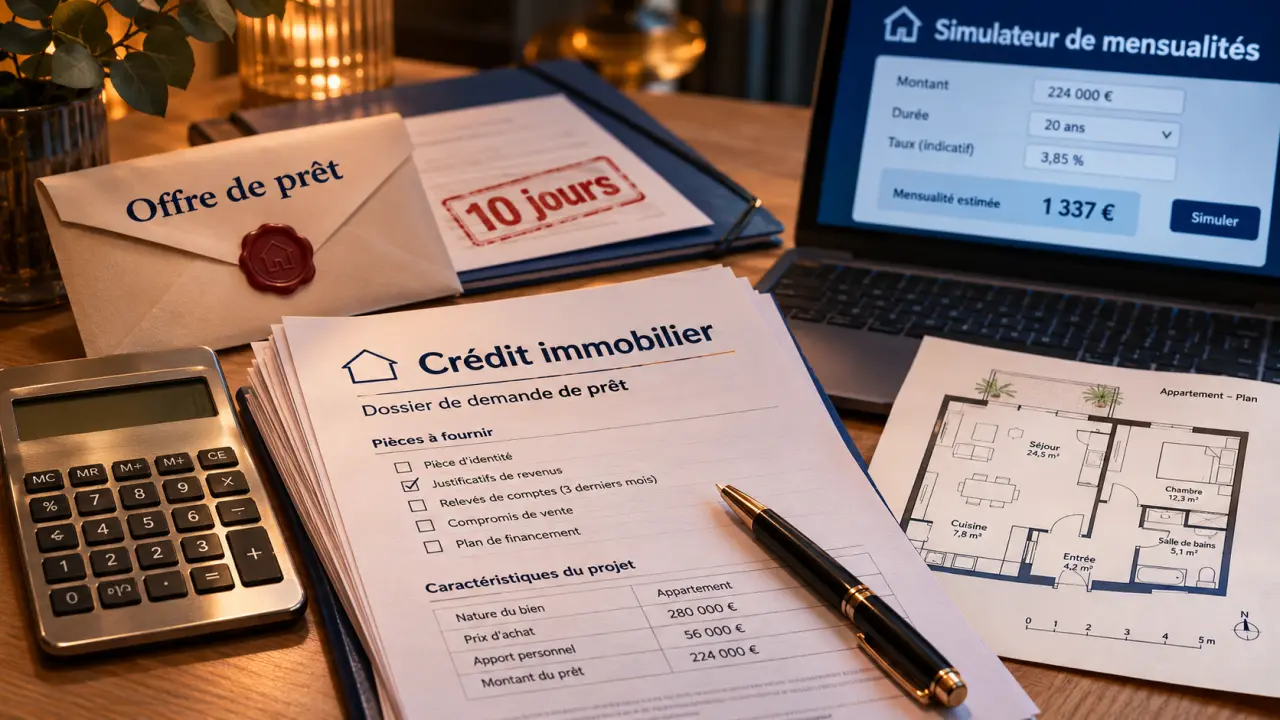
Pour faire un crédit immobilier, commencez par chiffrer votre projet et estimer la mensualité que vous pouvez supporter. Réunissez ensuite vos justificatifs, présentez votre demande à plusieurs banques et comparez leurs offres. Après réception d’une offre, vous devez attendre dix jours avant de pouvoir l’accepter.
La banque étudie vos revenus, vos crédits en cours, votre apport et la gestion de vos comptes. Elle examine aussi le logement financé et les garanties proposées.
1. Calculez le montant à financer
Un crédit immobilier peut servir à acheter un logement, à construire avec ou sans achat de terrain, ou encore à financer des travaux. Avant de chercher un taux, additionnez toutes les dépenses liées à votre opération :
- le prix du bien ou du terrain et de la construction ;
- les frais d’acquisition, dont les frais de notaire ;
- les travaux et les frais annexes prévus ;
- les frais de garantie et de dossier liés au prêt.
Déduisez ensuite votre apport personnel et les autres financements déjà acquis. Vous obtenez une première estimation du capital à emprunter. Gardez une réserve pour les dépenses imprévues : consacrer toute votre épargne à l’achat peut fragiliser votre budget après l’installation.
Par exemple, pour un projet total de 240 000 € et un apport de 30 000 €, le financement à trouver est de 210 000 €. Ce montant ne représente pas le coût final du crédit : les intérêts et l’assurance s’ajoutent aux sommes remboursées au fil du temps.
2. Estimez votre capacité d’emprunt
La capacité d’emprunt correspond au capital que vous pouvez rembourser compte tenu de vos revenus, de vos charges, de la durée du prêt et de son coût. Elle ne se confond pas avec votre budget d’achat, qui comprend aussi votre apport et doit couvrir les frais de l’opération.
Comprendre les délais de la condition suspensive de prêt immobilier : Découvrez les étapes et délais à respecter entre l’accord de financement, l’offre de prêt et sa signature.
Calculez votre taux d’effort
Le taux d’effort rapporte vos charges de crédit à vos revenus. Le repère utilisé pour un nouveau financement est de 35 % des revenus, assurance comprise. Les banques disposent d’une marge de dérogation limitée : rester sous ce seuil ne garantit pas l’accord, et le dépasser ne conduit pas systématiquement à un refus.
Pour une première estimation, utilisez cette formule :
Mensualité disponible = revenus mensuels retenus × 35 % − mensualités de crédits existants.
Avec 3 500 € de revenus mensuels retenus et 200 € de crédit déjà remboursés chaque mois, le plafond indicatif des charges de crédit est de 1 225 €. Il reste donc environ 1 025 € par mois pour le nouveau prêt, assurance comprise. La banque appréciera aussi le reste à vivre et la nature des revenus retenus.
Choisissez une durée compatible avec votre budget
À capital et taux identiques, allonger la durée réduit la mensualité mais augmente généralement le montant total des intérêts. La durée de référence d’un prêt immobilier est de 25 ans, avec des aménagements possibles pour certaines opérations. Un simulateur permet de tester plusieurs durées et de comparer la mensualité, l’assurance et le coût total.
Ne retenez pas automatiquement la mensualité maximale. Prévoyez les dépenses du logement, les charges familiales et une capacité d’épargne après l’achat.
3. Comprenez ce que la banque examine
La banque examine cinq points :
- Revenus et emploi : leur niveau, leur régularité et la stabilité de votre activité. Un contrat stable facilite la lecture du dossier, mais d’autres profils peuvent emprunter avec des revenus suffisamment établis.
- Charges et crédits : les mensualités existantes diminuent la somme disponible pour le nouveau prêt.
- Apport et épargne : un apport réduit la somme à financer. Une épargne restante peut aussi montrer votre capacité à faire face aux imprévus.
- Comptes bancaires : des découverts répétés ou des incidents de paiement peuvent peser sur la décision.
- Projet : la banque examine le prix, la nature du bien et les travaux envisagés.
Une inscription au FICP, le fichier des incidents de remboursement des crédits aux particuliers, constitue un frein important. De même, des revenus irréguliers, un endettement élevé ou une épargne insuffisante peuvent conduire à un refus. Avant de déposer une nouvelle demande, identifiez le point bloquant : réduire un crédit en cours, augmenter l’apport ou revoir le prix du bien peut modifier l’équilibre du dossier.
4. Réunissez les documents de votre demande
Préparez des copies lisibles et cohérentes avec les montants annoncés dans votre simulation. Les pièces demandées varient selon votre activité et l’avancement du projet.
| Catégorie | Documents à préparer |
|---|---|
| Identité et situation | Pièce d’identité, justificatif de domicile et, si nécessaire, documents relatifs à votre situation familiale. |
| Revenus | Trois derniers bulletins de salaire, contrat de travail et deux derniers avis d’imposition. Pour une activité indépendante, justificatifs de revenus et documents comptables récents. |
| Comptes et patrimoine | Relevés bancaires des trois derniers mois, justificatifs d’épargne et tableaux des crédits en cours. |
| Projet immobilier | Compromis de vente si vous l’avez signé, descriptif du bien, devis de travaux ou documents relatifs à la construction. |
Si vous empruntez à deux, préparez les justificatifs de chaque emprunteur. Expliquez les mouvements bancaires inhabituels et l’origine de l’apport : cela facilite l’examen du dossier.
5. Sollicitez plusieurs banques et comparez les offres
Vous pouvez présenter votre projet directement à plusieurs établissements ou passer par un courtier. Celui-ci recherche des financements pour votre compte ; ses éventuels frais doivent être intégrés à votre comparaison. Déposez des demandes sur une base identique : même capital, même durée et niveau de couverture d’assurance comparable.
La fiche d’information standardisée européenne, ou FISE, présente les caractéristiques du financement proposé. Utilisez-la avec le tableau d’amortissement, qui détaille les échéances, pour comparer les offres au-delà du seul taux affiché.
| Élément | Question utile pour choisir |
|---|---|
| TAEG | Quel est le coût annuel global du crédit, en tenant compte des frais obligatoires intégrés au calcul ? |
| Mensualité et durée | Le remboursement reste-t-il confortable chaque mois et jusqu’à la fin du prêt ? |
| Assurance | Quelles garanties et quelle part du capital couvrent les emprunteurs ? |
| Garantie et frais | Quel est leur coût initial et, le cas échéant, leur coût en fin de prêt ? |
| Souplesse | Que prévoient les contrats en cas de remboursement anticipé ou de modification des échéances ? |
Le TAEG facilite la comparaison car il réunit le taux du prêt et les frais obligatoires entrant dans son calcul, notamment l’assurance et la garantie lorsqu’elles sont exigées. Il doit respecter le taux de l’usure applicable. Une offre au taux nominal plus bas n’est donc pas forcément la moins coûteuse au total.
6. Choisissez le prêt, l’assurance et la garantie
Prêt classique ou financement complémentaire ?
Le prêt bancaire classique peut constituer l’essentiel du financement. Des prêts réglementés ou complémentaires peuvent s’y ajouter si le projet et votre situation remplissent leurs conditions. Leur intérêt se mesure sur l’ensemble du plan de financement : montant obtenu, durée, mensualités et coût total.
Avec un taux fixe, le taux du prêt reste connu dès le départ. Avec un taux révisable, il peut évoluer selon les modalités du contrat. Dans ce second cas, examinez la simulation de variation et l’effet d’une hausse sur vos remboursements.
À quoi servent l’assurance et la garantie ?
L’assurance emprunteur prend en charge tout ou partie des échéances ou du capital dans les situations prévues au contrat, par exemple en cas de décès ou d’invalidité. Comparez les garanties, leurs exclusions et la part assurée pour chaque emprunteur, pas seulement leur prix. Vous pouvez proposer une assurance autre que celle de la banque si son niveau de garanties est équivalent à celui exigé.
La garantie protège la banque en cas de défaut de remboursement. Elle peut prendre la forme d’une hypothèque sur le bien ou d’un cautionnement par un organisme. Son coût et ses modalités diffèrent : intégrez-les au budget. La domiciliation des revenus peut aussi faire partie des discussions ; appréciez les conditions proposées avec le reste de l’offre.
7. Acceptez l’offre puis débloquez les fonds
Une fois le dossier accepté, la banque émet une offre de prêt. À compter de sa réception, vous disposez d’un délai de réflexion de dix jours : vous pouvez l’accepter à partir du onzième jour. Prenez ce temps pour relire le montant, la durée, les échéances, l’assurance et les conditions de remboursement.
Pour un achat, les fonds sont généralement versés au notaire en vue de la signature de l’acte authentique. Pour une construction ou des travaux, leur déblocage peut intervenir progressivement, en fonction de l’avancement prévu au contrat. Après la signature, conservez l’offre et le tableau d’amortissement : ils vous serviront notamment si vous remboursez le prêt par anticipation ou souhaitez faire évoluer votre financement.
- Gestion des risques dans une entreprise : méthode et exemples - 22 novembre 2026
- Comment faire un crédit immobilier ? Étapes, dossier et conditions - 21 novembre 2026
- Simulation de projet immobilier locatif : rendement, crédit et trésorerie, avec exemple chiffré - 20 novembre 2026
Articles qui pourraient vous intéresser :
 CDC Investissement Immobilier : filiale à 100 % de la Caisse des Dépôts et 10,6 Md€ d’actifs
 30 000 agences immobilières en France : franchises, mandataires et indépendants en mutation
 Gestion d’un meublé en entreprise : statut, mandat et seuil de 23 000 €
 SIRET auto-entrepreneur : délai normal ou retard à vérifier ?