
Qonto assurance pro : la RC Pro ne couvre ni vos locaux ni tous vos risques
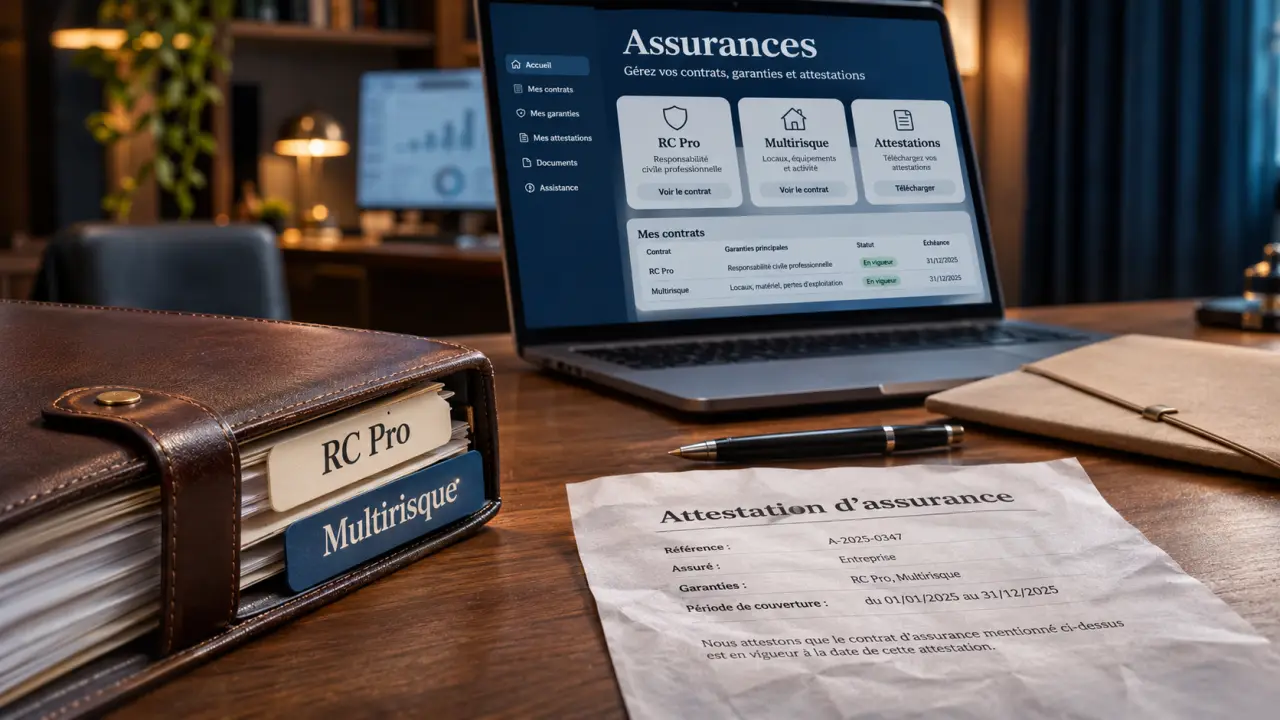
Qonto permet d’accéder à des assurances professionnelles partenaires depuis sa section Assurances. Vous pouvez y engager une demande de devis, puis poursuivre la souscription auprès du partenaire concerné. Mais ouvrir un compte professionnel ne signifie pas que votre activité est automatiquement assurée : la RC Pro, les garanties liées aux cartes et la protection de vos locaux répondent à des besoins distincts.
Pour choisir, partez de votre métier et des dommages possibles, puis vérifiez l’offre réellement accessible dans votre espace Qonto. Le prix vient ensuite, avec les plafonds, les franchises et les exclusions.
Passer par Qonto : un point d’entrée, pas un contrat unique
La section Assurances de Qonto facilite l’accès à des offres partenaires. Il faut distinguer l’interface utilisée pour trouver une couverture du contrat qui fixe vos droits. L’identité du distributeur, de l’assureur qui porte le risque et du gestionnaire des sinistres doit apparaître dans les documents remis avant signature.
Découvrez les dernières nouveautés produits de Qonto : Consultez les nouvelles fonctionnalités, services et améliorations récemment lancés par Qonto pour simplifier la gestion de votre entreprise.
Orus et SureIn figurent parmi les partenaires mentionnés dans l’écosystème Qonto. Leur présence ne signifie toutefois pas que leurs produits sont tous accessibles à chaque entreprise : le pays, l’activité et les critères d’acceptation déterminent les possibilités. Le nom affiché dans votre parcours et sur votre devis reste la référence.
Vérifier l’accès avant de préparer la souscription
Dans votre espace Qonto, recherchez la section Assurances et consultez les offres proposées à votre entreprise. Si elle n’apparaît pas, ou si votre métier n’est pas proposé, demandez au support de confirmer votre éligibilité. Une activité absente du formulaire ne doit pas être remplacée par une catégorie approximative pour obtenir un tarif.
L’intérêt de ce parcours est surtout pratique : partir de son environnement de gestion habituel et accéder plus facilement aux démarches. En revanche, centralisation ne signifie pas interlocuteur unique pour tout. Vérifiez où télécharger l’attestation, modifier une garantie et déclarer un sinistre : certaines actions peuvent se poursuivre sur la plateforme du partenaire.
Associer chaque risque à la bonne assurance
La responsabilité civile professionnelle constitue un premier sujet à examiner, mais elle ne remplace pas toutes les protections de l’entreprise. Les couvertures ci-dessous permettent de définir vos besoins ; leur disponibilité effective via Qonto doit être vérifiée dans votre espace.
| Protection | Besoin principal | Point de vigilance |
|---|---|---|
| RC Pro | Dommages causés à un tiers dans l’exercice de l’activité | Prestations déclarées et dommages effectivement garantis |
| Multirisque professionnelle | Locaux, équipements et marchandises selon le contrat | Valeur des biens, vol et conditions de sécurité |
| Perte d’exploitation | Conséquences financières d’une interruption couverte | Événement déclencheur et durée d’indemnisation |
| Protection juridique | Accompagnement dans certains litiges | Domaines couverts et limites des frais pris en charge |
| Cyber-risques | Conséquences de certains incidents informatiques | Assistance, exclusions et mesures de prévention exigées |
La RC Pro protège d’abord contre les réclamations de tiers
Un consultant peut provoquer une perte financière par une erreur de conseil ; un prestataire peut endommager un bien chez son client. Une RC Pro peut intervenir si les circonstances entrent dans les garanties souscrites. Elle n’indemnise pas automatiquement tout mécontentement commercial, toute pénalité contractuelle ou toute prestation à refaire.
À l’inverse, un ordinateur volé dans vos bureaux relève d’une protection des biens, pas nécessairement de votre responsabilité civile. Les garanties associées à certaines cartes Qonto ont également leur propre périmètre : elles ne doivent pas être assimilées à une assurance générale de l’entreprise. Consultez leur notice, notamment les conditions d’utilisation de la carte et les justificatifs exigés.
Les obligations suivent le métier, pas seulement le statut
La RC Pro n’est pas obligatoire pour toutes les entreprises. Elle l’est notamment pour certaines professions réglementées, selon les textes applicables. Être micro-entrepreneur, indépendant ou dirigeant de société ne suffit donc pas à déterminer l’obligation : c’est surtout l’activité exercée qui compte.
Même sans obligation légale, un client peut demander une attestation avant de signer une mission. Il faut alors vérifier que le contrat couvre bien la prestation prévue, les territoires concernés et les exigences contractuelles, sans supposer qu’une attestation générique suffit.
- Bâtiment : les professionnels soumis à l’obligation d’assurance décennale doivent disposer d’une couverture adaptée avant l’ouverture du chantier. Elle concerne certains dommages engageant leur responsabilité pendant 10 ans après réception.
- Véhicules : l’assurance de responsabilité civile automobile est obligatoire ; l’usage professionnel doit être correctement déclaré.
- Salariés : les employeurs du secteur privé doivent proposer une complémentaire santé collective depuis le 1er janvier 2016, sous réserve des dispenses prévues.
- Immobilier : une garantie financière peut être requise selon les activités exercées et la détention de fonds.
Un artisan cumulant plusieurs métiers doit les faire reconnaître au contrat. De même, une agence qui ajoute du développement informatique à son activité de conseil doit signaler cette évolution. L’attestation ne vaut que pour le périmètre assuré.
Comparer les devis au-delà de la mensualité
Il n’existe pas de tarif unique applicable à tous les clients Qonto. Le prix dépend notamment de l’activité, du chiffre d’affaires déclaré, des garanties et des limites retenues. Comparez le coût annuel, les éventuels frais et les conditions de paiement, mais surtout des contrats construits sur les mêmes besoins.
Une assurance ressemble à une corde composée de plusieurs torons : activité déclarée, plafond, franchise et exclusions travaillent ensemble. Un plafond élevé ne compense pas une prestation exclue. Pour tester la solidité de votre couverture, décrivez un incident plausible de votre métier et demandez au distributeur d’indiquer par écrit quelle garantie interviendrait, avec quel reste à charge. Cette vérification révèle mieux les faiblesses qu’une simple comparaison de tarifs.
Les clauses qui changent réellement la protection
- Plafond d’indemnisation : vérifiez s’il s’applique par sinistre, par année ou selon un sous-plafond particulier.
- Franchise : identifiez la somme ou la proportion restant à votre charge.
- Exclusions : recherchez celles qui touchent vos prestations, vos clients ou vos méthodes de travail.
- Territorialité : contrôlez la couverture des missions et réclamations à l’étranger.
- Application dans le temps : faites préciser les conditions relatives aux faits antérieurs et aux réclamations après la fin du contrat.
Demandez aussi si la responsabilité civile exploitation est incluse lorsque vous recevez du public ou intervenez chez des clients. Elle répond à des situations différentes de celles liées directement à l’exécution d’une prestation.
Souscrire, conserver ses preuves et anticiper la sortie
Une fois le devis retenu, préparez les informations exactes sur votre entreprise : activités principales et secondaires, chiffre d’affaires, effectif, locaux et antécédents demandés. Une déclaration inexacte peut compromettre l’indemnisation.
- Ouvrez l’offre dans la section Assurances de Qonto.
- Renseignez votre situation et poursuivez, si nécessaire, sur l’interface du partenaire.
- Lisez le devis, les conditions générales et particulières avant signature.
- Vérifiez la date d’effet et les éventuels délais de carence.
- Conservez le contrat, l’attestation et les coordonnées de déclaration des sinistres.
En cas d’incident, prenez les mesures utiles pour limiter les dommages, rassemblez les preuves et respectez le délai de déclaration prévu au contrat. Utilisez le canal désigné par le gestionnaire ; une demande au support Qonto ne remplace pas nécessairement une déclaration à l’assureur.
Pour résilier, vérifiez l’échéance, le préavis et les motifs admis. Un préavis de 2 mois peut être prévu, mais il ne constitue pas une règle universelle. Ne transposez pas automatiquement les règles des assurances personnelles aux contrats professionnels.
Avant de changer d’assureur, assurez la continuité de couverture, particulièrement pour une assurance obligatoire. Le bon choix via Qonto est celui qui associe un parcours pratique à un contrat correspondant précisément à votre activité, pas seulement celui qui affiche la mensualité la plus basse.
- Qonto assurance pro : la RC Pro ne couvre ni vos locaux ni tous vos risques - 4 novembre 2026
- Henner mutuelle entreprise : les garanties ne suffisent pas, la gestion compte aussi - 3 novembre 2026
- Augmentation de la CSG sur l’assurance vie : seuls les gains sont en jeu, pas votre capital - 2 novembre 2026
Articles qui pourraient vous intéresser :
 RC Pro tatoueur en France : prix, garanties et exclusions à vérifier
 Assurance vie, placement financier ou simple enveloppe fiscale : ce que le contrat permet vraiment
 À Marseille, quelle protection sociale pour les agents territoriaux : santé, prévoyance et participation employeur ?
 Assurance expatrié entreprise : protéger vos collaborateurs et sécuriser votre responsabilité juridique