
Henner mutuelle entreprise : les garanties ne suffisent pas, la gestion compte aussi
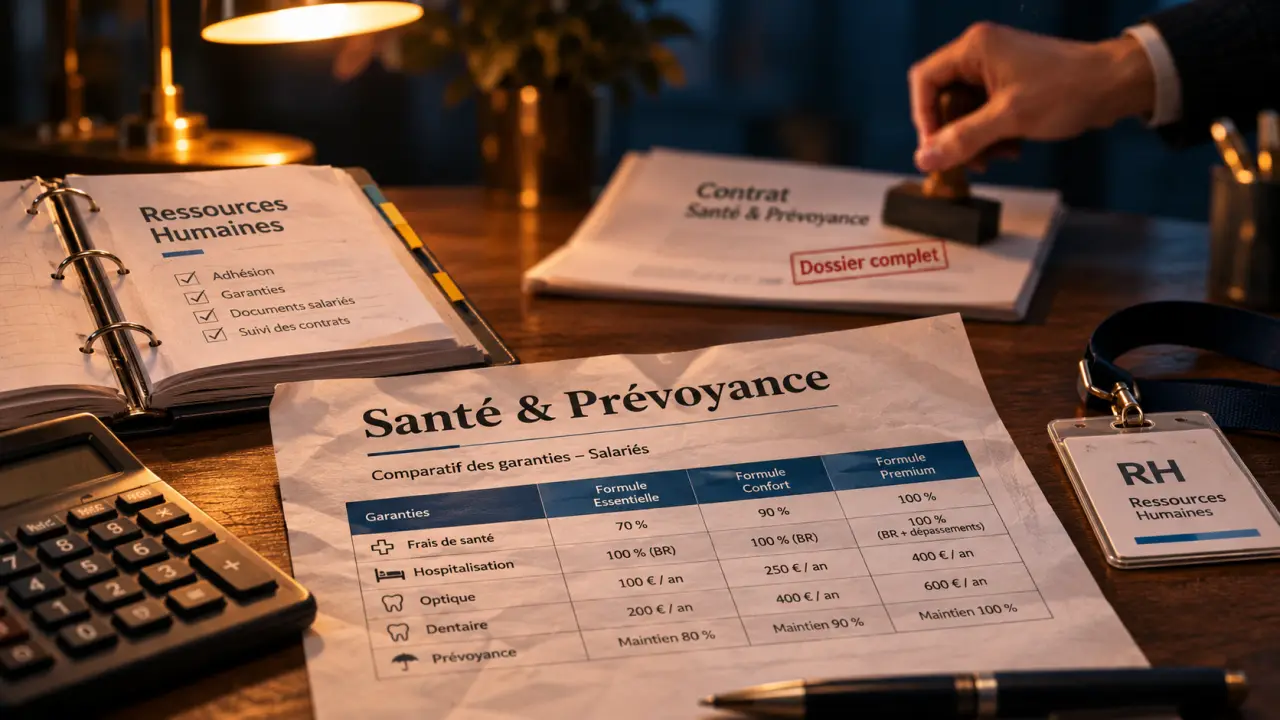
Henner accompagne les entreprises dans leur protection sociale : complémentaire santé, prévoyance, gestion des contrats et couverture des collaborateurs à l’international. Pour un dirigeant ou une équipe RH, le choix dépend autant des remboursements que de la simplicité administrative et du budget. Il faut donc examiner le contrat proposé, les services réellement accessibles et la répartition des responsabilités entre les intervenants.
Identifier la solution adaptée à votre entreprise
La recherche « Henner mutuelle entreprise » recouvre plusieurs besoins. Une TPE souhaite généralement mettre en place une couverture collective lisible, tandis qu’un groupe international doit coordonner plusieurs régimes de protection sociale. Henner propose un accompagnement sur ces différents périmètres, mais il n’existe pas une grille de garanties unique applicable à toutes les entreprises.
TPE-PME : partir des obligations et des usages
Pour une petite ou moyenne entreprise, le premier travail consiste à rapprocher les obligations applicables, notamment celles de la convention collective, des besoins des salariés. La composition des effectifs, la présence d’ayants droit et les dépenses de santé habituelles permettent ensuite de choisir un niveau de couverture cohérent. L’objectif n’est pas d’accumuler les options, mais d’éviter les lacunes coûteuses et les garanties peu utilisées.
Groupes et entreprises en développement : coordonner les régimes
Une entreprise multisite ou présente dans plusieurs pays doit aussi réfléchir à la cohérence de ses avantages sociaux. Des contrats historiques peuvent présenter des écarts difficiles à expliquer aux équipes. L’accompagnement peut alors porter sur l’analyse des régimes existants, leur comparaison et leur gouvernance, sans supposer qu’un contrat identique conviendra partout.
Autre distinction utile : le conseil, la gestion et le portage du risque sont des fonctions différentes. Avant de signer, demandez quel organisme assure les garanties, qui traite les remboursements et qui intervient pour faire évoluer le contrat. La marque figurant sur l’espace assuré ne suffit pas à répondre à ces questions.
Santé et prévoyance : lire les garanties au-delà des intitulés
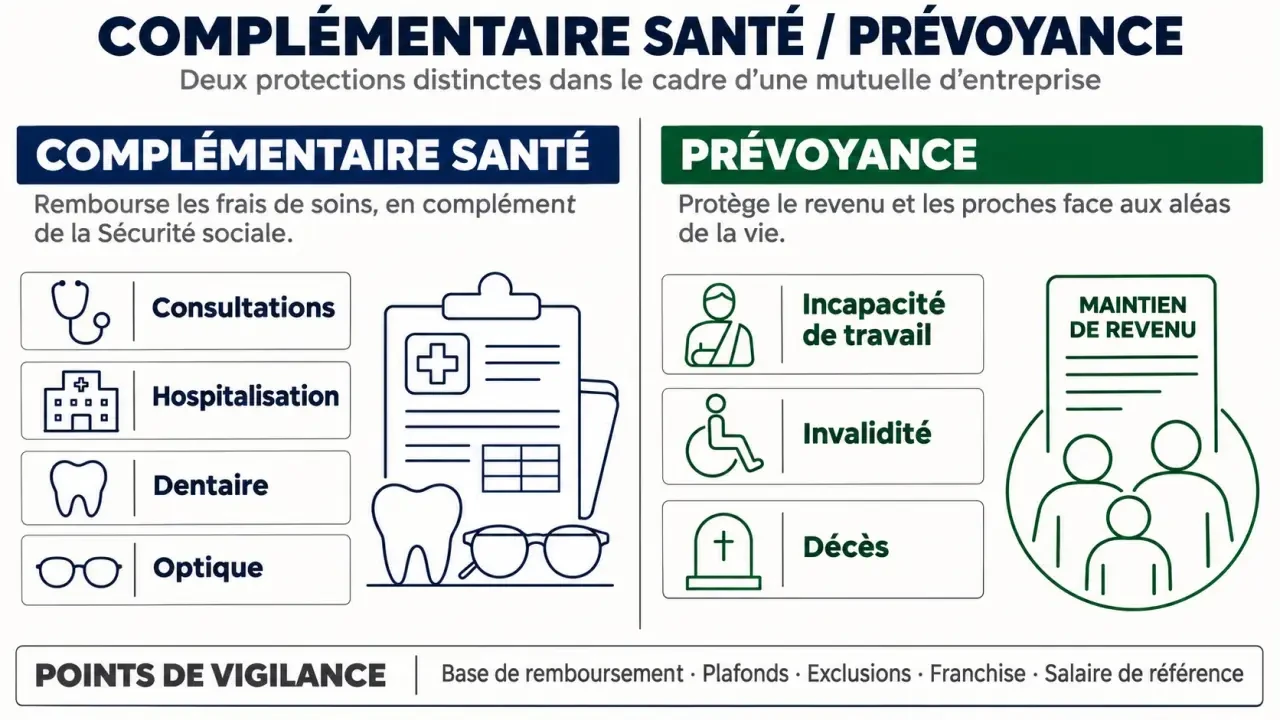
La complémentaire santé et la prévoyance répondent à deux objectifs distincts. La première participe au remboursement des soins selon les conditions du contrat. La seconde protège contre les conséquences financières d’événements comme l’incapacité de travail, l’invalidité ou le décès. Elles doivent donc être étudiées séparément, puis articulées avec les obligations de l’employeur.
Henner : solutions de protection sociale pour les entreprises : Découvrez l’offre de protection sociale collective de Henner, spécialiste des solutions santé et prévoyance pour les entreprises depuis 1947.
| Protection | Postes à examiner | Points de vigilance |
|---|---|---|
| Santé courante | Consultations, analyses, médicaments | Base de remboursement, dépassements d’honoraires et limites contractuelles |
| Hospitalisation | Honoraires, séjour, chambre particulière | Plafonds, durée de prise en charge et exclusions |
| Dentaire et optique | Prothèses, équipements et actes prévus au contrat | Forfaits, périodicité et reste à charge |
| Prévoyance | Incapacité, invalidité, décès | Franchise, salaire de référence, prestations et bénéficiaires |
Pour la santé, un pourcentage élevé ne signifie pas nécessairement un remboursement intégral de la facture : il faut identifier la base sur laquelle il s’applique. Demandez des simulations sur des dépenses concrètes, comme une consultation avec dépassement ou une prothèse dentaire. Vérifiez également les conditions des options facultatives pour la famille et leur financement.
Pour la prévoyance, faites préciser l’articulation entre maintien de salaire, prestations du régime obligatoire et prestations complémentaires. Les délais de franchise, les exclusions et les formalités éventuelles méritent autant d’attention que le montant annoncé.
Regardez enfin le contrat à travers le prisme de trois situations : un salarié qui consulte régulièrement, un parent qui équipe son enfant de lunettes et un collaborateur arrêté plusieurs mois. Cette lecture par parcours révèle les zones de reste à charge et les ruptures de revenu que masque parfois un tableau de garanties. Elle aide aussi les RH à expliquer la protection avec des exemples compréhensibles.
La gestion quotidienne, un critère de choix à part entière
Un contrat bien calibré peut devenir difficile à vivre si chaque affiliation ou demande nécessite plusieurs relances. Henner met en avant un accompagnement personnalisé et des outils digitaux, dont un espace client RH accessible 24h/24 et 7j/7. Cette disponibilité concerne l’outil : elle ne signifie pas que toutes les demandes sont traitées immédiatement.
Ce que les RH doivent vérifier avant le déploiement
Demandez une présentation du parcours administratif : affiliation d’un nouveau salarié, ajout d’un ayant droit, départ d’un collaborateur et mise à jour des informations. Pour la prévoyance, examinez aussi les modalités de déclaration des masses salariales et de suivi des sinistres. La démonstration doit permettre de distinguer les opérations autonomes de celles nécessitant un gestionnaire.
- Identifier l’interlocuteur responsable et le circuit d’escalade en cas de blocage.
- Confirmer les documents nécessaires pour chaque démarche.
- Préciser les délais de traitement annoncés et leurs conditions.
- Prévoir les supports de communication destinés aux salariés.
Ce que les salariés doivent pouvoir comprendre facilement
L’espace assuré et l’application mobile doivent faciliter l’accès aux informations utiles, selon les fonctionnalités prévues au contrat. Faites préciser les possibilités de consultation des remboursements, de transmission des justificatifs et d’accès au tiers payant. Pour un salarié déjà couvert, le bon point d’entrée reste celui indiqué sur ses documents d’adhésion ou sa carte, plutôt qu’un formulaire commercial destiné aux entreprises.
À l’international, vérifier la continuité réelle de protection
Une couverture française ne doit pas être présumée suffisante pour une expatriation ou une implantation à l’étranger. Il faut distinguer les déplacements professionnels, les missions prolongées et les expatriations, puis examiner les pays concernés, la durée du séjour et le statut des collaborateurs.
Henner met en avant une présence dans 240 pays et un réseau de plus de 160 000 professionnels de santé. Ces repères illustrent son envergure internationale, mais ne remplacent pas la vérification du périmètre contractuel : accès au réseau, prise en charge directe, accompagnement médical et éventuelles restrictions territoriales.
Lorsqu’une articulation avec la CFE est envisagée, demandez comment sont coordonnées les démarches et les prestations, et si un guichet unique s’applique à votre dispositif. Vérifiez aussi la couverture des ayants droit, les modalités d’hospitalisation et les services d’assistance effectivement inclus.
Pour les groupes, le global benefits management consiste à piloter les avantages sociaux à l’échelle internationale. Il peut associer comparaison des régimes, gouvernance et optimisation du financement. Des mécanismes spécialisés comme le pooling ou les captives relèvent d’une analyse dédiée : ils ne constituent pas des options standard nécessaires à toutes les entreprises.
Obtenir un devis comparable et décider sur des engagements précis
Le tarif dépend du périmètre assuré, des garanties, des effectifs et des modalités de financement. Une cotisation isolée ne permet donc pas de juger l’offre. Préparez plutôt un dossier commun à tous les prestataires consultés : convention collective, catégories de personnel, effectifs, contrat actuel, besoins familiaux et éventuelles implantations étrangères.
Henner met également en avant près de 80 ans d’expérience, plus de 350 courtiers partenaires et 8 assureurs majeurs. Ces éléments de réassurance sont utiles pour apprécier son écosystème ; la décision doit toutefois reposer sur la proposition écrite remise à votre entreprise.
- Comparer à garanties équivalentes : remboursements, exclusions, plafonds et couverture familiale.
- Calculer le coût global : parts employeur et salarié, options et conditions de révision.
- Valider la mise en place : calendrier, documents contractuels et accompagnement réglementaire.
- Formaliser le suivi : interlocuteurs, indicateurs de gestion et rendez-vous de bilan.
Pour avancer, sollicitez une proposition Henner accompagnée du tableau de garanties, des conditions contractuelles et d’une présentation des outils RH. Le bon choix est celui qui protège correctement les salariés tout en restant compréhensible, administrable et soutenable pour l’entreprise.
- Henner mutuelle entreprise : les garanties ne suffisent pas, la gestion compte aussi - 3 novembre 2026
- Augmentation de la CSG sur l’assurance vie : seuls les gains sont en jeu, pas votre capital - 2 novembre 2026
- Expert-comptable à Marseille : choisir un cabinet qui suit vraiment votre trésorerie - 1 novembre 2026
Articles qui pourraient vous intéresser :
 Banque Populaire assurance professionnel : locaux, RC pro et continuité d’activité
 Pavillon Prévoyance pour professionnel de santé : indemnités, invalidité et frais à vérifier avant de signer
 RC pro, multirisque ou décennale : quelle assurance Abeille pour votre métier ?
 Attestation d’assurance entreprise : vérifiez la garantie avant de signer