
Attestation d’assurance entreprise : vérifiez la garantie avant de signer
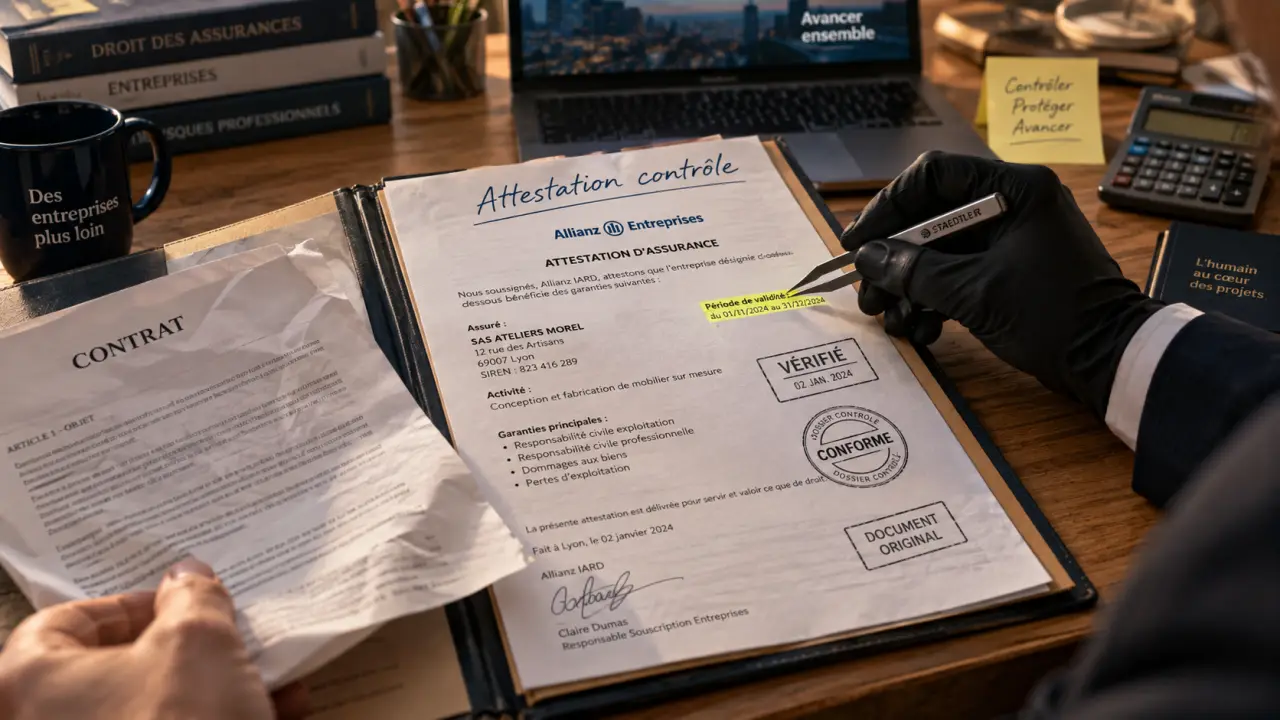
Une attestation d’assurance entreprise permet à un client, un donneur d’ordre ou un bailleur de vérifier qu’une société est couverte pour son activité. Ce document paraît simple, mais une attestation incomplète, expirée ou inadaptée peut retarder la signature d’un contrat, l’accès à un chantier ou le règlement d’une prestation. Il faut donc savoir ce qu’elle prouve réellement et quels éléments contrôler avant de la transmettre ou de l’accepter.
Ce que prouve une attestation d’assurance entreprise
L’attestation est un document délivré par l’assureur ou le courtier. Elle confirme l’existence d’un contrat d’assurance pour une période donnée et résume les garanties souscrites. Elle ne remplace pas le contrat complet. Elle en propose une synthèse destinée à informer un tiers sur la couverture de l’entreprise.
Testez vos connaissances sur l’attestation d’assurance entreprise
Corrections
Selon le métier exercé, elle peut concerner la responsabilité civile professionnelle, la responsabilité civile exploitation, la garantie décennale, une assurance multirisque professionnelle ou une assurance véhicule. Le document demandé dépend de la mission. Une agence de communication ne justifie pas les mêmes garanties qu’un plombier intervenant sur un ouvrage.
Les informations qui doivent apparaître
Une attestation exploitable identifie clairement l’entreprise assurée : raison sociale, adresse et, selon le modèle, numéro d’identification. Elle mentionne aussi l’assureur, le numéro de contrat, la période de validité et les garanties concernées. Pour certaines activités, le document précise les plafonds d’indemnisation, les franchises ou le périmètre géographique.
Dans le bâtiment, la description des activités déclarées mérite une attention particulière. Une entreprise peut être assurée pour la plomberie sans l’être pour l’électricité ou l’étanchéité. La présence d’une garantie décennale ne suffit donc pas. Il faut vérifier que l’intervention prévue entre bien dans les activités garanties.
Dans quels cas la demander ou la fournir
Une attestation d’assurance entreprise est souvent demandée avant le début d’une relation commerciale. Elle permet au client de vérifier que son prestataire dispose d’une couverture adaptée aux dommages relevant de sa responsabilité. Pour l’entreprise, la transmettre rapidement facilite les démarches et évite certains blocages administratifs.
- Avant un chantier : le maître d’ouvrage peut demander une attestation de responsabilité civile décennale et de responsabilité civile professionnelle.
- Avant la signature d’un contrat : un client professionnel ou un donneur d’ordre peut exiger une preuve de responsabilité civile professionnelle.
- Pour louer un local ou participer à un événement : une attestation de responsabilité civile exploitation ou une assurance multirisque peut être requise.
- Dans une réponse à un appel d’offres : elle sert à démontrer que l’entreprise dispose des garanties attendues.
Le document doit être récent au moment de sa remise. Une attestation valable lors de l’envoi d’un devis peut ne plus l’être au début réel de la prestation. Il est donc préférable de demander une mise à jour lorsque le contrat se prolonge, lorsque le chantier commence plusieurs mois après la signature ou lorsque les activités de l’entreprise évoluent.
Contrôler une attestation sans se contenter du logo de l’assureur
La réception d’un document ne garantit pas automatiquement que le risque est couvert. Une vérification méthodique réduit les mauvaises surprises lorsqu’un sinistre survient ou qu’un chantier prend du retard. Il faut comparer l’attestation avec la mission prévue, et pas seulement vérifier qu’un assureur y figure.
La période de validité et l’identité de l’assuré
Commencez par vérifier les dates de début et de fin de validité. Le contrat doit être actif à la date de l’intervention concernée. Contrôlez ensuite que le nom figurant sur l’attestation correspond exactement à l’entreprise qui signe le devis, la facture ou le marché. Une différence entre une personne physique, une société ou une filiale doit être clarifiée.
Examinez aussi l’adresse et la forme juridique lorsque l’enjeu financier est important. Ces éléments peuvent révéler un document ancien ou rattaché à une autre structure. En cas de doute, demandez une attestation actualisée directement au prestataire plutôt que de tirer une conclusion trop rapide.
Les activités, garanties et exclusions utiles
La rubrique la plus importante est celle des activités garanties. Une formulation trop générale peut masquer une limite de couverture. Pour un artisan, le libellé doit correspondre au lot réalisé. Pour un consultant, il doit couvrir la nature de ses missions, par exemple le conseil, l’audit ou la maîtrise d’œuvre. Vérifiez aussi les restrictions territoriales, les plafonds et les exclusions mentionnées.
L’assurance couvre un périmètre de risques défini dans le contrat. L’attestation reprend ce périmètre, sans étendre automatiquement la garantie à tous les services de l’entreprise. Une nouvelle prestation, une technique inhabituelle, le recours à la sous-traitance ou une intervention hors de France peuvent ne pas entrer dans le cadre prévu. Avant d’accepter une mission atypique, l’entreprise doit demander une confirmation écrite à son assureur. De son côté, le client doit solliciter une attestation adaptée à la mission envisagée.
| Point à vérifier | Pourquoi c’est important | Réflexe utile |
|---|---|---|
| Nom de l’entreprise | Éviter un document établi pour une autre structure | Comparer avec le devis ou le contrat |
| Dates de validité | La couverture doit être active lors de la mission | Demander une mise à jour si nécessaire |
| Activités garanties | Confirmer que le travail prévu est couvert | Lire le libellé ligne par ligne |
| Type de garantie | La RC professionnelle, la décennale et la multirisque ne couvrent pas les mêmes risques | Relier la garantie à la prestation |
Obtenir et mettre à jour son attestation rapidement
Pour l’entreprise assurée, l’attestation est généralement accessible depuis l’espace client de l’assureur ou sur demande auprès du courtier. Elle peut aussi être envoyée lors de la souscription, puis au renouvellement annuel. Avant de la transmettre, relisez ses informations. Un document officiel mais obsolète peut donner une image peu rigoureuse de l’entreprise et ne plus correspondre à la situation réelle.
Lorsqu’une activité démarre, se diversifie ou prend de l’ampleur, l’entreprise doit prévenir son assureur. Ajouter une prestation au devis sans l’avoir déclarée peut créer un écart entre le travail vendu et les garanties indiquées sur l’attestation. Le même réflexe s’impose en cas de changement d’adresse, de forme juridique, de chiffre d’affaires ou de recours accru à la sous-traitance, selon les conditions du contrat.
Éviter les erreurs qui fragilisent une relation commerciale
La première erreur consiste à transmettre systématiquement le même fichier sans vérifier sa date ni son contenu. La deuxième est de présenter une responsabilité civile professionnelle comme si elle couvrait automatiquement les dommages liés à des travaux de construction. Enfin, il ne faut pas confondre attestation d’assurance et garantie d’indemnisation de tous les dommages. Les conditions, les exclusions et les franchises du contrat restent applicables.
Du côté du client, demander une attestation ne dispense pas d’examiner les compétences, les références et le contrat du prestataire. Le document est un élément de contrôle parmi d’autres. Il est préférable de formuler précisément le besoin : une attestation correspondant à l’activité, au site, au chantier ou au niveau de responsabilité concerné sera plus utile dès le premier échange.
Conservez les attestations reçues avec les devis, les contrats et les échanges liés à la mission. En cas de litige ou de sinistre, ces pièces permettent de retrouver les garanties annoncées au moment de l’engagement. Une attestation d’assurance entreprise bien vérifiée ne remplace pas la vigilance contractuelle, mais elle sécurise le début de la collaboration.

Articles qui pourraient vous intéresser :
 Assurance bateau : tiers ou tous risques, garanties et pièges d’indemnisation
 Conditions générales multirisque professionnelle Aviva PDF : où les trouver et quoi vérifier avant de signer
 Assurance auto flotte entreprise : un contrat unique, des garanties adaptées à votre parc
 Plafond assurance vie : les seuils qui comptent pour vos rachats et votre succession