
Assurance auto flotte entreprise : un contrat unique, des garanties adaptées à votre parc
Une assurance auto flotte entreprise regroupe plusieurs véhicules professionnels sous un même contrat. Pour un artisan équipé de fourgons, une PME disposant de voitures de service ou une société de transport gérant un parc diversifié, cette solution simplifie le suivi des garanties, des échéances et des sinistres. Elle aide aussi à préserver la continuité d’activité : l’immobilisation d’un véhicule ne doit pas interrompre une livraison, un chantier ou un rendez-vous client.
Le contrat flotte : une gestion unifiée pour votre parc automobile
Le principe est simple : au lieu de souscrire un contrat pour chaque véhicule, l’entreprise centralise l’assurance de son parc dans une police unique. Les véhicules sont déclarés à l’assureur, puis la couverture est ajustée selon leur nature, leur usage et le niveau de risque. Cette organisation permet de disposer d’une échéance commune et d’une vision plus claire de la cotisation globale.
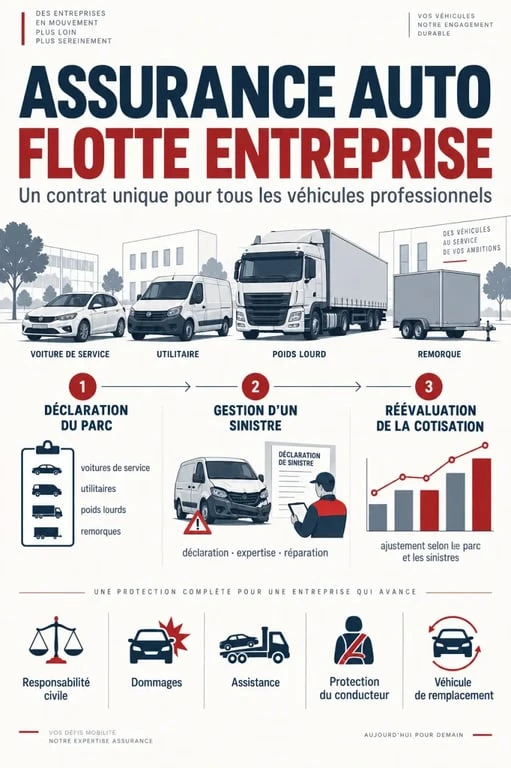
Une assurance flotte automobile devient généralement pertinente dès que le parc compte plusieurs véhicules. Les seuils d’accès varient selon les assureurs : certaines offres commencent à partir de 4 véhicules, d’autres à partir de 5. MMA évoque notamment des flottes de plus de 5 véhicules, tandis que ses solutions dédiées aux ETI concernent des parcs à partir de 40 véhicules. Le volume n’est donc pas le seul critère. La fréquence des mouvements, la diversité des usages et le temps consacré à la gestion administrative comptent également.
Flotte ou contrats séparés : le bon arbitrage
Des contrats individuels peuvent convenir à une très petite structure dont les véhicules ont des profils très différents. Un contrat flotte facilite toutefois les ajouts, les retraits et les remplacements, qui sont fréquents dans une entreprise en croissance. Il permet aussi d’examiner le risque à l’échelle du parc et de négocier plus facilement les franchises, les plafonds et les services d’assistance.
Le parc automobile est plus simple à piloter lorsqu’il est considéré comme un ensemble, plutôt que comme une succession de cartes grises. En identifiant les véhicules indispensables à la production, ceux affectés aux tournées et ceux disponibles en relais, l’entreprise peut demander des garanties adaptées. Il peut s’agir d’une assistance renforcée pour les utilitaires critiques, d’un véhicule de remplacement pour les équipes de terrain ou d’une indemnité d’immobilisation. L’assurance répond alors aux besoins de l’organisation quotidienne, au-delà de la seule obligation de couverture.
Véhicules, conducteurs et usages à déclarer avec précision
Une flotte professionnelle peut réunir des voitures de fonction, des véhicules de service, des utilitaires, des deux-roues, des poids lourds, des remorques ou certains engins, selon l’offre retenue. Les véhicules achetés comme ceux financés en LOA, en LLD ou en leasing peuvent être intégrés au contrat. Pour ces derniers, la question des pertes financières mérite une attention particulière : si un véhicule est déclaré irréparable, une garantie adaptée peut aider à couvrir le solde restant dû à l’organisme de financement.
Indemnisation en cas de vol ou tentative de vol d’un véhicule : Découvrez les conditions d’indemnisation par l’assurance auto et les règles applicables à la garantie contre le vol.
Qui est autorisé à conduire ?
Le contrat doit préciser les catégories de conducteurs couvertes. Selon les besoins, il peut s’agir du dirigeant, des salariés, des intérimaires, des stagiaires ou d’autres conducteurs expressément autorisés. Vérifiez les éventuelles restrictions liées à l’ancienneté du permis, à l’âge, à l’usage privé ou aux déplacements hors de France. Un conducteur non déclaré ou un usage différent de celui prévu peut compliquer l’indemnisation après un sinistre.
Le cas du véhicule personnel en déplacement professionnel
Lorsqu’un salarié utilise son véhicule personnel pour se rendre chez un client, sur un chantier ou à une réunion, son assurance auto privée n’est pas toujours suffisante pour protéger pleinement l’entreprise. Une assurance Mission peut couvrir ce risque spécifique. Elle est particulièrement utile lorsque ces déplacements sont réguliers, car la responsabilité de l’employeur peut être engagée dans le cadre de la mission professionnelle.
Garanties : protéger les tiers, les équipes et la continuité d’exploitation
La responsabilité civile automobile est obligatoire. Elle indemnise les dommages matériels et corporels causés à des tiers par un véhicule assuré. Elle ne protège toutefois pas le véhicule de l’entreprise ni le conducteur lorsque l’accident est responsable. Ces risques nécessitent des garanties complémentaires.
| Garantie | Rôle pour l’entreprise | Point à comparer |
|---|---|---|
| Responsabilité civile | Indemnise les tiers victimes d’un accident | Étendue territoriale et exclusions |
| Dommages tous accidents | Protège le véhicule, y compris en cas d’accident responsable | Franchise et valeur d’indemnisation |
| Vol, incendie, bris de glace | Réduit l’impact des sinistres courants | Conditions de garantie et plafonds |
| Protection du conducteur | Couvre les dommages corporels du conducteur | Montant maximal d’indemnisation |
| Assistance et remplacement | Limite l’arrêt de l’activité après une panne ou un accident | Délais, kilométrage et durée du prêt |
Des options à choisir selon l’activité
Une entreprise de livraison n’a pas les mêmes priorités qu’un cabinet de conseil ou qu’une société du BTP. Les garanties complémentaires peuvent inclure la protection juridique automobile, les matériels et marchandises transportés, les bagages et objets personnels, les accessoires hors-série ou les pertes financières. Si un utilitaire transporte chaque jour des outils coûteux, vérifiez que leur couverture ne se limite pas au véhicule lui-même.
L’assistance mérite une lecture attentive. Le dépannage, le remorquage, le rapatriement et le véhicule de remplacement peuvent limiter les conséquences d’une immobilisation. MMA indique, selon l’offre, une assistance accessible 24 h/24 et 7 j/7, ainsi qu’une indemnité d’immobilisation pouvant aller jusqu’à 30 jours. Avant de comparer les prix, examinez les conditions exactes de déclenchement et les exclusions.
Comprendre le prix : sinistralité, franchises et composition du parc
Le tarif d’une assurance flotte entreprise ne dépend pas du seul nombre de véhicules. L’assureur analyse notamment leur type, leur valeur, leur mode de financement, les kilomètres parcourus, les zones de circulation, les usages professionnels ou mixtes, le profil des conducteurs et l’historique des sinistres. Une flotte de véhicules légers utilisés occasionnellement ne présente pas le même risque qu’une équipe de fourgons effectuant des livraisons quotidiennes.
La cotisation dépend aussi du rapport sinistres à prime. Une hausse de la fréquence ou du coût des accidents peut entraîner une réévaluation lors de l’échéance annuelle. Dans les exemples de contrats flotte cités, le coefficient de réduction-majoration classique, souvent appelé bonus-malus, ne s’applique pas de la même façon que pour un contrat auto individuel. La sinistralité reste néanmoins un élément central de la tarification.
Franchise et plafond : ne comparez pas seulement la prime
Une prime basse peut cacher une franchise élevée ou un plafond insuffisant sur une garantie essentielle. Demandez une comparaison ligne par ligne : montant restant à votre charge en cas de sinistre, valeur retenue pour indemniser un véhicule, durée du véhicule de remplacement, limites sur les marchandises et conditions applicables aux conducteurs occasionnels. Une franchise plus importante peut réduire la prime, mais elle doit rester supportable pour la trésorerie de l’entreprise.
Préparer un devis fiable et faire évoluer le contrat au bon rythme
Un devis pertinent repose sur une description fidèle du parc et des usages. Préparez la liste des véhicules avec leur immatriculation, leur catégorie, leur mode d’acquisition ou de location, leur valeur et leur affectation. Ajoutez les informations sur les conducteurs, les kilomètres annuels estimés, les zones de déplacement et les sinistres antérieurs. Indiquez aussi vos besoins en matière de véhicule de remplacement, de protection des marchandises et d’assistance.
- Comparez au moins la responsabilité civile, les dommages, l’assistance et la protection du conducteur.
- Demandez par écrit les franchises, les plafonds, les exclusions et les règles d’indemnisation.
- Signalez rapidement l’ajout, le retrait ou le remplacement d’un véhicule.
- Vérifiez la couverture des véhicules loués, des usages privés et des déplacements professionnels à l’étranger.
- Évaluez l’intérêt d’une assurance Mission pour les collaborateurs utilisant leur véhicule personnel.
Un échange avec un agent, un courtier ou un conseiller permet de distinguer une formule standard d’une couverture adaptée à votre activité. L’objectif est de sécuriser les véhicules qui font fonctionner l’entreprise, les personnes qui les conduisent et les engagements pris auprès des clients. La composition du parc pouvant évoluer, prévoyez aussi de faire réexaminer le contrat lorsque les usages, les effectifs ou le nombre de véhicules changent.

- Assurance auto flotte entreprise : un contrat unique, des garanties adaptées à votre parc - 18 septembre 2026
- Assurance professionnelle en entreprise individuelle : les garanties qui protègent votre activité après un sinistre - 17 septembre 2026
- SAS et investissement immobilier : souplesse, fiscalité et garanties personnelles à arbitrer - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance couvreur : 4 protections à vérifier avant de signer un devis et 10 ans de couverture
 Code des assurances : texte officiel, version commentée et lecture des articles
 Assurance vie avantage : après 8 ans, les rachats et la transmission font la différence
 Assurance entreprise de gardiennage : une activité non déclarée peut exclure la garantie