
Assurance professionnelle en entreprise individuelle : les garanties qui protègent votre activité après un sinistre
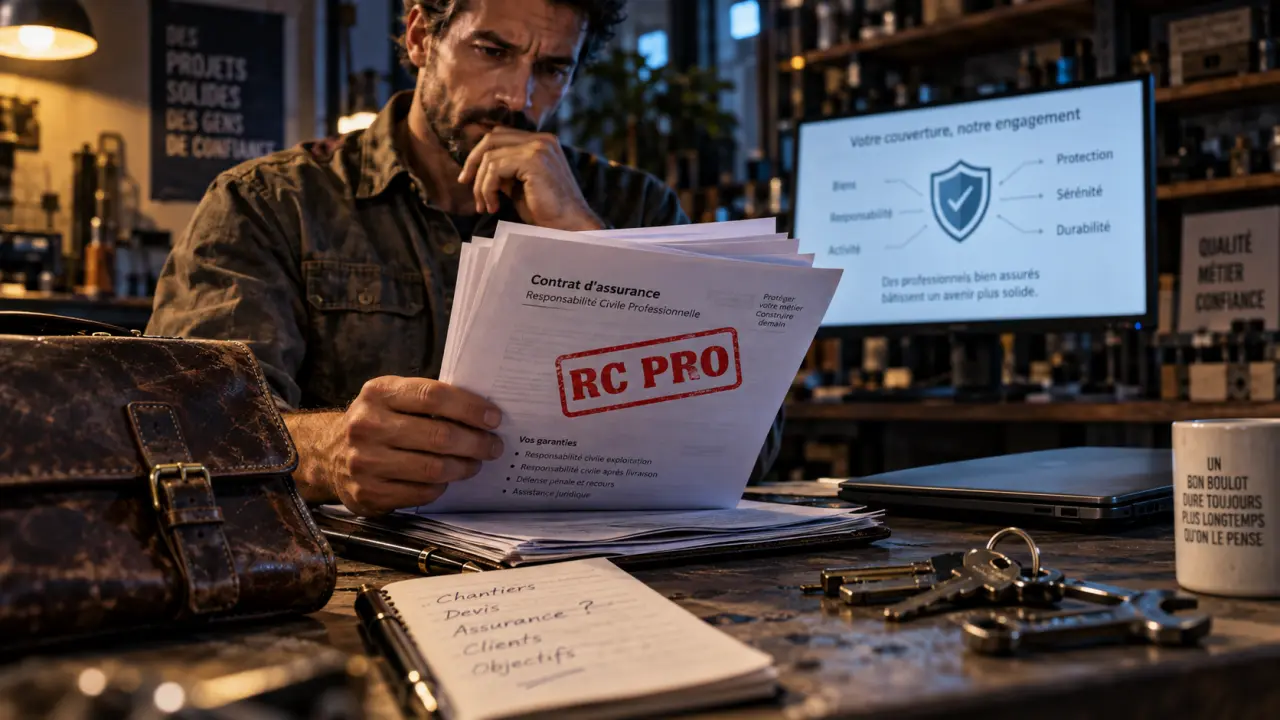
En entreprise individuelle, une erreur, un dommage chez un client ou un arrêt de travail peut rapidement désorganiser vos revenus. Une assurance professionnelle adaptée protège votre capacité à continuer à travailler, à indemniser un tiers et à préserver votre trésorerie lorsqu’un imprévu survient.
Commencer par distinguer les assurances obligatoires des protections utiles
L’assurance professionnelle d’une entreprise individuelle n’est pas systématiquement obligatoire. Certaines professions réglementées ou certains métiers exposés doivent toutefois souscrire des garanties précises. Le besoin dépend surtout de votre activité réelle, de vos clients, des biens utilisés et des conséquences possibles d’une erreur.
Testez vos connaissances sur l’assurance professionnelle
La responsabilité civile professionnelle, indispensable dans de nombreuses activités
La responsabilité civile professionnelle, souvent appelée RC Pro, indemnise les dommages causés à un client ou à un tiers dans le cadre de votre travail. Il peut s’agir d’un préjudice matériel, corporel ou immatériel : un ordinateur endommagé lors d’une intervention, un mauvais conseil entraînant une perte financière ou un retard ayant des répercussions pour le client.
La RC Pro est obligatoire pour plusieurs professions réglementées, notamment dans les domaines du droit, de la santé, de l’immobilier ou du bâtiment, selon l’activité exercée. Même lorsqu’elle n’est pas imposée, elle offre une protection pertinente à un consultant, un artisan, un commerçant, un professionnel du bien-être ou un prestataire de services. Un seul litige peut coûter davantage que plusieurs années de cotisations.
La garantie décennale pour les professionnels du bâtiment
Si vous réalisez des travaux de construction ou de rénovation, ou si vous intervenez sur un ouvrage, l’assurance décennale peut être obligatoire avant le démarrage du chantier. Elle couvre, pendant dix ans après la réception des travaux, certains dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Un électricien, un maçon, un couvreur, un plombier ou un entrepreneur de rénovation ne doit pas confondre RC Pro et décennale. Ces contrats répondent à des risques différents. La première couvre les dommages liés à l’exercice courant de l’activité. La seconde concerne les désordres relevant de la responsabilité décennale.
Identifier les risques qui peuvent réellement interrompre votre activité
Une bonne couverture ne se choisit pas à partir du seul intitulé d’un contrat. Elle doit correspondre aux scénarios qui vous empêcheraient de travailler demain. Pour une entreprise individuelle, le risque le plus grave n’est pas toujours le plus spectaculaire. C’est souvent celui qui bloque les encaissements alors que les charges continuent.
- Vous recevez du public : un client chute, un dommage survient dans vos locaux ou un bien confié est dégradé.
- Vous vous déplacez : un accident implique un véhicule professionnel, du matériel est volé dans le véhicule ou votre intervention cause un dommage chez le client.
- Vous produisez ou vendez : un produit est défectueux, une marchandise est endommagée ou un sinistre provoque une rupture de stock.
- Vous conseillez : une erreur d’analyse, une omission, un retard, une atteinte à des données ou un préjudice financier affecte votre client.
- Vous dépendez de votre présence : une incapacité temporaire de travailler suspend votre activité après un accident ou une maladie.
Suivez la chaîne concrète d’un incident : le sinistre initial, la réclamation du client, les frais de défense, l’éventuelle indemnisation, puis la perte de chiffre d’affaires pendant le traitement du dossier. Cette méthode fait apparaître les protections souvent oubliées. Un dégât des eaux dans un atelier ne touche pas seulement les murs. Il peut aussi endommager les outils, les commandes en cours et les délais annoncés au client.
Une garantie pertes d’exploitation peut alors contribuer à compenser la baisse d’activité après un sinistre couvert. La protection juridique peut, de son côté, prendre en charge certains frais liés à un différend, selon les conditions prévues au contrat. Ces garanties répondent à des situations différentes, mais elles participent toutes deux à la continuité de l’entreprise.
Composer un contrat adapté à votre entreprise individuelle
Au-delà de la RC Pro, les assureurs proposent généralement plusieurs garanties complémentaires. Elles ne doivent pas être ajoutées automatiquement. L’objectif est de couvrir les risques que vous ne pourriez pas assumer seul, sans payer pour des situations qui ne concernent pas votre activité.
| Garantie | Elle intervient notamment si… | Particulièrement utile pour |
|---|---|---|
| Responsabilité civile professionnelle | Votre prestation cause un dommage à un tiers | Prestataires, professions libérales, artisans, consultants |
| Multirisque professionnelle | Vos locaux, stocks, équipements ou marchandises subissent un sinistre | Commerces, ateliers, cabinets, activités avec matériel |
| Protection juridique | Un différend nécessite conseil, négociation ou défense | Toute activité exposée aux contrats et impayés |
| Prévoyance | Un arrêt de travail réduit ou stoppe vos revenus | Indépendants dont le revenu dépend de leur présence |
| Assurance véhicule professionnel | Un déplacement lié à l’activité entraîne un accident ou un dommage | Artisans, commerciaux, livreurs, intervenants à domicile |
Ne pas oublier la prévoyance du dirigeant indépendant
Une assurance de biens ne remplace pas la protection de votre revenu. Si vous êtes seul à produire, à vendre ou à recevoir les clients, votre indisponibilité crée un risque direct pour l’entreprise et pour votre budget personnel. La prévoyance du dirigeant peut prévoir des indemnités journalières en cas d’arrêt de travail, ainsi que des garanties en cas d’invalidité ou de décès, selon les modalités choisies.
Avant de signer, vérifiez le délai de carence, le montant de l’indemnisation, les exclusions liées à votre métier et la durée de versement. Un contrat peu coûteux, mais déclenché trop tard, peut être insuffisant pour absorber vos dépenses personnelles et professionnelles. Le niveau de couverture doit correspondre à la durée pendant laquelle vous pourriez tenir sans revenu.
Comparer les contrats sans se limiter au montant de la cotisation
Deux assurances professionnelles peuvent afficher une prime proche tout en offrant une protection très différente. Demandez des devis comparables, établis à partir des mêmes informations sur le chiffre d’affaires, la nature des missions, les locaux et la valeur du matériel. Cette comparaison évite de choisir une offre moins chère parce qu’elle couvre moins de situations.
Les points à lire avant de souscrire
Examinez d’abord les plafonds d’indemnisation. Ils doivent correspondre au niveau de préjudice plausible pour vos clients, et pas seulement à la taille actuelle de votre entreprise. Contrôlez ensuite les franchises. Elles restent à votre charge à chaque sinistre et peuvent peser lourd lorsque les incidents se répètent ou que la trésorerie est limitée.
Les exclusions demandent la même attention. Certaines activités, techniques, prestations réalisées à l’étranger, dommages immatériels ou biens confiés peuvent être exclus ou nécessiter une extension. Décrivez donc précisément votre activité, y compris les services annexes. Une déclaration trop vague peut créer un écart entre les prestations réellement réalisées et les garanties prévues par le contrat.
Vérifiez aussi les conditions de déclenchement de la garantie, les démarches à effectuer après un sinistre et les délais de déclaration. Ces éléments peuvent avoir des conséquences concrètes lorsque vous devez organiser rapidement la défense de vos intérêts ou reprendre votre activité. Le contenu des garanties compte davantage que le seul montant annuel de la cotisation.
Faire évoluer l’assurance avec l’activité
Votre assurance professionnelle en entreprise individuelle doit suivre les changements de votre métier : nouveau local, embauche, achat de machines, augmentation du chiffre d’affaires, développement en ligne, prestation plus technique ou intervention sur de nouveaux chantiers. Informer l’assureur avant que le risque ne change est plus sûr que de découvrir une limite au moment d’un sinistre.
Une révision annuelle suffit souvent. Relisez vos garanties, actualisez la valeur des équipements et vérifiez que les activités déclarées correspondent toujours à vos prestations. Si vous commencez à travailler avec de nouveaux clients ou à confier du matériel à des tiers, signalez-le également lorsque cela modifie les risques couverts.
Cette vérification régulière permet de conserver une protection cohérente avec la réalité de l’entreprise. Elle évite de payer pour une couverture devenue inadaptée et réduit le risque de découvrir, après un incident, que le contrat ne répond pas à la situation rencontrée.

- Assurance professionnelle en entreprise individuelle : les garanties qui protègent votre activité après un sinistre - 17 septembre 2026
- SAS et investissement immobilier : souplesse, fiscalité et garanties personnelles à arbitrer - 16 septembre 2026
- Diversifier son patrimoine avec l’immobilier locatif : revenus, crédit et risques à maîtriser - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Prelys Courtage : plus de 5 000 avis Google, 4,9/5, et ce qu’il faut vérifier avant de choisir
 Devis assurance sapeur-pompier professionnel : garanties santé, prévoyance et plafonds à comparer
 Blessure, perte de licence, revenus : ce que couvre une assurance pour sportif professionnel
 Audit assurance : optimiser vos garanties sans alourdir vos coûts