
Diversifier son patrimoine avec l’immobilier locatif : revenus, crédit et risques à maîtriser
L’immobilier locatif peut compléter une épargne investie en assurance-vie, en actions, en obligations ou conservée en liquidités. Il ajoute un actif tangible et une source potentielle de loyers, sans remplacer une allocation équilibrée. Un bien se revend moins vite qu’un fonds, demande du suivi et reste exposé au marché local. La bonne approche consiste à l’intégrer selon vos objectifs, votre horizon et votre capacité à absorber les imprévus.
Faire de l’immobilier un pilier, pas tout le patrimoine
Diversifier son patrimoine financier grâce à l’investissement immobilier locatif revient à répartir les risques entre plusieurs sources : revenus du travail, placements financiers, épargne disponible et revenus immobiliers. Les loyers peuvent compléter les revenus à la retraite ou contribuer au remboursement d’un crédit. La valeur du bien, quant à elle, peut évoluer sur le long terme, sans garantie de hausse.
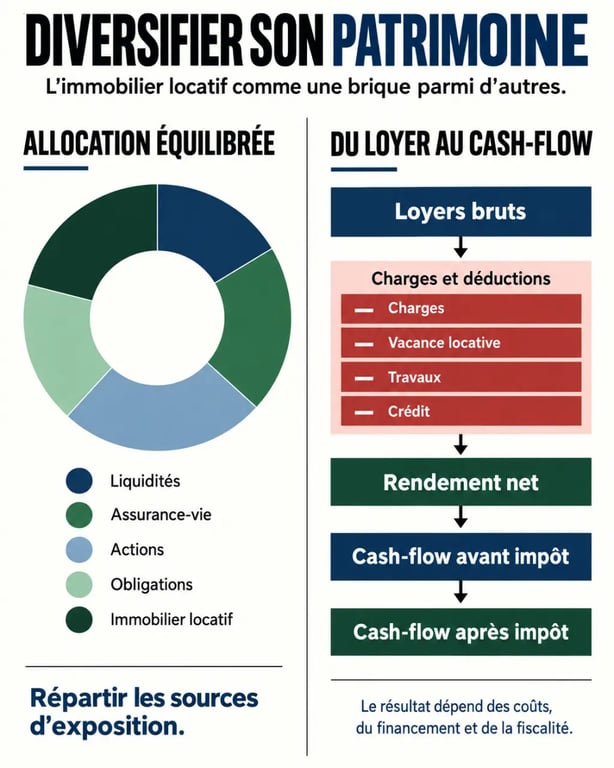
Cette diversification devient contre-productive lorsqu’elle crée une concentration excessive. Détenir plusieurs logements dans le même quartier, financés par des mensualités élevées, expose aux mêmes risques : vacance locative, baisse des loyers, travaux de copropriété et revente difficile. Avant d’acheter, conservez une épargne de précaution hors immobilier. Elle sert à couvrir les dépenses personnelles, les périodes sans locataire et les réparations urgentes.
Penser l’allocation comme un système de vases communicants
Un portefeuille patrimonial doit répondre à des besoins différents. Les dépenses à court terme exigent des liquidités immédiatement disponibles. Les projets de long terme, comme la retraite ou la transmission, supportent davantage l’immobilisation du capital. L’immobilier locatif peut se situer entre ces deux horizons : il procure potentiellement des loyers, mais ne doit pas porter seul la sécurité financière du foyer.
Plus votre horizon est court ou votre situation professionnelle incertaine, plus votre réserve de liquidité doit être solide. La part consacrée à l’immobilier dépend donc de votre patrimoine déjà constitué, de vos revenus, de votre capacité d’épargne et de vos projets. Il n’existe pas de répartition universelle adaptée à tous les investisseurs.
Choisir le support qui correspond à votre disponibilité
Le choix ne se limite pas à l’achat d’un appartement. Chaque support présente un compromis entre contrôle, fiscalité, diversification géographique, frais, liquidité et temps de gestion. Le bon support dépend autant de vos objectifs que de votre disponibilité.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Location nue | Gestion et location souvent plus stables | Revenus fonciers imposables selon votre situation |
| Location meublée | Loyers potentiellement plus élevés et régime BIC | Mobilier, rotation locative et gestion plus soutenue |
| Colocation | Meilleure exploitation d’un grand logement | Usure, remplacement des occupants et réglementation locale |
| SCPI | Mutualisation sur plusieurs immeubles et locataires | Frais, liquidité limitée et capital non garanti |
| OPCI | Exposition mêlant immobilier, actifs financiers et liquidités | Valeur également sensible aux marchés financiers |
La location nue peut convenir à un objectif de stabilité. Le meublé peut mieux répondre à une demande étudiante ou professionnelle identifiée, au prix d’une gestion plus soutenue. Les SCPI donnent accès à l’immobilier sans gérer directement un locataire, mais elles nécessitent d’examiner la société de gestion, la diversité des immeubles et les conditions de revente. Une SCI peut faciliter une détention à plusieurs ou une transmission. Elle n’est pas automatiquement plus avantageuse sur le plan fiscal.
Évaluer un projet avec le rendement net et le cash-flow
Le rendement brut, obtenu en rapportant les loyers annuels au prix d’acquisition, fournit seulement un premier repère. Il ne tient compte ni des frais d’acquisition, ni de la taxe foncière, ni des charges non récupérables, ni de l’assurance, ni des travaux, ni de la vacance locative. Pour comparer deux biens, appliquez la même méthode et observez surtout le revenu réellement conservé.
- Rendement net : loyers diminués des charges récurrentes, rapportés au coût total du projet.
- Cash-flow avant impôt : encaissements auxquels sont soustraits les charges et la mensualité de crédit.
- Cash-flow après impôt : résultat final après application de votre régime fiscal.
Prévoyez une ligne budgétaire pour les travaux, les périodes de vacance et les impayés. Une gestion déléguée réduit le temps consacré aux visites, aux baux et aux relances, mais ses frais diminuent la rentabilité nette. Le coût de cette délégation doit donc être intégré dès la simulation, au même titre que les charges de copropriété et l’assurance.
Pour approfondir la constitution de revenus immobiliers et la recherche d’autonomie financière, les ressources de les investisseurs affranchis peuvent compléter votre réflexion. Elles ne remplacent toutefois pas une analyse adaptée à votre situation financière et fiscale.
Financer sans fragiliser votre équilibre financier
Le crédit crée un effet de levier : il permet d’acquérir un actif avec un apport limité, puis de le rembourser progressivement grâce à vos revenus et, en partie, aux loyers. Le financement doit toutefois rester compatible avec votre budget réel. La banque examine les revenus, les charges existantes, l’apport, la stabilité professionnelle, l’assurance emprunteur et le niveau d’endettement.
Un taux d’endettement de 35 % des revenus nets est souvent utilisé comme repère, sans constituer une règle universelle. Ce seuil ne dispense pas de vérifier le reste à vivre, la capacité d’épargne et les dépenses susceptibles d’apparaître après l’achat.
Ne construisez pas votre plan sur un loyer théorique maximal. Simulez plutôt la mensualité, les charges, une période de vacance temporaire et un scénario de travaux. Un crédit amortissable à taux fixe apporte davantage de visibilité sur les échéances. D’autres montages exigent une compréhension précise de leurs risques.
L’apport peut financer une partie des frais d’acquisition et préserver votre capacité de négociation. En revanche, vider totalement son épargne pour acheter réduit la marge disponible en cas d’imprévu. Le crédit doit soutenir votre stratégie patrimoniale, pas l’exposer à une tension permanente de trésorerie.
Adapter fiscalité, localisation et stratégie de sortie
La fiscalité influence directement le rendement net. En location nue, les loyers relèvent des revenus fonciers. Selon les conditions applicables, le micro-foncier ou le régime réel peut être envisagé. En meublé, les recettes relèvent des bénéfices industriels et commerciaux, avec des mécanismes comme l’amortissement dans le cadre du statut LMNP.
Le déficit foncier, le démembrement ou certains dispositifs dédiés à la rénovation répondent à des situations précises. Ils ne doivent pas être l’unique raison d’acheter. Une économie d’impôt ne compense pas un bien mal situé, une demande locative faible ou un financement trop coûteux.
La localisation reste le premier filtre opérationnel. Analysez l’emploi, les transports, les universités, les services, le niveau des loyers, le prix d’achat et la demande correspondant au logement visé. Comparez aussi le risque de vacance et la facilité de revente. Un bien adapté à une clientèle précise peut offrir de bonnes perspectives, mais il dépend davantage de l’évolution de cette demande.
Vérifiez la performance énergétique avant de vous engager. Un logement énergivore peut imposer des travaux, limiter sa mise en location et peser sur sa valeur future. Cette analyse doit rejoindre l’étude du budget, de la copropriété et des travaux déjà votés ou prévisibles.
Enfin, définissez votre sortie avant l’entrée : conserver le bien pour obtenir des revenus complémentaires, le transmettre, vendre après travaux ou arbitrer au profit d’un autre actif. Cette décision dépend de votre horizon, de votre besoin de liquidité et de l’évolution de votre patrimoine.
Lorsque la fiscalité, le financement ou la structure de détention deviennent complexes, l’avis d’un conseiller patrimonial, d’un expert-comptable ou d’un professionnel du droit permet de relier le projet à votre situation globale.

- Diversifier son patrimoine avec l’immobilier locatif : revenus, crédit et risques à maîtriser - 16 septembre 2026
- Vannes, Lorient ou Pontivy : quelle ville du Morbihan choisir selon votre budget - 15 septembre 2026
- Gestion sociale en entreprise : la paie ne suffit pas à sécuriser vos décisions RH - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter un appartement à Bordeaux : choisir le bon quartier, cadrer le budget et éviter les pièges
 Rendement élevé ou vacance sous-estimée ? Ce que révèle l’investissement immobilier d’entreprise
 Prix au m², concurrence, PLU : que vérifier dans une étude de marché immobilier ?
 Investissement immobilier d’entreprise : achat direct, SCI, SCPI ou OPCI, le montage à choisir selon vos objectifs