
SAS et investissement immobilier : souplesse, fiscalité et garanties personnelles à arbitrer
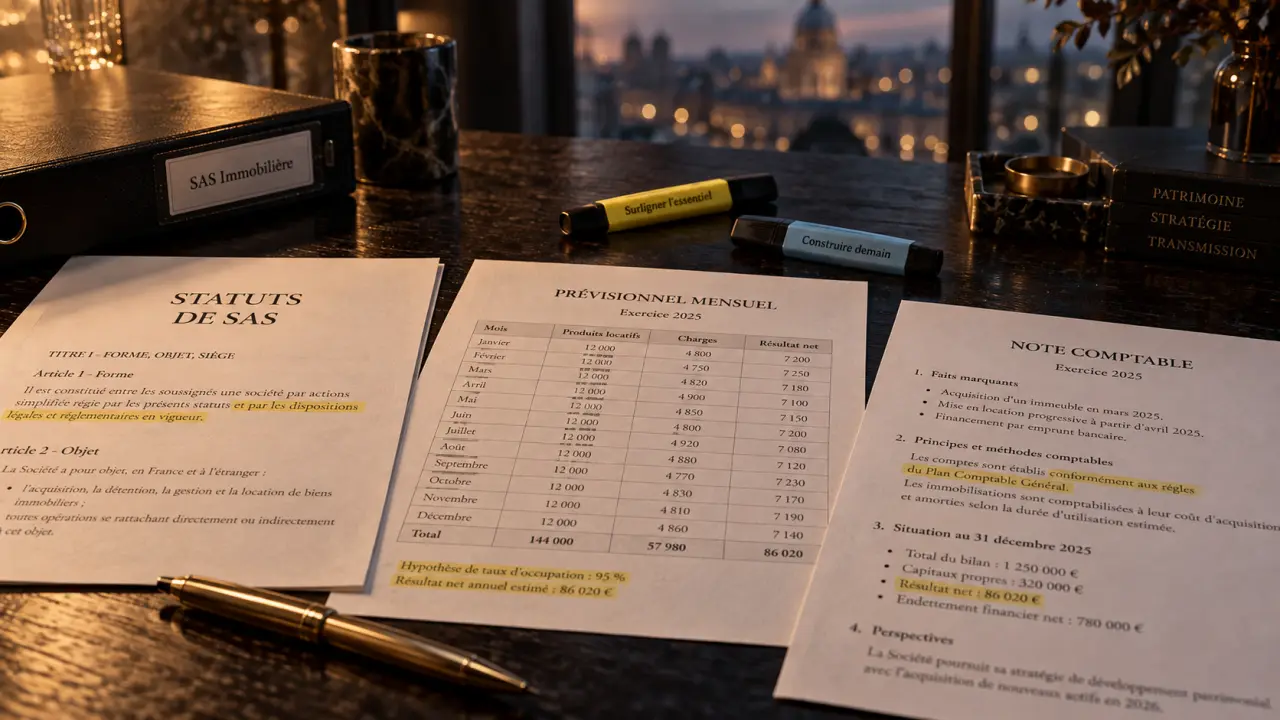
La SAS peut servir à acheter, louer, exploiter ou revendre des biens immobiliers. Elle convient surtout aux investisseurs qui veulent organiser une activité à plusieurs, accueillir de nouveaux associés ou réinvestir les bénéfices dans d’autres opérations. En contrepartie, cette structure commerciale exige une comptabilité rigoureuse, une fiscalité maîtrisée et des statuts rédigés avec précision.
Ce que permet réellement une SAS pour l’investissement immobilier
Une SAS immobilière est une société par actions simplifiée dont l’objet social porte sur l’immobilier. Selon sa rédaction, cet objet peut couvrir l’acquisition, la détention, la gestion, la location, l’exploitation et, si le projet le prévoit, la revente de biens. La société peut donc détenir un immeuble de rapport, exploiter des locations meublées ou porter une activité d’achat-revente.
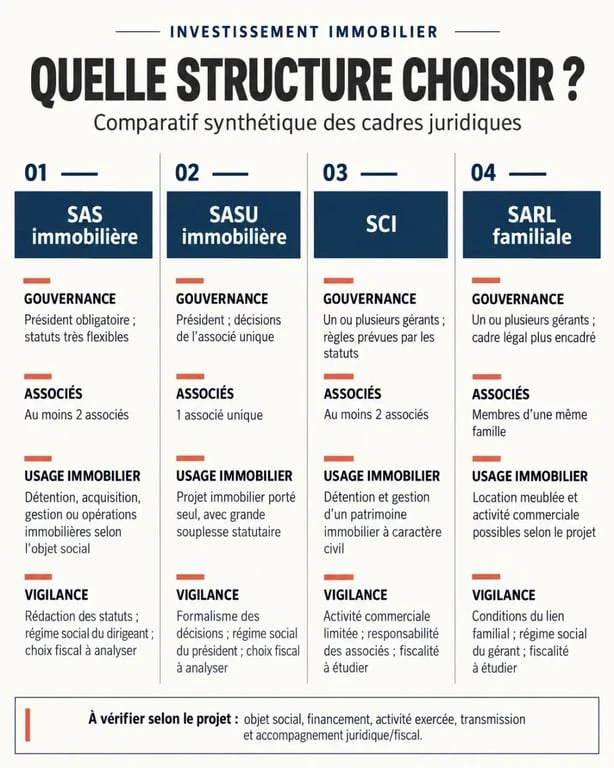
La SAS compte au moins deux associés. Lorsqu’un investisseur entreprend seul, il peut créer une SASU immobilière, c’est-à-dire une SAS à associé unique. La logique juridique reste proche, mais les décisions sont prises par cet unique actionnaire. Cette forme peut ainsi répondre à un projet individuel tout en conservant le fonctionnement d’une société par actions simplifiée.
Des actions et des règles sur mesure
Le président est obligatoire. Il représente la société auprès des tiers et assure sa direction. Les statuts peuvent ensuite définir les majorités de vote, la répartition des pouvoirs, les conditions de révocation, les modalités d’entrée d’un investisseur et la sortie d’un associé. Une clause d’agrément permet, par exemple, de contrôler l’arrivée d’un nouvel actionnaire. Une clause de préemption donne aux associés existants une priorité pour racheter les actions cédées.
Cette liberté est utile dans un projet immobilier collectif. Elle permet d’adapter la gouvernance à la répartition du capital et aux décisions attendues. Elle augmente toutefois les exigences de rédaction. Des statuts imprécis peuvent créer des blocages lorsqu’il faut voter des travaux, refinancer un bien, accueillir un nouvel investisseur ou arbitrer une vente. Les règles de majorité et de sortie doivent donc être prévues avant la constitution.
Fiscalité : l’intérêt de l’IS dépend de l’usage des bénéfices
La SAS est, en principe, soumise à l’impôt sur les sociétés. Le résultat est calculé après déduction des charges admises, notamment les intérêts d’emprunt, les frais de gestion et certains amortissements. Le bâti et le mobilier peuvent être amortis, contrairement au terrain. Cet amortissement ne supprime pas l’impôt : il répartit comptablement le coût des éléments amortissables dans le temps et réduit le résultat imposable de l’exercice.
SAS : guide officiel pour créer et gérer votre société : Découvrez les règles essentielles de la SAS, notamment le capital social, les apports et les démarches administratives.
Le choix de cette structure doit donc être rapproché du fonctionnement réel de l’opération. La fiscalité dépend notamment des recettes, des charges, du financement et de la manière dont les bénéfices seront utilisés. Une analyse séparée est nécessaire lorsque le projet prévoit de conserver les résultats dans la société ou de les verser aux associés.
Réinvestir ou distribuer : deux circuits différents
L’IS peut être cohérent si les bénéfices restent dans la société pour financer un apport, rembourser une dette ou acquérir un autre bien. La société conserve alors sa trésorerie pour poursuivre le développement du patrimoine immobilier. Dès lors que les sommes sont distribuées, les associés subissent une fiscalité personnelle sur les dividendes. Cette succession d’impositions est souvent appelée double imposition : la société est imposée sur son bénéfice, puis l’associé est imposé sur ce qu’il perçoit.
Le président peut aussi recevoir une rémunération. Il est alors assimilé salarié et rattaché au régime général de la Sécurité sociale, ce qui implique des cotisations sociales. Le bon arbitrage entre rémunération, dividendes et réinvestissement dépend de la trésorerie, du besoin de revenus personnels et de la stratégie de développement. Une validation par un expert-comptable est particulièrement utile avant de signer l’acquisition, car le choix retenu influence à la fois les flux disponibles et le résultat imposable.
La responsabilité limitée ne remplace pas une analyse bancaire
En principe, les associés ne supportent les dettes de la SAS qu’à hauteur de leurs apports. Le patrimoine personnel est donc séparé de celui de la société. Cette responsabilité limitée facilite le portage d’un investissement immobilier, mais elle ne protège pas contre toutes les garanties ni contre tous les comportements fautifs.
Pour financer un premier immeuble, la banque demande fréquemment une caution personnelle au président ou aux associés. Dans ce cas, la dette bancaire peut atteindre le patrimoine de la caution si la société ne rembourse plus. La protection attendue dépend donc aussi des garanties signées lors du financement. Des fautes de gestion graves ou une confusion entre les comptes personnels et ceux de la société peuvent également fragiliser la séparation des patrimoines.
La trésorerie se vérifie dans les flux du projet
Avant de choisir la SAS, examinez les flux financiers de l’opération : à quel rythme les loyers entrent-ils, quand les échéances de prêt, les charges de copropriété, les travaux et les impôts sortent-ils, et quelle réserve reste disponible entre deux mouvements ? Une structure sociétaire ne corrige pas une trésorerie insuffisante.
Un prévisionnel mensuel intégrant la vacance locative, les franchises éventuelles, les appels de fonds et les travaux permet de négocier le financement avec une vision plus réaliste que le seul rendement annuel affiché. Il aide aussi à vérifier si la société pourra absorber un décalage entre l’encaissement des loyers et le paiement des dépenses.
SAS, SCI, SASU ou SARL familiale : choisir selon l’opération
| Structure | Souvent adaptée à | Point fort | Point de vigilance |
|---|---|---|---|
| SAS immobilière | Projet à plusieurs, achat-revente, développement | Gouvernance très modulable | IS et comptabilité plus exigeante |
| SASU immobilière | Investisseur seul | Souplesse sans associé | Décisions et financement reposent sur une personne |
| SCI | Détention patrimoniale familiale, location nue | Cadre civil familier pour organiser la détention | Moins naturelle pour une activité commerciale répétée |
| SARL familiale | Projet locatif entre membres d’une même famille | Cadre familial spécifique | Souplesse statutaire moindre que la SAS |
La SAS est souvent pertinente lorsque les associés veulent des règles de gouvernance sophistiquées, envisagent une activité commerciale ou prévoient des entrées et sorties d’investisseurs. Elle peut aussi convenir à une opération d’achat-revente ou à un projet de développement nécessitant une organisation précise entre actionnaires.
Pour une détention familiale stable d’un bien loué nu, la SCI mérite généralement d’être étudiée en parallèle. La SASU répond plutôt à la situation d’un investisseur seul. La SARL familiale s’inscrit, quant à elle, dans un projet locatif porté par des membres d’une même famille. Le statut ne doit pas être choisi uniquement pour une promesse d’optimisation fiscale : l’horizon de détention, le mode de location, le financement et les besoins de revenus sont déterminants.
Créer la société sans laisser les points sensibles au hasard
Le capital social peut être fixe ou variable et recevoir des apports en numéraire ou en nature. Un capital théorique de 1 euro est possible, mais il ne constitue ni un budget de travaux ni un signal suffisant pour une banque. Le montant retenu doit rester cohérent avec le projet, les premiers besoins de trésorerie et les attentes liées au financement.
Au moins 50 % des apports en numéraire doivent être déposés lors de la constitution. Le solde peut être libéré dans les cinq ans. Le capital variable peut faciliter l’évolution de l’actionnariat, mais cette souplesse doit être articulée avec les clauses prévues dans les statuts et, lorsque plusieurs associés sont présents, avec les règles d’entrée et de sortie.
- Définir le projet : activité envisagée, associés, financement, durée de détention et règles de sortie.
- Rédiger les statuts : objet social, capital, pouvoirs du président, majorités, agrément, préemption et exclusion si nécessaire.
- Nommer le président et déposer le capital auprès d’un établissement habilité.
- Publier l’avis de constitution dans un journal d’annonces légales.
- Déposer le dossier d’immatriculation afin d’obtenir l’existence juridique de la société.
Chaque étape doit correspondre au projet immobilier prévu. L’objet social doit couvrir les opérations envisagées, tandis que les statuts doivent encadrer les pouvoirs du président et les décisions qui nécessitent un vote. Le financement mérite également d’être préparé en tenant compte des garanties susceptibles d’être demandées par la banque.
Un avocat est utile lorsque plusieurs associés, un pacte d’actionnaires ou une activité d’achat-revente sont envisagés. Un expert-comptable sécurise le prévisionnel, l’organisation comptable et les conséquences fiscales. Cette double lecture est souvent préférable à des statuts standardisés lorsqu’un immeuble, un emprunt et des intérêts divergents sont en jeu. Le choix final doit rapprocher la forme sociale, le fonctionnement des bénéfices, le niveau de protection recherché et les objectifs de l’investissement.

- SAS et investissement immobilier : souplesse, fiscalité et garanties personnelles à arbitrer - 16 septembre 2026
- Diversifier son patrimoine avec l’immobilier locatif : revenus, crédit et risques à maîtriser - 16 septembre 2026
- Vannes, Lorient ou Pontivy : quelle ville du Morbihan choisir selon votre budget - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Compromis de vente entre particuliers : clauses, annexes et pièges à éviter
 Caution simple en PDF : mentions obligatoires, durée et différence avec la caution solidaire
 Immobilier à Nantes en 2026 : prix, quartiers porteurs et stratégies d’achat
 30 000 agences immobilières en France : franchises, mandataires et indépendants en mutation