
Plafond assurance vie : les seuils qui comptent pour vos rachats et votre succession
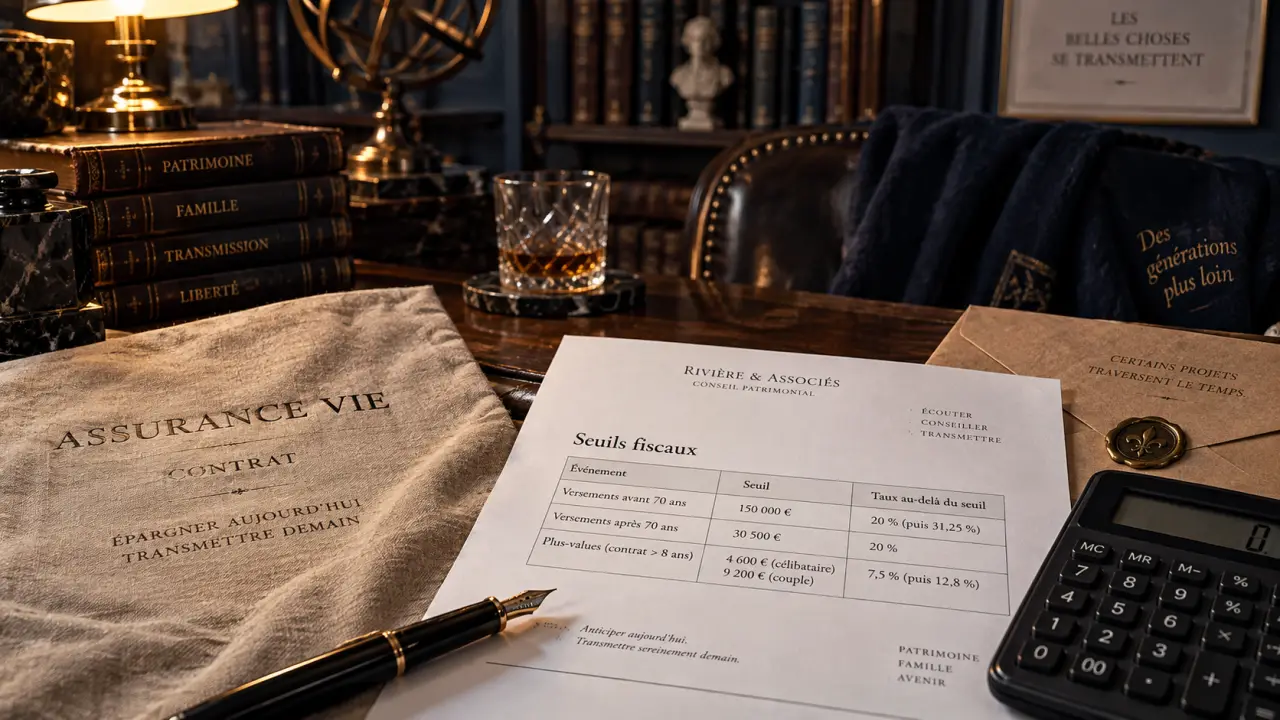
Il n’existe pas de plafond légal de versement sur une assurance vie. Vous pouvez alimenter votre contrat aussi souvent et pour le montant souhaité, sous réserve de l’acceptation de l’assureur et des vérifications liées à l’origine des fonds. En revanche, plusieurs seuils fiscaux influencent l’intérêt du contrat lors d’un rachat ou d’une transmission. Les connaître évite de limiter inutilement son épargne ou de mal répartir ses versements.
Pas de plafond de versement, mais des limites fixées par le contrat
Un contrat d’assurance vie ne fonctionne pas comme un Livret A ou un LDDS : il n’est pas plafonné par la loi. Un épargnant peut donc verser 5 000, 50 000 ou 300 000 euros sur son contrat, en une fois ou progressivement. Les versements libres et programmés restent possibles tant que le contrat est ouvert et que ses modalités sont respectées.
Testez vos connaissances sur les plafonds de l’assurance vie
Répondez aux six questions. Une correction courte vous sera donnée après chaque réponse.
L’assureur peut toutefois prévoir un montant minimal pour le premier versement, les versements complémentaires ou les arbitrages. Il peut également demander des justificatifs en cas de versement important ou inhabituel. Cette démarche répond aux obligations de lutte contre le blanchiment des capitaux. Elle ne constitue pas un plafond fiscal, mais une vérification de la provenance de l’argent.
Ne pas confondre capacité d’épargne et avantage fiscal
Le montant total détenu ne fait pas disparaître les avantages de l’assurance vie. La fiscalité dépend principalement de la date des versements, de l’ancienneté du contrat, des gains retirés et, en cas de décès, de l’âge de l’assuré au moment où les primes ont été versées. Un contrat bien alimenté peut donc rester pertinent, même lorsqu’il dépasse largement les seuils souvent cités.
Le bon réflexe consiste à distinguer le capital versé, les intérêts générés et la part effectivement retirée. Lors d’un rachat partiel, seule la fraction correspondant aux gains est imposable ; le capital récupéré ne l’est pas. Un retrait de 10 000 euros ne signifie donc pas nécessairement 10 000 euros de revenus imposables.
Après 8 ans, le seuil annuel à surveiller lors des rachats
L’ancienneté de huit ans ouvre droit à un abattement annuel sur les gains compris dans les rachats. Il atteint 4 600 euros pour une personne seule et 9 200 euros pour un couple soumis à imposition commune. Cet abattement s’applique à l’ensemble des contrats d’assurance vie détenus par le foyer fiscal, et non contrat par contrat.
| Situation | Abattement annuel sur les gains après 8 ans |
|---|---|
| Personne seule | 4 600 euros |
| Couple soumis à imposition commune | 9 200 euros |
Ce seuil ne limite pas le montant que vous pouvez retirer. Il détermine seulement la part de gains qui peut être exonérée d’impôt sur le revenu chaque année. Les prélèvements sociaux restent dus sur les produits concernés. Si votre besoin de liquidités le permet, étaler les rachats sur deux années civiles peut donc améliorer la fiscalité, sans modifier votre stratégie d’investissement.
Le cap de 150 000 euros pour le taux d’imposition des gains
Pour les primes versées depuis le 27 septembre 2017, le seuil de 150 000 euros intervient dans le taux appliqué aux gains lors d’un rachat. Il s’apprécie sur l’ensemble des contrats d’assurance vie et de capitalisation détenus par un même assuré, à la fin de l’année précédant le retrait. Au-delà, une partie des produits peut être soumise à une taxation plus élevée selon les règles applicables.
Après huit ans, ce seuil ne supprime pas l’abattement de 4 600 ou 9 200 euros. Il intervient ensuite pour déterminer le traitement fiscal de la fraction imposable des gains. Il est donc préférable de ne pas raisonner en termes de « contrat sous 150 000 euros », mais de tenir compte du total des primes versées sur tous vos contrats et du calendrier de vos rachats.
Transmission : 152 500 euros par bénéficiaire avant 70 ans
Le seuil le plus connu de l’assurance vie concerne la transmission. Pour les primes versées avant les 70 ans de l’assuré, chaque bénéficiaire désigné profite d’un abattement de 152 500 euros. Cette règle s’applique aux capitaux transmis dans le cadre de l’assurance vie, selon les conditions fiscales en vigueur.
Au-delà de cet abattement, la taxation spécifique s’applique par bénéficiaire. La clause bénéficiaire devient alors aussi importante que le montant placé. Désigner plusieurs bénéficiaires, avec une répartition cohérente, peut permettre d’utiliser plusieurs abattements. Cette clause doit rester précise, être actualisée après un mariage, une naissance, un divorce ou un décès, et correspondre à la situation familiale réelle.
Pourquoi la clause bénéficiaire relie épargne et succession
La clause bénéficiaire organise le passage des capitaux vers les personnes que vous souhaitez protéger. Elle ne sert pas uniquement à indiquer un nom. Une formulation prévoyant des bénéficiaires de rang successif, par exemple en cas de prédécès, réduit le risque que les fonds reviennent dans la succession faute de solution prévue.
Cette rédaction permet aussi d’adapter la transmission à des besoins concrets : financer le logement du conjoint, les études d’un enfant ou le maintien du niveau de vie d’un proche. Une clause claire limite les ambiguïtés au moment du décès et facilite l’application de la répartition prévue.
Après 70 ans, le plafond de 30 500 euros ne porte pas sur les gains
Les versements effectués après les 70 ans de l’assuré obéissent à une logique différente. Un abattement global de 30 500 euros s’applique aux primes versées, tous bénéficiaires confondus. Contrairement au seuil de 152 500 euros, il ne s’agit donc pas d’un abattement individuel attribué à chaque bénéficiaire.
La nuance essentielle est la suivante : les gains produits par ces versements après 70 ans sont, en principe, exonérés de droits de succession. Seules les primes au-delà de 30 500 euros sont réintégrées dans la succession pour être soumises aux droits selon le lien de parenté entre le défunt et les bénéficiaires. L’assurance vie peut donc conserver un intérêt après 70 ans, notamment lorsque le contrat a le temps de générer des produits.
Organiser ses versements sans courir après un faux plafond
Avant de verser, commencez par identifier l’objectif : faire fructifier une réserve disponible, préparer des retraits futurs, protéger un proche ou transmettre un patrimoine. Un même contrat peut répondre à plusieurs objectifs, mais le calendrier des versements doit rester cohérent avec l’âge de l’assuré et la rédaction de la clause bénéficiaire.
- Conservez une épargne de précaution disponible avant d’investir sur des supports fluctuants.
- Vérifiez l’ancienneté de chaque contrat avant de programmer un rachat important.
- Calculez l’ensemble de vos primes versées, et pas seulement celles d’un contrat isolé.
- Réexaminez la clause bénéficiaire à chaque changement familial ou patrimonial.
- Distinguez les versements réalisés avant et après 70 ans dans votre suivi personnel.
Le plafond de l’assurance vie n’est donc pas un montant unique à ne jamais dépasser. Les seuils de 4 600 ou 9 200 euros, de 150 000 euros, de 152 500 euros et de 30 500 euros répondent à des situations distinctes. Pour les utiliser correctement, il faut examiner les rachats, la détention globale et la transmission, plutôt que de freiner ses versements par crainte d’une limite qui n’existe pas.

Articles qui pourraient vous intéresser :
 Assurance pro santé : RC Pro, revenus et cabinet, les trois protections à vérifier
 Code des assurances : texte officiel, version commentée et lecture des articles
 Assurance entreprise tech : couvrir le code, les données et les contrats sans angle mort
 Assurance-vie : rendement affiché ou gains réellement conservés ? Les frais à examiner