
Assurance-vie : rendement affiché ou gains réellement conservés ? Les frais à examiner
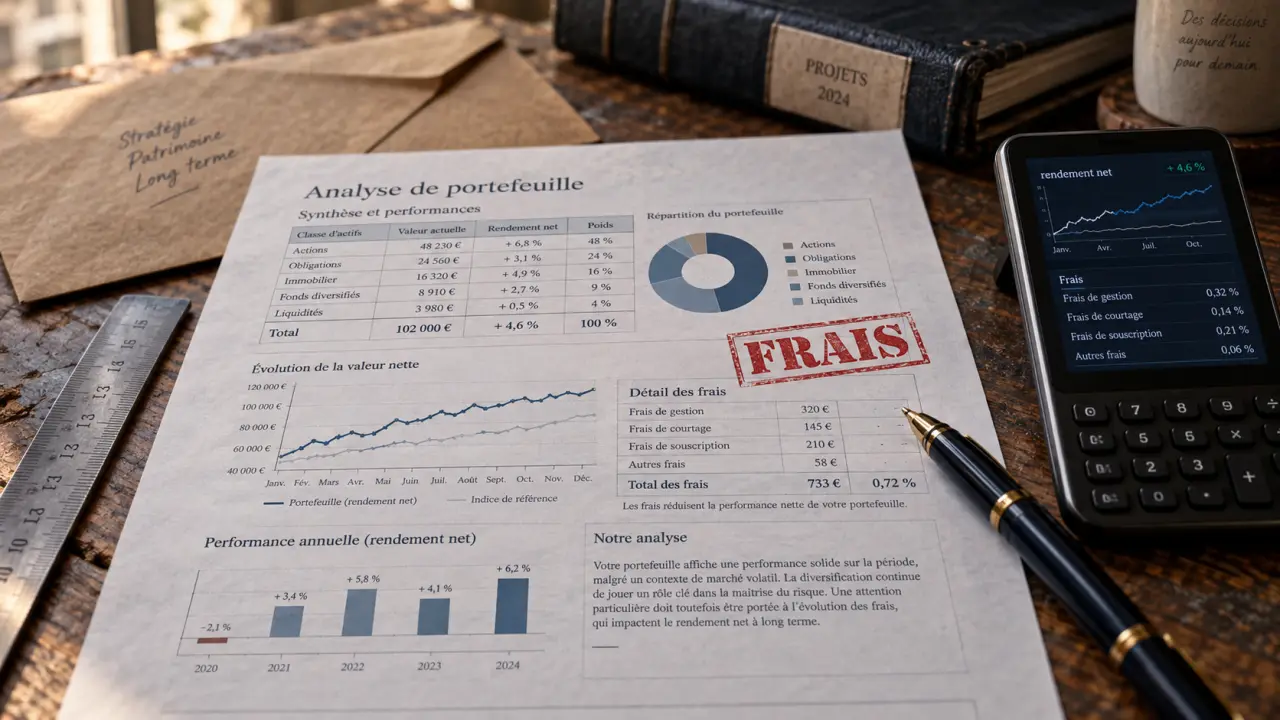
Les recherches autour de 60 Millions de consommateurs assurance-vie renvoient à une question simple : un contrat présenté comme rentable le reste-t-il une fois tous les frais déduits ? L’assurance-vie permet d’épargner, de transmettre et de diversifier un capital. Mais sa qualité dépend autant de ses coûts et de ses supports que du rendement affiché.
Le regard de 60 Millions de consommateurs : privilégier le rendement réellement perçu
L’approche de 60 Millions de consommateurs repose d’abord sur la vigilance. Dans l’assurance-vie, certains frais sont peu visibles au moment de la souscription et peuvent réduire le gain final. Un taux attractif ne suffit donc pas pour comparer deux contrats. Il faut regarder le rendement net de frais, puis le mettre en regard du risque accepté et de la durée prévue de placement.
Cette méthode permet de mieux mesurer le coût réel d’un contrat. Plusieurs prélèvements peuvent se cumuler : frais sur les versements, frais de gestion annuels, frais propres aux unités de compte et, selon les contrats, frais d’arbitrage. Chaque montant peut sembler limité pris séparément. Sur une longue durée, leur addition pèse davantage sur l’épargne.
Ne pas confondre assurance-vie et placement garanti
L’assurance-vie est une enveloppe qui peut contenir différents supports. Le fonds en euros vise la sécurité du capital, hors frais et fiscalité. Les unités de compte, elles, exposent l’épargnant aux marchés financiers ou immobiliers. Elles peuvent prendre la forme de Sicav, de fonds communs de placement, de sociétés civiles immobilières ou d’organismes de placement immobilier. Leur valeur peut progresser, mais aussi diminuer : le capital n’y est pas garanti.
Un contrat peut donc convenir à un projet prudent, dynamique ou intermédiaire. La difficulté apparaît lorsqu’un épargnant choisit une allocation trop risquée pour un besoin proche, ou conserve toute son épargne sur un support prudent sans vérifier si le rendement net protège suffisamment son pouvoir d’achat. Le support doit correspondre à l’usage prévu de l’argent.
Les frais à examiner avant de verser un euro
La transparence tarifaire constitue le premier point de comparaison. Les documents contractuels et la fiche standardisée des frais permettent d’identifier les coûts. Ne vous arrêtez pas au pourcentage mis en avant dans une publicité. Demandez une vue d’ensemble des frais liés à votre façon d’investir.
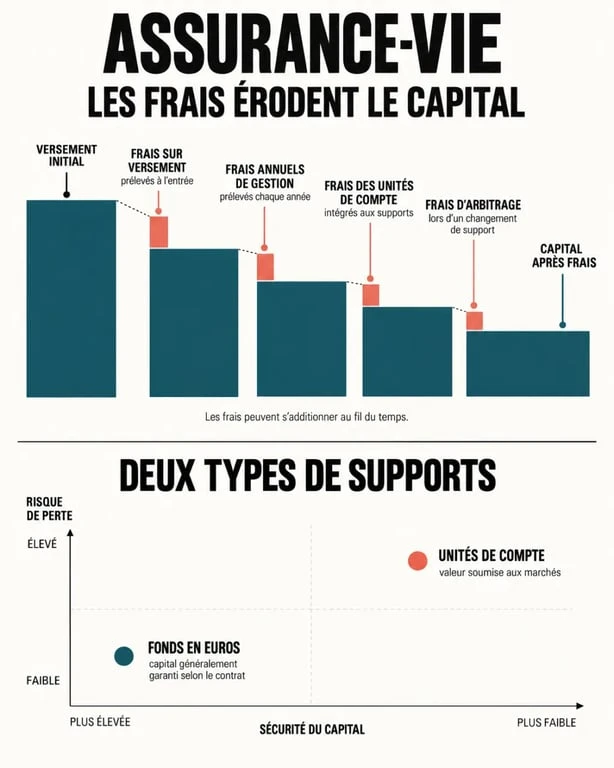
| Type de frais | Moment où ils s’appliquent | Effet à surveiller |
|---|---|---|
| Frais sur versement | À chaque dépôt | Une partie de la somme n’est pas investie immédiatement. |
| Frais de gestion du contrat | Chaque année | Ils réduisent progressivement la performance nette. |
| Frais des unités de compte | Intégrés au support | Ils peuvent s’ajouter aux frais de gestion du contrat. |
| Frais d’arbitrage | Lors d’un changement de support | Ils pénalisent les changements fréquents d’allocation. |
Pourquoi les petits pourcentages comptent autant
Les frais annuels ne sont pas prélevés une seule fois. Ils diminuent chaque année un capital qui aurait pu continuer à produire des gains. C’est une forme de capitalisation inversée. Plus l’horizon est long, plus les frais de gestion influencent le résultat final. Un contrat sans frais d’entrée n’est pas automatiquement le meilleur, mais il évite que l’épargne commence avec un handicap immédiat.
Pour comparer les offres, posez les mêmes questions : quels sont les frais sur les versements ? Quel est le coût annuel du fonds en euros ? Quels frais s’appliquent à chaque unité de compte ? L’arbitrage est-il facturé ? La gestion choisie entraîne-t-elle un coût supplémentaire ? Un contrat bancaire traditionnel peut convenir si l’accompagnement apporte une réelle valeur. Un contrat en ligne peut afficher des frais plus faibles, à condition de pouvoir sélectionner et suivre ses supports de manière autonome.
Fonds en euros, unités de compte : construire une allocation qui vous ressemble
Le choix ne se résume pas à « tout sécuriser » ou à investir entièrement en unités de compte. Il dépend de la date à laquelle vous aurez besoin de l’argent, de votre capacité à supporter une baisse temporaire et du rôle du contrat dans votre patrimoine. L’assurance-vie devient plus claire lorsque chaque support répond à un objectif précis.
Fiscalité de l’assurance-vie : règles, taux et exonérations : Découvrez comment sont imposés les gains lors d’un rachat d’assurance-vie selon l’ancienneté du contrat et les exonérations applicables.
La balance entre disponibilité, volatilité et projet
Imaginez une balance entre la sécurité du capital, le potentiel de performance et la disponibilité psychologique de votre épargne. Un projet proche, comme un apport immobilier ou une réserve pour un imprévu, supporte mal les fluctuations. Un fonds en euros ou un Livret A peut alors être plus adapté. Pour un projet lointain, une part d’unités de compte peut être envisagée si vous acceptez les mouvements de marché sans vendre dans la précipitation.
Cette logique évite de choisir un support uniquement sur la base de son rendement récent. Elle oblige à tenir compte de l’usage réel de l’argent et de la durée de placement. Le rendement passé ne suffit pas à déterminer si une allocation correspond à votre situation.
La diversification ne consiste pas à multiplier les lignes pour donner une impression de sophistication. Elle sert à éviter qu’un seul marché, un seul secteur ou une seule classe d’actifs détermine le résultat du contrat. Vérifiez aussi la qualité des supports proposés. Une longue liste d’unités de compte n’est utile que si elle permet de construire une allocation cohérente et compréhensible.
Assurance-vie ou Livret A : deux usages davantage complémentaires que concurrents
Comparer l’assurance-vie et le Livret A uniquement à partir de leur taux de rémunération peut conduire à une mauvaise décision. Le Livret A offre une épargne disponible et sécurisée, adaptée à la précaution. L’assurance-vie permet également un rachat total ou partiel, mais elle prend davantage son intérêt dans une stratégie de moyen ou long terme, de diversification et de transmission.
- Pour l’épargne de précaution : privilégiez un support disponible rapidement et sans risque de marché.
- Pour un projet à quelques années : évaluez d’abord le besoin de sécurité avant de rechercher du rendement.
- Pour un horizon long : l’assurance-vie peut répartir progressivement l’épargne entre fonds en euros et unités de compte.
- Pour la transmission : examinez la clause bénéficiaire et les règles applicables à votre situation, au-delà du rendement.
Après huit ans de détention, l’assurance-vie bénéficie d’un cadre fiscal spécifique lors des retraits. Les gains retirés peuvent profiter d’un abattement annuel de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune. Cette règle ne justifie pas, à elle seule, l’ouverture d’un contrat. L’ancienneté, les frais et l’allocation restent déterminants.
La méthode pratique pour sélectionner un contrat plus transparent
Avant de souscrire, comparez plusieurs contrats sur une base identique. Ne choisissez pas uniquement en fonction de la notoriété d’une banque, d’un rendement passé ou d’une promesse de gestion simplifiée. Demandez les documents précontractuels, lisez les conditions tarifaires et vérifiez que les options proposées correspondent à votre projet.
- Définissez l’horizon : indiquez la date prévisible du besoin, l’objectif de transmission ou l’absence d’échéance précise.
- Fixez votre niveau de risque : une baisse des unités de compte doit rester supportable sur le plan financier et personnel.
- Comparez les coûts complets : prenez en compte les versements, la gestion, les supports, les arbitrages et l’éventuelle gestion pilotée.
- Examinez l’offre de supports : vérifiez la présence d’un fonds en euros, de fonds diversifiés, de supports immobiliers et de solutions de diversification.
- Relisez la clause bénéficiaire : sa rédaction doit correspondre à votre situation et être mise à jour si celle-ci évolue.
Le bon contrat n’est pas celui qui affiche le meilleur chiffre, mais celui dont vous comprenez le fonctionnement, les risques et les frais. C’est le principal enseignement d’une lecture critique de l’assurance-vie : demandez de la clarté avant de confier votre épargne, puis suivez le contrat sans le laisser fonctionner sans contrôle ni le transformer en outil de spéculation.

- Assurance-vie : rendement affiché ou gains réellement conservés ? Les frais à examiner - 26 septembre 2026
- Investissement immobilier clé en main : les frais cachés qui peuvent réduire votre rendement - 25 septembre 2026
- Le démembrement d’une assurance vie protège le conjoint sans écarter les enfants - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance bateau : tiers ou tous risques, garanties et pièges d’indemnisation
 À Lyon, le contrat d’assurance professionnelle trop léger coûte cher au premier sinistre
 Assurance professionnelle sage-femme : RCP, protection juridique et garanties à vérifier
 Assurance auto flotte entreprise : un contrat unique, des garanties adaptées à votre parc