
Assurance vie Banque Populaire : avis sur Horizéo 2 et ses frais
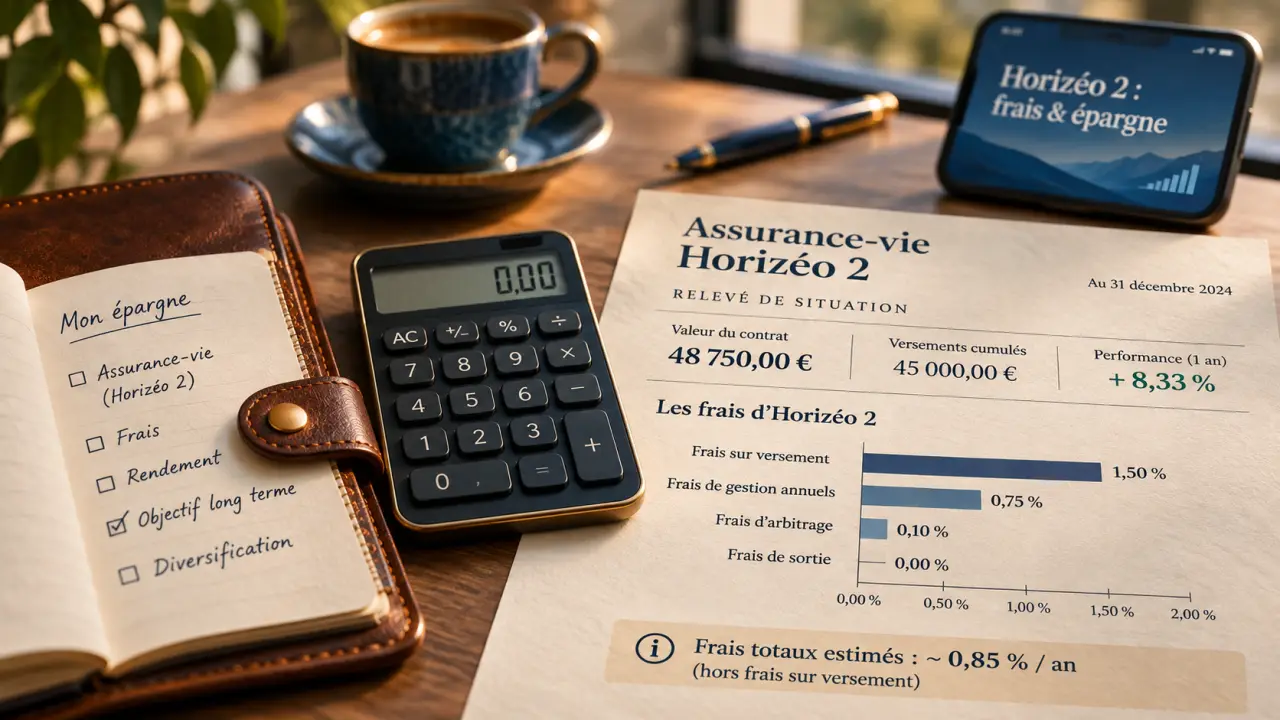
L’assurance vie Banque Populaire comprend notamment Horizéo 2, un contrat multisupport qui associe un fonds en euros à des unités de compte. Il permet d’épargner, de retirer tout ou partie de son argent et de désigner des bénéficiaires. En contrepartie, les unités de compte exposent à une perte en capital et leurs frais s’ajoutent à ceux du contrat.
Horizéo 2 peut convenir si vous souhaitez gérer votre épargne avec votre banque et accéder à plusieurs types de placements. Pour juger son intérêt, regardez surtout le coût total des supports choisis, leur niveau de risque et la place du fonds en euros dans votre projet.
Horizéo 2 en bref
| Point à examiner | Repère |
|---|---|
| Type de contrat | Assurance vie multisupport |
| Accès | Personne physique titulaire d’un compte Banque Populaire, sous conditions d’âge et de résidence |
| Supports | Fonds en euros BPCE Vie et unités de compte |
| Versements | Libres ou programmés |
| Retraits | Partiels ou totaux |
| Frais annuels | 0,75 % sur le fonds en euros ; 0,80 % sur les unités de compte, hors frais propres aux supports |
| Transmission | Bénéficiaires désignés dans le contrat et fiscalité spécifique au décès |
Qui peut souscrire une assurance vie Banque Populaire ?
Pour adhérer à un contrat d’assurance vie proposé par Banque Populaire, vous devez être une personne physique et détenir un compte bancaire dans l’établissement. L’âge maximal à l’adhésion est de 95 ans. Une personne peut adhérer en étant juridiquement capable, assistée ou représentée.
La condition de résidence est remplie si vous êtes résident fiscal en France. Elle peut aussi l’être si vous êtes de nationalité française et résidez en Allemagne, en Belgique, en Espagne, en Irlande, en Italie, au Luxembourg ou au Portugal.
Avant de choisir, fixez la durée de votre placement, le montant dont vous pourriez avoir besoin rapidement et la perte que vous seriez prêt à supporter sur les supports risqués.
Comment fonctionne Horizéo 2 ?
Des versements et des retraits souples
Vous pouvez alimenter votre contrat par des versements libres, au rythme de vos rentrées d’argent, ou mettre en place des versements programmés. Les sommes sont réparties entre les supports retenus, en fonction du mode de gestion choisi.
Vous pouvez aussi effectuer un rachat partiel, c’est-à-dire retirer une partie de votre épargne, ou un rachat total, qui met fin au contrat. L’argent n’est donc pas bloqué pendant huit ans. En revanche, le délai de réception et la valeur des supports au moment du retrait comptent si vous financez une dépense à date fixe.
Un rachat peut entraîner une imposition sur la part de gains comprise dans la somme retirée. Retirer de l’argent après huit ans peut ouvrir droit à un traitement fiscal plus favorable, mais ce délai ne transforme pas les gains en revenus toujours exonérés.
Gestion libre ou gestion pilotée
En gestion libre, vous choisissez vous-même la répartition entre les supports proposés et décidez de la modifier par des arbitrages. Cette formule vous donne la main, mais elle suppose de suivre le risque et les frais de chaque placement.
En gestion pilotée, les décisions de répartition sont confiées à un professionnel dans le cadre du mandat choisi. Le profil retenu doit correspondre à votre horizon et à votre tolérance aux pertes. La délégation ne garantit ni un rendement positif ni la protection du capital investi en unités de compte.
Fonds en euros et unités de compte : quels risques ?
Le fonds en euros pour la partie prudente
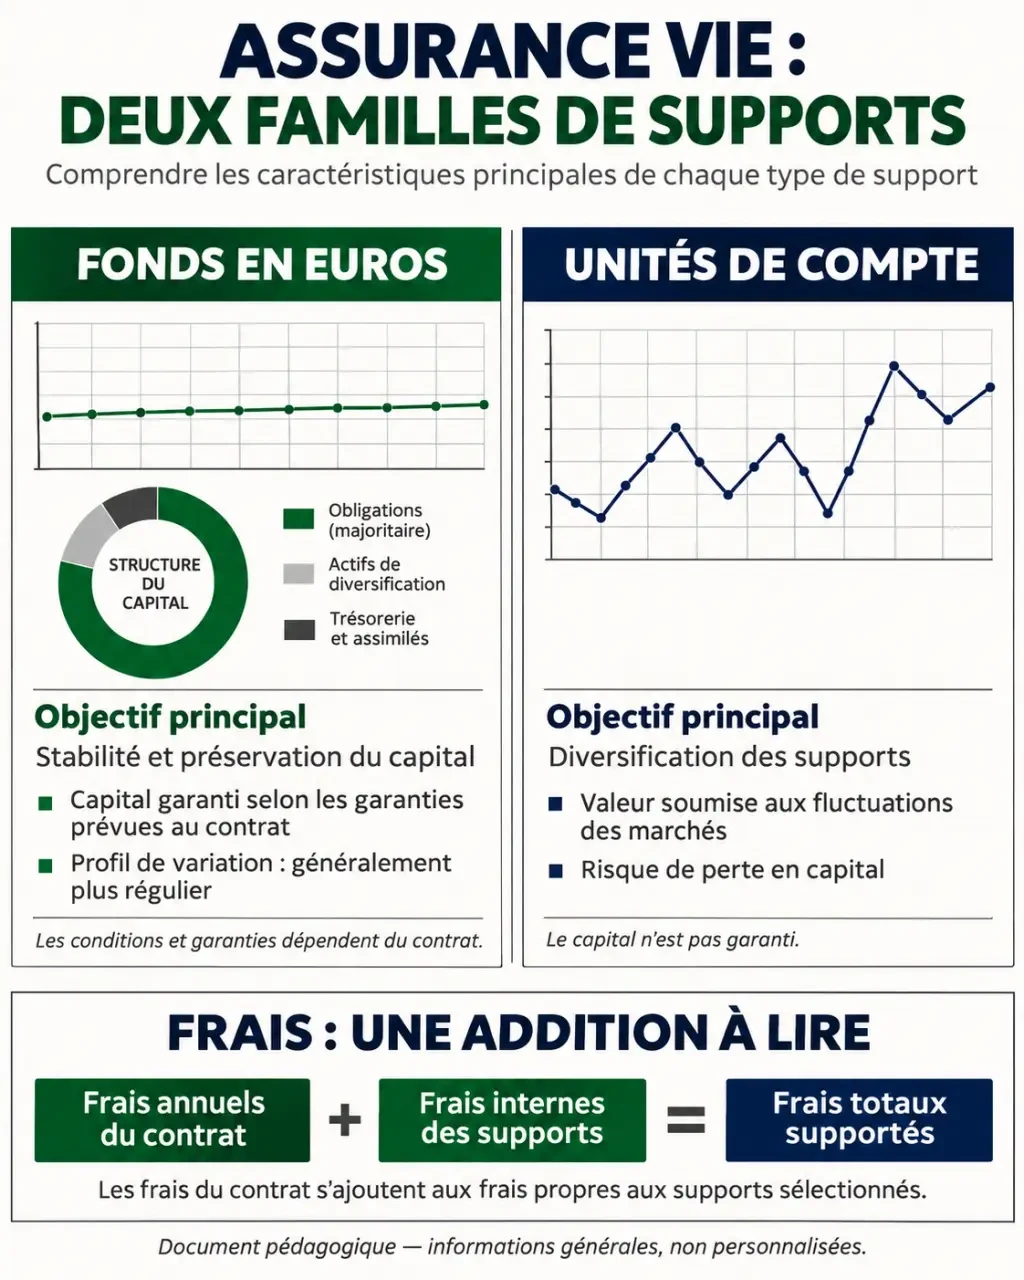
Horizéo 2 donne accès à un fonds en euros BPCE Vie. Ce type de support vise à préserver le capital investi, sous réserve des conditions et garanties prévues au contrat. Sa rémunération varie : le rendement passé ne permet pas de connaître celui des années suivantes.
Le fonds en euros répond surtout à un besoin de stabilité. Cette sécurité a une limite : si les prix augmentent plus vite que son rendement net, votre épargne conserve une valeur nominale stable mais perd du pouvoir d’achat.
Les unités de compte pour diversifier
Les unités de compte, ou UC, donnent accès à des placements dont la valeur fluctue. Elles peuvent notamment investir en actions, en obligations ou en immobilier. Leur potentiel de gain s’accompagne d’un risque de perte en capital : l’assureur s’engage sur un nombre d’unités, pas sur leur valeur en euros.
L’offre comprend 99 unités de compte, dont 29 supports portant un label ISR. Elle ne compte pas d’ETF, ces fonds cotés qui cherchent généralement à suivre un indice. Si vous souhaitez construire un portefeuille principalement avec des ETF, cette absence est un point de comparaison important.
Un label ISR signale une démarche d’investissement qui intègre certains critères extra-financiers. Il ne garantit ni la performance ni l’absence de perte. Pour chaque fonds, le document d’informations clés présente notamment son niveau de risque, ses frais et sa durée de placement recommandée.
Exemple de répartition selon votre projet
Vous prévoyez une dépense importante dans trois ans ? Une forte exposition aux actions peut vous obliger à vendre après une baisse. Une part prudente importante est alors cohérente avec la proximité du besoin. À l’inverse, pour préparer la retraite sur une longue durée, une part d’unités de compte peut offrir un potentiel de croissance, à condition d’accepter des variations parfois fortes.
La bonne question n’est pas seulement « quel rendement espérer ? », mais aussi « pourrais-je conserver ce placement si sa valeur baissait au moment où j’ai besoin d’argent ? ».
Quels sont les frais de l’assurance vie Banque Populaire ?
Les frais d’Horizéo 2 atteignent 0,75 % par an sur le fonds en euros et 0,80 % par an sur les unités de compte. Pour ces dernières, il faut ajouter les frais internes des fonds choisis. Certains supports peuvent également prévoir des frais de souscription, qui peuvent aller jusqu’à 3 %.
| Coût | Effet sur votre épargne |
|---|---|
| Frais sur versement ou de souscription | Ils peuvent réduire la somme effectivement investie dès le départ. |
| Frais annuels du contrat | Ils sont prélevés pendant la détention, y compris lorsque les marchés baissent. |
| Frais internes des unités de compte | Ils pèsent sur la performance du fonds, en plus des frais du contrat. |
| Frais éventuels de gestion pilotée ou d’arbitrage | Ils peuvent augmenter le coût selon les options et opérations retenues. |
Par exemple, sur 10 000 € placés en unités de compte, 0,80 % représente environ 80 € de frais annuels de contrat si la valeur reste constante. Si les fonds retenus supportent aussi 2 % de frais internes, cela représente environ 200 € supplémentaires. L’ordre de grandeur cumulé est donc de 280 € sur un an, hors autres frais et variations de valeur.
Pour comparer deux contrats, utilisez la même répartition et additionnez les frais applicables à chaque niveau. Un contrat moins cher sur le papier ne compense pas nécessairement une sélection de fonds très coûteuse.
Fiscalité des retraits et transmission : les points essentiels
Que paie-t-on lors d’un retrait ?
Lors d’un rachat, seule la part de gains incluse dans le retrait est soumise à la fiscalité de l’assurance vie ; la part correspondant aux versements n’est pas imposée comme un gain. Les règles applicables dépendent notamment de l’âge du contrat et de la date des versements. Des prélèvements sociaux peuvent aussi s’appliquer.
Après huit ans, un abattement annuel sur les gains retirés peut réduire l’impôt sur le revenu. Il ne supprime pas automatiquement les prélèvements sociaux. Pour une dépense prévue, comparer un retrait unique et plusieurs retraits répartis sur des années différentes peut aider à anticiper le montant net disponible.
Qui reçoit le capital au décès ?
Vous désignez les personnes qui recevront le capital dans la clause bénéficiaire. Vous pouvez prévoir un bénéficiaire principal et des bénéficiaires de rang suivant, afin d’éviter qu’une désignation inadaptée ne complique la transmission si le premier ne peut pas recevoir les fonds.
Par exemple, une clause peut désigner votre conjoint, puis vos enfants à parts égales à défaut. Sa rédaction doit refléter votre situation familiale et être revue après un mariage, une séparation ou une naissance. La fiscalité au décès suit des règles spécifiques, notamment liées à l’âge de l’assuré lors des versements et à la situation des bénéficiaires.
Horizéo 2 est-il compétitif ?
Le contrat présente un intérêt pour un client qui souhaite réunir son compte bancaire et son assurance vie, bénéficier d’un accompagnement et répartir son épargne entre plusieurs supports. La possibilité de choisir entre gestion libre et pilotée répond aussi à deux niveaux d’implication différents.
Ses limites tiennent surtout aux frais à additionner et à la sélection disponible. L’absence d’ETF dans l’offre peut gêner un investisseur qui privilégie ces supports. Le nombre de fonds ne suffit pas non plus à établir leur qualité : leur risque, leur coût et leur adéquation à votre projet comptent davantage.
- Comparez à répartition égale : même part de fonds en euros et même niveau de risque en unités de compte.
- Chiffrez le coût complet : versement, gestion du contrat, frais des fonds et éventuelles options.
- Examinez la sortie : disponibilité de l’épargne, conséquences fiscales d’un rachat et risque de vendre après une baisse.
- Relisez la clause bénéficiaire : elle doit correspondre aux personnes que vous souhaitez protéger.
- Assurance vie Banque Populaire : avis sur Horizéo 2 et ses frais - 14 novembre 2026
- Abeille assurance vie : fonctionnement, frais et fiscalité - 13 novembre 2026
- Assurance entreprise obligatoire : lesquelles souscrire selon votre activité, vos véhicules, vos locaux et vos salariés - 12 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance pro santé : RC Pro, revenus et cabinet, les trois protections à vérifier
 Assurance vie avantage : après 8 ans, les rachats et la transmission font la différence
 Assurance entreprise de gardiennage : une activité non déclarée peut exclure la garantie
 Assurance-vie : un bon rendement ne suffit pas à choisir le bon contrat