Assurance-vie : un bon rendement ne suffit pas à choisir le bon contrat
Pour comparer des contrats d’assurance-vie, examinez le rendement réellement conservé, le risque accepté et les conditions de retrait. Un taux attractif ne compense pas nécessairement des frais élevés ou l’obligation d’investir en unités de compte. Comparez les offres à partir des mêmes critères et des documents contractuels, plutôt que de vous fier au seul chiffre mis en avant.
Définir votre besoin avant de comparer les offres
Précisez votre objectif : financer un projet, préparer la retraite, percevoir des revenus complémentaires ou transmettre un capital. Ajoutez votre horizon de placement, votre besoin de disponibilité et la perte que vous pourriez supporter sans compromettre votre projet. Une épargne nécessaire prochainement ne se gère pas comme un capital destiné à rester investi longtemps. Ces éléments vous aideront aussi à choisir entre une gestion libre et une gestion pilotée.
Distinguez les différents interlocuteurs. L’assureur porte les engagements du contrat ; la banque, le courtier ou la plateforme le distribue. Le conseiller vous accompagne, tandis que les sociétés de gestion administrent les fonds proposés. Deux distributeurs peuvent donc commercialiser des contrats reposant sur le même assureur. Pour comparer les offres, vérifiez qui est responsable de chaque service et à qui adresser vos demandes.
Répartissez votre épargne selon sa disponibilité : argent mobilisable immédiatement, réserve destinée à un projet identifié et capital de long terme. Cette distinction évite de confondre « retrait possible » et « retrait opportun ». Une unité de compte peut être vendue au moment où vous avez besoin d’argent, mais afficher alors une moins-value. La disponibilité administrative ne protège pas contre un mauvais moment de marché. Votre horizon et votre tolérance aux fluctuations doivent donc guider le choix des supports.
Reconstituer les frais plutôt que lire un tarif isolé
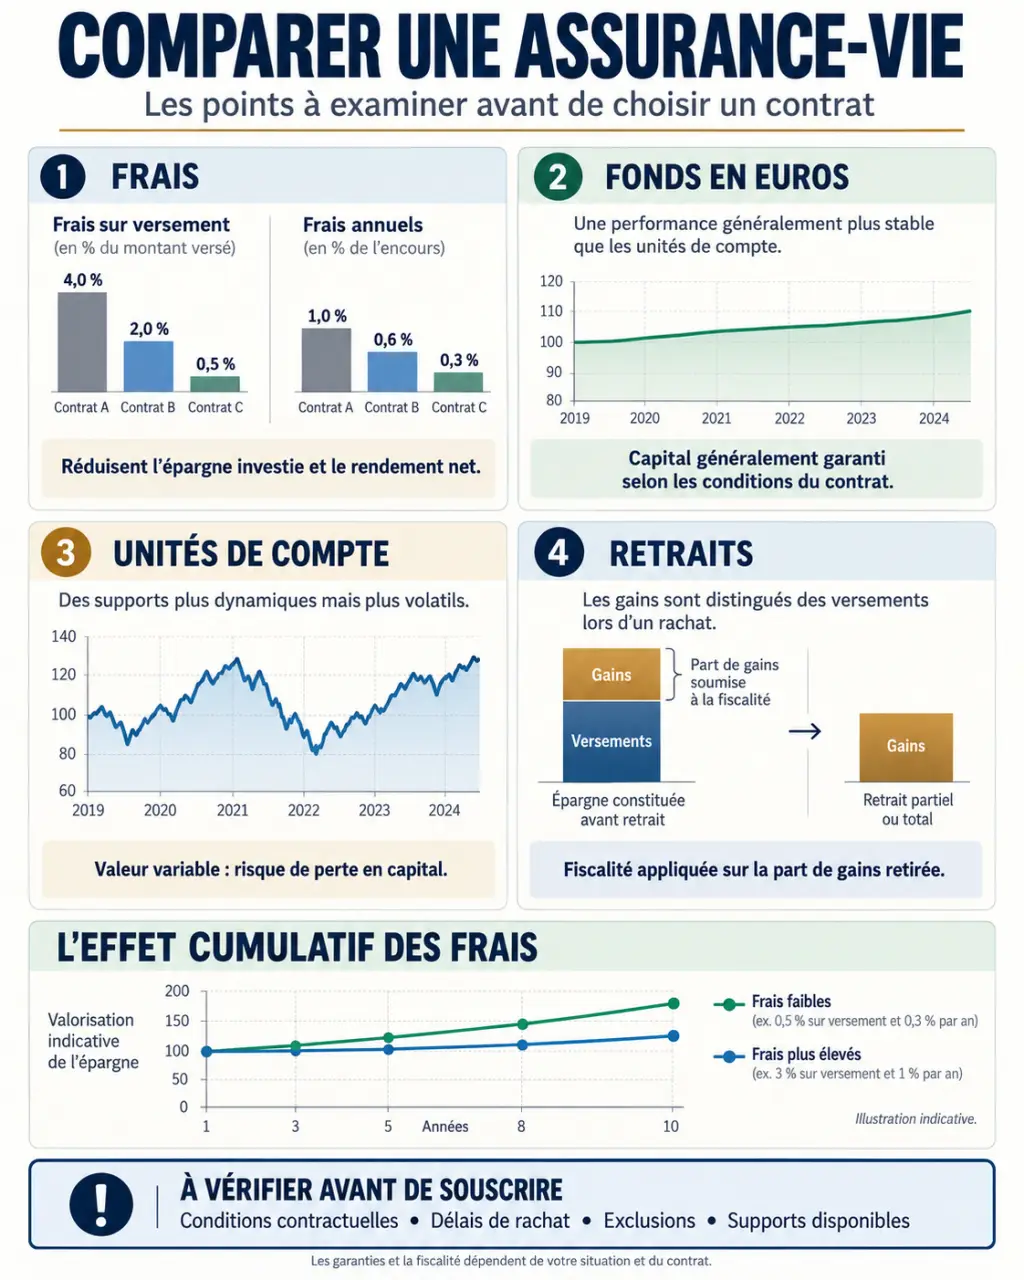
Demandez la notice d’information, les conditions générales et le tableau réglementaire des frais. Comparez les coûts sur une même somme, avec une allocation et un mode de gestion identiques. Les frais sur versements peuvent être négociables : demandez une confirmation écrite du tarif qui sera réellement appliqué, y compris pour les versements programmés.
| Poste | Vérification utile |
|---|---|
| Versements | Pourcentage prélevé à chaque apport, y compris programmé. |
| Gestion du contrat | Tarifs distincts sur le fonds en euros et les unités de compte. |
| Supports financiers | Frais internes des fonds, ETF et supports immobiliers. |
| Arbitrages | Coût des changements de supports et nombre d’opérations gratuites. |
| Gestion pilotée | Supplément facturé en plus des autres frais. |
| Garantie décès | Cotisation, évolution avec l’âge et exclusions. |
Comme repères de comparaison, Que Choisir recommande de ne pas accepter plus de 2 % de frais sur versements, de viser au plus 0,8 % de frais de gestion sur le fonds en euros et de disposer d’au moins un arbitrage gratuit par an. Ces seuils n’empêchent pas de rechercher des frais plus bas. Pour les unités de compte, les frais de gestion moyens sont indiqués autour de 0,9 % ; vérifiez le coût propre à chaque contrat et à chaque support. En gestion pilotée, le surcoût est présenté comme acceptable jusqu’à 0,2 %.
Évitez les doubles comptes lorsque vous lisez les performances. Celles des unités de compte intègrent généralement les frais internes des supports, mais pas nécessairement les frais du contrat ni ceux de la gestion pilotée. Demandez précisément quelles sommes restent à déduire et comparez les offres sur une base identique. Pour découvrir ces ressources, vous pouvez consulter les informations complémentaires, puis vérifier chaque condition dans les documents contractuels.
Mettre le rendement face aux garanties et aux risques
Fonds en euros : regarder au-delà du taux promotionnel
Examinez les rendements sur au moins quatre ans, sans prendre les performances passées pour une promesse. Comparez des taux exprimés sur la même base : nets de frais de gestion, puis avant ou après prélèvements sociaux et fiscaux. Vérifiez également le niveau exact de garantie du capital et le traitement des frais de gestion. Un rendement annoncé n’a de sens que si vous savez quels frais ont déjà été déduits.
Un bonus peut dépendre d’un nouveau versement, d’une durée limitée ou d’une proportion minimale d’unités de compte. Demandez le taux accessible sans bonus, ainsi que les conditions nécessaires pour obtenir le taux mis en avant. Si l’offre impose une part d’unités de compte, tenez compte du risque de perte en capital associé à ces supports. Le risque de l’allocation globale compte davantage que le seul rendement du fonds en euros.
Unités de compte : privilégier les supports utiles
Les unités de compte présentent un risque de perte en capital. Actions, obligations, ETF, SCPI ou SCI n’ont ni les mêmes fluctuations ni les mêmes contraintes de liquidité. Une petite vingtaine de fonds peut suffire si les principales classes d’actifs sont couvertes ; un catalogue immense ne garantit pas une meilleure sélection. Regardez les supports auxquels vous souhaitez réellement accéder, plutôt que le nombre total affiché.
Vérifiez si le contrat donne accès à plusieurs sociétés de gestion ou limite le choix aux fonds maison. Cette architecture ouverte peut élargir les possibilités, mais la diversité n’a d’intérêt que si les supports correspondent à votre profil et à votre horizon. En gestion pilotée, demandez l’allocation prévue, les possibilités de changement de profil et le coût total. La délégation facilite la gestion, mais ne supprime ni le risque des supports ni les frais associés.
Tester les retraits et préserver les avantages de l’ancien contrat
Contrôlez les minimums de versement et de rachat, les pièces demandées, les délais annoncés et les opérations accessibles en ligne. Les délais de retrait évoqués vont de trois jours chez les plus réactifs à un mois chez les moins performants : distinguez un engagement écrit d’une simple estimation commerciale. Vérifiez aussi si les arbitrages peuvent être effectués en ligne et s’ils sont facturés. Un rachat partiel retire une partie de l’épargne ; un rachat total clôture le contrat.
La fiscalité d’un rachat porte sur sa part de gains, pas sur l’intégralité de la somme retirée. Après huit ans, des abattements peuvent s’appliquer selon votre situation. Ne clôturez pas un ancien contrat sur le seul constat d’un rendement décevant. Comparez d’abord un arbitrage interne, sa conservation sans nouveaux versements et l’ouverture d’un autre contrat. Il est possible de détenir plusieurs assurances-vie. Le maintien de l’antériorité lors d’une transformation reste soumis à des conditions, notamment concernant l’assureur. Avant toute décision, vérifiez les modalités dans les documents du contrat.
Avant de signer, vérifiez enfin la solidité financière de l’assureur, ses publications et la qualité du service client. Pour une garantie plancher décès, examinez le plafond, l’âge limite, les exclusions et le coût : elle ne couvre pas automatiquement toutes les pertes. Retenez un contrat dont les conditions sont compréhensibles et adaptées à votre projet. Comparez les mêmes postes chaque année, puis réexaminez votre allocation lorsque votre situation ou vos besoins changent.
- Assurance-vie : un bon rendement ne suffit pas à choisir le bon contrat - 27 octobre 2026
- Investissement immobilier ancien : une décote de 10 à 20 % ne suffit pas à faire une bonne affaire - 27 octobre 2026
- Arbitrage assurance vie : rééquilibrer son épargne sans déclencher un retrait - 26 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance multi pro : protéger RC, locaux et perte d’exploitation sans doublons
 Assurance entreprise tech : couvrir le code, les données et les contrats sans angle mort
 Assurance-vie : rendement affiché ou gains réellement conservés ? Les frais à examiner
 Avance sur assurance vie : un prêt de 3 ans pour financer un besoin sans rachat