Aide apprenti : le compte comptable 741, sans attendre l’encaissement
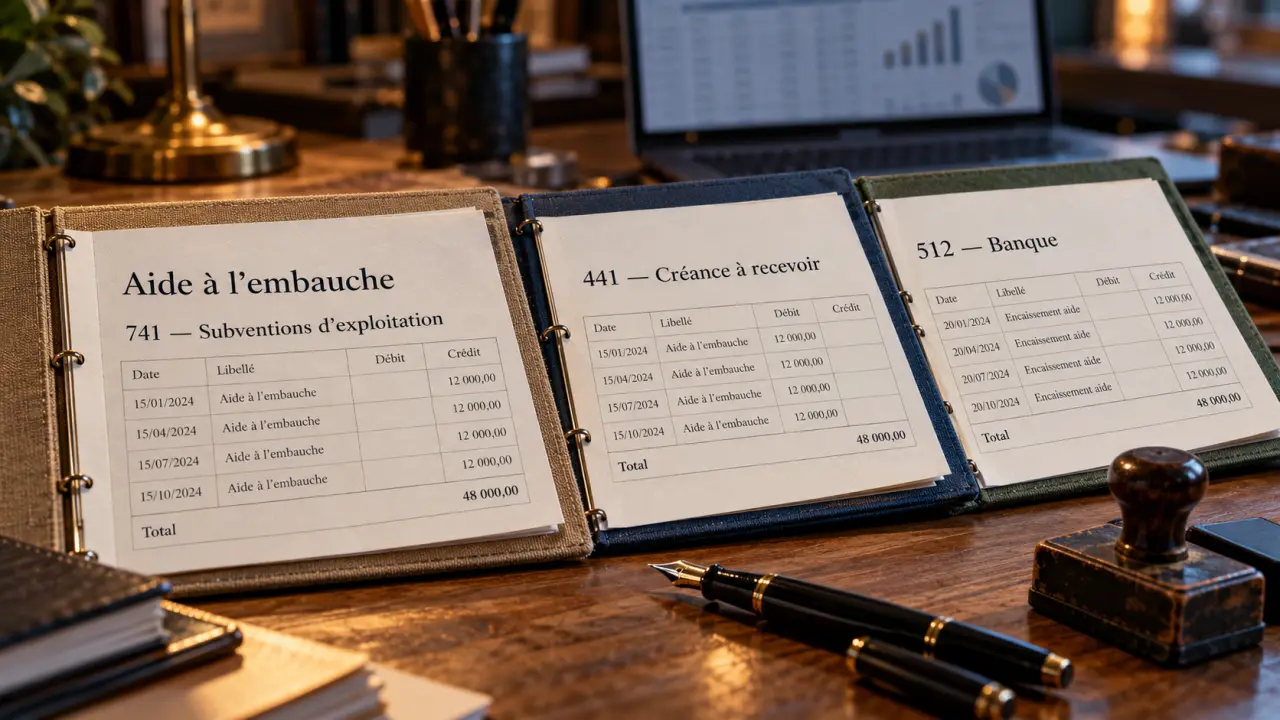
L’aide à l’embauche d’un apprenti s’enregistre au crédit du compte 741 « Subventions d’exploitation », avec une contrepartie au débit du compte 441 lorsque l’aide est acquise mais reste à recevoir. Le versement solde ensuite cette créance par le compte 512 « Banque ». L’essentiel est donc de distinguer le droit à l’aide de son paiement, sans confondre cette subvention avec les exonérations de cotisations.
741, 441 et 512 : trois comptes pour trois fonctions distinctes
L’aide à l’apprentissage soutient les dépenses courantes de l’employeur liées à l’embauche. Elle constitue une subvention d’exploitation : elle n’est ni du chiffre d’affaires, ni une diminution directe du salaire de l’apprenti. La rémunération et les cotisations restent enregistrées dans leurs comptes de charges habituels.
Le compte 741 constate le produit dans le compte de résultat. Le compte 441 matérialise la créance sur l’organisme public tant que le paiement n’est pas intervenu. Enfin, le compte 512 retrace l’entrée d’argent sur le compte bancaire.
| Situation | Traitement comptable | Point de vigilance |
|---|---|---|
| Aide acquise, non encore versée | Débit 441, crédit 741 | Justifier le droit et le montant acquis |
| Versement d’une aide déjà comptabilisée | Débit 512, crédit 441 | Ne pas constater une seconde fois le produit |
| Exonération de cotisations | Pas de produit de subvention distinct | Comptabiliser les cotisations effectivement dues |
| Somme reçue avant acquisition du droit | Traitement en avance, selon les conditions du dispositif | Ne pas créditer automatiquement le compte 741 |
Pourquoi les anciens modèles mentionnent-ils 74, 4417 ou 791 ?
La réforme du plan comptable général issue du règlement ANC 2022-06 s’applique aux exercices ouverts à compter du 1er janvier 2025. Le compte 741 est désormais la référence pour les subventions d’exploitation ; les anciennes présentations utilisaient le compte 74. Le compte 791 « Transferts de charges d’exploitation » a disparu : il ne faut pas reprendre une ancienne écriture utilisant ce compte.
Pour les sommes à recevoir, utilisez le compte 441 et une subdivision conforme au plan actuel. Le compte 4417 peut apparaître dans d’anciens dossiers : vérifiez son remplacement ou sa correspondance dans votre logiciel plutôt que de recopier mécaniquement le paramétrage historique.
Constater le droit à l’aide, pas seulement le mouvement bancaire
La date d’encaissement ne détermine pas, à elle seule, la date du produit. En comptabilité d’engagement, l’aide se comptabilise lorsque le droit est acquis et que son montant peut être déterminé de manière fiable. La signature du contrat d’apprentissage ne suffit donc pas nécessairement à enregistrer l’intégralité du plafond annoncé.
Il faut examiner les conditions du dispositif : période effectivement couverte, maintien du contrat, formalités accomplies et éventuelles conditions restant à satisfaire. La transmission du contrat à l’OPCO contribue au dossier administratif, mais ne remplace pas l’analyse du droit à la subvention.
À la clôture, isoler la part réellement acquise
Lorsque l’exercice se termine avant le versement, la fraction acquise doit figurer en produit et en créance. À l’inverse, les périodes futures ne doivent pas être intégrées automatiquement au résultat sous prétexte qu’un montant maximal a été annoncé. Le rattachement dépend des conditions d’acquisition, pas d’une simple division du plafond annuel.
Regardez chaque dossier comme à travers une lentille qui sépare trois plans : le droit ouvert, la période couverte et le paiement reçu. Un relevé bancaire ne montre que le troisième. Un tableau de suivi comportant ces trois colonnes permet de repérer aussi bien une aide acquise oubliée qu’un versement déjà enregistré deux fois.
Passer les écritures : un exemple de l’acquisition au règlement
Prenons un exemple purement comptable : l’entreprise a justifié 1 500 € d’aide acquise, encore impayés à la clôture. Ce montant illustre le mécanisme ; il ne représente pas un barème réglementaire.
Première écriture : constater la subvention à recevoir
L’entreprise débite le compte de créance et crédite le compte de produit. Cette écriture augmente le résultat de l’exercice tout en faisant apparaître au bilan la somme restant à percevoir.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 441 | Subvention à recevoir — aide apprentissage | 1 500 € | |
| 741 | Subventions d’exploitation | 1 500 € |
Deuxième écriture : enregistrer le paiement
Lorsque les 1 500 € arrivent sur le compte bancaire, le produit n’est pas enregistré une nouvelle fois. Le paiement transforme simplement la créance en trésorerie. Si le règlement est partiel, seule la somme effectivement reçue est portée au crédit du compte 441.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 512 | Banque | 1 500 € | |
| 441 | Subvention à recevoir — aide apprentissage | 1 500 € |
Conservez avec ces écritures la notification, le calcul du droit et l’avis de paiement. Un sous-compte par dispositif, accompagné d’un suivi par apprenti, facilite le rapprochement des versements et l’identification des retards.
Le dispositif modifie le droit à l’aide, pas sa nature comptable
L’aide unique et l’aide exceptionnelle répondent à des règles d’éligibilité différentes. Leur traitement reste toutefois celui d’une subvention d’exploitation lorsqu’elles financent l’embauche de l’apprenti. Le nom du dispositif ne justifie pas, à lui seul, un changement de compte de produit.
Avant de calculer la créance, vérifiez la date de conclusion du contrat, l’effectif et le diplôme préparé. La distinction entre les entreprises de moins de 250 salariés et celles de 250 salariés et plus peut modifier l’accès au dispositif ou les engagements exigés. Les niveaux de diplôme concernés dépendent également du régime applicable.
Ne reprenez pas un ancien plafond sans contrôler sa période d’application. Les montants annoncés sont parfois des maxima, soumis à des conditions de durée ou de situation de l’apprenti. De même, l’aide unique et l’aide exceptionnelle ne doivent pas être additionnées automatiquement pour un même contrat.
Enfin, un remboursement de dépenses ou un financement versé directement à un organisme de formation n’est pas nécessairement une aide à comptabiliser chez l’employeur. Il faut identifier le bénéficiaire réel et la nature du flux avant de choisir l’écriture.
Éviter les doubles comptes avec la paie et les exonérations
Les exonérations ou réductions de cotisations ne constituent pas une somme à recevoir au titre de l’aide à l’embauche. Elles ne donnent donc pas lieu à un crédit du compte 741. L’écriture de paie traduit les cotisations effectivement dues, en tenant compte des allègements applicables.
La même logique vaut pour une exonération de taxe d’apprentissage : une taxe non due ne génère pas d’écriture spécifique de subvention. Il ne faut pas créer artificiellement une charge et un produit pour matérialiser l’économie réalisée.
Avant de valider la clôture, contrôlez les points suivants :
- Le produit correspond uniquement au droit acquis et justifié.
- Les versements sont rapprochés des créances, sans double crédit du compte 741.
- Les ruptures de contrat et demandes de remboursement ont été examinées.
- Les comptes utilisés correspondent au PCG applicable à l’exercice.
- Une information en annexe est envisagée si le montant ou les conditions de l’aide sont significatifs.
Ce rapprochement entre dossier administratif, comptabilité et paie sécurise davantage l’enregistrement qu’un contrôle limité aux encaissements bancaires.
- Aide apprenti : le compte comptable 741, sans attendre l’encaissement - 24 octobre 2026
- HubSpot en entreprise : relier gestion de campagnes, reporting et revenu sans confondre les indicateurs - 23 octobre 2026
- Crédit immobilier : les pièces à réunir selon votre profil et votre projet - 22 octobre 2026
Articles qui pourraient vous intéresser :
 Acheter un appartement à Bordeaux : choisir le bon quartier, cadrer le budget et éviter les pièges
 Investissement immobilier d’entreprise : achat direct, SCI, SCPI ou OPCI, le montage à choisir selon vos objectifs
 Investissement immobilier à l’île Maurice : les risques réels avant la VEFA, le permis et la revente
 Apport crédit immobilier : 10 % couvrent souvent les frais, 30 % renforcent le dossier