Crédit immobilier : les pièces à réunir selon votre profil et votre projet
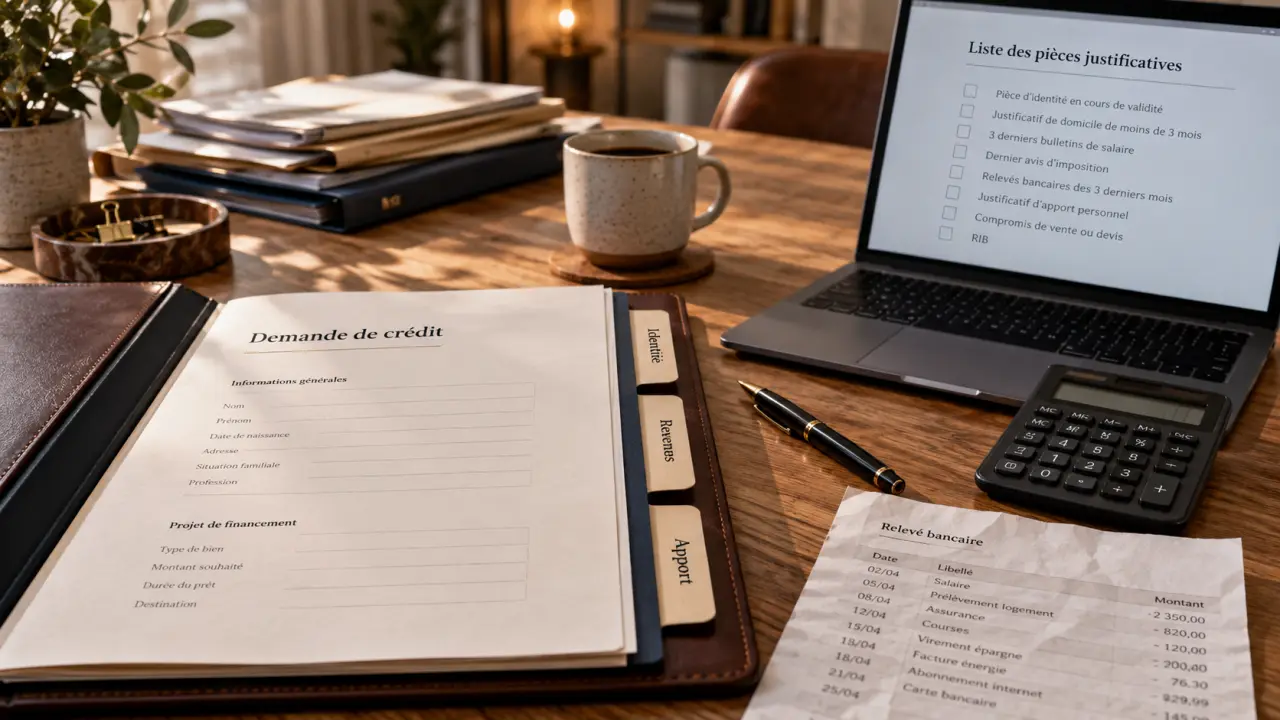
Pour demander un crédit immobilier, préparez vos justificatifs d’identité et de domicile, vos preuves de revenus, vos relevés bancaires, les documents sur vos crédits en cours, la preuve de votre apport et les pièces relatives au bien. La liste varie selon votre activité et votre projet : achat dans l’ancien ou le neuf, travaux ou crédit relais. Voici comment constituer un dossier clair et complet.
Commencez par les documents communs à chaque emprunteur
Les banques ne demandent pas toutes exactement les mêmes pièces. Certains justificatifs sont presque toujours nécessaires, tandis que d’autres dépendent de votre situation. Demandez la liste personnalisée de l’établissement dès le premier échange, même si vous avez déjà constitué un dossier pour une autre banque.
| Catégorie | Pièces généralement demandées | Point de vigilance |
|---|---|---|
| Identité | Carte nationale d’identité ou passeport en cours de validité | Fournir les deux faces du document si nécessaire |
| Domicile | Justificatif récent, souvent de moins de 3 mois | Vérifier les documents acceptés par la banque |
| Situation familiale | Livret de famille, justificatif de Pacs, contrat de mariage ou jugement de divorce, selon le cas | Transmettre les pièces correspondant à votre situation |
| Fiscalité | 2 derniers avis d’imposition | Joindre les documents complets |
| Comptes bancaires | 3 derniers relevés de compte | Inclure les comptes détenus dans d’autres banques si l’établissement les demande |
| Épargne et dettes | Relevés d’épargne, justificatifs d’apport et tableaux d’amortissement | Présenter des montants à jour |
Si vous êtes hébergé gratuitement, prévoyez généralement une attestation d’hébergement, la pièce d’identité de votre hébergeant et un justificatif de son domicile. Si vous êtes locataire, le bail ou les dernières quittances peuvent aussi être demandés pour établir votre charge de logement.
En cas de co-emprunt, chaque personne fournit ses propres justificatifs personnels et financiers. Les documents communs, comme un relevé de compte joint ou le compromis de vente, peuvent être regroupés. Le dossier doit toutefois distinguer clairement les revenus et les engagements de chacun.
Adaptez les justificatifs financiers à votre activité
Salarié, fonctionnaire ou retraité : justifier des revenus réguliers
Un salarié prépare généralement ses 3 derniers bulletins de salaire, son contrat de travail et, si nécessaire, une attestation de l’employeur précisant sa situation. Un fonctionnaire peut joindre un justificatif de titularisation si la banque le demande. Pour un retraité, les justificatifs de pension et les relevés des caisses de retraite remplacent les bulletins de salaire.
Si une part importante de vos ressources provient de primes, de commissions ou de contrats successifs, la banque peut demander un historique plus long. Ces documents l’aident à distinguer les revenus habituels d’un versement exceptionnel. Documentez également les pensions alimentaires perçues ou versées lorsqu’elles sont prises en compte dans l’analyse.
Indépendant ou bailleur : clarifier les ressources
Les pièces demandées à un indépendant varient selon son statut. La banque peut réclamer les bilans et comptes de résultat des 3 dernières années, lorsqu’ils sont disponibles, ainsi que les liasses fiscales, les déclarations professionnelles ou des justificatifs de chiffre d’affaires. Un micro-entrepreneur peut notamment fournir ses déclarations de recettes et ses avis d’imposition. Un point comptable récent peut compléter les derniers comptes clôturés.
Les revenus locatifs se justifient généralement par les baux, les déclarations fiscales correspondantes et les preuves d’encaissement demandées. Si vous percevez des revenus à l’étranger, anticipez d’éventuelles demandes de traduction et de documents fiscaux locaux. Demandez à la banque quelles pièces elle accepte avant d’engager des frais.
Apport et crédits en cours : prouver les montants et leur origine
Joignez les relevés des livrets, comptes ou placements mobilisés pour l’achat. Une donation, une succession ou une vente récente nécessite des justificatifs adaptés, comme un acte notarié ou une attestation. Pour chaque crédit en cours, préparez le tableau d’amortissement. Pour une location avec option d’achat, fournissez le contrat et le détail des échéances restantes.
Pour votre apport, la banque vérifie l’origine des fonds, leur disponibilité et leur date de mobilisation. Un solde élevé ne suffit pas si les sommes sont bloquées ou ne seront versées qu’après la signature. Un tableau indiquant, pour chaque montant, son justificatif et sa date de disponibilité aide à repérer un éventuel décalage de trésorerie avant qu’il ne retarde l’achat.
Ajoutez les pièces liées au bien et au financement
Le document de départ est généralement le compromis ou la promesse de vente signée. Pour une première estimation de votre capacité d’emprunt, vous n’avez pas besoin d’avoir déjà trouvé un bien. L’étude du financement définitif, en revanche, nécessite des informations précises sur l’opération.
- Achat dans l’ancien : avant-contrat, annexes et informations sur le bien demandées par la banque. Si vous financez des travaux, ajoutez des devis détaillés.
- Achat neuf en VEFA : contrat de réservation, descriptif du logement, prix et échéancier prévisionnel des appels de fonds.
- Construction : documents relatifs au terrain, contrat de construction ou marchés d’entreprises, plans, permis de construire et chiffrage du projet, selon l’opération.
- Travaux : devis des professionnels, calendrier prévisionnel et autorisations d’urbanisme lorsqu’elles sont nécessaires.
- Crédit relais : titre de propriété du bien à vendre, estimations demandées par la banque, capital restant dû et, si vous en disposez, avant-contrat de vente.
Pour un prêt aidé, notamment le PTZ, des justificatifs supplémentaires peuvent porter sur vos ressources, la composition de votre ménage, l’occupation du logement et votre situation antérieure de propriétaire. Selon le dispositif, l’avis d’imposition portant sur les revenus N-2 peut notamment être requis.
Si vous achetez par l’intermédiaire d’une SCI, préparez les statuts, les justificatifs d’immatriculation ainsi que les documents concernant les associés et les pouvoirs du signataire. La banque précisera les pièces financières nécessaires selon la société et les garanties envisagées.
Vérifiez la cohérence du dossier avant de le transmettre
La banque rapproche vos justificatifs pour examiner la stabilité de vos revenus, vos charges, votre reste à vivre, votre apport et la gestion de vos comptes. Les relevés des 90 derniers jours permettent notamment d’observer les flux et les éventuels incidents. Si un virement inhabituel ou une charge temporaire apparaît, joignez une explication et, si possible, un justificatif.
Le cadre du crédit immobilier prévoit généralement un taux d’effort maximal de 35 %, assurance comprise, avec des possibilités de dérogation encadrées. Un apport de 10 % est un repère souvent cité, mais ce n’est pas un minimum légal universel. Un dossier complet facilite l’analyse sans garantir l’accord de la banque ni l’obtention d’un taux particulier.
- Classez les fichiers par emprunteur, puis par catégorie : identité, revenus, comptes, apport et projet.
- Vérifiez que les scans sont lisibles et comprennent toutes les pages utiles.
- Actualisez les pièces devenues trop anciennes pendant l’étude.
- Transmettez les documents par l’espace sécurisé de la banque ou du courtier.
- Demandez confirmation des éventuelles pièces manquantes et de la prochaine étape.
Anticipez aussi les formalités de l’assurance emprunteur, qui varient selon votre situation. Les éventuelles informations médicales doivent suivre le circuit confidentiel prévu par l’assureur. Ne les ajoutez pas au dossier bancaire courant.
Surveillez enfin la date prévue dans la condition suspensive de financement. Un délai de 45 jours peut être prévu, mais c’est votre avant-contrat qui fait foi. Après réception de l’offre de prêt, le délai légal de réflexion de 10 jours reste obligatoire : vous ne pouvez l’accepter qu’à partir du onzième jour. Préparer les pièces tôt limite les retards liés aux échanges de documents.
Articles qui pourraient vous intéresser :
 Compromis de vente entre particuliers : clauses, annexes et pièges à éviter
 Caution simple en PDF : mentions obligatoires, durée et différence avec la caution solidaire
 Immobilier à Nantes en 2026 : prix, quartiers porteurs et stratégies d’achat
 Investir dans l’immobilier locatif à Vannes exige de dépasser le rendement brut