
Apport crédit immobilier : 10 % couvrent souvent les frais, 30 % renforcent le dossier
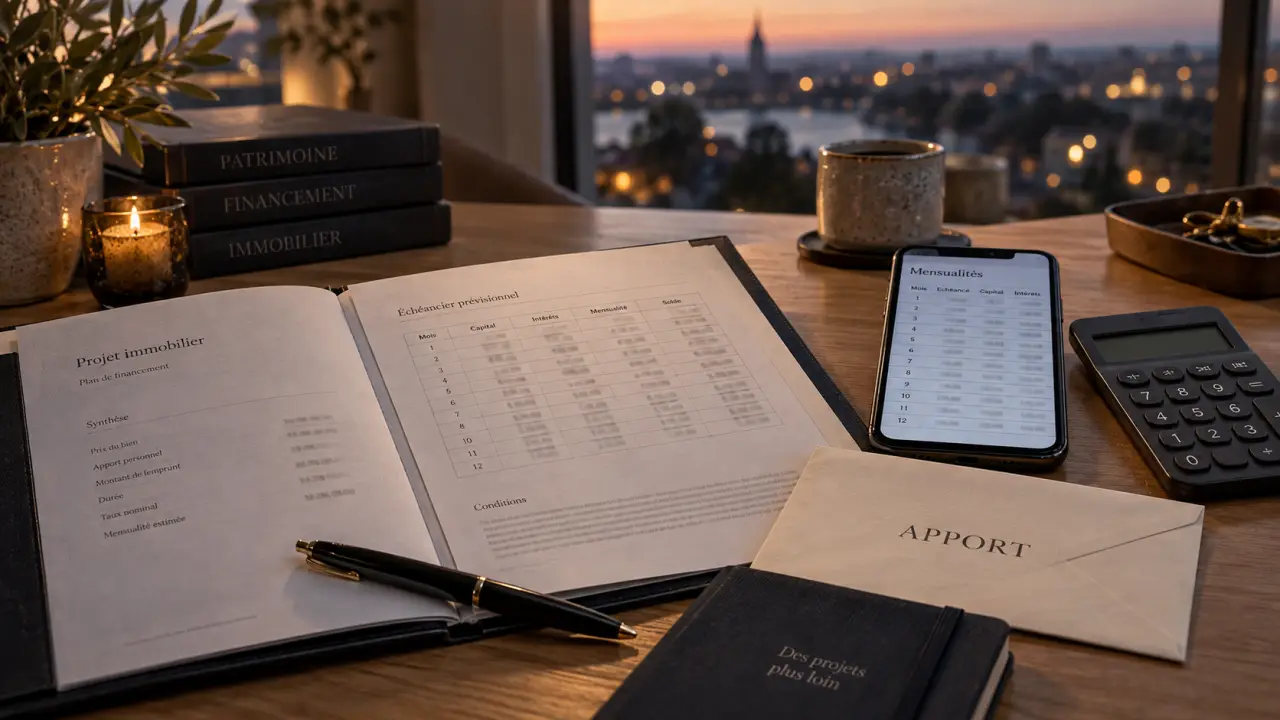
Dans un achat immobilier, l’apport personnel correspond à la somme financée avec vos propres fonds, en complément du prêt. Il n’est pas obligatoire sur le plan légal, mais il compte dans l’analyse bancaire. L’objectif n’est pas de vider votre épargne. Il faut présenter un plan de financement crédible, capable de couvrir les frais tout en conservant une réserve de sécurité.
Ce que l’apport change dans votre plan de financement
L’apport crédit immobilier est généralement versé au moment de l’acquisition. Il réduit la somme à emprunter et montre que vous avez une capacité d’épargne. Pour la banque, cette capacité donne une indication sur votre gestion budgétaire. Elle peut aussi suggérer que vous saurez mieux absorber un imprévu pendant le remboursement du crédit.
Son premier usage consiste souvent à financer les frais annexes liés à l’opération. Selon le projet, il peut s’agir des frais de notaire, des frais de garantie, des frais de dossier ou des frais d’agence. Le prêt immobilier finance alors principalement le prix du logement, tandis que vos fonds propres prennent en charge les dépenses qui ne valorisent pas directement le bien.
Un levier sur le montant emprunté et les conditions proposées
Plus l’apport est élevé, moins le capital emprunté est important. À durée et profil comparables, cette baisse réduit le coût des intérêts. Un apport conséquent peut aussi faciliter la négociation du taux d’intérêt ou l’acceptation du dossier.
Il ne garantit toutefois pas, à lui seul, les meilleures conditions. Les revenus, la stabilité professionnelle, le taux d’endettement, le reste à vivre et la nature du projet restent déterminants. La banque évalue l’ensemble du dossier, pas seulement le montant disponible au moment de la demande.
Ne confondez pas apport et épargne de précaution
Un apport en numéraire ne doit pas vous laisser sans réserve. Examinez votre budget dans le détail : après le versement chez le notaire, il peut rester à financer un déménagement, des travaux, un ameublement ou une période de vacance locative. Une épargne disponible après l’achat peut donc rassurer autant qu’un apport intégralement consommé.
Le bon arbitrage consiste à couvrir les frais nécessaires tout en conservant un coussin de liquidité adapté à votre situation. Un apport élevé n’est pas forcément pertinent s’il vous oblige ensuite à recourir à un nouveau crédit pour faire face aux dépenses courantes du logement.
Quel montant prévoir : 0 %, 10 %, 20 % ou 30 % ?
Le seuil de 10 % est le repère le plus fréquemment cité pour un apport personnel. Il permet souvent de couvrir une partie significative des frais d’acquisition. Ce n’est ni une règle légale ni un minimum identique dans tous les établissements. La politique de la banque et la solidité globale du dossier font la différence.
| Niveau d’apport | Lecture possible par la banque | Point de vigilance |
|---|---|---|
| 0 % | Financement total envisageable avec un dossier très solide | Conditions d’accès souvent plus exigeantes |
| 10 % | Repère courant pour couvrir les frais annexes | Vérifier que l’épargne restante est suffisante |
| 20 % | Dossier davantage sécurisé et capital emprunté réduit | Comparer le gain sur le crédit à la perte de liquidité |
| 30 % | Apport très protecteur selon les profils et les projets | Éviter de mobiliser tous ses placements sans réflexion |
Pour un bien à 200 000 euros, un apport de 10 % représente 20 000 euros. Ce calcul donne un ordre de grandeur, mais il faut raisonner sur le coût total de l’opération, pas seulement sur le prix affiché. Les frais d’acquisition, la garantie, le dossier bancaire et les éventuels travaux modifient le besoin réel.
Le montant idéal dépend aussi de votre projet
Un primo-accédant qui achète sa résidence principale peut privilégier un apport couvrant les frais tout en gardant une réserve. Un investisseur locatif peut vouloir conserver davantage de trésorerie pour faire face aux charges ou à une vacance. Dans le neuf, dans l’ancien avec travaux ou dans un projet de construction, le calendrier des dépenses et les risques de dépassement demandent une attention particulière.
Il n’existe donc pas de pourcentage parfait. Le montant pertinent dépend de la nature du bien, de vos revenus, de votre épargne restante et de votre capacité à supporter la mensualité. L’apport doit s’intégrer dans un plan de financement cohérent, plutôt que répondre à un chiffre choisi sans tenir compte du projet.
Emprunter sans apport : possible, mais pas neutre
Un prêt immobilier sans apport est possible. La banque peut financer le prix du bien et, dans certains cas, les frais associés. Cette solution concerne notamment des emprunteurs disposant de revenus stables, d’une bonne tenue de compte, d’un reste à vivre confortable et d’une capacité d’épargne démontrée, même si celle-ci n’a pas encore été transformée en apport.
En contrepartie, l’établissement prêteur assume une part plus importante du risque. Le dossier doit donc être particulièrement lisible : situation professionnelle stable, endettement maîtrisé, absence d’incidents bancaires et projet réaliste. Le taux d’intérêt peut être moins favorable, et le coût total du crédit augmenter puisque le capital financé est plus élevé.
Présenter un dossier qui compense l’absence de fonds propres
Si vous achetez sans apport, préparez vos justificatifs avec soin et expliquez toute particularité : changement récent d’emploi, loyer qui disparaîtra après l’achat, primes régulières ou épargne en cours de constitution. Une mensualité supportable ne suffit pas toujours. La banque examine aussi la régularité de vos comptes et votre aptitude à gérer le budget du logement dans la durée.
- Stabilisez vos comptes plusieurs mois avant la demande de prêt.
- Évitez de souscrire un crédit à la consommation juste avant le financement.
- Préparez un budget incluant les charges, les travaux et les dépenses imprévues.
- Comparez plusieurs propositions, car l’acceptation et les conditions varient selon les établissements.
L’absence d’apport n’est donc pas automatiquement rédhibitoire. Elle exige cependant un dossier plus démonstratif. Vous devez montrer que votre budget est maîtrisé et que votre capacité d’épargne existe, même si elle est encore récente ou destinée à d’autres objectifs.
Constituer ou augmenter son apport sans déséquilibrer son budget
L’épargne disponible est la source la plus classique : livrets, comptes rémunérés, PEL ou CEL selon les fonds mobilisables. Un héritage, une donation familiale ou le produit de la revente d’un bien peuvent également alimenter l’apport. Certains prêts aidés, comme le PTZ ou des dispositifs liés à Action Logement lorsque vous y êtes éligible, participent au plan de financement sans remplacer nécessairement la part de fonds propres attendue.
Avant d’utiliser une somme, vérifiez son origine et sa disponibilité. La banque demandera généralement de justifier les mouvements importants et de distinguer l’épargne réellement apportée des fonds empruntés ailleurs. Un apport constitué par un crédit à la consommation fragilise le dossier : il augmente vos charges et peut réduire votre capacité d’emprunt.
Une méthode simple avant de déposer votre demande
- Calculez le prix du bien, puis ajoutez l’ensemble des frais annexes et une enveloppe travaux réaliste.
- Identifiez les fonds mobilisables sans fermer tous vos placements de sécurité.
- Déterminez le capital restant à emprunter et testez une mensualité compatible avec votre budget.
- Préparez les relevés et justificatifs permettant d’expliquer l’origine de l’apport.
- Comparez le bénéfice d’un apport supérieur avec la nécessité de conserver de la trésorerie.
Un apport personnel bien calibré sert moins à atteindre un chiffre symbolique qu’à rendre votre achat finançable et durable. Autour de 10 %, il couvre souvent la première barrière des frais. Entre 20 % et 30 %, il peut renforcer sensiblement le dossier. Le meilleur montage reste celui qui combine un emprunt soutenable, des comptes sains et une réserve financière après la signature.

- Apport crédit immobilier : 10 % couvrent souvent les frais, 30 % renforcent le dossier - 13 octobre 2026
- Crédit immobilier à La Banque Postale : pourquoi la mensualité compte plus que le taux affiché - 12 octobre 2026
- Formation en investissement immobilier : apprendre à investir sans croire aux rendements faciles - 11 octobre 2026
Articles qui pourraient vous intéresser :
 CDC Investissement Immobilier : filiale à 100 % de la Caisse des Dépôts et 10,6 Md€ d’actifs
 À Montpellier, 3 440 €/m² et des écarts de prix marqués selon les quartiers
 Gestion d’un meublé en entreprise : statut, mandat et seuil de 23 000 €
 SAS et investissement immobilier : souplesse, fiscalité et garanties personnelles à arbitrer