
Crédit immobilier à La Banque Postale : pourquoi la mensualité compte plus que le taux affiché
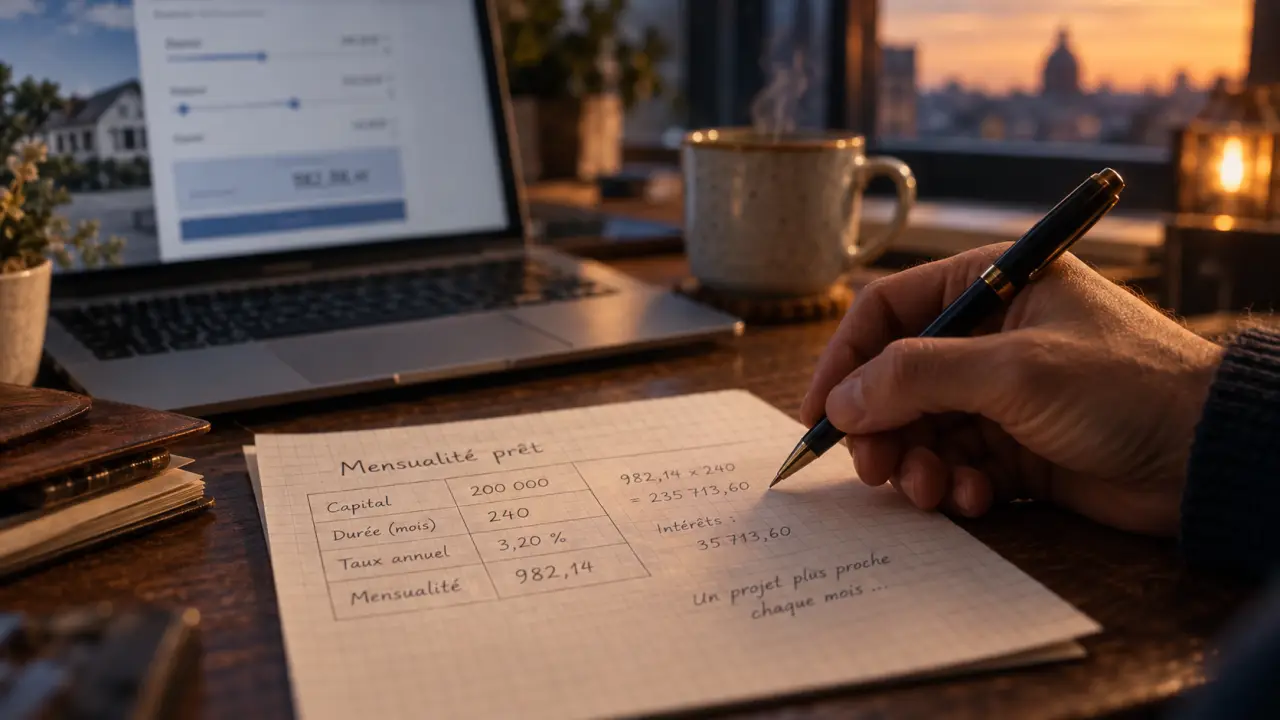
Avant de déposer une demande de crédit immobilier à La Banque Postale, vérifiez que votre projet reste compatible avec votre budget quotidien. Une simulation permet d’estimer le montant empruntable, la mensualité, la durée et le coût global. Elle aide aussi à repérer les éléments examinés dans votre dossier, comme l’apport, les revenus, les charges, l’assurance et la garantie.
Commencer par une simulation, puis tester la solidité de votre budget
Pour un crédit immobilier à La Banque Postale, la simulation est une première étape utile, que vous souhaitiez acheter une résidence principale ou secondaire, investir dans un logement locatif, construire ou financer des travaux. Elle ne vaut pas accord de prêt. La proposition définitive dépend de l’étude complète de votre situation et du bien financé.
Les données à renseigner pour obtenir une estimation exploitable
Indiquez le prix du bien, les frais à prévoir, votre apport, vos revenus réguliers, vos crédits en cours et la durée envisagée. Précisez aussi la nature du projet : achat dans le neuf, logement ancien avec travaux, vente en l’état futur d’achèvement (VEFA), investissement locatif ou achat avant revente. La simulation peut alors fournir une capacité d’emprunt, une mensualité estimée et un coût total indicatif.
Ne retenez pas uniquement le montant maximal théorique. Testez plusieurs durées et plusieurs niveaux de mensualité. Un financement acceptable sur le papier peut devenir difficile à supporter si le reste à vivre est trop faible ou si certaines dépenses prévisibles n’ont pas été intégrées, comme l’arrivée d’un enfant, des travaux, l’achat d’un véhicule ou une baisse de revenus.
La mensualité, une addition de trois composantes
Une échéance ne rembourse pas seulement le prix du logement. Elle comprend le capital, les intérêts et, le plus souvent, l’assurance emprunteur. Au début d’un prêt amortissable, la part des intérêts est plus élevée. Elle diminue progressivement à mesure que le capital restant dû baisse. Le tableau d’amortissement permet de suivre cette évolution et de mesurer l’effet d’un remboursement anticipé.
| Élément à comparer | Ce qu’il permet de comprendre | Point de vigilance |
|---|---|---|
| Taux nominal | Le coût des intérêts sur le capital emprunté | Il ne comprend pas tous les frais |
| TAEG | Une vision plus large du coût annuel du crédit | Comparer à durée et montant équivalents |
| Assurance emprunteur | Le coût de la couverture des risques | Son montant peut varier selon le profil |
| Mensualité totale | L’effort réellement payé chaque mois | Préserver un reste à vivre suffisant |
Quel financement selon votre projet immobilier ?
Le prêt Habitat à taux fixe est une solution courante pour financer un achat immobilier. Le taux fixe apporte de la visibilité, car la part d’intérêts prévue au contrat ne varie pas pendant la durée du prêt. Cette durée peut aller jusqu’à 25 ans selon le montage. L’allonger réduit généralement la mensualité, mais augmente le coût total du crédit.
Résidence principale, investissement ou travaux : des montages différents
Pour une résidence principale, le financement peut associer un prêt principal à des prêts aidés ou réglementés lorsque les conditions sont réunies. Il peut notamment s’agir d’un prêt à taux zéro, d’un prêt d’accession sociale ou d’un prêt conventionné. Un prêt épargne logement peut aussi compléter le plan de financement si vous y êtes éligible.
Un projet locatif demande une appréciation prudente des revenus attendus et des périodes sans locataire. Pour une résidence secondaire, l’absence de revenus locatifs invite à surveiller plus attentivement le budget mensuel. Les travaux peuvent être intégrés au prêt immobilier lors de l’acquisition ou relever, selon leur nature et leur montant, d’un crédit dédié. La rénovation énergétique peut donner accès à des dispositifs spécifiques.
Quand le prêt relais ou le prêt in fine ont du sens
Le prêt relais peut être envisagé lorsqu’un achat doit avoir lieu avant la vente d’un bien existant. Il faut alors estimer avec prudence le prix de revente et prévoir un scénario moins favorable. Le prêt in fine, qui prévoit le remboursement du capital à l’échéance, répond à une logique différente. Il suppose de pouvoir constituer ou mobiliser ce capital au moment prévu.
Ces solutions ne servent pas à réduire artificiellement une mensualité. Elles doivent correspondre à une stratégie patrimoniale cohérente et à une situation financière capable de supporter leurs modalités particulières.
Comparer une offre sans se laisser guider par le seul taux
Le taux proposé dépend notamment de la durée, de la nature du projet, du montant emprunté, de l’apport, de la stabilité des revenus et de la qualité globale du dossier. Une offre affichant un taux attractif n’est donc pas automatiquement la moins chère. Pour comparer, utilisez des propositions établies avec les mêmes paramètres.
Un plan de financement doit être examiné dans son ensemble. Si la durée, l’apport ou le coût de l’assurance change, l’équilibre du projet évolue aussi. Le budget d’achat inclut les frais de notaire, la garantie, les frais de dossier, les travaux, le mobilier et une réserve de trésorerie. Cette approche réduit le risque de signer un compromis avec une enveloppe trop serrée.
Apport, endettement et qualité du dossier
Un apport personnel d’au moins 10 % est souvent recommandé pour couvrir une partie des frais liés à l’acquisition et réduire le besoin de financement. Il ne suffit pas à lui seul. Une épargne conservée après l’achat, une gestion bancaire régulière et des revenus pérennes entrent aussi dans l’analyse. Le taux d’endettement de 35 %, souvent mentionné comme plafond, ne remplace pas l’examen du reste à vivre et de la situation individuelle.
Les salariés en CDI présentent généralement des revenus simples à analyser, mais les indépendants, entrepreneurs, intérimaires et salariés en CDD peuvent aussi déposer un dossier. Lorsque les revenus varient, l’étude peut s’appuyer sur les trois dernières années. Préparez des justificatifs cohérents et fournissez une explication claire pour toute variation inhabituelle.
Assurance et garantie : deux protections distinctes
L’assurance emprunteur protège l’emprunteur et la banque contre certains événements, notamment le décès, la perte totale et irréversible d’autonomie (PTIA), l’incapacité temporaire de travail (ITT) ou l’invalidité. La garantie protège principalement le prêteur en cas d’impayé. Selon l’opération, elle peut prendre la forme d’une caution, d’une hypothèque, d’un privilège de prêteur de deniers ou d’un nantissement.
Depuis la loi Lemoine, la résiliation de l’assurance emprunteur est possible à tout moment, sous réserve d’une équivalence de garanties. Pour les contrats concernés, aucun questionnaire médical n’est demandé lorsque l’encours cumulé est inférieur ou égal à 200 000 € par assuré et que le prêt arrive à échéance avant le 60e anniversaire. Examiner séparément le coût de l’assurance peut réduire le coût total sans modifier le financement principal.
Passer de l’estimation à l’offre de prêt
Après la simulation, vous pouvez déposer une demande de financement en ligne ou solliciter un conseiller. L’objectif est de transformer l’estimation en dossier vérifiable, puis d’obtenir une offre de prêt si l’étude est favorable. Une promesse de vente ou un compromis doit prévoir une condition suspensive d’obtention du financement sollicité.
Préparer les pièces avant le rendez-vous
- Pièces d’identité, justificatifs de domicile et documents relatifs à la situation familiale ;
- Justificatifs de revenus, avis d’imposition et relevés de comptes ;
- Éléments relatifs aux crédits en cours et à l’épargne ;
- Compromis, devis de travaux, plans de construction ou documents du promoteur selon le projet ;
- Justificatif de l’apport et informations sur le bien à vendre en cas de prêt relais.
Un dossier complet limite les échanges successifs. Il facilite aussi la comparaison entre les offres. Demandez à distinguer le capital emprunté, les intérêts, l’assurance, la garantie et les frais de dossier. Vérifiez les conditions de modulation des échéances et de remboursement anticipé. Si vous empruntez à deux, renseignez-vous également sur les règles applicables en cas de désolidarisation.
Accepter l’offre et débloquer les fonds
Après réception de l’offre de prêt, vous devez respecter un délai légal de réflexion de 10 jours avant de l’accepter. Une fois l’offre acceptée, les fonds sont versés selon le calendrier de l’opération. Pour un achat dans l’ancien, le déblocage intervient généralement chez le notaire. Pour une construction ou une VEFA, les décaissements peuvent être progressifs, au fil des appels de fonds. Les justificatifs demandés doivent alors être transmis par les canaux prévus, notamment l’espace client.
Restez enfin attentif aux fausses propositions de prêt. Un interlocuteur fiable ne vous demande pas de verser de l’argent sur un compte personnel pour obtenir un crédit. En cas de doute, vérifiez l’identité du contact auprès de La Banque Postale avant de transmettre un document ou d’effectuer un paiement.

- Crédit immobilier à La Banque Postale : pourquoi la mensualité compte plus que le taux affiché - 12 octobre 2026
- Formation en investissement immobilier : apprendre à investir sans croire aux rendements faciles - 11 octobre 2026
- Attestation d’assurance entreprise : vérifiez la garantie avant de signer - 10 octobre 2026
Articles qui pourraient vous intéresser :
 CDC Investissement Immobilier : filiale à 100 % de la Caisse des Dépôts et 10,6 Md€ d’actifs
 À Montpellier, 3 440 €/m² et des écarts de prix marqués selon les quartiers
 Comptabilité numérique : les automatisations qui font vraiment gagner du temps
 SAS et investissement immobilier : souplesse, fiscalité et garanties personnelles à arbitrer