
Formation en investissement immobilier : apprendre à investir sans croire aux rendements faciles
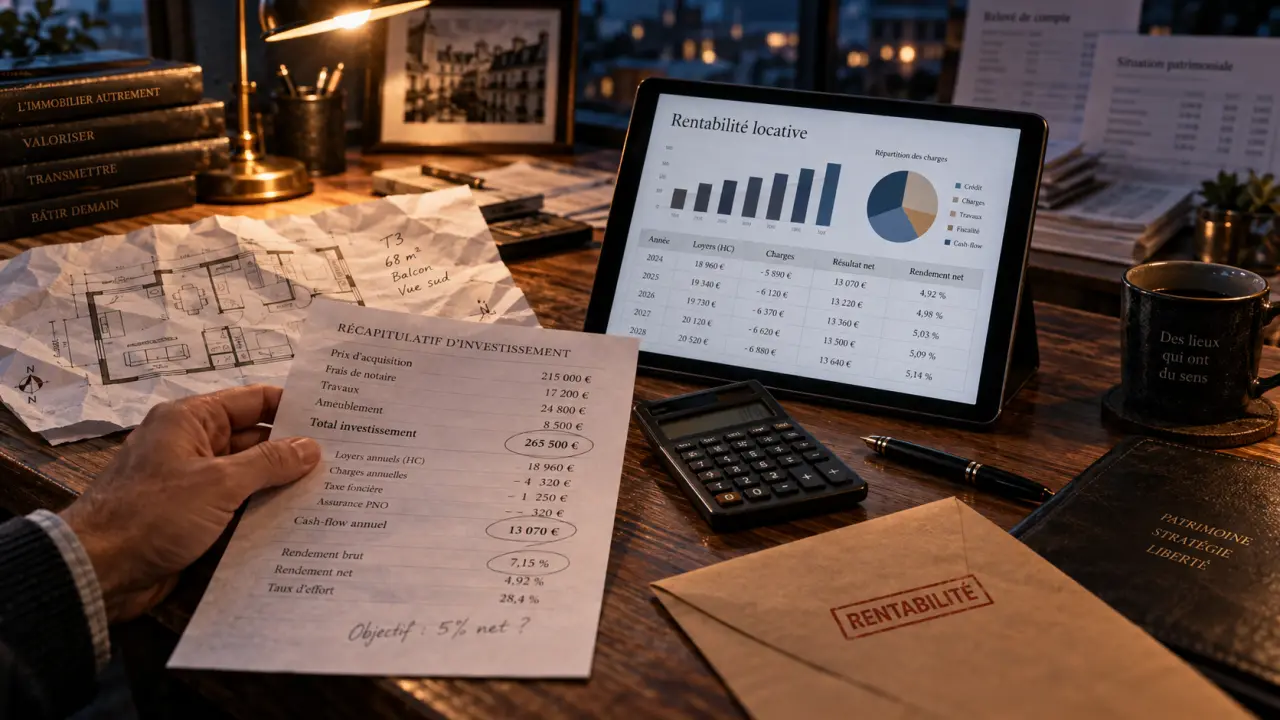
Une formation en investissement immobilier aide à transformer une envie d’acheter pour louer en projet chiffré, finançable et gérable. Elle ne remplace ni l’analyse d’un marché local ni les conseils d’un notaire, d’un courtier ou d’un expert-comptable. Elle fournit toutefois une méthode pour poser les bonnes questions avant de signer. Son intérêt se mesure surtout à sa capacité à éviter les décisions fondées sur un rendement affiché, sans intégrer les charges, les travaux, la fiscalité ou la vacance locative.
Ce qu’une formation doit apprendre avant le premier achat
L’investissement immobilier ne se résume pas à trouver un appartement et à percevoir un loyer. Une formation utile aide à choisir une stratégie cohérente avec son budget, son temps disponible, son horizon patrimonial et son niveau de risque acceptable. Location vide, location meublée, colocation, parking, immeuble de rapport, local commercial, achat-revente, SCPI : ces options ne répondent ni aux mêmes règles ni aux mêmes objectifs.
Lire la rentabilité au-delà du rendement annoncé
Le socle d’une formation en investissement locatif est la modélisation financière. L’apprenant doit savoir calculer la rentabilité brute, puis la rentabilité nette en déduisant les frais d’acquisition, les charges non récupérables, l’assurance, la taxe foncière, les travaux, la gestion et une provision pour les périodes sans locataire. Le cash-flow complète cette lecture : il mesure ce qui reste, ou ce qu’il faut ajouter, après le remboursement du crédit et le paiement des dépenses réelles.
Un bien peut sembler très rentable dans une annonce, puis devenir décevant une fois les coûts annexes intégrés. Une bonne formation apprend donc à bâtir un tableau de prévision, à tester plusieurs hypothèses de loyers et de charges et à distinguer les revenus encaissés, le bénéfice imposable et la trésorerie disponible. Cette étape permet aussi de comparer plusieurs biens avec la même grille de calcul.
Comprendre le financement et la fiscalité
Le crédit immobilier, l’apport, le taux, l’assurance emprunteur et la durée du prêt déterminent la faisabilité du projet. Une formation sérieuse explique comment préparer un business plan lisible pour la banque, estimer sa capacité d’emprunt et négocier les conditions de financement. Elle présente aussi les principes de la fiscalité immobilière : micro-foncier pour certains revenus fonciers, micro-BIC ou régime réel pour la location meublée, ainsi que les enjeux du statut LMNP ou LMP.
Les structures comme la SCI, la SARL ou la SAS ne sont pas des solutions universelles. Leur pertinence dépend de la nature du projet, du nombre d’associés, de la fiscalité choisie et des objectifs de détention ou de transmission. Une formation responsable présente ces arbitrages sans promettre une défiscalisation automatique. Elle doit aussi rappeler que le choix du type de location influence le régime fiscal et le résultat net du projet.
Du repérage du bien à la gestion : les compétences opérationnelles
La valeur d’une formation se voit dans les outils qu’elle donne pour agir sur le terrain. Savoir calculer ne suffit pas : il faut aussi sélectionner un secteur, visiter efficacement, détecter les risques et mener le projet jusqu’à la location. Les exercices et les études de cas sont particulièrement utiles pour passer de la théorie à l’analyse d’un bien réel.
Analyser un marché et négocier avec méthode
Le programme doit apprendre à comparer les loyers réellement pratiqués, la demande locative, les transports, les commerces, l’état de la copropriété et le potentiel d’évolution d’un quartier. Lors des visites, il faut examiner la disposition du logement, le diagnostic de performance énergétique, les travaux votés ou à prévoir, les charges et les contraintes de location. Cette analyse aide à définir un prix d’achat maximum au lieu de négocier au hasard.
La négociation peut porter sur le prix du bien, mais aussi sur le calendrier, les meubles, les devis de travaux, le crédit et l’assurance. Une mise en situation avec offre d’achat et compromis de vente permet de comprendre les principales étapes et les délais d’un achat immobilier. Elle montre aussi quelles informations vérifier avant de prendre une décision.
Un projet locatif produit un effet en chaîne : un loyer surestimé fausse le financement, un financement tendu réduit le budget travaux et des travaux mal anticipés retardent la mise en location. Comprendre ces répercussions aide à construire une marge de sécurité plutôt qu’un montage qui ne fonctionne que si tout se déroule exactement comme prévu. C’est une manière concrète de distinguer une opportunité durable d’un dossier séduisant mais fragile.
Budgéter les travaux et organiser la location
Les travaux demandent une compétence souvent sous-estimée. Une formation pratique doit aborder le chiffrage, la comparaison des devis, le choix des artisans, le pilotage d’un chantier et les règles applicables. Elle doit également traiter la mise en location : fixation du loyer, sélection du locataire, bail, état des lieux, assurance, gestion des impayés et obligations annuelles. Déléguer à une agence peut faire gagner du temps, mais le coût de gestion doit être intégré au calcul de rentabilité.
Le suivi ne s’arrête pas à la signature du bail. Le propriétaire doit conserver une vision des dépenses, des interventions et des échéances liées au bien. Une formation qui aborde la gestion locative aide à mieux mesurer la charge de travail et à décider ce qui peut être confié à un professionnel.
Formation courte, en ligne ou diplôme : choisir le bon format
Il n’existe pas une seule formation adaptée à tous les profils. Le bon choix dépend d’abord de l’objectif : acheter un premier bien, développer un parc locatif, se reconvertir ou exercer un métier de l’immobilier. Le niveau de départ, le temps disponible et le besoin d’accompagnement comptent aussi.
| Format | Pour quel objectif ? | Points forts | Points de vigilance |
|---|---|---|---|
| Autodidacte et ressources gratuites | Découvrir les bases et préciser son projet | Souple, sans coût ou presque | Informations dispersées, peu de retours personnalisés |
| Formation courte spécialisée | Préparer un investissement locatif concret | Méthode ciblée, cas pratiques, parfois accompagnement | Qualité et prix très variables, de quelques centaines à plusieurs milliers d’euros |
| Formation en ligne | Apprendre à son rythme, y compris en activité | Accessible, modules rejouables | Vérifier les corrections, les échanges et la mise à jour des contenus |
| Présentiel ou accompagnement | Être guidé sur des cas réels | Interactions directes, réseau, exercices | Contraintes de lieu et de calendrier |
| BTS, bachelor, licence, master ou MBA | Viser un métier ou une reconversion | Parcours structuré et diplôme selon le cursus | Durée plus longue, contenu parfois moins centré sur son propre investissement |
Le BTS professions immobilières correspond à un cursus de 2 ans après le bac. Les cycles courts durent généralement 2 à 3 ans, tandis qu’un cycle long atteint au moins 5 ans. Un bachelor peut convenir après un bac +2 ou dans une continuité d’études, alors qu’un master ou un MBA vise davantage une spécialisation de niveau bac +5 ou plus. Ces parcours développent aussi des compétences utiles à la transaction, à la gestion ou au conseil immobilier.
Une formation courte convient davantage à une personne qui veut structurer un premier projet. Un cursus diplômant répond plutôt à un objectif professionnel ou à une reconversion. Dans les deux cas, il faut vérifier le contenu réel, les modalités d’évaluation et la place accordée à l’investissement immobilier par rapport aux autres métiers du secteur.
Évaluer la fiabilité d’une formation avant de payer
Le prix n’est pas un critère suffisant. Une formation à 2 500 € n’a de sens que si son contenu, son suivi et sa pédagogie correspondent à un besoin réel. À l’inverse, une offre peu coûteuse peut être pertinente pour acquérir les bases, à condition de ne pas lui attribuer des résultats qu’elle ne promet pas.
- Examinez le programme : il doit couvrir la stratégie, les calculs, le financement, la fiscalité, la recherche du bien, les travaux et la gestion, selon votre projet.
- Vérifiez le formateur : recherchez une expérience identifiable, des opérations expliquées avec nuance et une capacité à parler des difficultés autant que des réussites.
- Demandez les modalités pédagogiques : exercices corrigés, études de cas, modèles de tableaux, quiz, sessions de questions et suivi après la formation sont plus utiles qu’une simple succession de vidéos.
- Lisez les conditions commerciales : durée d’accès, remboursement, accompagnement individuel, coûts additionnels et accès aux mises à jour doivent être clairs.
- Contrôlez les avis : privilégiez des retours détaillés décrivant le niveau initial, le contenu suivi et les limites rencontrées.
Pour le CPF, ne supposez pas qu’une formation est finançable parce qu’elle aborde l’immobilier. Il faut vérifier son éligibilité sur la plateforme concernée et comprendre la nature de la validation proposée. Une attestation de participation, une certification et un diplôme ne produisent pas les mêmes effets, notamment dans un projet professionnel. Le contenu doit aussi être suffisamment actualisé pour tenir compte des évolutions fiscales et réglementaires.
Se former sans croire aux promesses de rente rapide
Une formation en investissement immobilier n’est pas obligatoire pour acheter un bien, mais elle peut raccourcir la phase d’apprentissage et rendre les erreurs plus visibles avant qu’elles ne coûtent cher. Elle ne garantit toutefois ni un prêt bancaire, ni un cash-flow positif, ni le statut de rentier. La rente immobilière est généralement envisagée après le remboursement des emprunts et dépend de la qualité des acquisitions, de la gestion, de la fiscalité et des aléas du marché.
Pour débuter, la démarche la plus prudente consiste à choisir une stratégie simple, analyser plusieurs biens avec la même grille de calcul, puis confronter son projet à des professionnels compétents. Une formation apporte une méthode. La décision d’investir doit rester fondée sur des chiffres vérifiables, une réserve financière et une compréhension claire des responsabilités de propriétaire bailleur.
L’accompagnement peut remplacer une partie du parcours de formation lorsque l’objectif est de gagner du temps sur la recherche, les travaux ou la gestion. Il ne supprime pas pour autant la nécessité de comprendre les hypothèses financières et les engagements pris. Avant de choisir une solution, il faut donc comparer le niveau d’apprentissage recherché, le degré de délégation accepté et le coût total du projet.

- Formation en investissement immobilier : apprendre à investir sans croire aux rendements faciles - 11 octobre 2026
- Attestation d’assurance entreprise : vérifiez la garantie avant de signer - 10 octobre 2026
- Plafond assurance vie : les seuils qui comptent pour vos rachats et votre succession - 9 octobre 2026
Articles qui pourraient vous intéresser :
 Crédit fonctionnaire immobilier : avantage de statut, aides et dossier à sécuriser
 Retraite brute et nette : les prélèvements qui expliquent l’écart jusqu’au net imposable
 CARAC assurance vie : frais à 0 %, bonus 2026 et points de vigilance du contrat Carac Epargne Patrimoine
 SCPI, OPCI ou OPPCI : arbitrer entre rendement, liquidité et horizon