Assurance prévoyance entreprise : protéger les revenus, les familles et la conformité
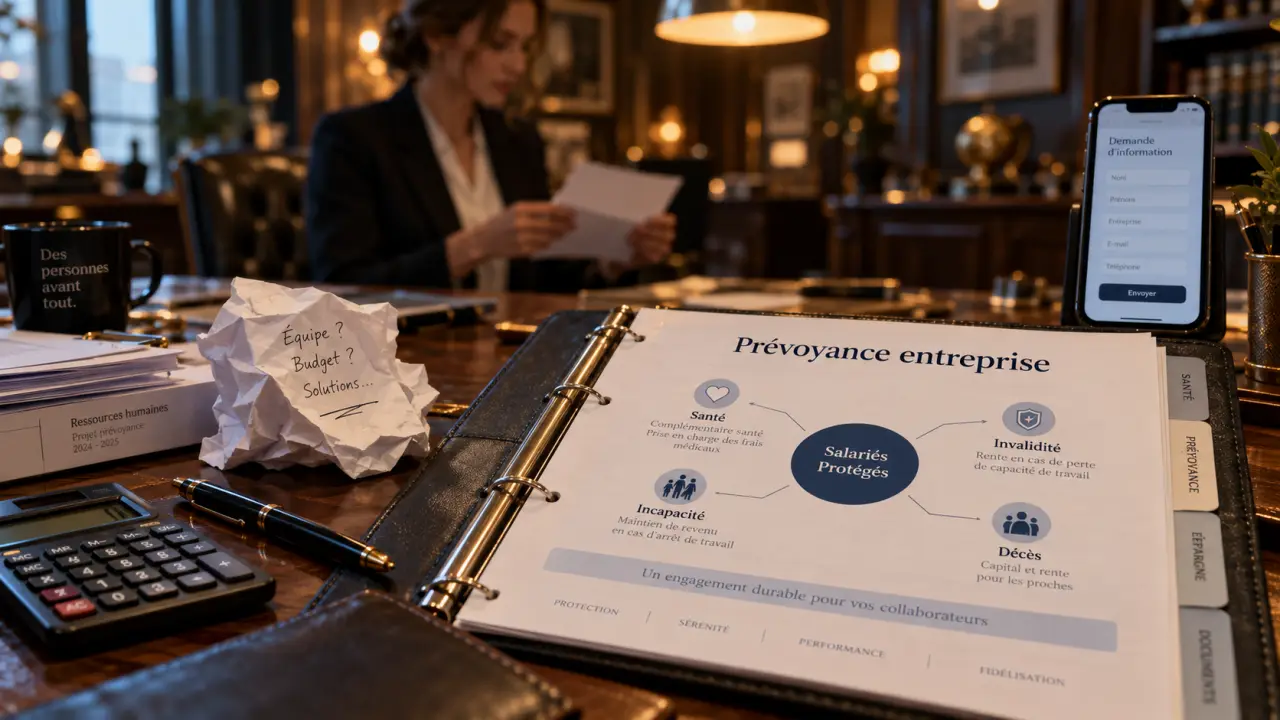
Un arrêt de travail prolongé, une invalidité ou un décès peuvent déséquilibrer rapidement le budget d’un salarié et de ses proches. L’assurance prévoyance entreprise complète les prestations de la Sécurité sociale pour limiter cette perte de revenus. Pour l’employeur, elle répond à un besoin de protection sociale et à des obligations légales ou conventionnelles, tout en soutenant une politique RH concrète.
La prévoyance collective ne remplace pas la mutuelle
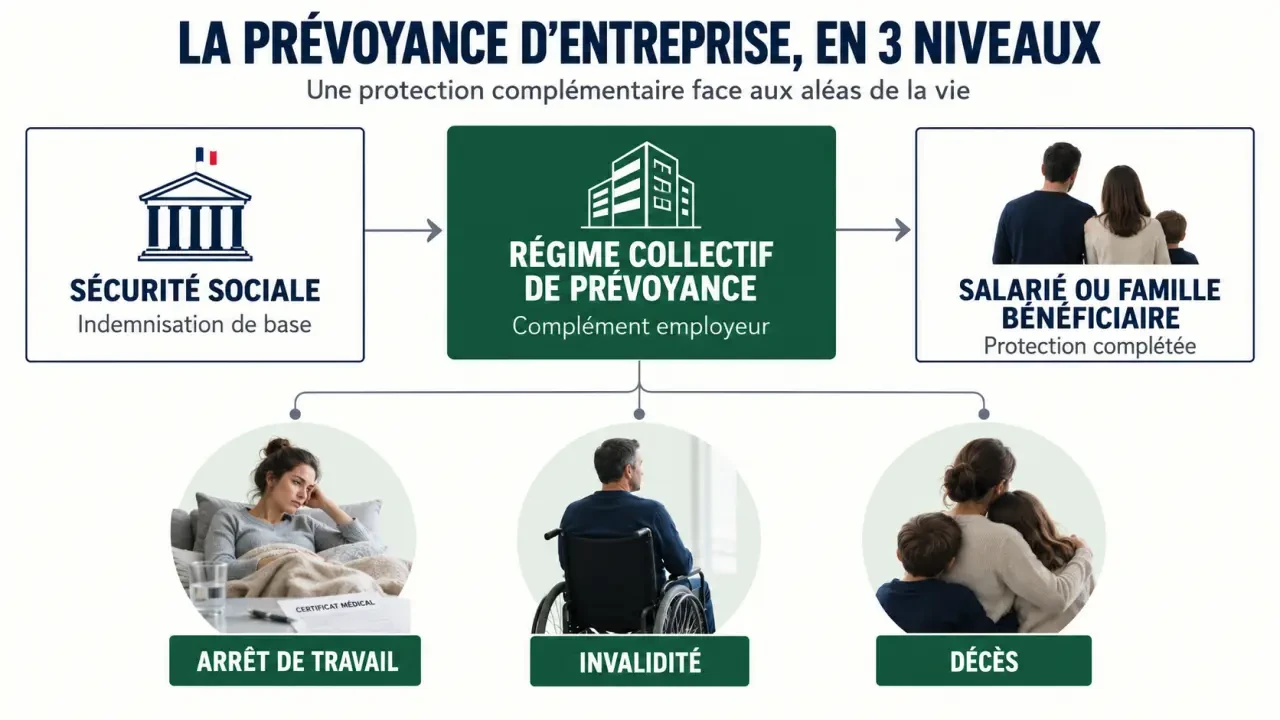
La prévoyance collective est un contrat souscrit par l’entreprise au bénéfice de tout ou partie de ses salariés. Elle couvre les risques lourds de la vie professionnelle et personnelle, notamment l’incapacité temporaire de travail, l’invalidité et le décès. Selon les garanties prévues, elle verse des indemnités journalières complémentaires, une rente ou un capital aux personnes concernées.
Elle ne doit pas être confondue avec la complémentaire santé collective. La mutuelle rembourse tout ou partie des dépenses de soins restant à la charge du salarié, comme les consultations, l’optique, les soins dentaires ou l’hospitalisation. La prévoyance protège le revenu lorsque la personne ne peut plus travailler et apporte un soutien financier à sa famille en cas de décès.
| Dispositif | Risque couvert | Prestation principale |
|---|---|---|
| Complémentaire santé | Dépenses de santé | Remboursement des frais de soins |
| Prévoyance collective | Arrêt de travail, invalidité, décès | Indemnités, rente ou capital |
| Prévoyance individuelle | Risques choisis par une personne | Protection souscrite à titre personnel |
La Sécurité sociale forme le premier niveau de protection. Les obligations éventuelles de l’employeur et le régime de prévoyance collective peuvent compléter cette indemnisation. Pour évaluer correctement un contrat, il faut donc examiner l’ensemble du dispositif, et pas uniquement le taux de rente. Les franchises, les exclusions, les plafonds et l’assiette de salaire influencent directement le niveau réel de protection.
Ce que couvre une assurance prévoyance entreprise
Incapacité : compenser la baisse de revenus pendant un arrêt
L’incapacité temporaire correspond à l’impossibilité de travailler après une maladie ou un accident. La Sécurité sociale peut verser des indemnités journalières, mais celles-ci ne correspondent pas nécessairement au salaire habituel. Le contrat de prévoyance peut compléter ces prestations après le délai de franchise prévu au contrat et contribuer ainsi au maintien de salaire.
Plusieurs points doivent être vérifiés avant de choisir une garantie : la date de début de l’indemnisation, la durée maximale de versement, le niveau de revenu garanti et la prise en compte des primes. Il faut aussi regarder les exclusions et les éventuelles limites applicables à certaines situations. Le complément légal de l’employeur, lorsqu’il s’applique, ne règle pas la question de la couverture au-delà de sa durée de versement.
Invalidité et décès : une protection dans la durée
Lorsqu’une invalidité réduit durablement la capacité de travail, une rente complémentaire peut s’ajouter à la pension versée par la Sécurité sociale. Elle contribue à préserver le niveau de vie du salarié malgré la diminution de ses revenus. Les modalités varient selon que l’invalidité est partielle ou totale, ainsi qu’en fonction du taux de couverture prévu par le contrat.
En cas de décès, le régime peut prévoir un capital décès versé aux bénéficiaires désignés, ainsi qu’une rente de conjoint ou une rente d’éducation pour les enfants. Certains contrats prévoient aussi une garantie d’invalidité permanente totale et définitive, susceptible de déclencher par anticipation le versement du capital décès. La désignation des bénéficiaires doit donc rester claire et à jour après un mariage, une séparation ou la naissance d’un enfant.
Obligations : cadres, convention collective et accords de branche
La prévoyance n’est pas obligatoire de la même manière pour tous les salariés et toutes les entreprises. L’employeur doit toutefois respecter les garanties prévues par la convention collective, un accord de branche ou un accord d’entreprise. Ces textes peuvent imposer un organisme, un niveau minimal de garanties, une répartition des cotisations ou une couverture limitée à certaines catégories de salariés.
Pour les cadres et assimilés cadres, une obligation spécifique existe. L’employeur doit financer une cotisation minimale de 1,50 % de la tranche T1, à sa charge exclusive, avec une affectation prioritaire à la garantie décès. La T1 correspond à la part de rémunération allant jusqu’à une fois le plafond annuel de la Sécurité sociale. Une couverture insuffisante peut exposer l’entreprise à un risque financier, notamment en cas de décès d’un salarié concerné.
Avant toute souscription, il faut identifier la convention collective applicable et ses éventuels avenants. Cette vérification permet de distinguer ce qui relève d’une obligation légale de ce qui découle d’une règle conventionnelle. Les deux doivent être respectés, mais leur origine et leur périmètre peuvent différer. Le statut des salariés, leur catégorie professionnelle et les accords applicables doivent donc être examinés avant de définir le régime.
Mettre en place le régime sans fragiliser sa conformité
La mise en place d’un contrat de prévoyance entreprise ne consiste pas seulement à sélectionner une offre auprès d’un organisme assureur. Le régime doit reposer sur un acte juridique adapté et préciser les salariés couverts, les garanties, les cotisations et leurs modalités de révision. Le choix de l’acte dépend notamment du contexte de l’entreprise et du dialogue social.
Trois voies pour instaurer une couverture collective
- L’accord collectif est négocié avec les organisations syndicales représentatives. Il fixe les règles applicables dans l’entreprise.
- Le référendum permet aux salariés d’approuver un projet présenté par l’employeur dans les conditions requises.
- La décision unilatérale de l’employeur (DUE) formalise le régime lorsque l’employeur l’instaure seul, après avoir respecté les règles d’information nécessaires.
La DUE est souvent utilisée dans les petites structures, mais sa rédaction doit être précise. Elle indique notamment les catégories objectives de salariés concernées, la part patronale et salariale, le caractère obligatoire ou facultatif de l’adhésion et les cas de dispense. Les salariés doivent recevoir une information écrite. L’entreprise doit aussi conserver les preuves du formalisme accompli, en particulier pour pouvoir justifier la conformité du régime lors d’un contrôle URSSAF.
Préparer le contrat avant de comparer les tarifs
Pour comparer des offres de façon pertinente, commencez par établir un cahier des charges. Analysez les effectifs, la pyramide des âges, les niveaux de salaire, les obligations conventionnelles et les besoins propres au secteur. Une TPE ne recherche pas forcément la même architecture de garanties qu’une entreprise comptant plusieurs catégories professionnelles.
- Vérifier la convention collective et les garanties minimales imposées.
- Définir les catégories objectives à couvrir : cadres, non-cadres ou autres groupes admis.
- Choisir les niveaux de rente, de capital et de maintien de revenus attendus.
- Comparer les franchises, les délais de carence, les exclusions, les plafonds et les services de gestion.
- Formaliser le régime, informer les salariés et organiser le suivi des cotisations.
Cette préparation facilite aussi l’information des salariés. Chacun doit comprendre les risques couverts, les démarches à effectuer en cas d’arrêt ou d’invalidité et les documents nécessaires au versement des prestations. Une présentation claire réduit les incompréhensions au moment où la garantie doit être activée.
Cotisations : choisir un équilibre entre coût, protection et services
Le montant d’une cotisation dépend généralement du niveau de garanties, des catégories couvertes, de l’assiette de salaire, de la démographie de l’effectif et du secteur d’activité. L’employeur peut financer tout ou partie de la cotisation. La répartition entre l’employeur et le salarié doit rester cohérente avec les obligations applicables et avec l’acte qui a institué le régime.
Les contributions patronales à un régime collectif et obligatoire peuvent bénéficier d’avantages fiscaux et sociaux sous conditions et dans certaines limites. Il faut notamment respecter le caractère collectif du dispositif, les catégories objectives et le formalisme de mise en place. Ces règles doivent être vérifiées avant de présenter le régime comme bénéficiant d’un traitement social ou fiscal favorable.
Le prix ne suffit pas pour comparer deux contrats. Examinez aussi la lisibilité des garanties, les conditions d’indemnisation et la qualité du traitement des sinistres. Un espace de suivi, des circuits de déclaration simples et un interlocuteur capable d’expliquer les pièces à fournir peuvent faciliter l’indemnisation lors d’un arrêt, d’une invalidité ou d’un décès.
Pour les salariés, cette couverture apporte une sécurité financière supplémentaire et protège les proches lorsque le revenu disparaît ou diminue fortement. Pour l’entreprise, elle peut soutenir l’attractivité et la fidélisation, tout en renforçant la cohérence de la politique de protection sociale. Son efficacité dépend toutefois de l’adéquation entre les garanties, les profils couverts et les risques réellement rencontrés.
Le bon contrat n’est pas celui qui affiche uniquement la cotisation la plus basse. C’est celui dont les garanties correspondent aux risques de la population couverte et dont les conditions restent compréhensibles au moment où elles doivent être activées.
- Assurance prévoyance entreprise : protéger les revenus, les familles et la conformité - 21 octobre 2026
- Stage SIVP en 1985 : 50 jours peuvent valider un trimestre de retraite - 20 octobre 2026
- Cotisation formation professionnelle : qui paie, comment la déclarer et comment la distinguer du CPF ? - 19 octobre 2026
Articles qui pourraient vous intéresser :
 Code des assurances : texte officiel, version commentée et lecture des articles
 Assurance vie avantage : après 8 ans, les rachats et la transmission font la différence
 Assurance entreprise de gardiennage : une activité non déclarée peut exclure la garantie
 Avance sur assurance vie : un prêt de 3 ans pour financer un besoin sans rachat