
Avance sur assurance vie : un prêt de 3 ans pour financer un besoin sans rachat
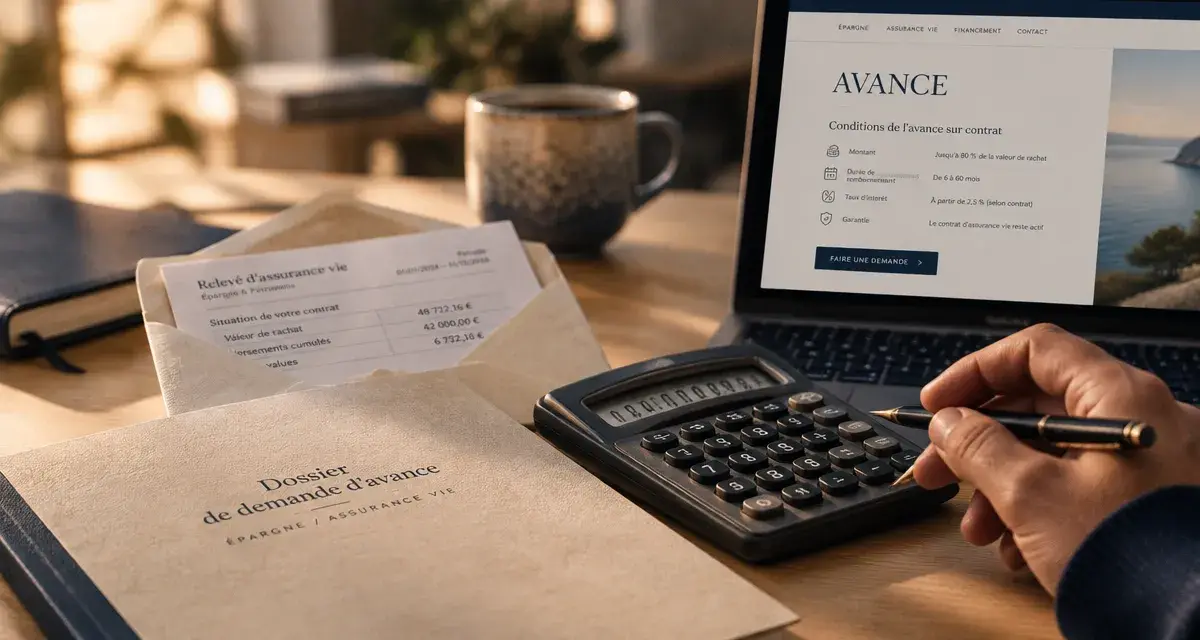
Une avance sur assurance vie permet d’obtenir des liquidités sans effectuer de rachat sur son contrat. Il s’agit d’un prêt temporaire accordé par l’assureur et garanti par la valeur de rachat de l’épargne. Cette solution répond à un besoin de trésorerie ponctuel, à condition d’en vérifier le coût, la durée et la capacité de remboursement.
Une avance est un prêt adossé à votre contrat, pas un retrait
Lorsque vous demandez une avance, l’assureur vous verse une somme d’argent tout en laissant votre contrat d’assurance vie ouvert et investi. Votre capital ne sort donc pas de l’enveloppe. Il continue, en principe, à produire des gains selon les supports détenus. En contrepartie, vous devez payer des intérêts sur la somme avancée.
Le mécanisme repose sur la valeur de rachat du contrat, qui sert de garantie à l’assureur. L’avance ne diminue pas immédiatement cette valeur comme le ferait un rachat partiel. Elle crée une dette temporaire, appelée capital restant dû, que vous devrez rembourser selon les règles prévues par le contrat.
Pourquoi l’avance préserve l’antériorité du contrat
Un rachat partiel retire définitivement une fraction de l’épargne. Il peut entraîner une imposition sur la part de gains comprise dans le retrait et réduit le capital qui pourra être valorisé par la suite. À l’inverse, une avance remboursée dans les délais n’est pas un rachat. Elle n’entraîne donc pas, en elle-même, de fiscalité immédiate.
L’antériorité fiscale du contrat est ainsi préservée. Cet avantage peut compter pour un contrat déjà ancien, notamment si vous souhaitez conserver son cadre fiscal et son potentiel de valorisation à long terme.
Un décalage de trésorerie plutôt qu’un financement durable
L’avance convient lorsqu’une dépense et une rentrée d’argent certaine ne surviennent pas au même moment. Il peut s’agir d’un appel de fonds avant la vente d’un bien, de travaux réalisés dans l’attente d’une prime, d’une succession en cours de règlement ou d’une dépense imprévue. Elle permet de synchroniser deux échéances sans désinvestir dans l’urgence.
La solution devient moins adaptée si le remboursement repose sur une hypothèse incertaine. L’épargne n’a pas vocation à servir de découvert permanent. Avant de demander une avance, identifiez donc la rentrée d’argent prévue, sa date et le montant réellement disponible pour solder la dette.
Montant, durée et coût : ce que fixe le règlement des avances
Les modalités varient d’un assureur à l’autre. Elles figurent dans les conditions générales ou dans le règlement général des avances. L’assureur conserve un pouvoir d’acceptation et détermine le montant disponible en fonction de la valeur de rachat et de la composition du contrat.
Un plafond souvent compris entre 60 % et 80 %
Le plafond d’une avance est fréquemment compris entre 60 % et 80 % de la valeur de rachat. La part placée en fonds en euros est généralement plus favorable, car sa valeur est stable. Les unités de compte peuvent varier avec les marchés et conduisent souvent à un plafond plus prudent.
Un contrat majoritairement investi en unités de compte peut donc offrir une capacité d’avance plus limitée qu’un contrat de même montant placé principalement en fonds euros. La composition de l’épargne influence directement le montant que l’assureur accepte de prêter.
Avant votre demande, vérifiez aussi une éventuelle ancienneté minimale du contrat et la présence d’avances déjà en cours. Une clause bénéficiaire acceptée peut également modifier la procédure. Dans ce cas, l’accord du bénéficiaire acceptant peut être nécessaire, car votre faculté de rachat est encadrée.
Trois ans, puis une prorogation éventuelle
La durée habituelle est de 3 ans. Une prorogation peut être possible si le contrat le prévoit, mais elle n’est ni automatique ni illimitée. Le taux d’intérêt est fixé par le contrat ou indexé sur une référence de marché. Demandez le taux applicable au jour de la demande, son éventuel mode de révision et les dates de paiement des intérêts.
Le coût réel ne se résume pas au taux de l’avance. Il dépend aussi du rendement du contrat pendant la période. Si l’épargne continue à être rémunérée, cette rémunération peut compenser une partie des intérêts. Elle ne constitue toutefois aucune garantie, surtout lorsque le contrat comporte des unités de compte.
La comparaison doit donc porter sur un coût certain, les intérêts dus, et une performance future incertaine. Cette distinction est essentielle pour éviter de considérer le rendement du contrat comme une source de remboursement acquise.
Avance, rachat ou crédit : choisir selon la durée du besoin
Le bon choix dépend moins du montant demandé que de l’horizon de remboursement et de votre souhait de conserver l’épargne investie. Une avance est conçue pour un besoin temporaire. Elle n’est pas systématiquement moins chère qu’un crédit classique, surtout si sa durée se prolonge ou si son taux est élevé.
| Solution | Effet sur le contrat | Fiscalité immédiate | À privilégier si… |
|---|---|---|---|
| Avance sur assurance vie | Le capital reste investi, avec une dette envers l’assureur | Pas d’imposition si l’avance est remboursée dans les délais | Le besoin est ponctuel et le remboursement est crédible |
| Rachat partiel | Le capital est définitivement diminué | Possible imposition de la part de gains retirée | Vous ne prévoyez pas de reconstituer rapidement la somme |
| Prêt personnel | Aucun impact sur l’assurance vie | Sans objet | Vous recherchez une durée et des mensualités connues |
| Crédit Lombard | Financement garanti par des actifs financiers, selon l’établissement | Sans objet sur le prêt lui-même | Vous maîtrisez les contraintes d’un financement patrimonial |
Le rachat peut être plus simple si le besoin est définitif. Il évite de payer des intérêts et de surveiller une échéance, mais diminue durablement le capital du contrat. Le prêt personnel peut être préférable si vous voulez un échéancier fixe sur plusieurs années ou si votre contrat ne propose pas d’avance compétitive.
Le crédit Lombard répond à une logique plus patrimoniale. Il peut présenter des contraintes spécifiques liées aux actifs apportés en garantie. Chaque solution doit donc être examinée en fonction de la durée du besoin, du coût total et de la capacité réelle de remboursement.
Demander et rembourser l’avance sans fragiliser votre contrat
La démarche est généralement simple, mais elle mérite une lecture attentive. L’assureur peut proposer un formulaire, un document spécifique ou une demande depuis l’espace client. Un RIB est habituellement nécessaire pour recevoir le virement.
Relisez le règlement des avances avant de signer. Ce document précise le plafond, le taux, la durée, les modalités de remboursement et les conséquences d’un défaut. Il permet aussi de vérifier si le contrat impose une ancienneté minimale ou des conditions particulières liées à la composition de l’épargne.
Les vérifications à faire avant l’envoi
- Contrôler la valeur de rachat disponible et la répartition entre fonds euros et unités de compte.
- Demander le montant maximum accordable et le taux d’intérêt réellement appliqué.
- Évaluer votre capacité à rembourser sans devoir effectuer un rachat forcé.
- Vérifier l’incidence d’une clause bénéficiaire acceptée.
- Prévoir la situation du contrat en cas de baisse des unités de compte.
Cette dernière vérification compte lorsque le contrat est fortement investi en unités de compte. Une baisse de leur valeur peut modifier la valeur de rachat et réduire la marge disponible. Même si l’avance a déjà été accordée, le contrat reste exposé aux variations de ses supports.
Un remboursement souple, mais une échéance à respecter
Selon le contrat, vous pouvez rembourser en une ou plusieurs fois, verser les intérêts périodiquement ou solder l’avance par anticipation. Les modalités exactes doivent être vérifiées auprès de l’assureur, car elles ne sont pas identiques pour tous les contrats.
Conservez un tableau de suivi du capital restant dû, des intérêts déjà réglés et de la date limite. Cette organisation évite de laisser l’avance arriver à échéance sans solution. Elle est d’autant plus utile si plusieurs versements ont été effectués ou si une prorogation a été accordée.
Le non-remboursement peut transformer l’avance en rachat imposable
Si l’avance devient exigible et n’est pas remboursée, l’assureur peut la requalifier en rachat partiel. La somme concernée est alors prélevée sur le contrat, avec les conséquences fiscales attachées à un retrait. Le capital restant sur l’assurance vie diminue également, tout comme le capital décès potentiellement transmis aux bénéficiaires.
La neutralité fiscale de l’avance dépend donc de son caractère temporaire et du respect des règles contractuelles. Le non-remboursement peut faire perdre l’avantage recherché au départ, qui consistait précisément à obtenir des liquidités sans rachat.
En cas de décès avant remboursement, la dette est en principe déduite du capital versé au titre du contrat. Ce point doit être intégré à votre réflexion si l’assurance vie participe à la protection de proches. Les bénéficiaires peuvent recevoir un capital réduit du montant restant dû.
Une avance peut ainsi répondre efficacement à un passage de trésorerie, à condition d’être adossée à un plan de remboursement clair, daté et réaliste. Avant de signer, comparez le coût des intérêts, la durée prévue, la composition du contrat et les conséquences d’un défaut avec celles d’un rachat ou d’un crédit classique.

Articles qui pourraient vous intéresser :
 Assurance pro santé : RC Pro, revenus et cabinet, les trois protections à vérifier
 Assurance entreprise tech : couvrir le code, les données et les contrats sans angle mort
 Assurance-vie : rendement affiché ou gains réellement conservés ? Les frais à examiner
 Assurance vie et retraite : capitaliser tôt, sécuriser ses revenus et transmettre