
La rentabilité immobilière se mesure en trois niveaux, du brut au net-net
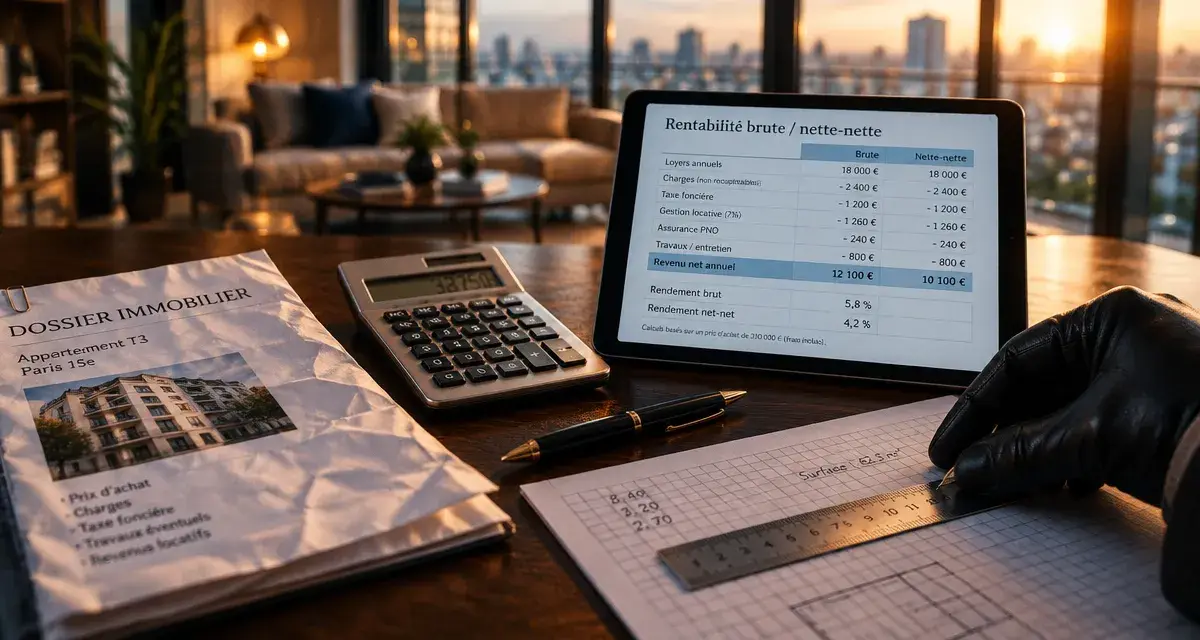
La rentabilité d’un investissement immobilier ne se résume pas au loyer annoncé par le vendeur. Pour évaluer un projet, rapportez les revenus au coût réel d’acquisition, puis déduisez les charges et la fiscalité. Cette méthode en trois niveaux aide à comparer des biens différents et à éviter qu’un rendement brut séduisant ne masque une trésorerie fragile.
Partir du bon coût et des bons loyers
Le dénominateur du calcul compte autant que le montant du loyer. Un prix affiché de 200 000 euros ne correspond pas nécessairement au capital réellement engagé. Les frais d’acquisition, les travaux initiaux, le mobilier d’une location meublée, les frais de dossier ou de courtage peuvent modifier sensiblement le résultat. Dans l’ancien, les frais de notaire représentent généralement 7 à 8 % du prix, contre 2 à 3 % dans le neuf. Sur un achat ancien à 200 000 euros, 15 000 euros de frais supplémentaires changent déjà le rendement observé.
Pour les recettes, retenez le loyer réellement encaissable sur l’année, et non le loyer théorique multiplié par douze. Une estimation prudente tient compte des périodes entre deux locataires, des éventuels impayés et des loyers plafonnés par le marché local. La demande locative, la proximité d’un bassin d’emploi, d’une gare ou d’un campus peuvent sécuriser davantage un revenu qu’un loyer élevé, mais difficile à maintenir.
Trois indicateurs pour trois décisions
| Indicateur | Calcul | Utilité |
|---|---|---|
| Rentabilité brute | Loyers annuels ÷ coût total d’acquisition × 100 | Comparer rapidement plusieurs biens |
| Rentabilité nette | (Loyers annuels − charges non récupérables) ÷ coût total d’acquisition × 100 | Évaluer la performance d’exploitation |
| Rentabilité nette-nette | (Loyers − charges − impôts et prélèvements) ÷ coût total d’acquisition × 100 | Mesurer le revenu réellement conservé |
Ces taux ne répondent pas à la même question. Le brut sert de premier filtre. Le net permet d’arbitrer entre deux biens après les charges. Le net-net montre ce qui reste selon votre situation fiscale. Pour un investissement financé à crédit, ajoutez la mensualité, l’assurance emprunteur et l’apport afin de suivre le cash-flow mensuel. Un bien rentable sur le papier peut exiger un effort d’épargne important pendant plusieurs années.
Calculer du brut au net-net avec un exemple concret
Imaginons un logement acheté 150 000 euros et loué 704 euros par mois, soit 8 448 euros de loyers annuels. Si vous utilisez uniquement le prix d’achat, la rentabilité brute atteint 5,63 %. Avec un coût total incluant les frais d’acquisition, elle diminue. La base de calcul doit donc rester la même pour comparer plusieurs opportunités.
Le rendement brut, utile mais incomplet
La formule du rendement brut est simple : loyers annuels divisés par le coût total d’acquisition, puis multipliés par 100. Elle permet de repérer rapidement un écart entre deux villes ou deux typologies. Par exemple, un studio acheté 180 000 euros et loué 750 euros par mois affiche 5,0 % de rentabilité brute, tandis qu’un T3 acheté 90 000 euros et loué 650 euros par mois atteint 8,7 %.
Ce chiffre ne tient compte ni des dépenses ni du risque de vacance. Les marchés où les prix d’achat sont plus accessibles peuvent afficher des taux bruts élevés sans offrir la même liquidité à la revente ni la même profondeur de demande locative. Le rendement brut doit donc lancer l’analyse, jamais la conclure.
Le net révèle les charges qui restent au bailleur
Pour obtenir la rentabilité nette, déduisez les charges non récupérables : taxe foncière, part propriétaire des charges de copropriété, assurance propriétaire non occupant, garantie loyers impayés, frais de gestion, entretien, réparations et provision pour travaux. Prévoyez aussi la vacance locative. Selon les cas, les charges non récupérables peuvent absorber 15 à 25 % des loyers.
Dans un exemple à Dijon, un bien acheté 150 000 euros et loué 704 euros par mois supporte 3 920 euros de charges annuelles : 1 100 euros de taxe foncière, 1 320 euros de copropriété, 180 euros d’assurance PNO, 480 euros de gestion et 840 euros d’entretien et de réparations. La rentabilité nette ressort alors à 3,01 %. L’écart entre l’impression donnée par le brut et la réalité d’exploitation devient concret.
Ne pas laisser la fiscalité effacer votre rendement
La rentabilité nette-nette retire les impôts et les prélèvements sociaux des revenus locatifs. Elle dépend du régime choisi, des autres revenus du foyer et des charges réellement déductibles. En location nue, le micro-foncier prévoit un abattement de 30 % lorsque les revenus fonciers ne dépassent pas 15 000 euros. Le régime réel permet, lui, de déduire les charges admissibles et, dans certaines situations, de créer un déficit foncier.
En location meublée, les recettes relèvent des bénéfices industriels et commerciaux. Le micro-BIC prévoit un abattement de 50 % jusqu’à 77 700 euros de recettes, tandis que le régime réel peut permettre l’amortissement du bâti et du mobilier. Cet avantage ne signifie pas que le meublé convient à tous les projets : il implique davantage d’équipement, de rotation et de gestion. Comparez des scénarios fiscaux cohérents avec votre durée de détention et votre disponibilité.
La vacance locative, le fusible de votre prévision
Dans un tableau prévisionnel, la vacance locative absorbe les petits chocs avant qu’ils ne fragilisent la trésorerie. Prévoir un mois sans loyer, ou au minimum 2 à 3 semaines par an dans un marché fluide, permet de financer le délai entre deux baux, un rafraîchissement ou une remise en location sans puiser dans une épargne imprévue. Cette réserve ne rend pas le projet moins rentable : elle rend l’estimation plus résistante.
Les prélèvements sociaux de 17,2 % s’ajoutent à l’imposition selon votre tranche marginale. Il n’existe donc pas de taux net-net universel. Deux investisseurs qui achètent le même appartement peuvent conserver des revenus très différents. Avant de signer, faites chiffrer les deux ou trois régimes plausibles plutôt que de retenir automatiquement celui qui paraît le plus avantageux.
Reconnaître un bon rendement sans sacrifier la sécurité
Un taux brut de 5 % à 10 % peut servir de fourchette de départ, mais il ne suffit pas à juger un projet. Dans les grandes métropoles, 3 % à 5 % de rendement brut peuvent s’expliquer par des prix élevés et une demande soutenue. Certaines villes moyennes atteignent 7 % à 8 %, avec des prix d’entrée plus bas. Le bon rendement est celui qui reste cohérent après les charges, la fiscalité, la vacance et le financement.
Comparer les projets avec les mêmes hypothèses
Construisez une simulation identique pour chaque bien : coût total d’acquisition, loyer réaliste, mois de vacance, frais de gestion, taxe foncière, travaux récurrents, assurance et fiscalité. Ne comparez pas un rendement brut calculé sur le prix seul avec un rendement net calculé sur le prix et les frais. Une calculette de rentabilité immobilière est utile si elle permet de modifier chaque hypothèse et de visualiser son effet sur le cash-flow.
- Vérifiez les loyers réellement pratiqués pour des biens comparables, pas seulement les annonces actives.
- Demandez les derniers appels de charges, le montant de la taxe foncière et les travaux votés ou envisagés.
- Évaluez la demande locative selon le quartier, la surface et le profil de locataire visé.
- Testez un scénario prudent avec un loyer légèrement inférieur et une vacance plus longue.
- Projetez la revente : le taux de rendement interne, ou TRI, intègre le temps, les flux de trésorerie et le prix de sortie.
Enfin, adaptez votre décision à votre objectif. Un investisseur qui recherche des revenus immédiats privilégiera le cash-flow et le net-net. Celui qui vise la constitution d’un patrimoine sur le long terme regardera aussi l’effet de levier du crédit, la qualité de l’emplacement et le potentiel de valorisation. La meilleure rentabilité immobilière est celle que vous pouvez financer, gérer et conserver sans fragiliser votre budget.

- La rentabilité immobilière se mesure en trois niveaux, du brut au net-net - 14 octobre 2026
- Apport crédit immobilier : 10 % couvrent souvent les frais, 30 % renforcent le dossier - 13 octobre 2026
- Crédit immobilier à La Banque Postale : pourquoi la mensualité compte plus que le taux affiché - 12 octobre 2026
Articles qui pourraient vous intéresser :
 Panorabanques compare près de 100 banques en 2 minutes, selon votre profil
 Retraite brute et nette : les prélèvements qui expliquent l’écart jusqu’au net imposable
 CARAC assurance vie : frais à 0 %, bonus 2026 et points de vigilance du contrat Carac Epargne Patrimoine
 Premier investissement immobilier : calculez le coût total avant de viser le rendement