
Premier investissement immobilier : calculez le coût total avant de viser le rendement
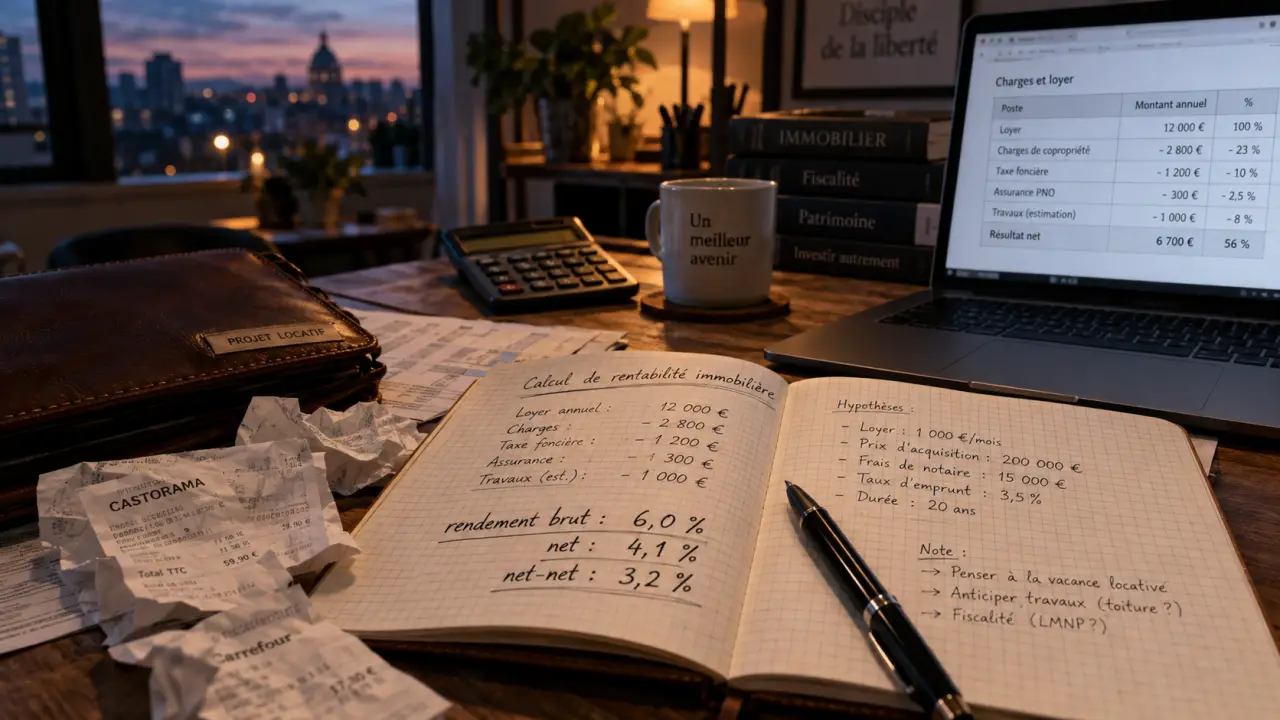
Un premier investissement immobilier se réussit moins en trouvant « le bon plan » qu’en écartant les mauvaises décisions dans le bon ordre. Pour un projet locatif, commencez par vérifier ce que vous pouvez financer, puis confrontez chaque bien à une cible de locataire, à son marché local et à sa rentabilité réelle. Un logement séduisant, mais difficile à louer ou trop coûteux à rénover, peut rapidement transformer un projet patrimonial en contrainte mensuelle.
Partir de votre capacité financière, pas du prix affiché
Le prix d’achat n’est que le premier chiffre du projet. Votre budget doit intégrer les frais d’acquisition, le coût du crédit, l’assurance emprunteur, les travaux éventuels, le mobilier d’une location meublée, les charges de copropriété non récupérables, la taxe foncière, l’assurance propriétaire non occupant et une réserve pour les imprévus. Cette vision globale permet de mesurer votre effort d’épargne mensuel avec lucidité.
Calculateur de rentabilité locative
Résultats
Note : Ces résultats sont des estimations basées sur vos hypothèses et ne constituent pas un conseil fiscal ou financier.
Formules utilisées :
– Rendement brut = (Loyer mensuel × 12) / Prix d’achat × 100
– Rendement net = (Loyer annuel – Charges annuelles) / Coût global × 100
– Rendement net-net = (Loyer annuel – Charges annuelles – Fiscalité – Financement) / Coût global × 100
– Effort d’épargne = (Charges annuelles + Fiscalité + Financement – Loyer annuel) / 12
Construire un dossier bancaire cohérent
La banque examine vos revenus, vos charges existantes, votre apport, votre épargne disponible et votre capacité de remboursement. Le taux d’endettement ne suffit pas : le reste à vivre et la stabilité de votre situation comptent aussi. Un apport aide à absorber les frais et à rassurer l’établissement prêteur, mais un premier investissement immobilier peut être financé sans apport si le dossier est solide. Un financement à 110 % couvre alors, en théorie, le prix du bien et les frais associés.
Le crédit amortissable reste généralement le montage le plus simple pour débuter : chaque mensualité rembourse une part du capital et des intérêts. Un différé de remboursement peut être pertinent lorsque le logement exige des travaux ou ne peut pas être loué immédiatement, mais il augmente le coût global du financement. Avant toute offre, réalisez plusieurs simulations avec une hypothèse prudente de loyer et de charges.
Choisir un emplacement qui se loue et se revend
La tension locative protège davantage un investissement que la promesse d’un rendement affiché élevé. Étudiez les transports, les commerces, les établissements d’enseignement, les pôles d’emploi, les services de santé et les projets urbains. Observez surtout les annonces concurrentes : nombre de logements disponibles, niveau des loyers, état des biens proposés et délai de disparition des annonces.
Location touristique : fiscalité et DPE, les règles en 2025 : Découvrez les nouvelles règles officielles sur l’imposition des meublés touristiques et les exigences de performance énergétique.
Définir le locataire avant de sélectionner le logement
Un studio près d’un campus ne répond pas aux mêmes attentes qu’un T2 proche d’une gare ou qu’un T3 situé à proximité d’écoles. Identifiez une cible principale, étudiant, jeune actif, couple, famille ou salarié en mobilité, puis recherchez les équipements qu’elle juge indispensables. Cette méthode évite d’acheter un bien selon vos goûts personnels plutôt que selon les usages du marché.
Dans une ville inconnue, une grille de critères aide à comparer objectivement les quartiers : temps de trajet, présence de commerces, nuisances sonores, qualité des parties communes, niveau de loyer observé et profondeur de la demande. Attribuez une appréciation à chaque point après une visite à différents moments de la journée. Vous constaterez parfois qu’une rue moins prestigieuse, mais mieux connectée et plus vivante, présente un risque locatif inférieur.
Pensez également à la sortie. L’immobilier est un actif peu liquide : une revente peut prendre du temps, surtout si le bien est atypique, très dégradé ou situé dans un secteur où la demande d’achat est limitée. Privilégiez une surface lisible, une distribution fonctionnelle et un emplacement compréhensible par un futur occupant comme par un futur acquéreur.
Arbitrer le bien, l’état et le mode de location
Pour débuter, un appartement facile à relouer est souvent plus sécurisant qu’un bien complexe à exploiter. Les T1 et T2 conviennent fréquemment aux marchés étudiants et aux jeunes actifs, tandis qu’un T3 peut attirer des locataires plus stables dans les zones familiales. Il n’existe pas de typologie universellement rentable : le bon choix dépend de la demande locale et de votre capacité à assumer les périodes sans loyer.
| Option | Atout principal | Point de vigilance |
|---|---|---|
| Neuf | Normes récentes et meilleure performance énergétique | Prix d’entrée souvent plus élevé |
| Ancien sans travaux | Mise en location potentiellement rapide | Charges et état technique à contrôler |
| Ancien avec travaux | Possibilité de valoriser le logement | Budget, délais et aléas de chantier |
| Location meublée | Loyer et fiscalité potentiellement adaptés à certains marchés | Mobilier, rotation et gestion plus soutenue |
| Location nue | Gestion souvent plus simple et locataires plus durables | Revenus fonciers à anticiper fiscalement |
Neuf ou ancien : regarder le coût d’usage
Le neuf apporte un confort lié aux normes de construction et aux performances énergétiques, ce qui peut limiter certaines incertitudes à court terme. L’ancien offre parfois un prix d’acquisition plus accessible et un meilleur potentiel de transformation. En contrepartie, examinez les diagnostics, la toiture, les façades, le chauffage, l’électricité et les procès-verbaux de copropriété. Les travaux votés ou à venir peuvent modifier complètement l’équilibre financier.
Les logements énergivores exigent une vigilance particulière. Au-delà de la consommation, une mauvaise étiquette énergétique peut peser sur l’attractivité locative, les dépenses d’exploitation et la revente. Un chantier n’est intéressant que s’il améliore réellement l’usage, la conformité ou la valeur perçue du bien. Refaire une cuisine pour des raisons esthétiques sans résoudre une isolation défaillante ne sécurise pas l’investissement.
Calculer la rentabilité au-delà du rendement brut
Le rendement brut est un premier filtre, pas une décision finale. Il se calcule en divisant les loyers annuels hors charges par le prix d’acquisition, puis en multipliant par 100. Ce calcul ignore toutefois les frais d’acquisition, les charges, la fiscalité, le crédit et la vacance locative. Un rendement brut élevé peut donc masquer un projet fragile.
- Rendement brut : loyers annuels divisés par le prix d’achat.
- Rendement net : loyers diminués des charges non récupérables, taxes, assurances, frais de gestion et entretien, rapportés au coût global du projet.
- Rendement net-net : rendement net après prise en compte de la fiscalité et, selon votre analyse, du coût du financement.
Calculez le coût global avec le prix, les frais d’acquisition, les travaux, le mobilier et les frais de mise en location. Retirez ensuite une provision réaliste pour la vacance, les réparations et les impayés. Comparer deux biens sur cette base évite de privilégier celui qui affiche le loyer le plus flatteur. Un investissement patrimonial équilibré associe rendement, facilité de location, qualité énergétique et potentiel de revente.
Choisir une fiscalité et une gestion adaptées à votre projet
La fiscalité locative ne doit pas être choisie après la signature. En location meublée, le statut LMNP peut convenir à certains investisseurs, notamment lorsque le mobilier et les amortissements correspondent au projet. En location nue, le régime foncier et le déficit foncier peuvent être pertinents lorsque des travaux éligibles sont engagés. Les dispositifs Pinel ou Denormandie répondent à des règles précises sur le bien, la localisation, les plafonds et la durée d’engagement : ils ne remplacent jamais une analyse du marché local.
Gérer seul ou déléguer sans perdre le contrôle
La gestion en direct réduit les honoraires, mais demande du temps pour publier l’annonce, organiser les visites, vérifier les dossiers, rédiger le bail, suivre les paiements et traiter les incidents. Déléguer à un professionnel peut alléger cette charge, à condition d’intégrer les frais dans votre calcul de rentabilité. Dans les deux cas, fixez un loyer cohérent avec le marché : un prix excessif accroît la vacance locative et peut attirer des dossiers moins solides.
Avant de signer, établissez une liste de contrôle : financement validé, estimation locative recoupée, diagnostics lus, charges analysées, travaux chiffrés, fiscalité comprise et stratégie de revente envisagée. Si un seul de ces points repose sur une hypothèse optimiste, négociez, corrigez le montage ou renoncez. Pour un premier achat, savoir écarter un bien est souvent la décision la plus rentable.

- Premier investissement immobilier : calculez le coût total avant de viser le rendement - 29 septembre 2026
- Assurance entreprise sécurité : la RC Pro et l’attestation CNAPS à vérifier avant de démarrer - 28 septembre 2026
- Expert-comptable et création d’entreprise : intervenir avant les statuts évite des coûts inutiles - 27 septembre 2026
Articles qui pourraient vous intéresser :
 LD Patrimoine Gestion à Paris 18e : copropriété, gestion locative et transaction
 Panorabanques compare près de 100 banques en 2 minutes, selon votre profil
 Retraite brute et nette : les prélèvements qui expliquent l’écart jusqu’au net imposable
 CARAC assurance vie : frais à 0 %, bonus 2026 et points de vigilance du contrat Carac Epargne Patrimoine