Cotisation formation professionnelle : qui paie, comment la déclarer et comment la distinguer du CPF ?
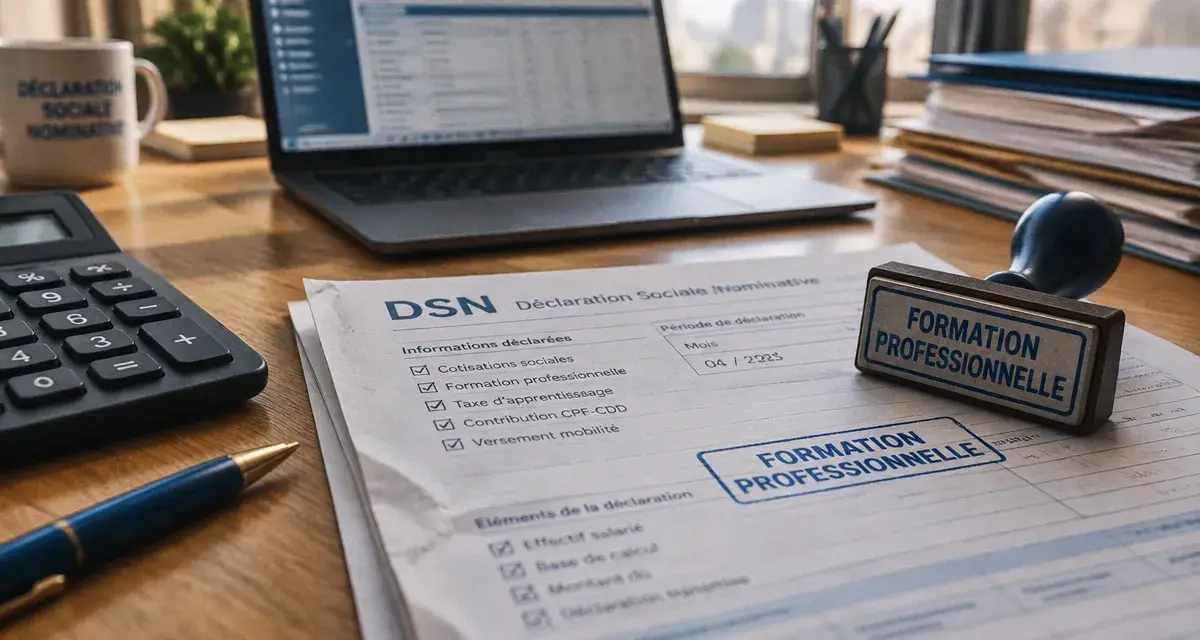
La cotisation formation professionnelle finance l’accès à la formation continue. Pour un employeur, elle implique une déclaration et un paiement intégrés aux démarches sociales. Pour un travailleur indépendant ou un micro-entrepreneur, elle peut ouvrir, sous conditions, des droits à la prise en charge de certaines formations. La première étape consiste à distinguer la contribution de l’entreprise, les droits personnels du salarié et les règles propres à chaque branche.
La cotisation formation professionnelle : une contribution mutualisée
Souvent appelée CFP, pour « contribution à la formation professionnelle », cette cotisation participe au financement de la formation professionnelle continue. Elle ne forme pas une épargne placée sur un compte au nom de l’entreprise ou du salarié. Les sommes collectées sont mutualisées pour financer différents dispositifs de formation.
Quiz sur la cotisation formation professionnelle
Répondez aux six questions, puis validez chaque réponse pour découvrir immédiatement la correction.
Quiz terminé
Corrections détaillées
Les fonds servent notamment aux actions de développement des compétences, à l’alternance, à l’accompagnement de certains publics et aux prises en charge accessibles aux entreprises ou aux travailleurs indépendants. L’Urssaf ou la MSA assurent le recouvrement selon le régime concerné. France Compétences répartit ensuite les fonds entre les acteurs et les dispositifs concernés.
CFP, CPF et CPF-CDD : trois notions à séparer
La confusion est fréquente, car les sigles se ressemblent sans désigner le même mécanisme. La CFP est une contribution due par les employeurs et, selon leur statut, par les travailleurs indépendants. Le CPF, ou compte personnel de formation, correspond à des droits mobilisables individuellement par une personne pour suivre une formation éligible. Il ne s’agit donc pas d’une cotisation que l’employeur doit déclarer pour créditer directement le compte d’un salarié.
Le CPF-CDD est une contribution spécifique qui peut s’ajouter lorsqu’une entreprise emploie des salariés en contrat à durée déterminée. Elle est liée à l’accès à la formation des titulaires de CDD et ne remplace pas la contribution à la formation professionnelle de droit commun.
| Dispositif | Nature | Qui est concerné ? | Finalité |
|---|---|---|---|
| CFP | Contribution obligatoire | Employeurs et, selon leur régime, indépendants | Financer la formation professionnelle |
| CPF | Droit individuel | Actifs titulaires de droits | Financer un projet de formation personnel |
| CPF-CDD | Contribution spécifique | Employeurs de salariés en CDD | Soutenir l’accès à la formation des salariés en CDD |
| Contribution conventionnelle | Contribution de branche éventuelle | Entreprises relevant d’un accord applicable | Ajouter des moyens de formation propres à la branche |
Qui doit payer selon son statut et ses salariés ?
Les employeurs sont concernés dès lors qu’ils emploient des salariés, sous réserve des règles applicables à leur situation. La contribution dépend notamment de l’effectif de l’entreprise, de son secteur et, dans certains cas, des dispositions prévues par sa branche professionnelle. La présence de salariés en CDD peut également déclencher la contribution CPF-CDD.
Employeurs : l’effectif et la branche comptent
Le taux applicable ne dépend pas d’un seul critère. L’effectif de l’entreprise joue un rôle central, mais le secteur d’activité et les accords de branche peuvent modifier les contributions dues. Une branche peut, par exemple, prévoir une contribution conventionnelle qui s’ajoute à la contribution légale. Une entreprise peut aussi effectuer des versements volontaires pour financer davantage son plan de compétences.
Lorsqu’une entreprise exerce plusieurs activités, elle doit identifier son activité principale, car cette donnée contribue notamment à déterminer la convention collective applicable. Lorsque la partie industrielle représente au moins 25 % du chiffre d’affaires total, ce seuil peut être déterminant pour qualifier l’activité comme principalement industrielle. Une analyse trop rapide de l’activité déclarée peut donc conduire à un mauvais rattachement conventionnel.
Indépendants et micro-entrepreneurs : une contribution liée à l’activité
Les travailleurs indépendants participent eux aussi au financement de leur formation professionnelle, selon les règles de leur régime. Pour les micro-entrepreneurs, la CFP est calculée sur le chiffre d’affaires déclaré. Les taux varient selon la nature de l’activité. Des taux de 0,1 % et de 0,3 % sont notamment mentionnés pour certaines micro-entreprises. Il faut donc vérifier la catégorie exacte de l’activité exercée plutôt que d’appliquer un taux trouvé dans un exemple général.
Le paiement de cette contribution permet, sous conditions, de solliciter une prise en charge auprès du fonds d’assurance formation compétent. Être à jour de ses cotisations est généralement nécessaire avant de déposer une demande de financement. La CFP ne crée pas un compte CPF pour le dirigeant ou le micro-entrepreneur : elle permet de demander une prise en charge selon les règles du régime concerné.
Calculer et déclarer sans perdre le fil administratif
La cotisation formation professionnelle se calcule à partir d’une assiette et d’un taux correspondant à la situation de l’entreprise. Ces paramètres évoluent selon l’effectif, le secteur et les éventuelles contributions additionnelles. Il est donc préférable de distinguer deux étapes : déterminer le taux applicable, puis effectuer la déclaration selon la procédure prévue.
Une logique de paie, pas une dépense isolée
Depuis le 1er janvier 2022, le recouvrement des contributions de formation professionnelle est centralisé par le réseau des Urssaf et les caisses de MSA. Pour les employeurs relevant du régime général, la déclaration s’inscrit dans la DSN, la déclaration sociale nominative. Cette organisation réduit le nombre d’interlocuteurs, mais elle exige des données de paie et de convention collective fiables.
Une erreur de rattachement peut rester discrète au moment de la déclaration. Elle peut pourtant révéler un écart entre l’activité réelle, les contrats employés et la branche retenue. Vérifier régulièrement l’effectif, la nature des contrats, le code d’activité et la convention collective aide à repérer ces incohérences avant une éventuelle régularisation.
L’IDCC et l’OPCO : deux repères différents
L’IDCC est l’identifiant de la convention collective. Lorsqu’une entreprise relève d’une convention collective, il doit être renseigné dans la rubrique DSN S21.G00.11.022, intitulée « Code convention collective principale ». Cet identifiant ne donne pas automatiquement le taux de cotisation. Il sert d’abord à sécuriser le rattachement conventionnel et l’orientation vers la bonne branche.
L’OPCO, ou opérateur de compétences, est l’acteur de branche chargé de l’accompagnement et de certains financements. En pratique, l’IDCC, l’activité principale et le rattachement à un OPCO doivent rester cohérents. En l’absence de convention collective ou dans certaines situations particulières, des valeurs d’échappement peuvent exister dans la DSN, comme 5501, 5100 ou 9998. Elles ne doivent être utilisées qu’après avoir vérifié leur portée.
Les contributions qui peuvent s’ajouter à la CFP
La cotisation légale ne regroupe pas toujours toutes les obligations ou possibilités de financement. Il faut distinguer ce qui est imposé par la loi, ce qui résulte d’un accord de branche et ce qui dépend d’une décision de l’employeur.
- La contribution légale à la formation professionnelle relève du cadre général et dépend notamment de l’effectif et du secteur.
- La contribution CPF-CDD concerne l’emploi de salariés en CDD et s’ajoute lorsqu’elle est due.
- La contribution conventionnelle peut être prévue par un accord national de branche et compléter le financement légal.
- Les versements volontaires permettent à une entreprise de financer davantage de formations ou de services d’accompagnement.
Certaines contributions conventionnelles peuvent être prélevées par l’Urssaf depuis le 1er janvier 2026. Cette évolution ne signifie pas que toutes les entreprises paient la même contribution additionnelle. Il faut examiner l’accord de branche applicable et les modalités prévues pour l’entreprise.
Une méthode simple pour vérifier sa situation
Pour limiter les erreurs déclaratives, mieux vaut procéder dans un ordre précis avant de retenir un montant ou un taux.
- Identifier le statut : employeur, travailleur indépendant et micro-entrepreneur ne relèvent pas des mêmes modalités de calcul et de paiement.
- Contrôler l’activité principale : elle influence la convention collective et le rattachement de branche, en particulier en cas de multi-activité.
- Vérifier l’effectif et les contrats : l’effectif intervient dans le calcul et la présence de CDD peut entraîner une contribution CPF-CDD.
- Renseigner un IDCC cohérent dans la DSN : le code de convention collective principale doit correspondre à la situation réelle de l’entreprise.
- Distinguer obligation et droit individuel : payer la CFP ne crédite pas directement le CPF d’un salarié, même si les deux participent au financement de la formation.
En cas de doute sur le taux, l’accord de branche ou le rattachement à un OPCO, une vérification auprès de l’Urssaf, de la MSA ou de l’organisme de branche compétent est préférable à une extrapolation. Cette démarche sécurise la déclaration sociale et les futures demandes de prise en charge de formation.
- Cotisation formation professionnelle : qui paie, comment la déclarer et comment la distinguer du CPF ? - 19 octobre 2026
- Assurance accident de la vie Crédit Agricole : quelles conséquences après une chute sans responsable ? - 18 octobre 2026
- Avance sur assurance vie : un prêt de 3 ans pour financer un besoin sans rachat - 17 octobre 2026
Articles qui pourraient vous intéresser :
 Acheter un appartement à Bordeaux : choisir le bon quartier, cadrer le budget et éviter les pièges
 Investissement locatif à cashflow : 3 niveaux de calcul pour valider la rentabilité réelle de votre projet
 Investir dans l’immobilier locatif à Vannes exige de dépasser le rendement brut
 Résidence principale ou investissement locatif : quel achat financer en premier ?