Investissement immobilier ancien : une décote de 10 à 20 % ne suffit pas à faire une bonne affaire
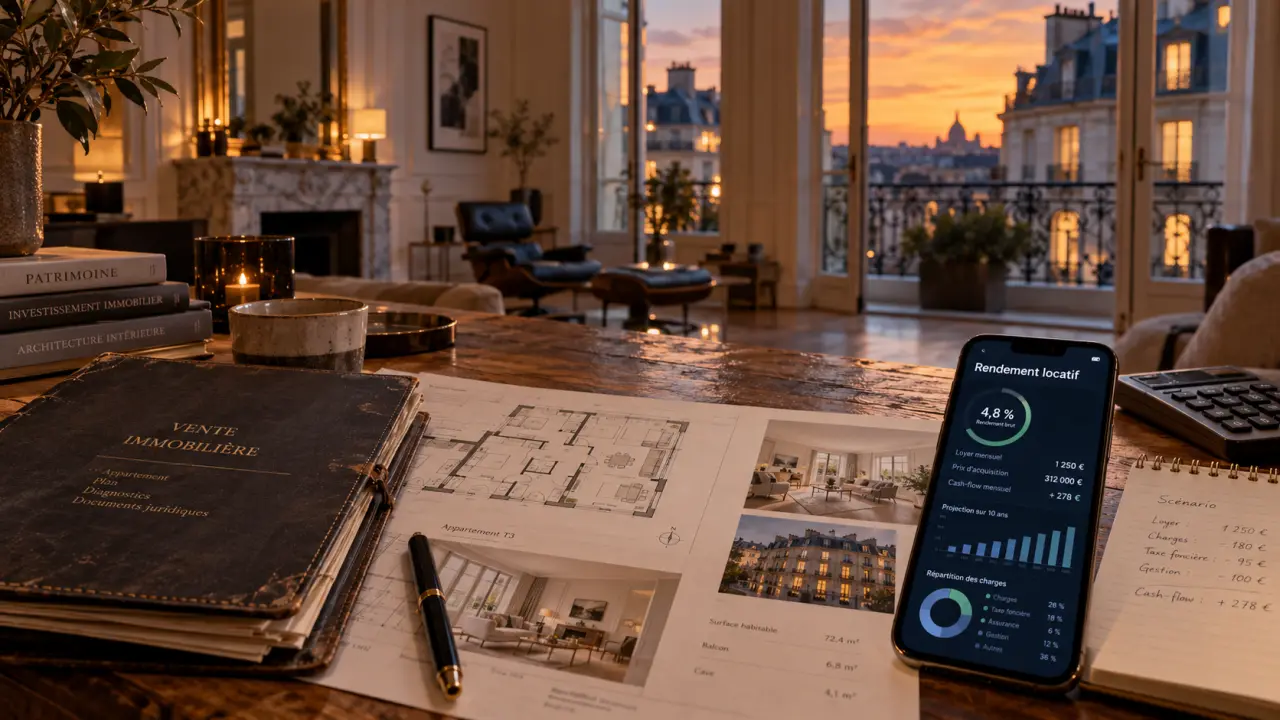
Un investissement immobilier ancien peut offrir un prix attractif, un emplacement recherché et une rentabilité intéressante après rénovation. Mais l’écart avec le neuf ne constitue un avantage que si les travaux, les charges et la fiscalité restent maîtrisés. Pour décider, raisonnez sur le coût total du projet et sur les loyers réellement encaissables, pas seulement sur le prix affiché.
Ancien ou neuf : comparer deux projets, pas deux prix
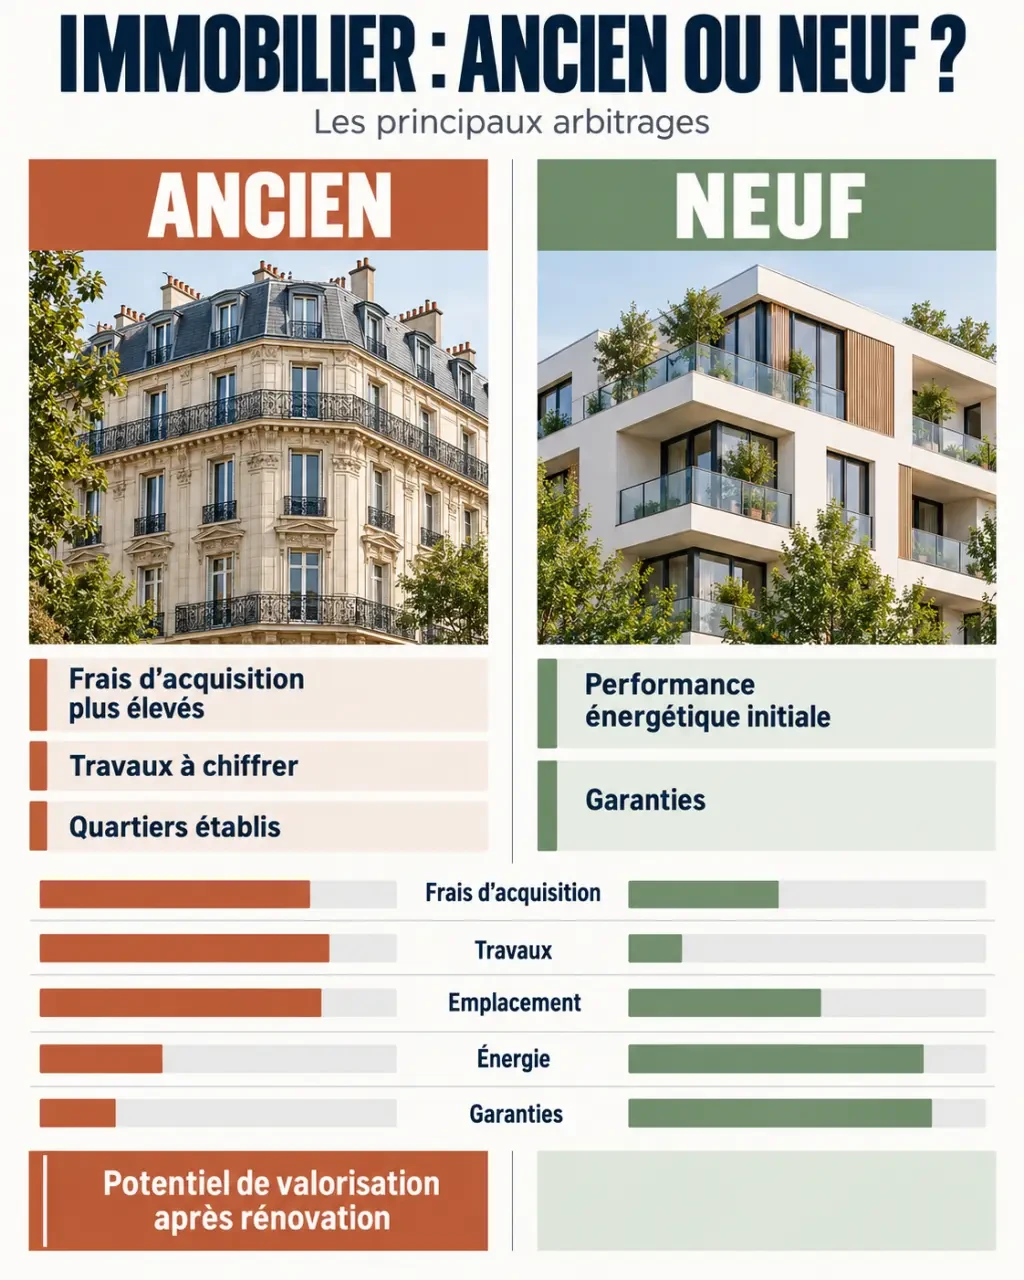
Dans l’ancien, une décote indicative de 10 à 20 % par rapport au neuf peut exister. Elle n’est toutefois ni automatique ni uniforme : un appartement rénové dans un quartier recherché peut coûter davantage qu’un logement neuf moins central. La comparaison doit porter sur des surfaces, des emplacements et des prestations comparables.
Calcul de rentabilité d’un investissement immobilier ancien
Estimez la rentabilité locative et le flux de trésorerie mensuel avant fiscalité à partir de vos hypothèses.
Résultats avant fiscalité
Ces résultats sont des estimations indicatives fondées uniquement sur les données saisies. Ils n’intègrent pas de barème fiscal, d’impôt ou de régime fiscal.
Le charme architectural, les parquets et les hauteurs sous plafond favorisent parfois l’attractivité locative. Ils ne compensent cependant ni une mauvaise isolation acoustique ni un plan peu fonctionnel. Le neuf apporte généralement une meilleure performance énergétique initiale et des garanties de construction, sans supprimer les risques de malfaçons ou les charges futures.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Frais d’acquisition usuels | Environ 7 à 8 % | Environ 2 à 3 % |
| Travaux | À chiffrer avant l’achat | Généralement limités au départ |
| Emplacement | Offre fréquente dans les quartiers établis | Dépend des programmes disponibles |
| Valorisation | Potentiel lié à une rénovation pertinente | Dépend notamment du prix initial et du marché |
La plus-value reste incertaine dans les deux cas. À la revente, il faudra absorber les frais d’acquisition, les éventuels frais de vente et la fiscalité applicable : rénover ne garantit pas de récupérer chaque euro dépensé.
Partir du futur locataire pour sélectionner le logement
Avant de visiter, identifiez votre cible : étudiant, jeune actif, couple ou famille. Un studio proche d’un campus ne répond pas aux mêmes besoins qu’un appartement familial. Transports, commerces, bassins d’emploi, luminosité et nuisances doivent être évalués à l’échelle de la rue, et non uniquement de la ville.
Comparez plusieurs annonces équivalentes, échangez avec des gestionnaires locaux et vérifiez les règles d’encadrement des loyers lorsqu’elles s’appliquent. Retenez un loyer réaliste hors charges, sans supposer qu’une décoration soignée permettra systématiquement de dépasser le marché.
Location vide ou meublée : un choix de gestion autant que de fiscalité
La location vide convient souvent à une occupation durable. Le meublé peut répondre à une demande de mobilité, mais impose des équipements réglementaires, leur renouvellement et parfois davantage de rotations. Un loyer supérieur ne signifie donc pas nécessairement un meilleur résultat net. Comparez aussi les coûts de gestion, les périodes sans locataire et le temps que vous souhaitez consacrer au logement.
Pour un premier investissement, privilégiez un bien dont la demande locative est compréhensible et les travaux bien définis. Une opération complexe peut être pertinente pour un investisseur expérimenté, mais elle exige davantage de trésorerie et de disponibilité.
Auditer l’appartement et l’immeuble avant de négocier
Une visite esthétique ne suffit pas. Faites examiner les désordres par un professionnel indépendant et demandez des devis détaillés avant de vous engager. Les diagnostics informent sur certains risques ; ils ne constituent pas une garantie générale contre les vices cachés.
- Contrôlez humidité, fissures, ventilation, fenêtres, électricité et plomberie.
- Étudiez le DPE et la faisabilité des travaux énergétiques, pas uniquement l’étiquette actuelle.
- Lisez les procès-verbaux d’assemblée générale, les charges, les impayés et les travaux votés ou envisagés.
- Vérifiez toiture, façade, chauffage collectif et contraintes d’urbanisme.
- Pour une maison concernée, examinez aussi l’assainissement non collectif.
Suivez également la colonne technique de l’immeuble : une salle d’eau neuve ne protège pas contre une canalisation collective vieillissante. Demandez où passent les évacuations, si elles restent accessibles et qui prend en charge leur entretien. Ce regard sur les réseaux verticaux permet d’anticiper des interventions touchant plusieurs étages, parfois incompatibles avec le calendrier d’une simple rénovation intérieure.
Faire de la performance énergétique une condition du projet
En France métropolitaine, les logements classés G sont concernés par l’interdiction progressive de location des passoires énergétiques ; les classes F puis E suivent selon le calendrier réglementaire. Vérifiez les règles applicables au bail envisagé. Une isolation peut nécessiter l’accord de la copropriété, et changer le chauffage sans traiter la ventilation peut créer de nouveaux désordres.
Prévoyez une réserve pour les imprévus et les mois sans loyer pendant le chantier. L’éco-PTZ peut financer certains travaux énergétiques sous conditions : des opérations peuvent relever d’un plafond de 30 000 € et d’une durée de 15 ans, tandis que d’autres parcours autorisent des limites différentes. Faites confirmer votre éligibilité avant d’intégrer une aide au financement.
Calculer le rendement puis tester la trésorerie
Le rendement brut rapporte les loyers annuels hors charges au coût total : achat, frais d’acquisition, travaux et équipement éventuel. Le rendement net retire ensuite les dépenses supportées par le propriétaire. Le crédit et l’impôt doivent être analysés séparément pour mesurer l’effort d’épargne.
Prenons un exemple purement illustratif : un appartement acheté 150 000 €, avec 12 000 € de frais d’acquisition et 28 000 € de travaux, représente 190 000 €. À 850 € mensuels hors charges, les loyers théoriques atteignent 10 200 € par an, soit environ 5,37 % brut.
Avec une hypothèse de 3 000 € annuels couvrant taxe foncière non récupérable, assurances, charges non récupérables, entretien, gestion et provision de vacance, il reste 7 200 €, soit environ 3,79 % avant financement et fiscalité. Une mensualité de crédit de 700 €, assurance comprise, conduit alors à un solde moyen de −100 € par mois avant impôt.
Présentez à la banque un budget comprenant devis, apport, frais de garantie et calendrier du chantier. L’apport demandé dépend du dossier : couvrir les frais d’acquisition ne constitue pas une règle suffisante. Conservez une épargne de sécurité et testez un scénario de vacance prolongée ou de travaux supplémentaires.
Choisir la fiscalité sans lui laisser décider de l’achat
En location nue, le micro-foncier applique un abattement forfaitaire lorsque ses conditions sont remplies. Au régime réel, certaines charges et certains travaux sont déductibles, contrairement notamment aux dépenses de construction ou d’agrandissement. Un déficit foncier peut être imputable sur le revenu global dans la limite ordinaire de 10 700 €, sous conditions ; les intérêts d’emprunt suivent des règles distinctes.
En location meublée, les revenus relèvent des BIC. Le choix entre micro-BIC et régime réel, notamment en LMNP, mérite une simulation intégrant comptabilité, amortissements et conséquences à la revente. Une déduction diminue le revenu imposable ; une réduction d’impôt diminue directement l’impôt dû : ces mécanismes ne sont pas interchangeables.
- Denormandie : travaux représentant au moins 25 % du coût total, communes éligibles et engagements locatifs. La réduction peut atteindre 12 %, 18 % ou 21 % pour 6, 9 ou 12 ans, dans les plafonds applicables.
- Loc’Avantages : conventionnement avec l’Anah, loyers encadrés et conditions de ressources, pour un engagement d’au moins 6 ans.
- Malraux : restauration dans des secteurs éligibles, avec une réduction de 22 % ou 30 % sur les travaux retenus, selon la situation et sous plafonds.
- Monuments historiques : régime spécifique nécessitant une analyse spécialisée et notamment un engagement de conservation de 15 ans.
Le Pinel ancien ne doit plus être présenté comme une solution ouverte à un nouvel achat. Avant toute signature, faites valider le montage par un notaire ou un fiscaliste. Si vous choisissez un accompagnement clé en main, exigez des honoraires transparents, des devis vérifiables et une estimation locative indépendante : l’avantage fiscal doit améliorer un projet solide, jamais masquer un mauvais achat.
- Assurance-vie : un bon rendement ne suffit pas à choisir le bon contrat - 27 octobre 2026
- Investissement immobilier ancien : une décote de 10 à 20 % ne suffit pas à faire une bonne affaire - 27 octobre 2026
- Arbitrage assurance vie : rééquilibrer son épargne sans déclencher un retrait - 26 octobre 2026
Articles qui pourraient vous intéresser :
 Crédit fonctionnaire immobilier : avantage de statut, aides et dossier à sécuriser
 Retraite brute et nette : les prélèvements qui expliquent l’écart jusqu’au net imposable
 CARAC assurance vie : frais à 0 %, bonus 2026 et points de vigilance du contrat Carac Epargne Patrimoine
 Premier investissement immobilier : calculez le coût total avant de viser le rendement