Arbitrage assurance vie : rééquilibrer son épargne sans déclencher un retrait
Un arbitrage en assurance vie consiste à transférer tout ou partie de votre épargne d’un support vers un autre, au sein du même contrat. Vous pouvez ainsi modifier votre exposition aux marchés ou sécuriser une partie de votre capital sans retirer d’argent. L’opération ne déclenche généralement pas d’imposition immédiate, mais elle peut entraîner des frais et modifier sensiblement les risques de votre placement.
Avant de valider, l’essentiel est de savoir pourquoi vous changez de répartition, combien cela coûte et quelles garanties vous abandonnez éventuellement.
Ce que change réellement un arbitrage dans votre contrat
Une assurance vie multisupport peut accueillir un fonds en euros et des unités de compte : fonds actions, fonds obligataires, supports immobiliers ou autres placements référencés par l’assureur. Arbitrer revient à modifier la répartition entre ces supports, sans faire sortir les sommes du contrat.
Vous pouvez, par exemple, transférer une partie d’un fonds actions vers un fonds en euros à l’approche d’un projet. À l’inverse, vous pouvez orienter une fraction de votre épargne vers des unités de compte si votre horizon et votre capacité à supporter une perte le permettent.
Arbitrage, versement et rachat : trois opérations distinctes
Le versement apporte de l’argent nouveau. Le rachat retire de l’argent du contrat, partiellement ou totalement. L’arbitrage, lui, déplace une épargne déjà investie. Il ne remet pas à zéro l’ancienneté fiscale du contrat et ne constitue généralement pas un fait générateur d’impôt sur le revenu.
Cette neutralité ne signifie pas qu’aucun prélèvement ne puisse intervenir : le traitement des prélèvements sociaux dépend notamment des supports et de leur mode de perception. Il faut donc distinguer l’absence de rachat des règles propres à chaque support.
Un transfert ne conserve pas automatiquement les mêmes garanties
Les unités de compte ne garantissent pas le capital : leur valeur peut monter ou baisser. Le fonds en euros bénéficie d’une garantie définie par le contrat, dont il faut vérifier la portée, notamment au regard des frais. Passer de l’un à l’autre change donc la nature du risque. Certains supports peuvent aussi comporter des conditions de sortie particulières ou une protection valable uniquement à une échéance donnée.
Décider à partir de votre projet plutôt que des derniers cours
Un arbitrage utile répond à un changement concret : une échéance qui approche, une tolérance au risque devenue plus faible ou une répartition qui s’éloigne de votre objectif. Il ne sert pas nécessairement à trouver le prochain placement gagnant. Vouloir anticiper chaque mouvement de marché expose à multiplier les décisions coûteuses et contradictoires.
Comprendre l’investissement en assurance-vie : Le guide officiel de l’AMF explique les supports d’investissement, les risques et le fonctionnement du fonds en euros.
Rééquilibrer après une hausse ou une baisse
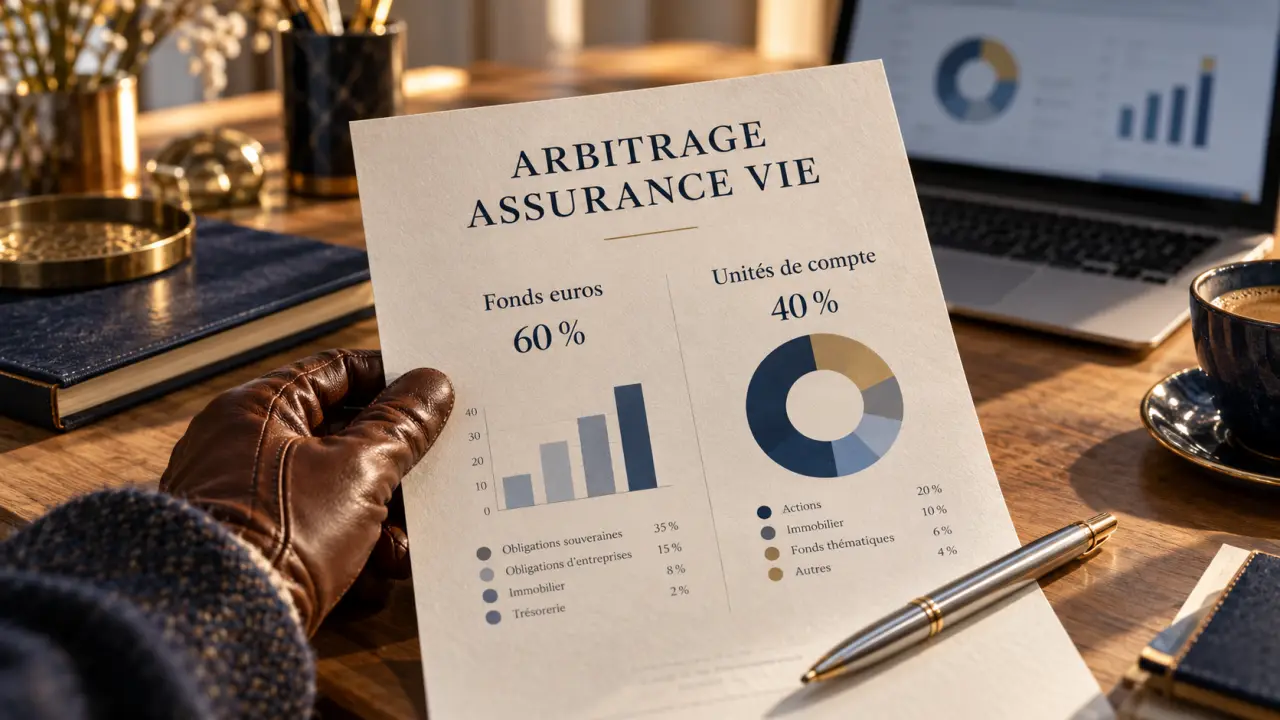
Imaginons une répartition cible de 60 % en fonds en euros et de 40 % en unités de compte. Après une hausse des marchés, la part des unités de compte peut atteindre 50 %. Revenir à la répartition initiale permet alors de retrouver le niveau de risque choisi au départ. Cet exemple illustre une méthode, pas une allocation adaptée à tous les épargnants.
Après une baisse, le raisonnement demande davantage de prudence. Vendre uniquement sous l’effet de l’inquiétude peut cristalliser une perte. Mais conserver un support inadapté à un besoin d’argent proche n’est pas forcément préférable. L’horizon du projet compte davantage que le souhait de retrouver son prix d’achat.
Regarder le patrimoine comme une colonne de besoins
Imaginez votre patrimoine comme une colonne dont chaque étage correspond à une échéance : dépenses imprévues à la base, projets intermédiaires au milieu, retraite ou transmission plus haut. Avant d’arbitrer votre assurance vie, vérifiez quel étage elle finance réellement. Si votre épargne de précaution est déjà disponible ailleurs, le contrat peut conserver un horizon long. Si elle doit bientôt payer des travaux, la même allocation devient peut-être trop exposée. Cette lecture évite de décider à partir du seul écran de performances.
Choisir entre intervention ponctuelle et automatisation
Les possibilités dépendent du contrat et du mode de gestion retenu. En gestion libre, vous choisissez normalement les supports et les arbitrages. En gestion pilotée ou sous mandat, les décisions sont prises dans le cadre prévu, selon votre profil et les règles du service.
| Modalité | Utilité | Point de vigilance |
|---|---|---|
| Arbitrage ponctuel | Adapter la répartition à une décision précise | Vérifier les frais et les conditions d’exécution |
| Rééquilibrage automatique | Revenir périodiquement à une allocation cible | Maintenir une cible cohérente avec votre situation |
| Sécurisation des gains | Transférer certains gains selon un seuil défini | Comprendre le calcul du seuil et la destination des sommes |
| Investissement progressif | Répartir les transferts vers des supports dans le temps | Accepter que cela ne garantisse ni gain ni protection contre les pertes |
Ces options ne sont pas présentes partout. Leurs appellations et leurs mécanismes varient selon les assureurs. Une option de limitation des pertes, par exemple, peut déclencher une vente après le franchissement d’un seuil, sans garantir une exécution à ce niveau exact lorsque les marchés bougent rapidement.
L’automatisation réduit les interventions manuelles, mais ne remplace pas le suivi. Une allocation pertinente lors de l’ouverture peut devenir inadaptée après un changement professionnel, familial ou patrimonial.
Vérifier les coûts et les délais avant de transmettre l’ordre
Un arbitrage peut être gratuit, facturé à un montant fixe ou soumis à un pourcentage des sommes transférées. Certains contrats prévoient un nombre limité d’opérations gratuites. Les conditions peuvent aussi différer entre une demande en ligne et une demande transmise par un autre canal.
Au-delà des frais d’arbitrage, comparez les frais courants des supports et les éventuels coûts d’entrée ou de sortie. Une opération gratuite peut conduire vers un support plus cher à conserver. Certains placements, notamment immobiliers ou structurés, nécessitent une lecture attentive de leurs modalités spécifiques.
La valeur affichée n’est pas toujours la valeur d’exécution
La demande n’est pas nécessairement exécutée immédiatement. Heure limite de réception, jours ouvrés, fréquence de valorisation et délais propres aux supports influencent le traitement. Sur des unités de compte, le montant final peut donc différer de celui visible au moment de la demande. Les modalités exactes figurent dans la documentation contractuelle.
Vérifiez également les minimums par opération et par support, le solde exigé après transfert, l’éligibilité du support d’arrivée et les éventuelles restrictions temporaires. Un arbitrage peut aussi affecter une bonification de rendement du fonds en euros si celle-ci dépend de conditions d’allocation.
Passer à l’action avec une décision écrite et vérifiable
Dans l’espace client, l’opération consiste généralement à sélectionner les supports à désinvestir, indiquer les montants ou pourcentages à transférer, puis choisir leur destination. Avant confirmation, relisez le récapitulatif et les documents d’information des supports concernés.
- Formulez l’objectif : réduire le risque, rééquilibrer ou préparer une dépense identifiée.
- Contrôlez la répartition finale : raisonnez sur l’ensemble du contrat, pas seulement sur le montant déplacé.
- Vérifiez coûts et garanties : frais directs, frais des supports et conditions éventuellement perdues.
- Conservez la confirmation : contrôlez ensuite les montants et les dates d’exécution.
Notez enfin la raison de votre décision et le moment prévu pour réexaminer votre allocation. Ce repère aide à éviter un nouvel arbitrage impulsif quelques jours plus tard. Si l’opération porte sur une somme importante ou un support difficile à comprendre, demandez une explication écrite à votre assureur ou à votre conseiller avant de valider.
Articles qui pourraient vous intéresser :
 Devis assurance sapeur-pompier professionnel : garanties santé, prévoyance et plafonds à comparer
 Audit assurance : optimiser vos garanties sans alourdir vos coûts
 Une unité de compte en assurance vie expose votre épargne aux marchés, sans garantir le capital
 Assurance vie et retraite : capitaliser tôt, sécuriser ses revenus et transmettre