
Une unité de compte en assurance vie expose votre épargne aux marchés, sans garantir le capital
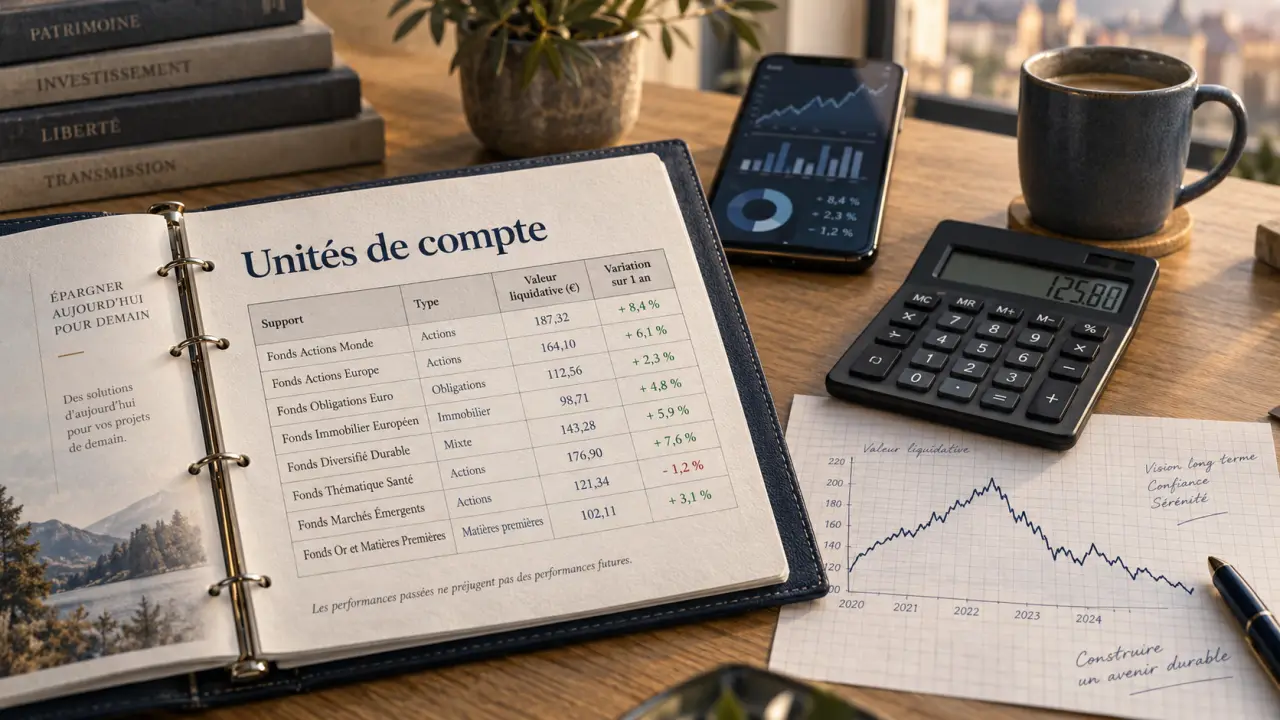
Dans une assurance vie, une unité de compte permet d’investir sur les marchés financiers, l’immobilier ou d’autres supports. Son potentiel de rendement peut être supérieur à celui du fonds en euros, mais le capital n’est pas garanti. La valeur de l’épargne évolue donc à la hausse comme à la baisse. Avant de choisir ces supports, il faut comprendre ce que vous détenez, quels risques vous acceptez et comment répartir votre investissement.
Ce que recouvre une unité de compte dans une assurance vie
Une unité de compte en assurance vie, souvent appelée UC, est un support d’investissement dont la valeur varie selon l’évolution des actifs qu’elle représente. Contrairement au fonds en euros, l’assureur ne garantit généralement ni le capital investi ni un rendement annuel. Il garantit en revanche le nombre d’unités de compte inscrites sur votre contrat. Leur valeur, elle, change au fil du temps.
Quiz : comprendre les unités de compte
Une UC peut donner accès à plusieurs familles de placements : fonds investis en actions ou en obligations, fonds diversifiés, supports immobiliers comme les SCPI ou les OPCI, ETF, fonds thématiques ou encore fonds monétaires. Le choix disponible dépend du contrat d’assurance vie et de l’assureur.
Une valeur exprimée en parts, pas en euros fixes
Lorsque vous versez de l’argent sur une unité de compte, vous achetez un certain nombre de parts. Si vous investissez 1 000 euros sur un support dont la valeur est de 100 euros, vous détenez 10 unités, hors frais éventuels. Si la part atteint ensuite 110 euros, votre épargne vaut 1 100 euros. Si elle tombe à 90 euros, elle ne vaut plus que 900 euros. Le nombre de parts reste identique, mais leur valeur liquidative varie.
Cette mécanique explique pourquoi une performance passée, même solide, ne préjuge pas de la performance future. Un rendement affiché sur une année ne constitue pas une promesse pour l’année suivante.
Fonds en euros et unités de compte : deux logiques à ne pas confondre
Le fonds en euros et les unités de compte peuvent cohabiter au sein d’un même contrat, mais ils ne répondent pas au même besoin. Le premier privilégie la sécurité du capital. Les secondes visent davantage la recherche de performance sur un horizon plus long, avec une exposition au risque.
Comprendre les placements collectifs, fonds et SICAV : Une fiche de l’AMF pour comprendre le fonctionnement, la distribution et la capitalisation des revenus des OPC.
| Critère | Fonds en euros | Unités de compte |
|---|---|---|
| Capital | Généralement garanti par l’assureur, hors frais de gestion | Non garanti, sauf mécanisme spécifique prévu au contrat |
| Évolution de la valeur | Plus stable | Variable selon les marchés et les actifs détenus |
| Potentiel de rendement | Souvent plus limité | Potentiellement plus élevé, avec un risque de perte |
| Horizon adapté | Épargne prudente ou projets rapprochés | Projets de moyen ou long terme |
Opposer systématiquement les deux supports serait réducteur. Une allocation équilibrée peut associer une poche sécurisée et des unités de compte, pour éviter de placer sur des marchés volatils l’argent nécessaire à court terme. Cette répartition dépend de votre situation patrimoniale, de vos objectifs et de votre tolérance aux baisses temporaires.
Le risque ne se limite pas aux actions
Les actions sont connues pour leurs fluctuations, mais les obligations, l’immobilier et les fonds diversifiés comportent aussi des risques. Une hausse des taux peut peser sur certains fonds obligataires. Un support immobilier peut connaître une baisse de valeur ou une liquidité réduite. Un fonds thématique peut être très concentré sur un secteur. Lire le document d’informations clés et examiner la composition du support restent indispensables avant d’investir.
Choisir ses unités de compte selon son projet, pas selon le palmarès
La bonne unité de compte n’est pas celle qui a enregistré la meilleure performance récente. C’est celle dont le niveau de risque et la durée de placement correspondent à votre projet. Un apport immobilier prévu dans deux ans n’appelle pas la même stratégie qu’une épargne destinée à compléter des revenus dans quinze ans.
Partir de l’horizon de placement
Plus l’horizon est long, plus il peut être envisageable d’accepter des variations de valeur, car vous disposez de temps pour traverser les phases de baisse. À l’inverse, pour un besoin proche, une forte exposition aux unités de compte peut vous obliger à effectuer un rachat au mauvais moment. L’objectif n’est pas d’éliminer tout risque, mais d’éviter que la date de votre projet dépende d’un rebond de marché incertain.
Diversifier sans empiler les supports
La diversification consiste à répartir l’épargne entre plusieurs classes d’actifs, zones géographiques et secteurs, plutôt qu’à multiplier des fonds très semblables. Détenir cinq unités de compte centrées sur les grandes actions américaines ne crée pas une diversification réelle. Un portefeuille lisible, composé de supports aux rôles distincts, est souvent plus simple à suivre et à rééquilibrer.
Un effet de boucle est souvent négligé : lorsque les marchés montent, un support performant prend progressivement plus de place dans votre contrat. Lorsqu’ils baissent, vous pouvez être tenté de vendre après la perte. Sans règle de rééquilibrage, la répartition initialement choisie se déforme et les décisions émotionnelles peuvent amplifier le risque. Vérifier périodiquement le poids de chaque poche permet de ramener l’allocation vers le niveau de risque prévu, plutôt que de laisser les mouvements passés décider à votre place.
Frais, arbitrages et fiscalité : ce qui influence le résultat final
La performance d’une unité de compte doit toujours être examinée après prise en compte des frais. Selon le contrat, il peut exister des frais sur versement, des frais de gestion annuels, des frais propres aux fonds sélectionnés et, parfois, des frais d’arbitrage. Deux contrats proposant un support similaire peuvent donc produire un résultat net différent sur la durée.
Vérifier les frais à chaque niveau
Les frais de gestion du contrat s’ajoutent aux frais internes du fonds. Un support actif, immobilier ou spécialisé peut présenter des frais plus élevés qu’un support indiciel. Des frais importants ne rendent pas automatiquement un placement inadapté, mais ils doivent être justifiés par votre stratégie et comparés au service rendu. Consultez la notice du contrat ainsi que les documents du support avant tout versement.
Arbitrer avec méthode
L’arbitrage permet de transférer une partie de l’épargne d’un support vers un autre au sein du contrat. Il peut servir à réduire un risque devenu trop élevé, à sécuriser progressivement un projet ou à rééquilibrer la répartition. En revanche, des arbitrages fréquents dictés par l’actualité financière risquent de transformer l’assurance vie en outil de réaction à court terme. Une règle définie à l’avance est généralement plus cohérente qu’une succession de décisions prises sous pression.
Sur le plan fiscal, l’assurance vie conserve son antériorité : un arbitrage interne ne déclenche pas, à lui seul, d’imposition. La fiscalité intervient principalement en cas de rachat, sur la part de gains comprise dans la somme retirée. Les règles applicables dépendent notamment de l’ancienneté du contrat et de votre situation. Pour un choix engageant, l’accompagnement d’un professionnel peut aider à articuler allocation, fiscalité et objectifs patrimoniaux.
Les précautions à prendre avant un premier versement
- Constituez une épargne disponible pour les dépenses imprévues avant d’exposer une part de votre capital aux fluctuations.
- Définissez une échéance : un projet daté à court terme appelle davantage de prudence.
- Évaluez votre réaction aux baisses : si une diminution temporaire de votre épargne vous pousserait à vendre, réduisez votre niveau d’exposition.
- Lisez les documents du support pour identifier sa stratégie, son indicateur de risque, ses frais et ses conditions de liquidité.
- Suivez votre allocation sans consulter quotidiennement les cours : un point régulier et structuré est plus utile qu’une surveillance anxieuse.
Les unités de compte peuvent diversifier une assurance vie, à condition de les utiliser pour ce qu’elles sont : des placements variables, adaptés à une stratégie réfléchie et à un horizon suffisamment long. La priorité n’est pas de rechercher le support le plus spectaculaire, mais de construire une répartition que vous pourrez conserver avec constance.

- Une unité de compte en assurance vie expose votre épargne aux marchés, sans garantir le capital - 4 octobre 2026
- Pourquoi les cotisations augmentent-elles et comment ajuster prix, garanties et reste à charge ? - 4 octobre 2026
- Transmission assurance vie : après 70 ans, la fiscalité change, pas la liberté de transmettre - 3 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance pro santé : RC Pro, revenus et cabinet, les trois protections à vérifier
 Code des assurances : texte officiel, version commentée et lecture des articles
 Assurance entreprise tech : couvrir le code, les données et les contrats sans angle mort
 Assurance-vie : rendement affiché ou gains réellement conservés ? Les frais à examiner