
Spirica assurance vie : contrats, frais et rôle de l’assureur
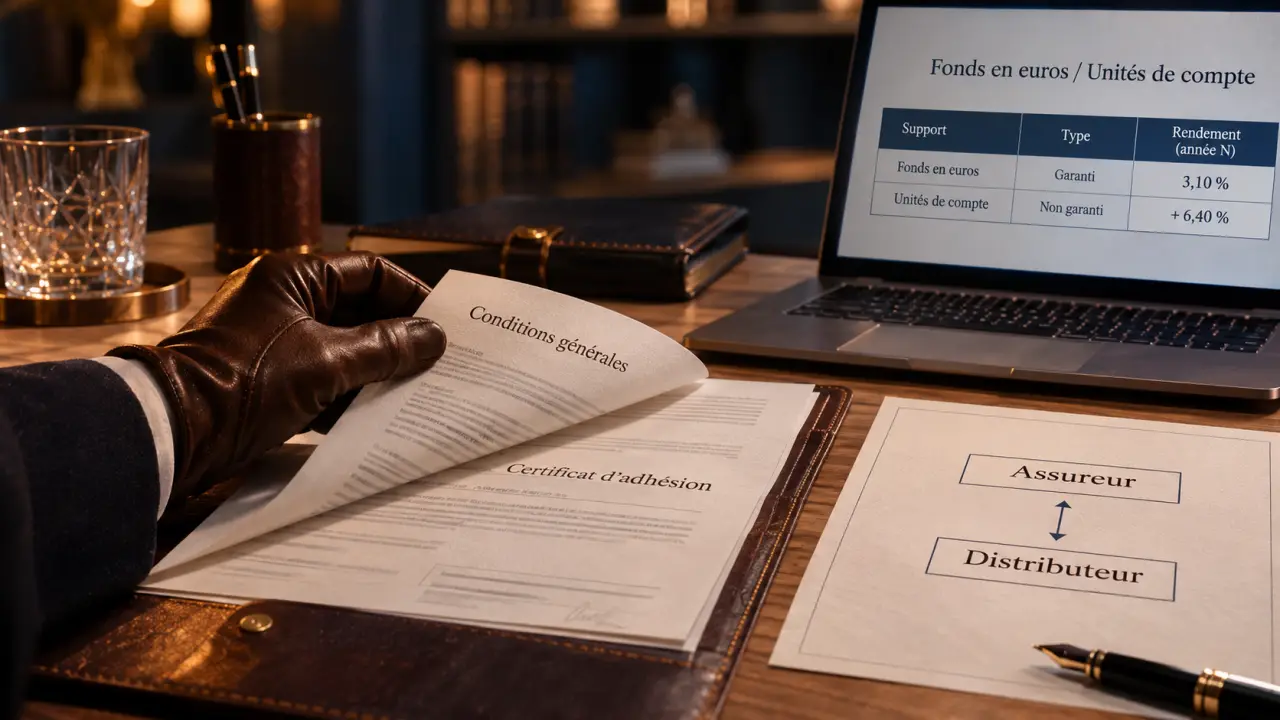
Spirica est une compagnie d’assurance vie du groupe Crédit Agricole Assurances. Elle conçoit et gère des contrats d’assurance vie, de capitalisation et de retraite, distribués par des partenaires comme les courtiers en ligne et les conseillers en gestion de patrimoine. Si son nom figure sur votre contrat, Spirica est l’assureur ; l’entreprise auprès de laquelle vous avez souscrit est généralement le distributeur.
Ses contrats peuvent donner accès à des fonds en euros et à des unités de compte variées. Mais les frais, les supports et les services dépendent du contrat choisi, pas uniquement du nom de l’assureur.
Qui est Spirica et quel est son rôle ?
Créée en 2007, Spirica appartient au groupe Crédit Agricole Assurances. Son activité consiste à concevoir et à gérer des solutions d’épargne avec des partenaires qui les proposent à leurs clients.
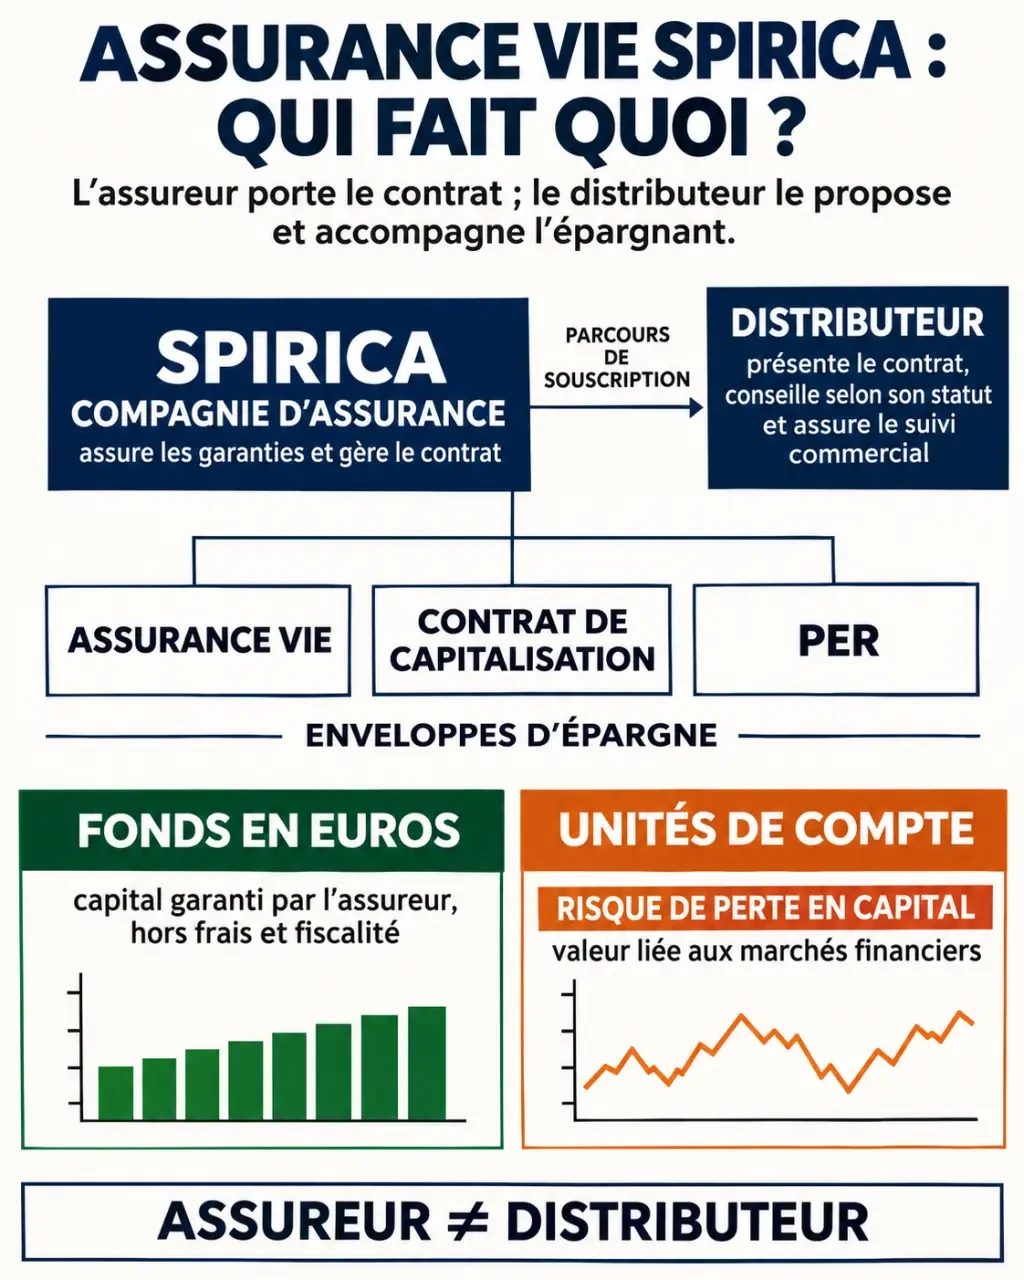
Dans une assurance vie, deux acteurs interviennent donc souvent :
- Spirica, l’assureur, porte les engagements prévus au contrat et en assure la gestion.
- Le distributeur, par exemple un courtier ou un conseiller, présente le contrat, accompagne la souscription et peut assurer le suivi commercial.
Cette distinction explique pourquoi un contrat peut porter une marque connue du public sans que celle-ci soit le nom de l’assureur. Pour identifier les deux acteurs, consultez les conditions générales ou le certificat d’adhésion : le nom de la compagnie d’assurance y figure.
Chiffres clés et réassurance : quels repères sur la solidité de Spirica ?
Les encours gérés, la collecte et le nombre de contrats donnent des indications sur l’activité d’un assureur. Les encours représentent la valeur de l’épargne placée dans ses contrats. La collecte brute correspond aux versements reçus sur une période, avant prise en compte des sorties.
Son appartenance à un groupe établi et son volume d’activité donnent des repères sur son identité et sa taille. Ils ne garantissent toutefois ni le rendement futur d’un contrat ni la valeur des placements en unités de compte.
La réassurance est le mécanisme par lequel un assureur cède une partie de ses risques à un autre assureur, appelé réassureur. Elle sert à répartir les risques de la compagnie, mais elle ne change rien à vos droits : c’est l’assureur du contrat qui reste responsable de ses engagements.
Quels contrats sont assurés par Spirica ?
Spirica intervient sur plusieurs enveloppes patrimoniales. Elles ne répondent pas toutes au même objectif, même si elles peuvent proposer des supports comparables.
Contrat d’assurance vie multisupport en PDF : Consultez le document contractuel de référence présentant le fonctionnement et les conditions de l’assurance vie multisupport.
| Solution | Exemple assuré par Spirica | Usage principal |
|---|---|---|
| Assurance vie | Linxea Spirit 2 | Épargner, disposer de son argent par rachat et préparer la transmission. |
| Contrat de capitalisation | Linxea Spirit Capitalisation 2 | Placer une épargne dans une enveloppe distincte de l’assurance vie, notamment dans une logique patrimoniale. |
| Plan d’épargne retraite | Linxea Spirit PER | Constituer une épargne destinée à la retraite, avec des règles de sortie propres au PER. |
Ces exemples ne forment pas une liste exhaustive, et le choix entre assurance vie, capitalisation et PER ne se limite pas aux supports : leurs règles de disponibilité, de fiscalité et de transmission diffèrent.
Sur une assurance vie, un retrait est appelé rachat. Il peut être partiel ou total. Sur un PER, l’épargne est en principe bloquée jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi. Les versements volontaires sur un PER peuvent ouvrir droit à une déduction fiscale, avec une contrepartie à la sortie.
Comment fonctionnent les placements d’une assurance vie Spirica ?
Vous choisissez les supports disponibles dans votre contrat, puis vous répartissez vos versements entre eux. Selon les options proposées, vous pouvez gérer cette répartition vous-même ou déléguer la gestion. Un arbitrage consiste à déplacer une partie de l’épargne d’un support vers un autre.
Le fonds en euros : un socle plus prudent
Le fonds en euros vise une épargne moins exposée aux fluctuations des marchés que les unités de compte. L’assureur prévoit une garantie selon les conditions du contrat : elle peut notamment s’entendre nette de frais de gestion et être assortie de limites. Les intérêts crédités sont généralement acquis au titre de l’effet cliquet, selon les modalités prévues. Son rendement varie d’une année à l’autre et n’est pas connu à l’avance.
Les conditions d’accès au fonds en euros peuvent varier selon le contrat. Une part des versements peut devoir être investie sur d’autres supports, notamment en unités de compte. Ces dernières présentent un risque de perte en capital.
Les unités de compte : diversifier en acceptant un risque
Les unités de compte, ou UC, donnent accès à différents investissements. Selon le contrat, elles peuvent inclure des fonds financiers, des supports immobiliers ou encore du private equity, c’est-à-dire des investissements liés à des entreprises non cotées.
Le capital investi en unités de compte n’est pas garanti. La valeur des supports peut monter ou baisser, et une perte est possible lors du retrait. Certains placements immobiliers ou non cotés peuvent aussi être difficiles à revendre rapidement ou nécessiter une durée de détention longue.
Pour une épargne dont vous pourriez avoir besoin à court terme, une forte exposition à des supports volatils ou peu liquides peut être inadaptée. Pour un projet lointain, accepter une part de risque donne accès à davantage de diversification.
Quels frais et quel montant prévoir ?
Le montant minimum et les frais varient selon le contrat distribué. Un minimum peut s’appliquer au versement initial, aux versements suivants ou à certains supports. Les frais de gestion du contrat ne décrivent pas à eux seuls le coût complet du placement.
| Frais à examiner | Ce qu’ils représentent |
|---|---|
| Frais sur versement | Une éventuelle part prélevée au moment où vous alimentez le contrat. |
| Frais de gestion du contrat | Des frais récurrents appliqués à l’épargne, dont le niveau peut différer entre fonds en euros et UC. |
| Frais propres aux supports | Des coûts intégrés aux fonds ou autres placements, qui s’ajoutent à ceux du contrat. |
| Frais d’arbitrage ou de gestion pilotée | Des coûts éventuels liés aux changements de supports ou à une gestion déléguée. |
Exemple : sur 10 000 euros placés en UC pendant un an, 0,50 % de frais de gestion représente environ 50 euros, avant variation de la valeur de l’épargne. Cet exemple exclut les frais propres aux supports et les autres frais éventuels. Il ne constitue pas une estimation du rendement.
Un contrat sans frais sur versement n’est donc pas forcément le moins cher sur la durée. Pour comparer deux offres, regardez aussi les frais annuels et les coûts des supports que vous comptez réellement utiliser.
Quels sont les atouts de Spirica par rapport à d’autres assureurs ?
- Un adossement à un groupe : Spirica appartient à Crédit Agricole Assurances.
- Plusieurs enveloppes : assurance vie, capitalisation et plan d’épargne retraite sont assurés par la même compagnie.
- Des supports variés : fonds en euros, fonds financiers, supports immobiliers et private equity peuvent figurer selon le contrat.
- Une distribution par des partenaires : leurs offres et leurs services peuvent différer.
- Des services digitaux mis à disposition des partenaires et des clients.
Ces atouts décrivent l’assureur, pas la qualité d’un contrat précis : deux contrats assurés par Spirica peuvent différer nettement par leurs frais, leurs supports et leur accompagnement. Comparez donc les offres, pas seulement les assureurs.
Comment choisir entre deux contrats assurés par Spirica ?
Le nom de l’assureur ne suffit pas à départager deux offres. Un contrat peut être plus intéressant pour ses frais, un autre pour son accompagnement ou pour l’accès aux placements recherchés.
- Définissez votre projet. Une réserve disponible, un investissement à long terme et la préparation de la retraite ne conduisent pas nécessairement à la même enveloppe.
- Comparez les supports utiles. Repérez le fonds en euros, les fonds financiers et, si vous en avez besoin, les supports immobiliers ou non cotés.
- Calculez les frais cumulés. Prenez en compte les frais du contrat, ceux des supports et les éventuels coûts de gestion déléguée.
- Examinez les contraintes. Montant initial, minimum par support, conditions d’accès au fonds en euros et modalités d’arbitrage peuvent limiter vos choix.
- Évaluez le service. Un espace en ligne pratique est utile, mais la disponibilité d’un interlocuteur compte aussi si vous souhaitez être accompagné.
Par exemple, une personne qui souhaite surtout utiliser le fonds en euros peut privilégier ses conditions d’accès et les frais associés. Une autre qui vise des placements diversifiés regardera aussi le coût et les risques des UC qu’elle compte sélectionner.
Partenaires et distribution : où souscrire et comment contacter un conseiller ?
Spirica distribue ses solutions par l’intermédiaire de partenaires, parmi lesquels des plateformes de conseillers en gestion de patrimoine, des banques privées et des courtiers internet. Ces acteurs ne proposent pas nécessairement les mêmes contrats ni les mêmes services.
Le parcours commence généralement par le choix du contrat et du distributeur, puis par la constitution du dossier de souscription : identité, informations sur votre situation, objectifs d’épargne et origine des fonds. Vous choisissez ensuite vos supports et effectuez le versement initial.
Pour un contrat déjà ouvert, votre distributeur est un premier interlocuteur pour le suivi et les questions commerciales. Spirica met également des services digitaux à disposition des partenaires et des clients. Si vous cherchez un accompagnement avant de souscrire, un conseiller en gestion de patrimoine peut vous aider à confronter le contrat à votre projet et à votre tolérance au risque.
Questions fréquentes sur Spirica assurance vie
Spirica est-elle une banque ?
Non. Spirica est une compagnie d’assurance appartenant au groupe Crédit Agricole Assurances. Une banque privée peut distribuer une de ses solutions, mais elle ne devient pas pour autant l’assureur du contrat.
Peut-on retirer son argent d’une assurance vie Spirica ?
Oui, une assurance vie permet en principe de demander un rachat partiel ou total. Le montant récupéré dépend notamment de la valeur des supports au moment du retrait et de la fiscalité applicable aux gains. Le fonctionnement est différent pour un PER, dont l’épargne est en principe bloquée jusqu’à la retraite.
Spirica garantit-elle tous les placements ?
Non. Le fonds en euros bénéficie d’une garantie dans les limites et selon les conditions prévues au contrat, notamment en matière de frais. Les unités de compte, elles, ne garantissent pas le montant investi. La diversité des supports ne supprime pas le risque de perte.
Un bon rendement passé suffit-il pour choisir un contrat ?
Non. Un taux annuel renseigne sur une performance passée, pas sur celle de l’année suivante. Comparez aussi les conditions d’accès au fonds, les frais, les supports disponibles et le service du distributeur.
- Spirica assurance vie : contrats, frais et rôle de l’assureur - 10 novembre 2026
- Abattement assurance vie et succession : montants et calcul - 9 novembre 2026
- Nantissement d’assurance vie : fonctionnement, coûts et risques - 8 novembre 2026
Articles qui pourraient vous intéresser :
 RC Pro tatoueur en France : prix, garanties et exclusions à vérifier
 Assurance vie, placement financier ou simple enveloppe fiscale : ce que le contrat permet vraiment
 À Marseille, quelle protection sociale pour les agents territoriaux : santé, prévoyance et participation employeur ?
 Assurance expatrié entreprise : protéger vos collaborateurs et sécuriser votre responsabilité juridique