
Nantissement d’assurance vie : fonctionnement, coûts et risques
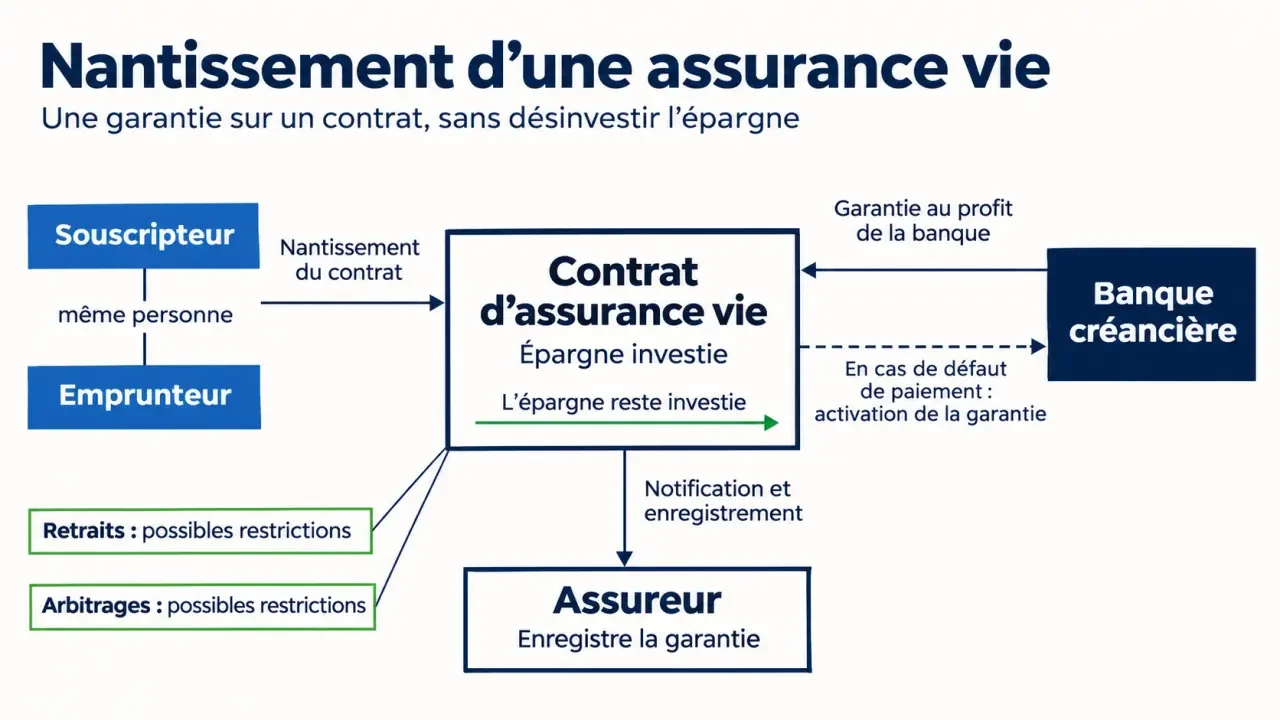
Le nantissement d’une assurance vie consiste à donner son contrat en garantie à un créancier, le plus souvent une banque. Si vous remboursez votre crédit comme prévu, votre épargne reste investie. En cas de défaut de paiement, le créancier peut faire jouer sa garantie sur la valeur du contrat, dans les limites prévues par l’acte.
En contrepartie, cette garantie limite votre liberté de retirer de l’argent ou de modifier certains placements.
Comment fonctionne le nantissement d’une assurance vie ?
Le nantissement est une garantie accordée sur un bien incorporel, ici les droits attachés à un contrat d’assurance vie. Il peut couvrir un prêt immobilier, un crédit professionnel ou un autre financement accepté par le prêteur.
Testez vos connaissances sur le nantissement d’une assurance vie
Répondez aux six questions, puis validez pour découvrir votre score et la correction.
Trois acteurs interviennent en pratique :
- Vous, en tant que souscripteur du contrat et, souvent, emprunteur.
- Le créancier nanti, généralement la banque qui accorde le prêt.
- L’assureur, qui enregistre la garantie et applique les restrictions prévues.
Le contrat n’est pas automatiquement liquidé au moment de la mise en garantie. Les sommes restent investies sur les supports choisis, sous réserve des restrictions convenues. Leur valeur continue donc d’évoluer à la hausse ou à la baisse.
Le nantissement peut porter sur tout ou partie du contrat. Son montant et son périmètre figurent dans l’acte. Une garantie limitée à une fraction du contrat ne signifie toutefois pas que le reste sera toujours librement disponible : les conditions de retrait dépendent aussi des engagements pris envers le créancier.
Nantissement ou délégation de créance : quelle différence ?
Les deux montages servent à sécuriser un créancier, mais leurs effets dépendent des documents signés. Le nantissement constitue une sûreté sur les droits du contrat. Une délégation organise un engagement de paiement au profit du créancier. Les termes employés dans une offre ne suffisent donc pas à connaître vos droits : les clauses précisent notamment les paiements couverts et les opérations qui restent possibles.
Quel montant peut garantir votre contrat ?
La banque ne retient pas forcément la totalité de la valeur affichée sur votre assurance vie. Elle apprécie la nature des supports, le risque de variation et la durée du crédit. Des placements exposés aux marchés peuvent justifier une marge de sécurité plus importante qu’un fonds en euros.
Le fonds en euros présente une garantie en capital prévue par le contrat, tandis que les unités de compte peuvent perdre de la valeur. La valeur retenue pour la garantie peut donc être inférieure au montant investi. Elle dépend de la politique du prêteur et des caractéristiques du contrat.
Exemple : vous souhaitez emprunter 100 000 euros et votre assurance vie vaut 150 000 euros. Si la banque accepte de retenir 80 % de cette valeur pour sa garantie, elle dispose d’une couverture estimée à 120 000 euros. Cette hypothèse illustre une marge de sécurité ; elle ne correspond pas à un taux d’acceptation universel. Si les placements baissent ensuite, la couverture disponible peut diminuer.
Ce point est important pour un crédit remboursé en une seule fois à l’échéance, dit in fine. La dette en capital reste alors due jusqu’au terme. Si vous comptez sur l’assurance vie pour la rembourser, une baisse du contrat peut créer un manque à financer.
Que devient votre assurance vie pendant le prêt ?
Vous restez titulaire du contrat, mais vous ne disposez plus nécessairement de toutes ses fonctionnalités sans l’accord du créancier.
| Opération | Effet possible du nantissement |
|---|---|
| Retrait partiel ou total | Il peut être interdit ou soumis à l’accord du créancier, car il réduit la valeur de la garantie. |
| Changement de supports | Un arbitrage peut être encadré ou soumis à accord si le créancier veut maîtriser le risque des placements. |
| Versement supplémentaire | Il peut augmenter l’épargne du contrat, mais son inclusion dans la garantie dépend de l’acte. |
| Changement de bénéficiaire | Il peut être limité par les engagements pris. Les droits du créancier restent à prendre en compte. |
Un contrat nanti n’est donc pas forcément entièrement bloqué. La question utile est de savoir quelles opérations vous pourrez effectuer sans autorisation, et non de supposer que toutes les opérations restent possibles.
Que se passe-t-il en cas de décès ?
Le décès peut entraîner le dénouement du contrat. Le créancier dispose alors des droits prévus par la garantie sur les sommes dues, dans la limite de sa créance. Les bénéficiaires désignés reçoivent, le cas échéant, le solde qui leur revient. Le nantissement peut ainsi réduire la somme transmise aux proches.
Comment mettre en place le nantissement ?
- Présentez le contrat au prêteur. La valeur de l’épargne, sa répartition entre supports et les caractéristiques du contrat servent à apprécier la garantie.
- Définissez l’étendue de la garantie. L’acte précise notamment la dette garantie, le contrat concerné et les droits accordés au créancier.
- Signez l’acte. Il peut prendre la forme d’un document sous signature privée ou d’un acte notarié.
- Faites enregistrer la garantie auprès de l’assureur. L’assureur doit être informé du nantissement ou y intervenir pour que la garantie lui soit opposable.
- Conservez les documents. L’acte et la confirmation de prise en compte permettent de retrouver les restrictions applicables et les conditions de fin de garantie.
Le nantissement peut être accordé par une personne qui garantit la dette d’un tiers. Dans ce cas, son épargne est exposée au défaut de paiement de l’emprunteur.
Combien coûte un nantissement d’assurance vie ?
Il n’existe pas de tarif unique. Des frais peuvent être facturés pour la mise en place, la gestion du dossier ou la mainlevée. Un acte notarié peut aussi entraîner des frais supplémentaires. À l’inverse, certains intervenants peuvent ne pas facturer certaines de ces étapes.
Pour comparer deux offres, regardez le coût total sur la durée du crédit : frais de garantie, frais du prêt et coût éventuel de fin de garantie. Ajoutez le coût indirect d’une épargne devenue moins accessible. Une solution peu coûteuse à la signature peut être moins adaptée si vous devez renoncer à un retrait prévu.
Quels sont les avantages et les risques ?
Les avantages
- Vous conservez votre contrat. Les sommes restent investies au lieu d’être retirées pour constituer un apport ou rembourser immédiatement une dette.
- Vous gardez l’antériorité du contrat. Le nantissement ne constitue pas en lui-même un rachat. La fiscalité des gains devient notamment pertinente lorsqu’un retrait intervient.
- Vous apportez une garantie financière au prêteur. Cela peut faciliter l’étude du crédit sans imposer une garantie sur un bien immobilier.
Les limites
- Votre épargne devient moins disponible. Un retrait peut exiger l’accord de la banque ou être refusé.
- La valeur de la garantie peut baisser. Les unités de compte sont exposées aux fluctuations de marché.
- Le créancier peut agir en cas de défaut. Si la dette n’est pas payée, il peut faire jouer sa garantie dans les conditions prévues.
- La transmission peut être réduite. Au décès, les droits du créancier peuvent passer avant le versement du solde aux bénéficiaires.
Nantissement, hypothèque ou caution : que choisir ?
| Garantie | Ce qui est mobilisé | Point de décision |
|---|---|---|
| Nantissement d’assurance vie | Les droits sur le contrat | Adapté si vous pouvez immobiliser une épargne suffisante pendant le prêt. |
| Hypothèque | Un bien immobilier | Évite de bloquer l’assurance vie, mais porte la garantie sur le bien et implique un acte notarié. |
| Caution | L’engagement d’un organisme ou d’une personne | Peut préserver la disponibilité du contrat, avec un coût et des conditions d’acceptation propres à la caution. |
Un critère simple aide à trancher : gardez une réserve disponible en dehors du contrat nanti si vous prévoyez des dépenses importantes ou souhaitez faire face aux imprévus. Comparez ensuite le coût des garanties et leur effet sur votre patrimoine. Le nantissement est moins souple si l’essentiel de votre épargne se trouve sur le contrat donné en garantie.
Comment obtenir la fin du nantissement ?
Lorsque la dette garantie est remboursée, la garantie n’a plus vocation à subsister pour cette dette. En pratique, une mainlevée permet de formaliser sa fin auprès des parties et de l’assureur. Le créancier donne son accord et l’assureur enregistre la levée des restrictions.
Conservez la confirmation de mainlevée : elle matérialise le retour à une gestion libre du contrat, sous réserve des autres éventuelles restrictions qui lui seraient propres.
Questions fréquentes sur le nantissement d’assurance vie
Peut-on racheter une assurance vie nantie ?
Un rachat partiel ou total peut être restreint tant que la garantie existe. L’accord du créancier peut être nécessaire, car le retrait diminue l’épargne qui sécurise la dette.
Le nantissement déclenche-t-il un impôt ?
La mise en garantie n’est pas, à elle seule, un retrait du contrat. Elle ne déclenche donc pas la fiscalité propre à un rachat. Si des sommes sont retirées ou si la garantie est réalisée, les conséquences fiscales dépendent notamment de l’opération et de la situation du contrat.
Peut-on nantir seulement une partie de son assurance vie ?
Oui, une garantie limitée peut être prévue si le créancier l’accepte. Le montant garanti et les règles applicables au reste du contrat doivent être précisés dans l’acte : une garantie partielle ne rend pas automatiquement tous les retraits libres.
Le créancier devient-il propriétaire du contrat ?
Non. Le nantissement lui donne une garantie sur les droits concernés ; il ne lui transfère pas automatiquement la propriété du contrat à la signature. Ses possibilités d’action apparaissent lorsque les conditions de mise en œuvre de la garantie sont réunies.
- Spirica assurance vie : contrats, frais et rôle de l’assureur - 10 novembre 2026
- Abattement assurance vie et succession : montants et calcul - 9 novembre 2026
- Nantissement d’assurance vie : fonctionnement, coûts et risques - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance bateau : tiers ou tous risques, garanties et pièges d’indemnisation
 RC pro fleuriste : quand un bouquet abîmé tourne au litige coûteux
 Assurance vie MAIF : rendement, frais et avis sur le contrat Responsable et Solidaire
 Stage SIVP en 1985 : 50 jours peuvent valider un trimestre de retraite