
Assurance vie MAIF : rendement, frais et avis sur le contrat Responsable et Solidaire
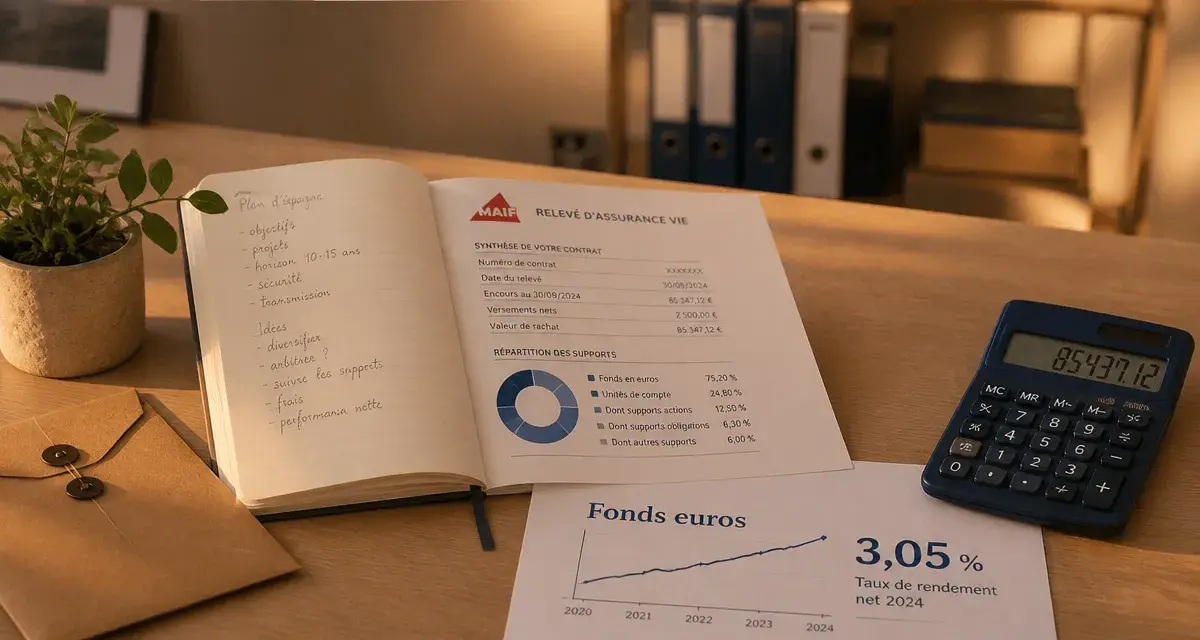
L’assurance vie est un pilier de l’épargne en France, et l’offre de la MAIF, baptisée Assurance vie Responsable et Solidaire (ARS), attire régulièrement l’attention. Porté par l’assureur mutualiste, ce contrat se distingue par une approche axée sur l’investissement durable. Mais au-delà de l’engagement éthique, que vaut réellement ce produit en termes de performance financière, de structure de frais et de souplesse pour l’épargnant ? Voici une analyse détaillée pour vous aider à décider si ce contrat correspond à vos objectifs patrimoniaux.
Avis global sur le contrat Responsable et Solidaire MAIF
Le contrat ARS de la MAIF s’adresse avant tout à un public en quête de transparence et de simplicité. Son principal atout réside dans son ADN mutualiste : une gestion prudente et une volonté de proposer des supports d’investissement ayant un impact positif réel. Pour un épargnant débutant ou une personne cherchant une solution de placement clé en main, le contrat offre une expérience utilisateur fluide et une garantie de capital sur le fonds en euros.
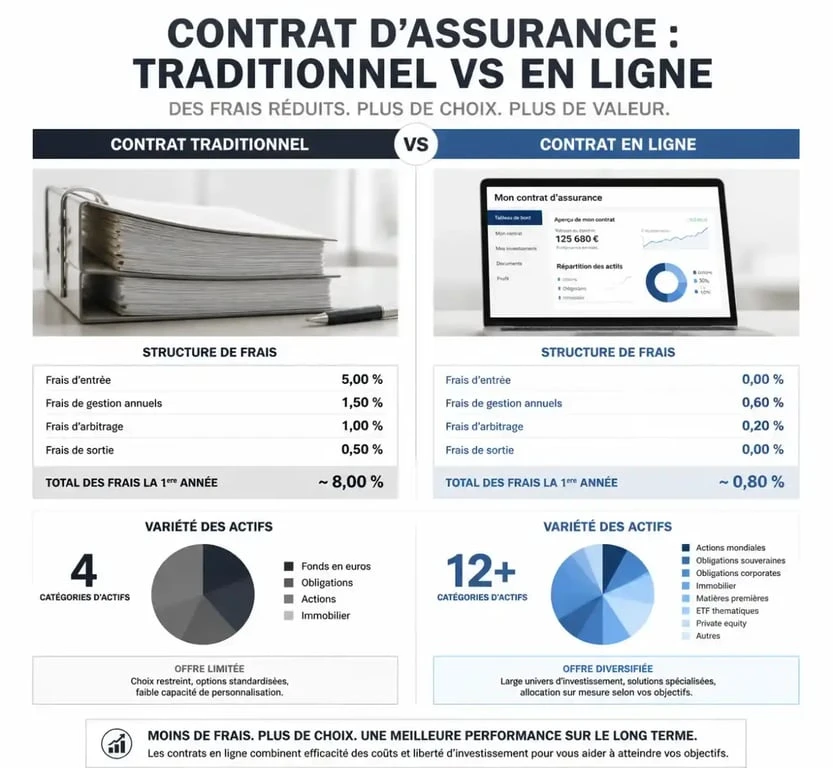
Toutefois, le contrat présente des limites marquées pour les investisseurs plus aguerris. La profondeur du catalogue d’unités de compte (UC) reste restreinte par rapport aux standards des assurances vie en ligne. L’absence d’ETF (Exchange Traded Funds) cotés et de titres vifs limite les possibilités de diversification et alourdit les frais globaux, puisque le contrat s’appuie essentiellement sur des OPCVM classiques. Si vous cherchez à optimiser chaque point de base de performance, cette assurance vie peut vous sembler trop restrictive.
Structure et fonctionnement du contrat
L’assurance vie MAIF est distribuée par la MAIF, tandis que le contrat est porté par MAIF Vie. Cette distinction assure la solidité de l’engagement, appuyée par une gouvernance mutualiste. L’accès est démocratique : il suffit d’un versement initial de 30 € pour ouvrir le contrat, un seuil bas qui facilite l’entrée en matière pour les petits épargnants.
Assurance-vie MAIF : investissez dans des projets responsables et solidaires : Découvrez les caractéristiques et les engagements de ce contrat d’assurance-vie qui soutient activement le financement de projets à impact positif.
Gestion libre, pilotée et déléguée
Le contrat propose trois modes de gestion pour s’adapter à votre implication : la gestion libre, où vous choisissez vous-même la répartition entre le fonds en euros et les unités de compte ; la gestion pilotée profilée, qui délègue les arbitrages à des experts selon quatre profils de risque (prudent, équilibré, ambitieux, dynamique) ; et la gestion déléguée, une option personnalisée sur la durée.
La gestion pilotée apporte un confort de pilotage, mais elle s’accompagne de frais de mandat qui, cumulés aux frais de gestion des unités de compte, pèsent sur le rendement net final.
Frais et rendement : l’analyse chiffrée
Les frais sont un critère décisif. La MAIF applique 0 % de frais sur les versements. En revanche, les frais de gestion annuels s’élèvent à 0,80 % tant sur le fonds en euros que sur les unités de compte. À titre de comparaison, de nombreux contrats en ligne proposent des frais de 0,50 % à 0,60 %, ce qui rend l’offre MAIF plus onéreuse sur le long terme.
Le rendement du fonds en euros
Le fonds en euros MAIF Vie a délivré une performance de 3,05 % en 2025, marquant une progression notable. Ce taux, supérieur à la moyenne du marché, témoigne de la capacité de l’assureur à servir une participation aux bénéfices intéressante. C’est un point fort pour les épargnants prudents qui souhaitent sécuriser leur capital sans renoncer à un rendement correct.
Catalogue des unités de compte et investissement ISR
Le catalogue comporte environ 25 à 26 unités de compte. La particularité ici est la cohérence : tous les supports sont labellisés ISR (Investissement Socialement Responsable), Finansol ou Greenfin. Si vous privilégiez l’éthique avant la performance pure, vous trouverez des fonds répondant à des critères environnementaux, sociaux et de gouvernance stricts.
Le revers de la médaille est l’absence de supports diversifiés comme les ETF, les SCPI ou les actions en direct. Cette limitation est un signal fort : le contrat est conçu pour une épargne responsable et non pour une optimisation dynamique de portefeuille. Pour quelqu’un dont l’objectif est de bâtir un patrimoine diversifié avec des frais de gestion réduits via des fonds indiciels, ce contrat n’est probablement pas le premier choix.
Comparatif : MAIF face aux contrats en ligne
Pour mieux situer l’offre MAIF, il est utile de la comparer à des acteurs comme Linxea, Boursorama ou Fortuneo.
| Critère | Assurance Vie MAIF | Contrats en ligne |
|---|---|---|
| Frais de gestion (fonds € / UC) | 0,80 % | 0,50 % – 0,60 % |
| Catalogue de supports | Restreint (~26) | Très large (> 500) |
| Présence d’ETF | Non | Oui |
| Accessibilité | Très facile (30 €) | Variable (souvent 100 €+) |
Expérience client et modalités pratiques
Les avis clients sur la MAIF soulignent souvent la qualité de la relation humaine et la réactivité du service client. Cependant, des retours font état de délais parfois longs lors des opérations de rachat ou d’arbitrage. L’espace personnel et l’application mobile permettent de suivre son épargne, d’effectuer des versements et de consulter les relevés annuels, offrant une autonomie suffisante pour la gestion courante.
En cas de rachat, le contrat permet de récupérer son capital, sous réserve des délais de traitement administratifs. La fiscalité appliquée suit les règles classiques de l’assurance vie : après huit ans de détention, vous bénéficiez d’un abattement sur les plus-values, ce qui rend le contrat fiscalement avantageux pour une stratégie de transmission ou de complément de retraite.
À qui s’adresse ce contrat ?
L’assurance vie MAIF est un choix pertinent si vous privilégiez la proximité d’un acteur mutualiste et une gestion responsable, si vous débutez avec un petit capital, ou si vous préférez une gestion pilotée sans avoir à gérer votre allocation d’actifs.
À l’inverse, elle est moins adaptée si votre priorité est la réduction maximale des frais de gestion, si vous souhaitez investir massivement en ETF ou en titres vifs, ou si vous recherchez une grande liberté de diversification patrimoniale avec des centaines de supports.
En somme, la MAIF propose une assurance vie honnête et performante pour l’épargnant prudent, mais qui sacrifie une partie de la souplesse au profit de la simplicité et de l’éthique.

- Assurance vie MAIF : rendement, frais et avis sur le contrat Responsable et Solidaire - 19 septembre 2026
- Assurance auto flotte entreprise : un contrat unique, des garanties adaptées à votre parc - 18 septembre 2026
- Assurance professionnelle en entreprise individuelle : les garanties qui protègent votre activité après un sinistre - 17 septembre 2026
Articles qui pourraient vous intéresser :
 RC pro, cyber, exclusions : ce que protège vraiment une assurance expert comptable
 Mutuelle santé intérimaire : 414 heures travaillées pour déclencher vos droits et votre couverture
 Branches, canalisations et erreurs de traitement : ce que couvre une RC pro paysagiste
 À Marseille, quelle protection sociale pour les agents territoriaux : santé, prévoyance et participation employeur ?