
Augmentation de la CSG sur l’assurance vie : seuls les gains sont en jeu, pas votre capital
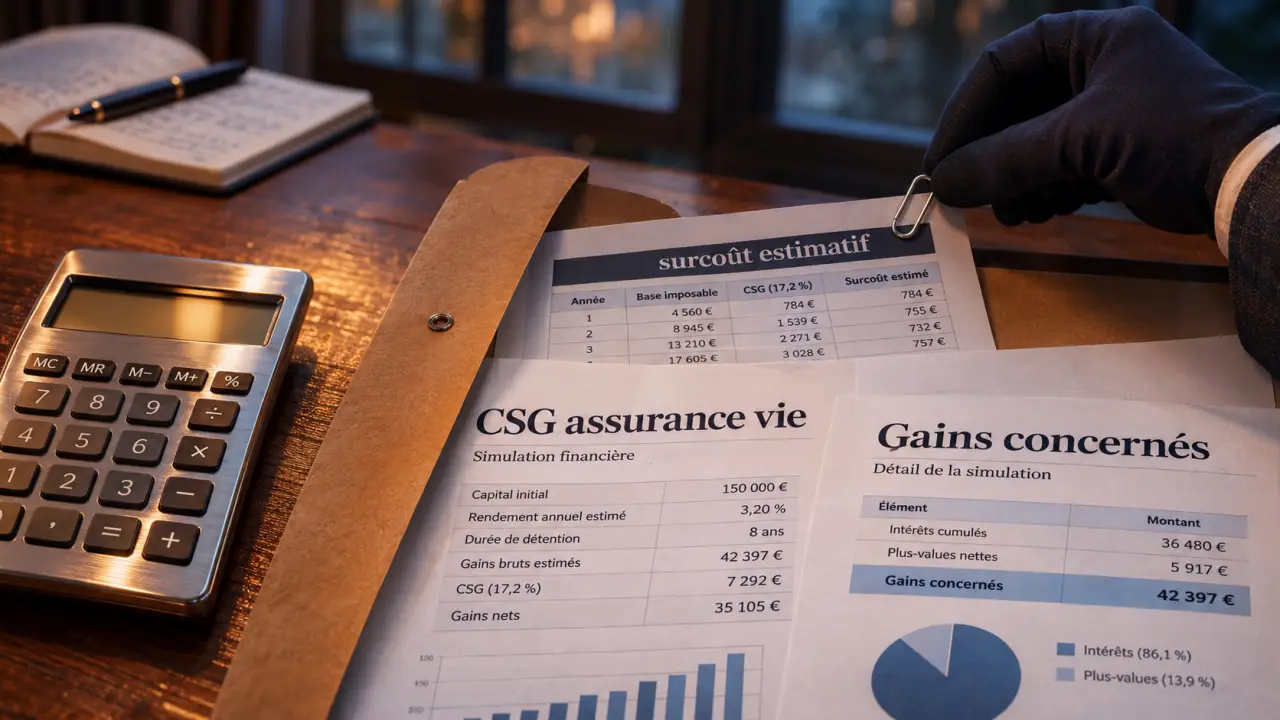
Une augmentation de la CSG sur l’assurance vie ne signifie pas qu’une nouvelle taxe s’applique à toute votre épargne. L’enjeu porte sur les gains soumis aux prélèvements sociaux, avec des conséquences différentes selon les supports détenus et le moment où ces prélèvements sont effectués. Avant de retirer votre argent ou de modifier votre contrat, il faut donc distinguer une annonce politique, une mesure définitivement adoptée et les règles réellement applicables à votre situation.
CSG et assurance vie : ce qui est réellement prélevé
La contribution sociale généralisée, ou CSG, constitue une composante des prélèvements sociaux. Elle ne doit pas être confondue avec leur total, ni avec l’impôt sur le revenu éventuellement dû sur les gains d’un contrat. Ces différentes lignes peuvent apparaître ensemble dans une simulation de rachat, mais elles répondent à des règles distinctes.
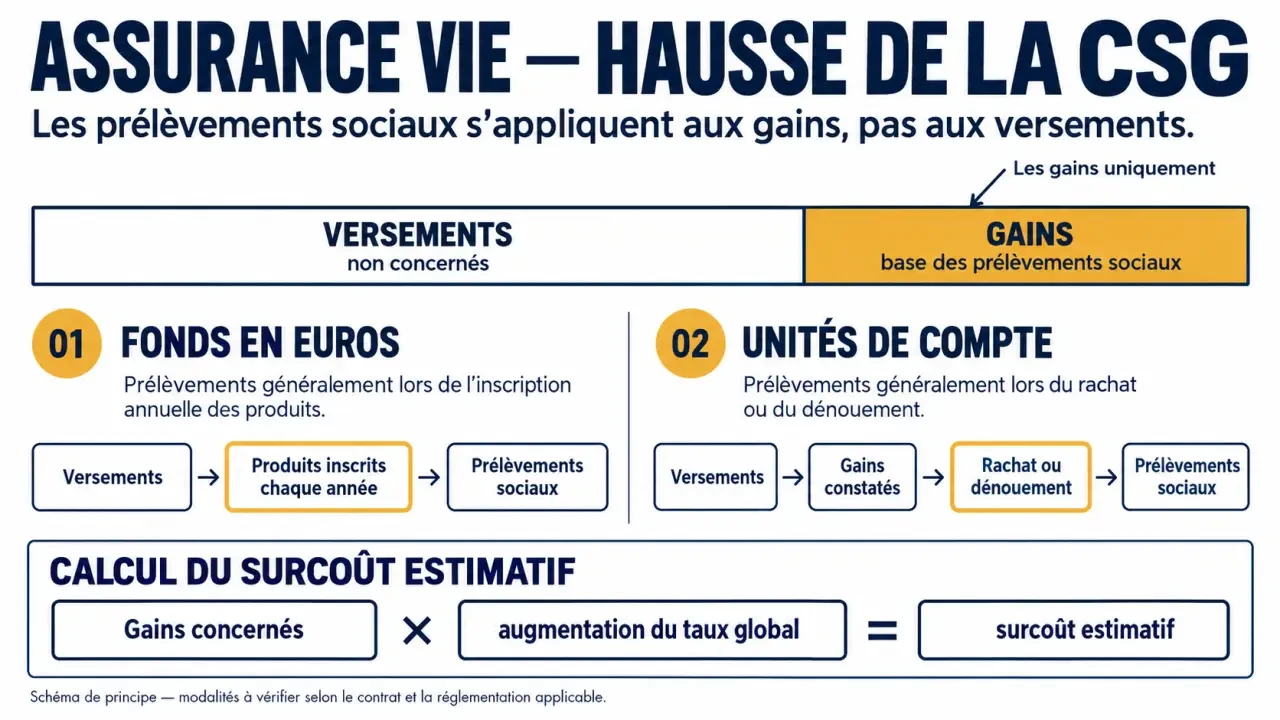
Sur une assurance vie, les prélèvements sociaux concernent les produits du placement, pas les sommes que vous avez versées. Une hausse de leur taux réduit donc le rendement net de la fraction de gains concernée. Elle ne diminue pas mécaniquement votre capital investi dans les mêmes proportions.
Une hausse de la CSG n’est pas forcément une hausse identique du total
Pour évaluer une réforme, il faut lire l’ensemble du dispositif. Une augmentation de la CSG peut modifier le total des prélèvements sociaux, mais son effet dépend aussi d’éventuelles modifications des autres contributions. Le chiffre à retenir est donc le taux global effectivement applicable aux produits de votre contrat, et non un taux isolé cité dans un titre d’actualité.
Il faut également vérifier le périmètre du texte : une mesure visant certains revenus de placement ne concerne pas nécessairement tous les produits d’épargne selon les mêmes modalités. L’assurance vie peut comporter des particularités liées à la nature des supports, à l’ancienneté du contrat ou aux périodes de constitution des gains.
Hausse annoncée ou applicable : les vérifications qui changent tout
Une déclaration, un amendement déposé et une disposition entrée en vigueur n’ont pas la même portée. Une annonce ne suffit pas à établir qu’un prélèvement supplémentaire sera effectué sur votre contrat. Pour connaître votre exposition, recherchez une règle définitive, sa date d’effet et ses éventuelles dispositions transitoires.
Sans référence à une mesure précise, il serait trompeur d’affirmer qu’une augmentation de la CSG s’applique automatiquement à toutes les assurances vie. Le bon réflexe consiste à confronter le texte applicable aux informations fiscales communiquées par votre assureur.
- Le statut de la mesure : simple proposition, disposition adoptée ou règle effectivement entrée en vigueur.
- Les produits concernés : assurance vie, autres placements financiers ou catégories particulières de revenus.
- La date déterminante : acquisition des produits, inscription en compte ou fait générateur du prélèvement, selon les dispositions retenues.
- Le traitement des gains anciens : présence éventuelle de règles spécifiques ou de taux historiques.
Une question concrète à poser à l’assureur est : « Quels gains de mon contrat seraient concernés, à quel taux et lors de quelle opération ? » Cette formulation permet d’obtenir une réponse plus utile qu’une simple confirmation générale sur la fiscalité de l’assurance vie.
Fonds en euros et unités de compte : deux calendriers à distinguer
L’effet d’une hausse éventuelle dépend notamment du moment où les prélèvements sociaux sont acquittés. Deux contrats affichant une valeur identique peuvent ainsi présenter une situation fiscale différente si leurs supports et leur historique ne sont pas les mêmes.
Sur le fonds en euros, des prélèvements généralement annuels
Les produits du fonds en euros sont généralement soumis aux prélèvements sociaux lors de leur inscription en compte annuelle. Une partie des contributions a donc pu être prélevée bien avant votre demande de retrait. Il ne faut pas traiter tous les gains affichés sur le contrat comme s’ils attendaient encore intégralement leur taxation sociale.
Lors d’un rachat ou du dénouement du contrat, l’assureur tient compte des prélèvements déjà effectués et procède, si nécessaire, aux régularisations prévues. Une hausse future ne permet donc pas, à elle seule, de conclure que tous les intérêts passés subiront un nouveau prélèvement.
Sur les unités de compte, le rachat devient souvent déterminant
Pour les unités de compte, les prélèvements sociaux interviennent généralement lors d’un rachat ou du dénouement du contrat. L’évolution de la valeur d’un support ne déclenche donc pas systématiquement un prélèvement immédiat. Cette différence de calendrier explique pourquoi une modification de taux peut avoir des effets différents selon la composition du contrat.
Regardez votre assurance vie comme à travers une lentille : la valeur totale donne une vue d’ensemble, mais elle masque plusieurs couches. Il faut faire la mise au point sur les versements, les gains encore soumis aux prélèvements et ceux déjà prélevés. Demander cette ventilation à l’assureur transforme un pourcentage abstrait en montant réellement exposé ; c’est bien plus instructif que d’appliquer un taux à tout le solde.
Mesurer le coût d’une augmentation sans surestimer la facture
Pour une première estimation, le calcul consiste à multiplier les gains concernés par l’écart de taux. Il s’agit d’une approximation utile, à condition de connaître correctement l’assiette et de ne pas oublier les particularités du contrat.
Surcoût estimatif = gains concernés × augmentation du taux global. Un point de pourcentage supplémentaire représente ainsi 10 euros pour 1 000 euros de gains concernés. Cet exemple est purement illustratif : il ne décrit pas une hausse annoncée ou applicable.
| Situation illustrative | Montant |
|---|---|
| Valeur du contrat | 50 000 euros |
| Versements retenus dans cet exemple simplifié | 40 000 euros |
| Gains | 10 000 euros |
| Surcoût si ces gains subissent un point supplémentaire | 100 euros |
Dans cet exemple, appliquer la hausse aux 50 000 euros serait une erreur. Et si une partie des gains a déjà supporté les prélèvements sociaux, le calcul doit être adapté.
Lors d’un rachat partiel, le retrait comprend en principe une fraction de capital et une fraction de produits : vous ne retirez pas librement « uniquement les intérêts » ou « uniquement les versements ». Demandez une simulation précisant le montant brut retiré, les gains retenus, les prélèvements sociaux et l’éventuel impôt sur le revenu.
Faut-il retirer son argent avant une hausse ?
Une hausse fiscale ne justifie pas, à elle seule, un rachat précipité. Il faut comparer l’économie éventuelle avec les conséquences du retrait : fiscalité sur les gains, perte possible d’avantages propres au contrat et changement d’allocation de votre épargne. Un rachat total met notamment fin au contrat et à son antériorité fiscale.
L’ancienneté de l’assurance vie intervient dans le traitement fiscal des rachats. Après huit ans, l’abattement annuel applicable à certains gains pour l’impôt sur le revenu ne constitue pas une exonération générale de prélèvements sociaux. Confondre ces deux mécanismes conduit à surestimer l’intérêt d’un retrait.
- Faites chiffrer le coût réel sur les seuls gains concernés, plutôt que sur la valeur totale du contrat.
- Comparez plusieurs scénarios : conserver le contrat, effectuer un rachat partiel ou procéder à un rachat total.
- Intégrez votre besoin de liquidités et votre horizon de placement, pas seulement la fiscalité.
- Examinez le placement de remplacement : son rendement net, ses frais, ses risques et sa propre fiscalité.
Enfin, un arbitrage entre supports au sein du contrat n’est pas un rachat et n’efface pas les prélèvements dus. Modifier votre allocation uniquement pour réagir à une annonce fiscale peut vous exposer à un risque financier mal adapté. La décision la plus solide repose sur une simulation écrite de l’assureur, puis, si les montants ou l’historique le justifient, sur un examen personnalisé avec un professionnel.
- Augmentation de la CSG sur l’assurance vie : seuls les gains sont en jeu, pas votre capital - 2 novembre 2026
- Expert-comptable à Marseille : choisir un cabinet qui suit vraiment votre trésorerie - 1 novembre 2026
- Investissement immobilier à Tours : 3 à 4 % de rendement, mais pas partout - 31 octobre 2026
Articles qui pourraient vous intéresser :
 Banque Populaire assurance professionnel : locaux, RC pro et continuité d’activité
 Pavillon Prévoyance pour professionnel de santé : indemnités, invalidité et frais à vérifier avant de signer
 RC pro, multirisque ou décennale : quelle assurance Abeille pour votre métier ?
 Attestation d’assurance entreprise : vérifiez la garantie avant de signer