Guide investissement immobilier : le rendement brut ne suffit pas pour choisir
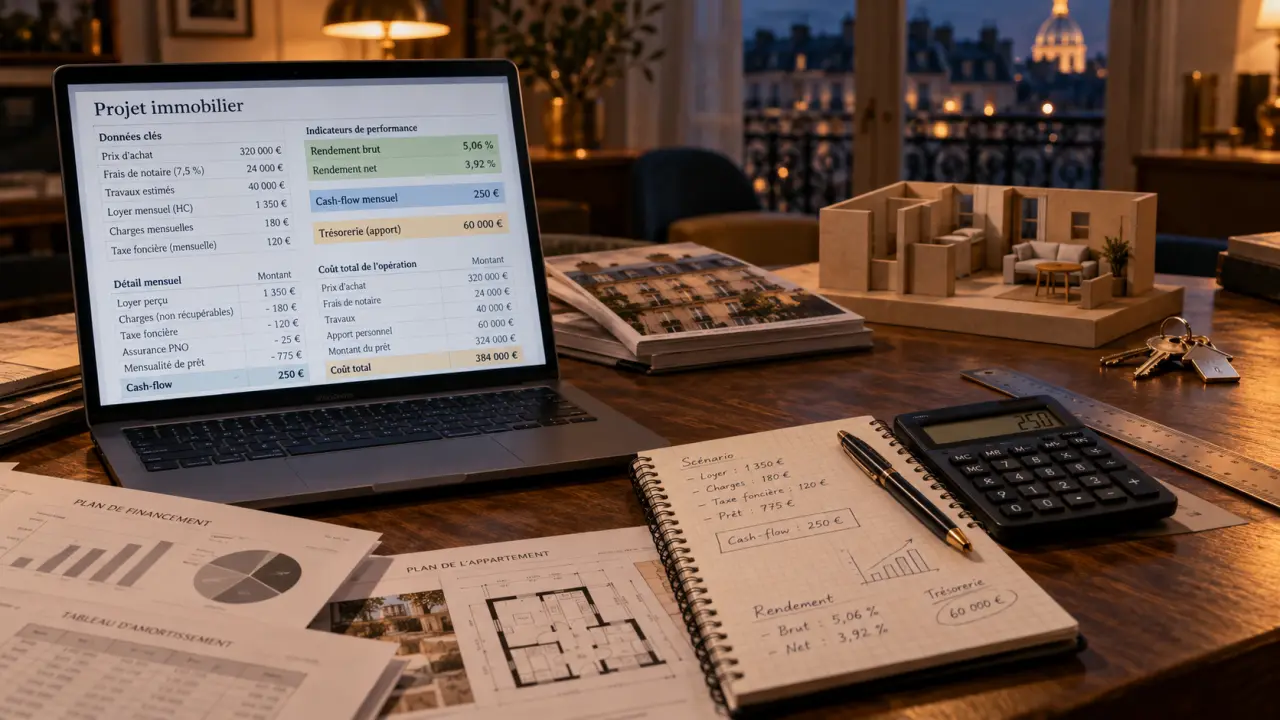
Un investissement immobilier se juge sur ce qu’il vous rapporte réellement, mais aussi sur l’épargne qu’il mobilise, le temps de gestion et les risques supportés. Avant de chercher un appartement, fixez votre objectif, comparez les modes de détention et chiffrez un scénario prudent. Un bien peut afficher un rendement séduisant tout en exigeant un effort financier mensuel difficile à tenir.
Partir de votre objectif, pas d’une annonce immobilière
Investir dans l’immobilier consiste à engager un capital dans un bien ou des parts de sociétés immobilières pour percevoir des revenus et, éventuellement, réaliser une plus-value. Vous pouvez chercher à préparer votre retraite, constituer un patrimoine à crédit ou compléter vos revenus. Ces objectifs ne conduisent pas nécessairement au même achat.
Calculer la rentabilité et la trésorerie d’un investissement immobilier
Saisissez vos données pour obtenir une estimation du coût du projet, de la rentabilité et du cash-flow.
Résultats estimatifs
Résultats indicatifs : ils ne tiennent pas compte de tous les paramètres comptables, juridiques ou bancaires. La fiscalité réelle dépend notamment du régime choisi, des déductions et de votre situation personnelle.
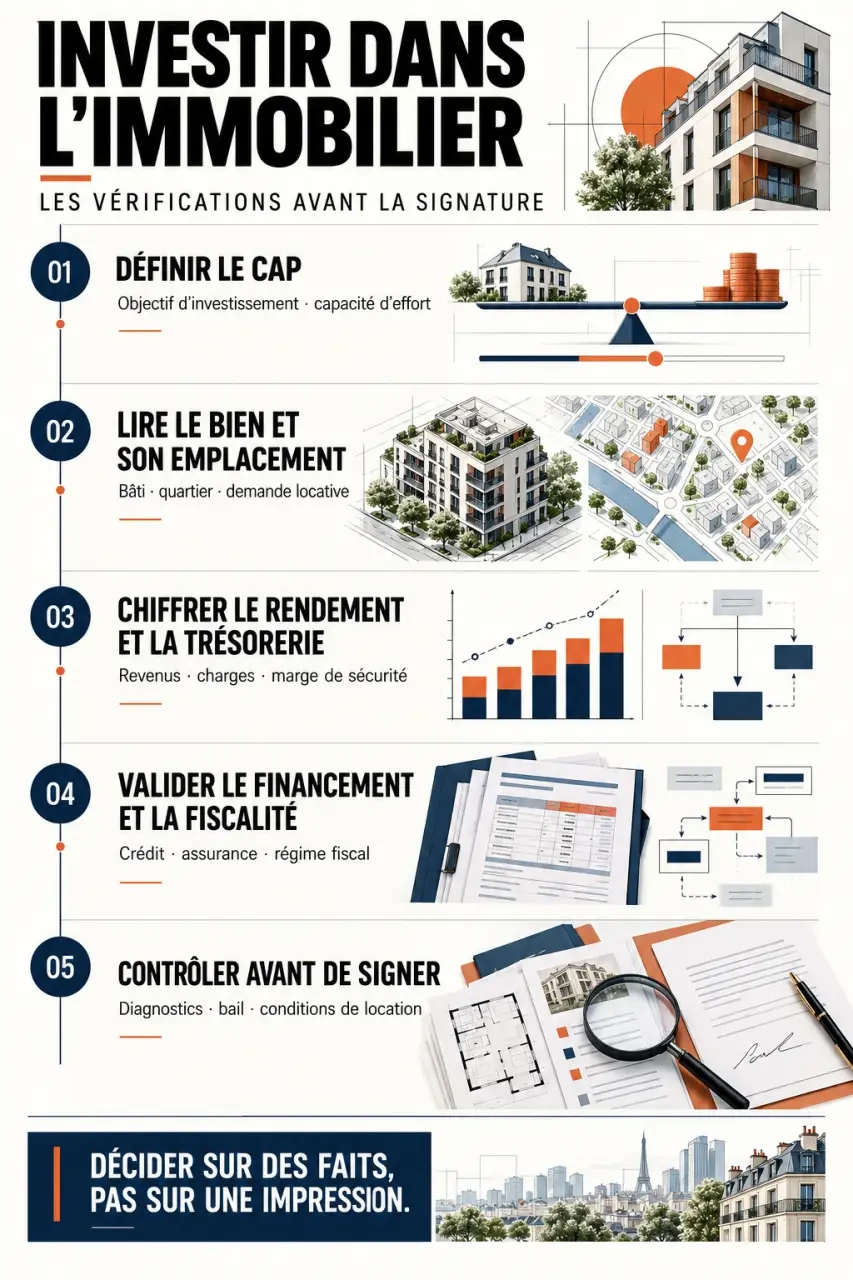
Pour obtenir des revenus immédiats, surveillez surtout la trésorerie après charges et impôts. Pour construire un patrimoine, vous pouvez accepter un effort d’épargne, à condition qu’il reste soutenable. La hausse future du prix du bien ne doit jamais être indispensable à l’équilibre du projet.
Définissez trois limites avant toute visite : votre apport disponible, votre effort d’épargne mensuel maximal et votre temps de gestion. Gardez une réserve indépendante de l’achat pour les imprévus. L’immobilier se revend parfois lentement et les frais d’acquisition rendent une sortie rapide coûteuse.
Enfin, distinguez rendement recherché et risque accepté. Des rendements annoncés de 8 à 10 % ne se comparent pas directement à des projets affichant 4 à 6 % : emplacement, travaux, vacance et contraintes d’exploitation peuvent expliquer l’écart. Ce sont des hypothèses à vérifier, pas des performances promises.
Choisir une formule compatible avec votre disponibilité
Le premier arbitrage oppose la détention directe, qui laisse davantage de contrôle, à la pierre-papier, qui délègue la gestion. Le neuf et l’ancien constituent ensuite des caractéristiques du bien ; la location nue et le meublé déterminent son mode d’exploitation.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Location nue | Gestion généralement plus simple, occupation potentiellement durable | Fiscalité des revenus fonciers et entretien |
| Location meublée | Réponse aux besoins des étudiants et actifs mobiles | Mobilier, rotation des occupants et comptabilité éventuelle |
| Ancien avec travaux | Possibilité d’améliorer le logement et sa valeur d’usage | Devis, délais et rénovation énergétique |
| Neuf | Équipements récents et entretien initial souvent limité | Prix d’achat, livraison et demande locative réelle |
| SCPI | Gestion déléguée et diversification selon le portefeuille | Frais, baisse possible des distributions et liquidité non garantie |
| Résidence étudiante ou senior gérée | Exploitation confiée à un gestionnaire | Solidité de l’exploitant et clauses du bail commercial |
La colocation peut accroître les recettes, mais demande un logement adapté et une gestion plus soutenue. En résidence gérée, certains baux commerciaux prévoient 9 ans : examinez la répartition des travaux, les conditions de renouvellement et les conséquences d’une défaillance de l’exploitant.
Avec peu de disponibilité, comparez une SCPI et un bien géré par agence, sans les considérer comme équivalents. Le crowdfunding immobilier, parfois proposé sur 2 à 3 ans, finance des opérations : il expose notamment au retard et à la perte en capital, sans offrir la même logique qu’un logement loué durablement.
Calculer le rendement, puis vérifier la trésorerie
Du loyer affiché au revenu réellement conservé
Pour comparer deux biens, utilisez une base homogène : prix d’achat, frais d’acquisition, travaux et mobilier éventuel. Le rendement brut correspond aux loyers annuels hors charges divisés par ce coût total, puis multipliés par 100.
Dans un exemple où le coût total atteint 180 000 € et le loyer 750 € par mois, les recettes annuelles théoriques sont de 9 000 €, soit 5 % de rendement brut. Après charges et provisions, un rendement net de 3,5 à 4 % peut être envisagé dans cet exemple, mais doit être justifié poste par poste.
- Déduisez la taxe foncière restant à votre charge et les charges de copropriété non récupérables.
- Intégrez assurances, gestion, entretien et remplacement des équipements.
- Prévoyez une vacance locative réaliste et les frais de relocation.
- Calculez ensuite l’imposition selon votre situation.
Étalez vos dépenses comme une nappe sur une grande table : chaque poste doit rester visible, y compris ceux qui arrivent rarement. Une chaudière remplacée dans plusieurs années ne figure pas sur votre relevé mensuel, mais elle pèse déjà sur l’économie du projet. Une provision indicative de 0,5 % de la valeur du bien par an pour les travaux peut servir de départ, à ajuster fortement selon son état et la copropriété.
Ne pas confondre rentabilité et autofinancement
Le cash flow est la trésorerie restante après encaissements et décaissements, mensualité de crédit comprise. Un investissement rentable peut donc présenter un cash flow négatif. L’autofinancement suppose que les recettes couvrent toutes les dépenses retenues, pas seulement le remboursement bancaire.
Pour comparer des projets sur plusieurs années, le taux de rentabilité interne, ou TRI, tient compte des flux successifs et de la revente. Testez-le avec une valeur de sortie prudente, des frais de vente et plusieurs hypothèses de travaux.
Faire valider ensemble le crédit et la fiscalité
La capacité d’emprunt dépend des revenus, des crédits existants, du reste à vivre et de l’analyse de la banque. Un apport d’environ 10 % constitue un repère fréquent, pas une règle universelle. Investir sans apport reste possible selon le dossier, mais augmente le financement nécessaire et ne dispense jamais d’une épargne de précaution.
Sur une durée de 15 à 25 ans, allonger le crédit réduit généralement la mensualité, mais augmente son coût total. Comparez le taux, l’assurance, les garanties et les frais. L’effet de levier permet d’acquérir avec de l’argent emprunté ; il amplifie aussi les conséquences d’une mauvaise opération.
En location nue, les loyers relèvent des revenus fonciers. Sous conditions d’éligibilité, le micro-foncier applique un abattement de 30 % : 70 % des recettes restent imposables. Le régime réel permet de déduire certaines charges et peut, sous conditions, générer un déficit foncier. Les prélèvements sociaux sont généralement de 17,2 % pour un résident fiscal français concerné.
En location meublée, les revenus relèvent des BIC. Pour la location meublée classique éligible au micro-BIC, l’abattement est généralement de 50 %. Au réel, le statut LMNP peut permettre de déduire des charges et des amortissements, jusqu’à une assiette taxable de 0 € dans certaines situations. Cet avantage n’est ni automatique ni une exonération générale : simulez également la fiscalité de revente.
Une SCI est une structure de détention, pas une réduction d’impôt en soi. Avant de choisir un régime ou un dispositif fiscal, faites comparer le coût annuel, les obligations déclaratives et les conséquences de sortie.
Vérifier le terrain et préparer la location avant de signer
Un bon emplacement se vérifie à l’échelle de la rue : transports, emplois, établissements d’enseignement, commerces et nuisances. Comparez les ventes effectivement réalisées et les loyers de logements similaires. Une demande nationale soutenue ne garantit pas qu’un appartement précis trouvera preneur au loyer souhaité.
Avant l’offre, examinez le DPE, les diagnostics, les procès-verbaux d’assemblée générale, les charges et les travaux votés ou envisagés. Les logements énergivores subissent des restrictions progressives de location : vérifiez le calendrier applicable et la faisabilité des travaux, notamment lorsqu’ils dépendent de la copropriété.
Préparez ensuite le bail, les diagnostics obligatoires, l’état des lieux et la sélection du locataire dans le respect des règles de non-discrimination. Une garantie loyers impayés peut limiter certains risques, sous réserve des conditions du contrat. Elle ne remplace pas l’analyse du dossier.
La gestion déléguée facilite notamment un achat loin de chez soi, mais son coût doit entrer dans les calculs : certains mandats se situent entre 6 et 12 % HT des loyers, avec des prestations variables. Avant de signer, retenez cette règle : le projet doit rester supportable avec une période sans locataire, une réparation importante et aucune hausse du prix de revente.
- Gestion des déplacements en entreprise : les 48 heures de prévenance et les réflexes qui évitent les mauvaises surprises - 30 octobre 2026
- Guide investissement immobilier : le rendement brut ne suffit pas pour choisir - 29 octobre 2026
- Taxe formation professionnelle : 0,55 % ou 1 %, le bon taux avant la DSN - 28 octobre 2026
Articles qui pourraient vous intéresser :
 Formation professionnelle aux impôts : rémunération, frais réels et case 1AK à 1DK
 Crédit fonctionnaire immobilier : avantage de statut, aides et dossier à sécuriser
 SCPI, OPCI ou OPPCI : arbitrer entre rendement, liquidité et horizon
 Investissement immobilier ancien : une décote de 10 à 20 % ne suffit pas à faire une bonne affaire