
Gestion des documents dans une entreprise : méthode et obligations
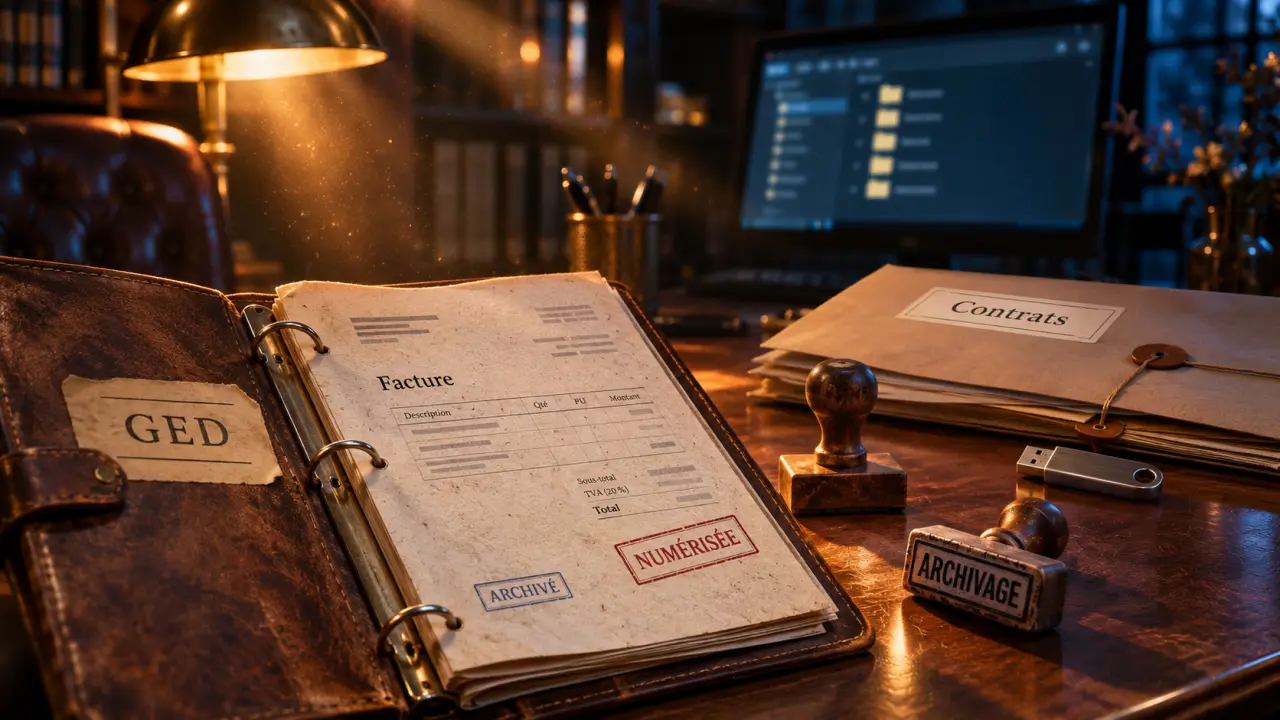
La gestion des documents dans une entreprise consiste à organiser les fichiers et les pièces papier, de leur création à leur destruction. Pour la mettre en place, définissez un classement commun, attribuez des droits d’accès, prévoyez des sauvegardes et fixez une durée de conservation pour chaque famille de documents. Une gestion électronique des documents, ou GED, peut faciliter ces opérations sans remplacer les règles internes.
Contrats, factures, dossiers salariés ou échanges clients n’ont ni la même sensibilité ni la même durée de vie.
Quels documents faut-il gérer et pourquoi ?
La gestion documentaire concerne les documents reçus ou produits par l’entreprise, sur papier comme sous forme numérique. Elle couvre leur classement, leur utilisation, leur conservation et leur élimination. Elle inclut aussi les courriels et les pièces jointes lorsqu’ils contiennent une information utile à l’activité ou à la preuve d’un engagement.
Testez vos connaissances sur la gestion documentaire
L’article mentionné n’a pas été fourni. Pour respecter votre consigne et ne pas inventer de faits, les questions sur les familles de documents, la GED, les versions, la validation des factures, l’OCR et la conservation ne peuvent pas être rédigées sans son contenu.
Ce champ ne génère pas automatiquement le quiz. Le contenu de l’article doit être fourni pour que les questions et corrections puissent en être extraites fidèlement.
Commencez par recenser les grandes familles présentes dans vos services :
- Comptabilité et fiscalité : factures, justificatifs de dépenses, livres et déclarations.
- Commerce et achats : devis, commandes, contrats clients et fournisseurs.
- Ressources humaines : contrats de travail, éléments de paie et dossiers du personnel.
- Juridique et gouvernance : statuts, décisions et documents relatifs aux assurances.
- Activité courante : procédures, comptes rendus, rapports et correspondances professionnelles.
Un classement partagé permet de retrouver une pièce sans dépendre de la personne qui l’a créée. Le suivi des versions évite d’utiliser un ancien contrat ou une procédure dépassée. La conservation des justificatifs facilite aussi la réponse à un contrôle ou à une contestation.
Quels risques en cas de mauvaise gestion documentaire ?
Une pièce égarée peut retarder un paiement ou fragiliser la défense de l’entreprise lors d’un litige. Des accès trop larges exposent les données confidentielles. Enfin, conserver des données personnelles sans limite peut créer un risque de non-respect du RGPD.
Les règles officielles de conservation des documents comptables : Consultez les délais et les modes de conservation applicables aux documents et pièces comptables.
Comment organiser les documents étape par étape ?
1. Faire l’inventaire et attribuer les responsabilités
Repérez où se trouvent les documents : armoires, postes individuels, messageries, dossiers partagés et applications métiers. Pour chaque famille, notez son responsable, les personnes qui l’utilisent, sa sensibilité et le lieu de stockage retenu.
Désignez un pilote chargé des règles communes. Chaque service reste responsable de la qualité de ses propres documents : la comptabilité classe les factures, par exemple, tandis que les ressources humaines gèrent les dossiers salariés. Un responsable technique administre les accès et les sauvegardes. Ces rôles peuvent être réunis dans une petite entreprise.
2. Construire un classement facile à appliquer
Choisissez une arborescence courte et stable, fondée sur les activités plutôt que sur les noms des collaborateurs. Par exemple : Clients / Nom du client / Contrats ou Comptabilité / Année / Factures fournisseurs. Évitez de créer plusieurs emplacements pour un même document de référence.
Adoptez une convention de nommage commune. Le format 2026-03-15_Fournisseur_Contrat_V01 permet de repérer la date, la partie concernée, le type de pièce et sa version. Pour les documents nombreux, ajoutez des informations de classement, appelées métadonnées : numéro de facture, statut de validation ou date de fin de contrat.
3. Organiser le parcours de chaque pièce
Définissez ce qui se passe à la réception, pendant le traitement, puis après la clôture du dossier. Pour une facture fournisseur, le parcours peut être le suivant :
- Réceptionner la facture dans un point d’entrée identifié et l’enregistrer.
- Renseigner le fournisseur, la date, le numéro et le statut de la pièce.
- Transmettre la facture à la personne chargée de confirmer la prestation, puis à celle qui autorise le paiement.
- Conserver la version validée avec ses justificatifs et limiter les modifications.
- Archiver le dossier après traitement, puis appliquer la règle de conservation prévue.
Ce circuit évite qu’une facture reste dans une boîte personnelle sans que la comptabilité sache où elle en est. Il permet également d’identifier qui a validé la pièce et quand, si l’outil conserve cet historique.
4. Numériser et contrôler
Lors de la numérisation, assurez-vous que toutes les pages sont présentes, lisibles et dans le bon ordre. La reconnaissance optique de caractères, ou OCR, transforme le texte d’une image en texte exploitable pour la recherche. Relisez les informations extraites avant de les utiliser pour classer ou traiter une pièce.
Ne détruisez pas systématiquement l’original après numérisation : la valeur probante de la copie et les conditions de conservation dépendent notamment de la nature du document et du procédé employé. Prévoyez une règle de traitement pour chaque catégorie concernée.
5. Former les équipes et corriger les écarts
Présentez le classement, les règles de nommage et le circuit de validation aux personnes concernées. Testez ensuite la recherche de quelques pièces : un contrat signé, une facture et une procédure en vigueur. Si leur emplacement ou leur version n’est pas évident, simplifiez les règles avant de généraliser l’organisation.
GED, dossiers partagés ou archivage : quelle différence ?
Un système de gestion documentaire, ou SGD, désigne l’organisation et les outils employés pour gérer les documents. La GED en est la composante électronique : elle facilite le classement, la recherche, le partage et parfois la validation des fichiers.
L’archivage répond à un autre besoin : conserver des documents qui ne servent plus tous les jours, mais qui restent utiles comme preuve ou doivent être gardés pendant une durée déterminée. Un espace de partage ou une GED ne remplit pas automatiquement toutes les fonctions nécessaires à un archivage sécurisé.
| Solution | Usage adapté | Point de vigilance |
|---|---|---|
| Dossiers partagés | Travail courant d’une petite équipe avec un volume limité | Les versions, les droits et le classement demandent une discipline commune. |
| GED | Recherche, collaboration et validation sur un volume important de fichiers | Les règles d’accès et de conservation restent à paramétrer. |
| Archives papier | Conservation de pièces dont l’original doit ou mérite d’être gardé | Prévoir un inventaire, un lieu protégé et un accès contrôlé. |
| Archivage électronique | Conservation durable de documents numériques et de leurs informations de contexte | Préserver l’intégrité, la lisibilité et la possibilité de retrouver les pièces. |
Une entreprise peut combiner ces solutions. Par exemple, elle utilise une GED pour les contrats actifs et conserve séparément les archives arrivées à la fin de leur utilisation courante. Les originaux papier nécessaires restent rangés dans un espace protégé, avec une référence permettant de les retrouver.
Comment choisir une GED adaptée à votre entreprise ?
Le bon choix dépend moins du nombre de fonctions affichées que des documents à traiter et des personnes qui les utilisent. Avant toute décision, faites tester un échantillon de documents et un scénario réel, comme la validation d’une facture ou la recherche d’un contrat signé.
- Pour une petite équipe : privilégiez la simplicité de classement, la recherche, le partage sécurisé et la récupération des fichiers.
- Pour plusieurs services : examinez les droits par groupe, l’historique des versions, les circuits de validation et les liens avec les logiciels déjà utilisés.
- Pour des documents sensibles ou nombreux : regardez la traçabilité, les fonctions d’archivage, les conditions d’hébergement et les possibilités d’export.
Comparez le coût complet : abonnement, mise en place, reprise des fichiers existants, formation, stockage supplémentaire et sortie de l’outil. Un abonnement peu élevé peut devenir moins intéressant si chaque ajout ou export est facturé séparément.
Demandez aussi comment récupérer les documents et leurs métadonnées en cas de changement de solution. Un export des seuls fichiers, sans leur classement ni leur historique, peut compliquer la reprise.
Quelles durées de conservation appliquer ?
Il n’existe pas une durée unique pour tous les documents. Pour les livres, registres et pièces sur lesquels l’administration fiscale peut exercer ses droits de communication, d’enquête et de contrôle, le délai indiqué est de six ans. Il court à partir de la dernière opération inscrite dans les livres ou registres, ou de la date d’établissement des documents et pièces.
Ce délai fiscal peut être porté à dix ans en cas d’activité occulte. D’autres obligations, notamment comptables ou propres à certains documents, peuvent imposer une conservation plus longue. Retenez donc la durée applicable la plus longue lorsque plusieurs règles concernent la même pièce.
Construisez un tableau de conservation avec, pour chaque catégorie, le point de départ du délai, la durée retenue, le responsable et le sort final du document. Le départ du délai peut dépendre d’un événement précis : date de création, clôture d’un exercice ou fin d’une relation. Indiquez cet événement plutôt qu’une simple mention « à garder six ans ».
La fin d’un délai ne signifie pas toujours une destruction immédiate. Une pièce peut encore être nécessaire pour un litige en cours. À l’inverse, le RGPD impose de ne pas conserver indéfiniment les données personnelles : définissez une durée liée à leur usage, puis prévoyez leur suppression ou leur archivage lorsque leur conservation reste justifiée.
Comment sécuriser l’accès et préparer la destruction ?
Accordez à chaque personne les accès nécessaires à sa fonction. Les dossiers salariés, les informations bancaires et les contrats confidentiels ne doivent pas être ouverts à toute l’entreprise par défaut. Retirez les accès lors d’un départ ou d’un changement de poste et utilisez une authentification renforcée lorsque l’outil le permet.
Le journal des accès et des modifications aide à comprendre qui a consulté ou modifié un document, lorsqu’une telle fonction est disponible. Informez les utilisateurs des règles applicables et limitez la collecte de ces traces à ce qui est nécessaire.
Prévoyez des sauvegardes distinctes de l’espace de travail et testez régulièrement la restauration de fichiers. Une copie inaccessible ou impossible à restaurer ne protège pas l’activité. Pour le papier, protégez les archives contre les accès non autorisés et les dégradations, et tenez un inventaire de leur emplacement.
Enfin, organisez la destruction : établissez la liste des pièces arrivées à échéance, faites valider l’élimination par le responsable concerné, puis supprimez les fichiers ou détruisez les supports papier de manière adaptée à leur confidentialité. Conservez une trace de l’opération sans y recopier inutilement les données personnelles détruites.
- Comparatif assurance vie UFC-Que Choisir : comprendre la note, les frais et choisir son contrat - 17 novembre 2026
- Gestion des documents dans une entreprise : méthode et obligations - 16 novembre 2026
- Caution de crédit immobilier : coût, fonctionnement et alternatives - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Quittancement, impayés et comptes bailleurs : quel logiciel immobilier choisir à La Réunion ?
 Rendement élevé ou vacance sous-estimée ? Ce que révèle l’investissement immobilier d’entreprise
 Prix au m², concurrence, PLU : que vérifier dans une étude de marché immobilier ?
 Comptable dans les Yvelines : choisir un cabinet sans comparer seulement les prix