
Irrécouvrabilité : prouver la perte définitive plutôt que constater un simple impayé
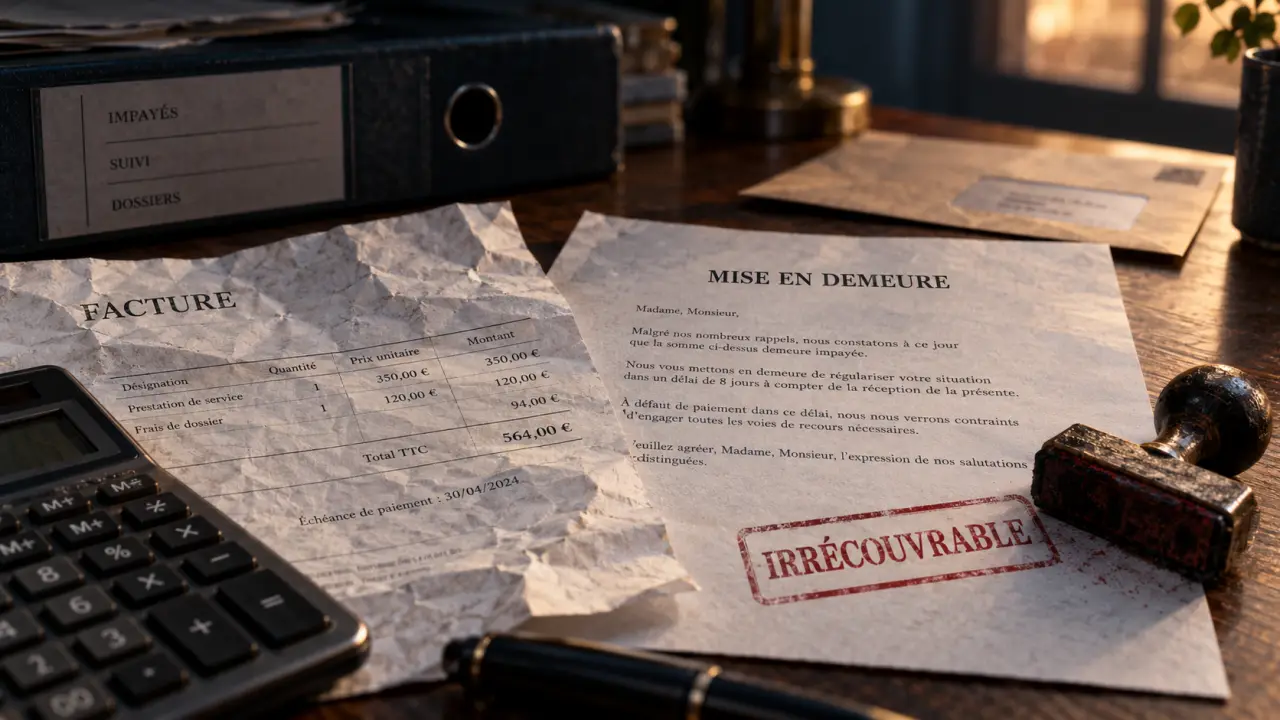
Une facture impayée ne devient pas automatiquement une créance irrécouvrable. Pour l’entreprise créancière, il faut démontrer que le paiement ne peut plus raisonnablement être obtenu. Cette preuve permet de sécuriser la perte en comptabilité et, lorsque les conditions sont réunies, de régulariser la TVA collectée. La distinction évite de constater une perte trop tôt ou de conserver indéfiniment une créance sans perspective dans les comptes.
Comprendre l’irrécouvrabilité : une perte devenue certaine
L’irrécouvrabilité désigne la situation dans laquelle une créance, née d’une facture valable et exigible, ne peut plus être recouvrée. La perte doit présenter un caractère suffisamment définitif. Un simple retard de paiement ou les difficultés à joindre le débiteur ne suffisent pas. Le créancier doit disposer d’éléments objectifs montrant que les démarches utiles n’aboutiront pas.
Testez vos connaissances sur l’irrecouvrabilité
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les explications.
Ce quiz présente des notions générales issues de l’article et ne constitue pas un conseil juridique personnalisé.
Cette qualification a des conséquences économiques, comptables et fiscales. Elle permet de sortir la créance du poste clients, de constater une perte et, sous conditions, de corriger la TVA déclarée sur une vente qui ne sera finalement jamais encaissée. La preuve reste le point central : une décision interne d’arrêter les relances ne suffit pas.
Créance douteuse, irrécouvrable, forclose ou prescrite : ne pas confondre
| Situation | Ce qu’elle signifie | Conséquence pratique |
|---|---|---|
| Créance douteuse | Le paiement est incertain, mais reste possible. | Une dépréciation peut être envisagée, tandis que les actions de recouvrement continuent. |
| Créance irrécouvrable | La perte est considérée comme définitive et justifiée. | La créance peut être constatée en perte, avec une régularisation de TVA si les conditions sont remplies. |
| Créance forclose | Le créancier a laissé expirer un délai pour exercer une voie de recours déterminée. | Le recouvrement peut devenir impossible selon le mécanisme concerné. |
| Créance prescrite | Le délai légal d’action est expiré sans interruption ou suspension valable. | Le débiteur peut opposer la prescription. La créance ne doit pas être assimilée trop vite à une simple créance douteuse. |
La créance douteuse appelle donc la prudence, tandis que la créance irrécouvrable correspond à un constat de perte. La forclusion et la prescription peuvent expliquer l’impossibilité de recouvrer, mais leur effet concret doit être vérifié au regard du dossier et des actes accomplis.
Les situations qui peuvent établir l’impossibilité de recouvrer
L’irrécouvrabilité résulte rarement d’un seul courrier resté sans réponse. Elle se construit à partir d’un ensemble d’éléments : relances, mise en demeure, recherche du débiteur, tentative de recouvrement amiable, puis éventuellement procédure judiciaire. Plus le montant de la créance est élevé, plus le dossier doit décrire précisément les démarches effectuées.
- Une liquidation judiciaire, notamment lorsqu’elle révèle une insuffisance d’actif ou qu’aucun dividende ne peut être espéré ;
- L’insolvabilité avérée du débiteur après des recherches ou une exécution infructueuse ;
- L’échec de poursuites engagées sur la base d’un titre exécutoire ;
- La disparition du débiteur ou l’impossibilité durable de le localiser malgré des recherches sérieuses ;
- Une créance devenue prescrite ou forclose ;
- Certains incidents, comme un chèque sans provision ou volé, lorsqu’ils s’inscrivent dans un dossier démontrant l’absence réelle de recours utile.
La procédure collective ne dispense pas de suivre le dossier
L’ouverture d’un redressement ou d’une liquidation judiciaire est un indice important, mais elle ne prouve pas toujours, à elle seule, que la créance est définitivement perdue. Le créancier doit suivre les informations transmises par le mandataire ou le liquidateur judiciaire, déclarer sa créance dans le délai applicable et conserver l’accusé de réception. L’absence de déclaration au passif ne fait pas automatiquement disparaître la créance et ne suffit pas, à elle seule, à établir son irrécouvrabilité.
La clôture de la liquidation pour insuffisance d’actif, l’information sur l’absence de répartition ou une attestation du liquidateur sont des éléments plus probants. Ils permettent de dater la perte et d’identifier l’exercice comptable et fiscal auquel elle se rattache.
Constituer un dossier de preuve avant de demander un certificat
Le certificat d’irrécouvrabilité atteste qu’une créance apparaît définitivement perdue. Il fournit un justificatif utile, notamment en cas de contrôle, mais il ne remplace pas la réalité des faits. L’administration et l’expert-comptable examineront la cohérence entre le document obtenu, la facture et les démarches de recouvrement.
Un commissaire de justice, une société de recouvrement ou un liquidateur judiciaire peuvent intervenir selon la situation. En procédure collective, le liquidateur ou le mandataire judiciaire est généralement l’interlocuteur le plus pertinent. Hors procédure collective, un commissaire de justice peut constater l’échec d’une exécution ou l’absence d’actifs saisissables. Le choix du professionnel dépend donc moins de l’intitulé du certificat que des éléments qu’il peut établir.
Les pièces à réunir
- La facture impayée, le bon de commande, le contrat ou tout document établissant l’origine de la dette ;
- Les relevés de compte ou les éléments montrant l’absence de règlement ;
- Les relances, mises en demeure et échanges avec le débiteur ;
- Les décisions de justice, actes de commissaire de justice ou preuves d’exécution infructueuse, s’ils existent ;
- Les documents liés à une procédure collective : jugement d’ouverture, déclaration de créance, courriers du mandataire ou du liquidateur ;
- Les informations d’identification du débiteur et le détail du montant restant dû.
La chronologie du dossier doit faire apparaître la date de chaque relance, les éventuelles réponses, les retours de courrier, les recherches effectuées et les résultats des démarches engagées. Cette organisation permet de distinguer une créance simplement ancienne d’une perte définitivement établie. Elle facilite aussi le travail du professionnel chargé de délivrer le certificat et la vérification ultérieure des écritures.
Passer la créance en perte et régulariser la TVA avec méthode
Une fois l’irrécouvrabilité établie, la créance peut être sortie du poste clients et passée en pertes et profits. Dans le plan comptable, la perte sur créance irrécouvrable est couramment enregistrée au compte 654. Selon l’historique du dossier, une dépréciation antérieure peut avoir été comptabilisée sur des comptes de clients douteux ou litigieux, notamment 416 et 491, puis reprise. Les comptes 78174 ou 7876 peuvent également intervenir selon la nature de la reprise et le traitement retenu.
Ces numéros de comptes ne remplacent pas l’analyse du dossier. Les écritures doivent tenir compte de la TVA, des éventuelles dépréciations déjà constituées et de la date à laquelle la perte devient certaine. Une validation par l’expert-comptable est particulièrement recommandée lorsque le montant est significatif, qu’un litige contractuel subsiste ou qu’une procédure collective est en cours.
La récupération de TVA n’est pas automatique
L’article 272 du Code général des impôts prévoit un mécanisme de régularisation lorsque la créance est définitivement irrécouvrable. L’entreprise ne récupère pas la TVA parce qu’elle a envoyé des relances. Elle doit justifier le caractère définitif de la perte et respecter les formalités de rectification. En pratique, une facture rectificative ou un document adressé au client doit faire apparaître le montant hors taxe et la TVA à régulariser, avec la mention que la facture demeure impayée et que la TVA ne peut pas faire l’objet d’une déduction par le destinataire.
La régularisation concerne la TVA initialement collectée sur l’opération impayée, et non la totalité du montant de la facture. Il faut donc conserver la copie de la facture rectifiée, la preuve de son envoi lorsque celui-ci est possible et tous les justificatifs d’irrécouvrabilité. En cas de liquidation judiciaire, les éléments transmis par le liquidateur complètent utilement le dossier.
Une séquence de décision pour éviter les erreurs coûteuses
- Vérifier la créance : facture échue, dette certaine, montant restant dû et éventuelle contestation du client.
- Documenter les tentatives de recouvrement : relances, mise en demeure, négociation, action judiciaire ou intervention d’un professionnel.
- Qualifier la situation du débiteur : activité poursuivie, insolvabilité, procédure collective, disparition ou prescription.
- Réunir la preuve adaptée : certificat, attestation du liquidateur, acte d’exécution infructueuse ou décision de justice.
- Traiter la comptabilité et la TVA à la date où la perte devient certaine, en conservant un dossier complet.
Le certificat d’irrécouvrabilité est donc un outil de sécurisation, pas une formalité automatique. Lorsqu’une liquidation, une prescription ou l’échec des poursuites soulève un doute, il est préférable de faire vérifier le dossier avant de comptabiliser la perte et de régulariser la TVA. Cette méthode protège la trésorerie, le résultat et la position de l’entreprise en cas de contrôle.

- Irrécouvrabilité : prouver la perte définitive plutôt que constater un simple impayé - 1 octobre 2026
- L’investissement immobilier professionnel se juge au rendement net, pas au taux affiché - 30 septembre 2026
- Premier investissement immobilier : calculez le coût total avant de viser le rendement - 29 septembre 2026
Articles qui pourraient vous intéresser :
 Date du rapport du commissaire aux comptes : 15 jours avant l’AG et délais à verrouiller
 Du business plan à la transmission, un conseil en gestion d’entreprise dans le 45 pour chaque décision clé
 Transmission d’entreprise à Chazelles-sur-Lyon : choisir le bon mode, sécuriser la fiscalité, éviter les pièges
 Investissement immobilier clé en main : les frais cachés qui peuvent réduire votre rendement