
Déblocage de l’assurance vie : conditions, fiscalité et stratégies pour vos retraits
L’assurance vie est souvent perçue comme un tunnel financier où l’argent reste bloqué sur le long terme. Pourtant, le contrat est un outil de gestion patrimoniale flexible. Si la disponibilité des fonds est l’un des piliers de cette enveloppe, le déblocage anticipé n’est pas une procédure anodine. Entre les cas de force majeure prévus par la loi et les rachats volontaires, chaque mouvement impacte la performance globale de votre capital et votre imposition.
Les situations d’urgence : quand la loi autorise un retrait exceptionnel
Le législateur a prévu des garde-fous pour permettre aux souscripteurs de récupérer leur épargne sans subir la fiscalité dissuasive des retraits précoces. Ces situations, appelées cas de déblocage anticipé, sont strictement encadrées par le Code des assurances.
Testez vos connaissances sur le déblocage de l’assurance vie
Accidents de la vie professionnelle : licenciement et fin de droits
Le licenciement, lorsqu’il entraîne la perte de revenus, est l’un des déclencheurs reconnus. Il s’agit d’une situation où le souscripteur se retrouve au chômage. Cette mesure permet de faire face à une transition difficile en puisant dans une épargne constituée. Il en va de même pour la cessation d’activité non salariée à la suite d’un jugement de liquidation judiciaire. Dans ces cas, l’exonération d’impôt sur les gains est appliquée, sous réserve de respecter un calendrier strict : le rachat doit intervenir avant la fin de l’année civile suivant l’événement.
Invalidité et cessation d’activité : les critères médicaux
Le retrait anticipé est également possible en cas d’invalidité correspondant au classement de la Sécurité sociale dans les catégories 2 ou 3. Cela concerne les personnes dont l’incapacité de travail est totale ou rend toute activité professionnelle impossible. Cette disposition protège le foyer face à la perte soudaine de revenus. La preuve de cette invalidité doit être apportée par un certificat médical ou une notification de la caisse d’assurance maladie, garantissant que le déblocage répond à une nécessité de subsistance ou de réorganisation du mode de vie.
Le rachat volontaire : la liberté de mouvement sous conditions
En dehors des cas de force majeure, le souscripteur reste maître de son contrat. Le rachat volontaire est la procédure standard pour récupérer tout ou partie de son capital. Il n’est pas nécessaire d’attendre huit ans pour effectuer un retrait, même si cette durée est le seuil symbolique pour optimiser la fiscalité.
Rachat total versus rachat partiel : quelle stratégie adopter ?
Le rachat partiel est souvent la solution la plus prudente. En laissant une partie du capital sur le contrat, vous conservez l’antériorité fiscale de votre assurance vie. Le compteur des huit ans continue de tourner pour le capital restant. À l’inverse, le rachat total clôture définitivement le contrat. Si vous effectuez un rachat total trop tôt, vous perdez les avantages accumulés, notamment les abattements annuels sur les plus-values qui s’appliquent après huit ans de détention.
Le rôle du conseiller comme boussole patrimoniale
Face à la complexité des produits financiers, le souscripteur peut se sentir désorienté lors d’une demande de déblocage. Votre contrat est une boussole qui indique la direction de vos objectifs à long terme. Avant de valider une demande de rachat, analysez le besoin immédiat et l’impact sur la trajectoire fiscale. Une décision précipitée peut vous faire dévier de votre cap initial, transformant une solution de trésorerie en une erreur de gestion. Un arbitrage bien pensé permet souvent de libérer des fonds sans sacrifier la stratégie de croissance mise en place sur plusieurs années.
La fiscalité des retraits : ce que vous devez réellement payer
La fiscalité du déblocage porte uniquement sur la part de gains incluse dans le montant retiré, et non sur le capital initialement versé. C’est un mécanisme indispensable à comprendre pour éviter les mauvaises surprises.
Le prélèvement forfaitaire unique (PFU)
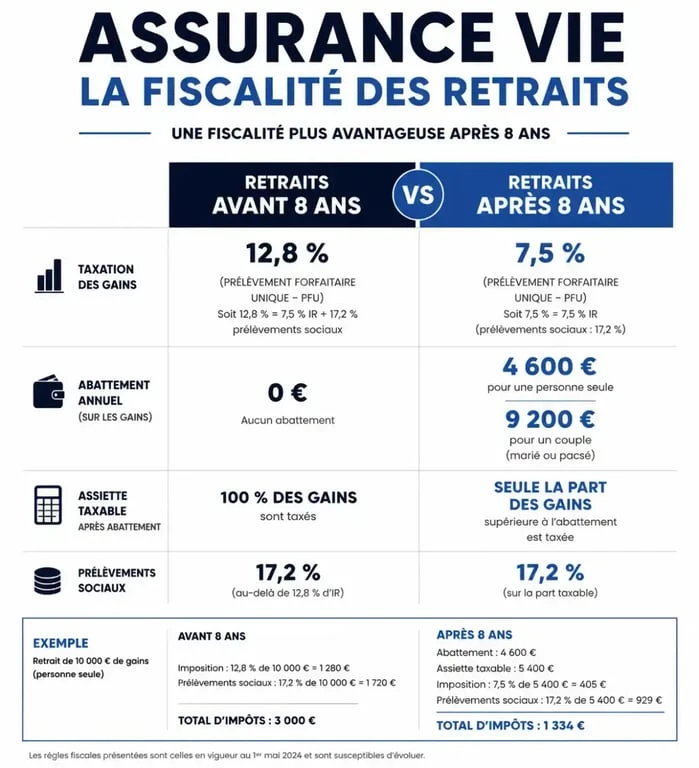
Pour les contrats ouverts après le 27 septembre 2017, la fiscalité repose sur le PFU, ou « Flat Tax ». Le taux global est de 30 % (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux). Si votre contrat a plus de huit ans, vous bénéficiez d’un abattement annuel de 4 600 € pour une personne seule (ou 9 200 € pour un couple) sur les gains retirés. Ces montants sont exonérés d’impôt sur le revenu, seuls les prélèvements sociaux restent dus sur cette part.
L’impact des prélèvements sociaux
Les prélèvements sociaux de 17,2 % s’appliquent systématiquement, quel que soit l’âge du contrat. Pour les fonds en euros, ils sont prélevés chaque année lors de l’inscription en compte des intérêts. Pour les unités de compte, ils ne sont prélevés qu’au moment du rachat. Cette distinction est capitale lors d’un déblocage important, car elle modifie le montant net reçu sur votre compte bancaire.
Procédure et délais : les étapes pour récupérer vos fonds
Une fois la décision prise, la mise en œuvre doit suivre un formalisme précis pour éviter tout blocage administratif par l’assureur.
La demande écrite doit être adressée par courrier recommandé avec accusé de réception, accompagnée d’un RIB et d’une copie de votre pièce d’identité. Précisez s’il s’agit d’un rachat partiel (montant fixe ou pourcentage) ou total. En cas de déblocage anticipé pour accident de la vie, joignez les documents officiels (attestation de licenciement, jugement de liquidation, certificat d’invalidité). L’assureur dispose d’un délai maximum de deux mois pour verser les fonds après réception du dossier complet. Dans la pratique, ce délai est souvent réduit à quelques jours ou semaines.
Les erreurs classiques à éviter lors d’un rachat
Le déblocage de l’assurance vie est une opération qui ne laisse pas de place à l’improvisation. La précipitation est le premier ennemi de l’épargnant.
L’oubli de la clause bénéficiaire
En cas de rachat total, votre contrat est clôturé. Si vous aviez désigné des bénéficiaires, la clause devient caduque. Si vous prévoyez de rouvrir un contrat plus tard, n’oubliez pas de redéfinir cette clause immédiatement pour protéger vos proches. La négligence sur ce point est une erreur fréquente qui peut avoir des conséquences successorales lourdes.
Le rachat sur un mauvais support
Si votre contrat comporte plusieurs supports (fonds en euros et unités de compte), le rachat peut s’effectuer au prorata de la valeur de chaque support. Certains assureurs permettent toutefois de choisir le support sur lequel le rachat est effectué. Il est préférable de conserver les supports les plus performants et de retirer les fonds des supports les moins dynamiques ou les plus risqués, afin d’optimiser le rendement futur de votre épargne résiduelle.
Le déblocage d’une assurance vie est une opération technique qui demande une vision globale de vos finances. Que ce soit par nécessité ou par choix stratégique, chaque retrait doit être pesé pour ne pas compromettre les efforts d’épargne consentis. La règle d’or reste la patience : plus le contrat vieillit, plus la fiscalité devient avantageuse, rendant chaque rachat plus efficace pour votre patrimoine.

- Déblocage de l’assurance vie : conditions, fiscalité et stratégies pour vos retraits - 20 septembre 2026
- Assurance vie MAIF : rendement, frais et avis sur le contrat Responsable et Solidaire - 19 septembre 2026
- Assurance auto flotte entreprise : un contrat unique, des garanties adaptées à votre parc - 18 septembre 2026
Articles qui pourraient vous intéresser :
 LD Patrimoine Gestion à Paris 18e : copropriété, gestion locative et transaction
 Panorabanques compare près de 100 banques en 2 minutes, selon votre profil
 Placement financier en Essonne : sécuriser, diversifier et suivre son capital
 Assurance vie, placement financier ou simple enveloppe fiscale : ce que le contrat permet vraiment