
Investissement immobilier expatrié : acheter et gérer un bien en France à distance
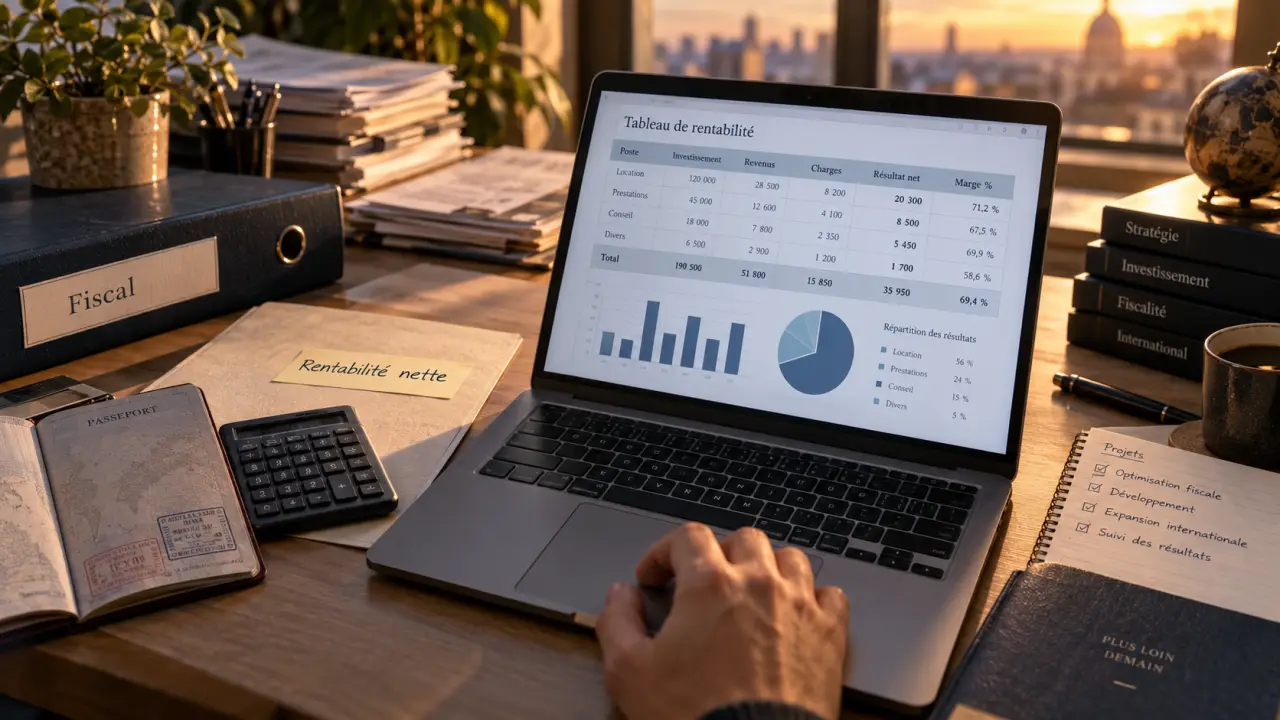
Un investissement immobilier expatrié permet d’acheter en France tout en vivant à l’étranger. Pour le sécuriser, il faut traiter le projet comme une opération patrimoniale complète : emplacement, financement, fiscalité, exploitation et contrôle des intervenants. L’éloignement n’empêche pas d’investir. Il impose une méthode rigoureuse pour distinguer le rendement affiché de la rentabilité réellement conservée.
Commencer par l’objectif, pas par l’annonce immobilière
Un expatrié ou un non-résident peut détenir un bien immobilier en France. Sa nationalité compte moins que sa résidence fiscale, son pays d’affiliation sociale et sa capacité à financer l’opération. Avant de sélectionner une ville ou un appartement, il faut définir le rôle du bien : produire un complément de revenus en euros, préparer un retour en France, constituer un actif transmissible ou disposer plus tard d’un pied-à-terre.
Ces objectifs ne conduisent pas au même achat. Un logement destiné à être occupé dans quelques années privilégie la localisation, la qualité de vie et la facilité de revente. Un projet strictement locatif demande d’abord une demande vérifiable, des charges maîtrisées et une exploitation compatible avec la distance. La question n’est donc pas seulement de savoir quel rendement afficher, mais quel revenu et quelle disponibilité du bien obtenir, avec quel niveau de risque.
Choisir un marché qui se gère aussi bien qu’il se loue
Depuis l’étranger, un secteur très dynamique, mais difficile à exploiter, peut devenir coûteux en temps et en frais. Étudiez la profondeur de la demande locale, le profil des locataires, les transports, les employeurs, les établissements d’enseignement et l’état du parc immobilier. Vérifiez aussi la taxe foncière, les charges de copropriété, les travaux votés ou prévisibles et la performance énergétique du logement. Un DPE défavorable peut limiter la location ou imposer une rénovation. Ce coût doit être intégré avant l’offre, et non découvert après la signature.
Les documents liés au bien comptent autant que ses caractéristiques physiques : procès-verbaux d’assemblée générale, règlement de copropriété, historique des sinistres, devis de travaux, diagnostics et niveau des provisions. Ils servent de tableau de bord à distance. Ils permettent de repérer les dépenses futures et donnent au propriétaire des éléments concrets pour contrôler un gestionnaire ou une entreprise.
Comparer les stratégies locatives selon le temps disponible
Le meilleur montage dépend de l’horizon de détention, du besoin de revenus, de la tolérance à la vacance et du degré de délégation accepté. Chaque option présente un fonctionnement et des contraintes différents.
Prélèvements sociaux : les règles pour les non-résidents : Découvrez si vous êtes redevable des prélèvements sociaux et quelles cases cocher dans votre déclaration fiscale.
| Stratégie | Atout principal | Point de vigilance à distance |
|---|---|---|
| Location nue | Baux généralement plus longs et exploitation plus stable | Revenus fonciers et travaux à anticiper |
| Location meublée | Loyer potentiellement supérieur et régime des BIC | Mobilier, rotation locative et inventaire |
| Location saisonnière | Souplesse d’usage et recettes variables | Réglementation locale, conciergerie et forte intensité de gestion |
| Démembrement | Gestion locative absente pendant l’usufruit | Pas de loyers immédiats et horizon long |
Location nue ou meublée : privilégier la cohérence fiscale et opérationnelle
La location nue relève des revenus fonciers. Selon la situation, le micro-foncier ou le régime réel peut s’appliquer. Ce dernier permet notamment de déduire certaines charges et, lorsque les conditions sont réunies, de constater un déficit foncier. La location meublée relève des bénéfices industriels et commerciaux. Le statut de loueur en meublé non professionnel, ou LMNP, peut être accessible à un non-résident. Au régime réel, les charges et l’amortissement peuvent réduire le résultat imposable, sans dispenser d’une comptabilité sérieuse.
Le meublé n’est pas automatiquement plus rentable. Il faut chiffrer l’ameublement initial, le renouvellement des équipements, les honoraires de gestion et les périodes sans locataire. Pour un propriétaire éloigné, un appartement nu bien placé, loué à l’année et confié à un gestionnaire fiable peut être plus prévisible qu’un meublé à rotation rapide.
Saisonnier et démembrement : deux logiques opposées
La location saisonnière peut convenir à un propriétaire qui souhaite réserver certaines périodes pour son usage personnel. Elle exige toutefois une conciergerie réactive, le respect des règles municipales et une analyse prudente de la saisonnalité. Le démembrement repose sur l’achat de la nue-propriété. L’usufruit est confié pour une durée déterminée à un opérateur ou à un mandataire. Cette solution patrimoniale convient à celui qui accepte de renoncer aux loyers pendant la période d’usufruit en échange d’une gestion simplifiée.
Calculer la rentabilité nette avant de parler d’optimisation fiscale
Un rendement brut, calculé à partir du loyer annuel et du prix d’achat, ne suffit pas pour décider. Dans un investissement immobilier expatrié, il faut intégrer les frais d’acquisition, les intérêts et l’assurance du prêt, la taxe foncière, les charges non récupérables, l’assurance propriétaire, les travaux, les honoraires de gestion, la vacance locative et le coût éventuel de conversion des devises.
La rentabilité doit aussi être mesurée après fiscalité. Les revenus tirés d’un bien situé en France doivent en principe y être déclarés. Le pays de résidence peut également les prendre en compte selon la convention fiscale internationale applicable. Cette convention précise les mécanismes destinés à éviter une double imposition, par exemple au moyen d’un crédit d’impôt ou d’une exonération avec prise en compte du revenu pour le taux applicable. Il faut donc vérifier la convention correspondant à son pays de résidence, plutôt que de reprendre la situation d’un autre expatrié.
Les prélèvements sociaux et le prélèvement de solidarité dépendent notamment du régime d’affiliation sociale et du lieu de résidence. La revente soulève aussi plusieurs questions : calcul de la plus-value, éventuelles exonérations, représentation fiscale dans certains cas et conservation des justificatifs. Un expert-comptable ou un conseil fiscal habitué aux non-résidents peut sécuriser le choix entre micro-régime et régime réel, ainsi que les déclarations françaises et étrangères.
Obtenir un crédit immobilier en vivant à l’étranger
Les banques peuvent financer un non-résident, mais elles examinent le dossier avec une attention particulière. Elles évaluent la stabilité professionnelle, le pays de résidence, la nature du contrat de travail, l’endettement global, l’épargne disponible, le reste à vivre et la devise des revenus. Des revenus versés dans une devise différente de l’euro peuvent faire l’objet d’une analyse prudente à cause du risque de change.
Préparer un dossier bancaire lisible
Un dossier efficace rassemble les justificatifs d’identité et de domicile, les contrats de travail ou preuves d’activité, les bulletins de salaire ou bilans, les relevés de comptes, les déclarations fiscales, la preuve de l’apport et les documents relatifs au bien. Ajoutez une note synthétique présentant le montant recherché, l’usage du logement, le loyer retenu, les charges estimées et la stratégie de gestion. Cette présentation limite les échanges inutiles et aide le courtier ou la banque à comprendre rapidement la cohérence du projet.
L’apport demandé peut être plus important que pour un résident. Les garanties diffèrent aussi selon les établissements : hypothèque, inscription en privilège de prêteur de deniers lorsqu’elle est possible, ou autre sûreté. Plusieurs études de financement permettent de comparer le taux, mais aussi l’assurance, les frais de dossier, les conditions de remboursement anticipé et les exigences de domiciliation.
Organiser l’achat et la gestion à distance sans perdre le contrôle
La technologie facilite les visites vidéo, l’échange de documents et le suivi des travaux, mais elle ne remplace pas les vérifications. Pour chaque bien présélectionné, demandez un dossier complet, une visite filmée en continu, des photos datées, les diagnostics, les trois derniers procès-verbaux d’assemblée générale et une estimation réaliste du loyer. En cas de travaux, exigez un descriptif précis, un calendrier, des devis comparables et des photos d’avancement.
La signature peut être organisée avec le notaire par signature électronique lorsque le cadre le permet, ou par procuration notariale. Anticipez ces modalités dès le compromis. Un document manquant ou une légalisation à effectuer dans le pays de résidence peut retarder la signature de l’acte authentique.
Déléguer, puis mettre en place des points de contrôle
Un accompagnement clé en main peut coordonner la recherche, le courtage, le notaire, les travaux et la mise en location. Sa valeur repose sur la transparence de sa mission, pas sur une promesse de rendement. Demandez qui sélectionne les biens, comment les partenaires sont rémunérés, quels frais s’ajoutent au prix, qui réceptionne les travaux et quels reportings sont transmis.
Après l’achat, formalisez une routine : relevé de gestion mensuel, validation préalable au-delà d’un seuil de dépense, suivi des impayés, compte rendu des interventions et bilan annuel de rentabilité. Cette organisation transforme la gestion locative déléguée en pilotage patrimonial. À distance, la confiance devient durable lorsqu’elle repose sur des documents, des procédures et des chiffres vérifiables.

- Investissement immobilier expatrié : acheter et gérer un bien en France à distance - 6 octobre 2026
- Assurance vie et retraite : capitaliser tôt, sécuriser ses revenus et transmettre - 5 octobre 2026
- Une unité de compte en assurance vie expose votre épargne aux marchés, sans garantir le capital - 4 octobre 2026
Articles qui pourraient vous intéresser :
 Date du rapport du commissaire aux comptes : 15 jours avant l’AG et délais à verrouiller
 Du business plan à la transmission, un conseil en gestion d’entreprise dans le 45 pour chaque décision clé
 Transmission d’entreprise à Chazelles-sur-Lyon : choisir le bon mode, sécuriser la fiscalité, éviter les pièges
 Investissement immobilier clé en main : les frais cachés qui peuvent réduire votre rendement