
L’investissement immobilier professionnel se juge au rendement net, pas au taux affiché
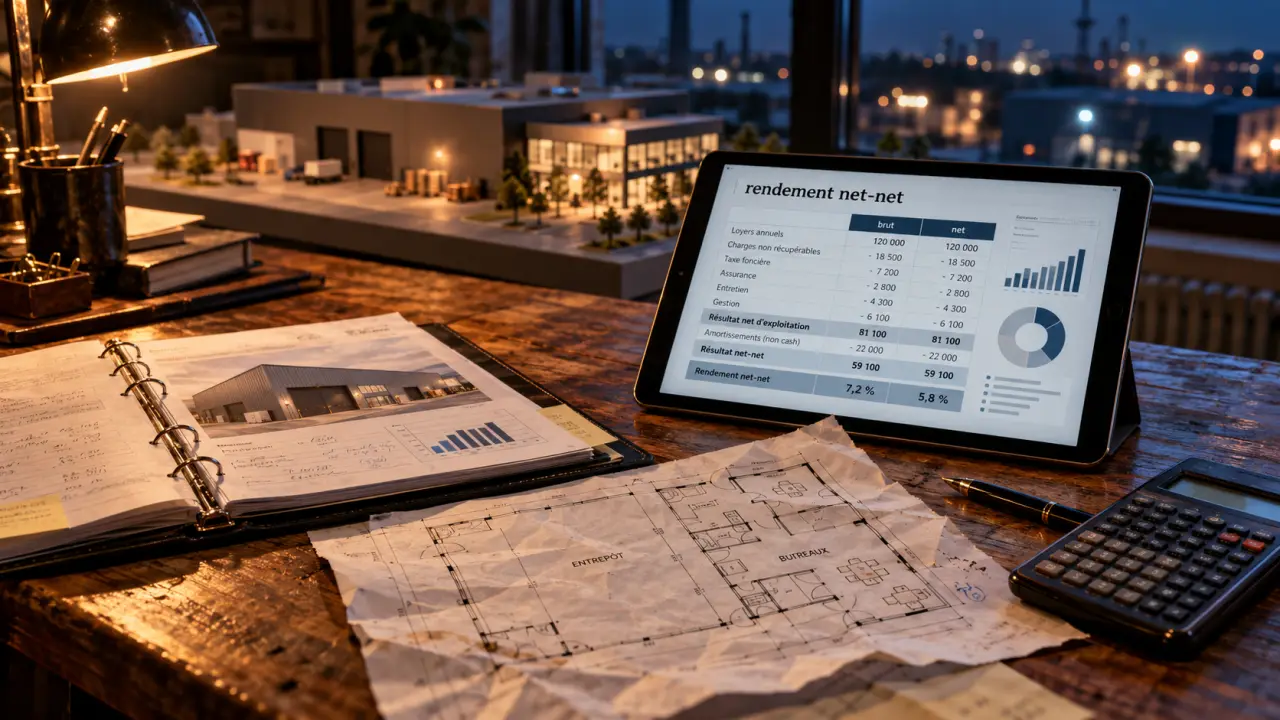
L’investissement immobilier professionnel consiste à acquérir un actif destiné à une activité économique pour le louer à une entreprise, un commerçant, un artisan ou un professionnel libéral. Bureaux, commerces, entrepôts et locaux d’activités peuvent produire des revenus réguliers, mais leur attractivité ne se résume jamais au taux affiché dans une annonce. La qualité du bail, la solidité du locataire, les charges et la facilité de relocation déterminent la rentabilité réelle.
Ce que recouvre réellement l’immobilier professionnel
L’immobilier professionnel, aussi appelé immobilier d’entreprise, désigne les locaux utilisés pour exercer une activité. Il se distingue de l’immobilier résidentiel par le profil des occupants, les contrats de location et les facteurs qui donnent sa valeur au bien. Un investisseur peut acheter un local déjà loué pour percevoir immédiatement des loyers, ou un actif vacant avec un projet de commercialisation et de mise aux normes.
Des actifs aux moteurs locatifs très différents
Un commerce dépend fortement de sa zone de chalandise, de sa visibilité et du passage piéton ou automobile. Un immeuble de bureaux est davantage lié à l’accessibilité, aux transports, aux services proches et à la qualité des espaces de travail. L’entrepôt ou le local d’activités répond à des besoins logistiques précis : hauteur sous plafond, accès poids lourds, quais, capacité de stockage, puissance électrique ou proximité des axes routiers.
Il n’existe donc pas de « meilleur » actif dans l’absolu. Un local commercial très bien placé peut être résilient, mais subir les mutations de la consommation. Un entrepôt situé dans une zone logistique recherchée peut bénéficier d’une demande soutenue, tandis qu’un bureau mal desservi peut devenir difficile à relouer. Le rendement attendu doit toujours être examiné avec les contraintes propres à chaque usage.
Les modes de détention à choisir selon son projet
L’achat peut être réalisé en nom propre, via une SCI, ou par l’intermédiaire de solutions collectives telles que les SCPI ou les OPCI. La détention directe apporte un contrôle sur le bien, le bail et la stratégie de travaux, mais elle exige du temps et une capacité d’analyse. La pierre-papier facilite la diversification et délègue la gestion, en contrepartie d’un contrôle plus limité. Le choix dépend du montant investi, de l’horizon de détention, du niveau d’implication souhaité et de la situation fiscale de l’investisseur.
Pourquoi les loyers professionnels peuvent être attractifs
Un actif professionnel est un bien tangible dont les revenus reposent sur l’activité d’un preneur. Lorsqu’il est bien situé, correctement entretenu et loué à une entreprise solide, il peut contribuer à diversifier un patrimoine et à construire une source de revenus locatifs. Les rendements observés varient selon les marchés et le risque. Les fourchettes de 4 à 10 % souvent évoquées ne remplacent donc pas l’analyse détaillée de l’opération.
Le bail apporte de la visibilité, pas une garantie absolue
Le bail commercial 3/6/9 structure fréquemment la relation entre bailleur et locataire. Il est conclu pour neuf ans, avec des possibilités de sortie triennale pour le preneur dans de nombreux cas. Le bail professionnel est généralement conclu pour une durée minimale de six ans. Ces durées peuvent offrir davantage de visibilité qu’une location résidentielle, surtout lorsqu’un locataire est installé et que son activité est pérenne.
Cette stabilité a toutefois un revers. Un bail long signé avec un loyer insuffisant, des clauses imprécises ou un locataire fragile peut enfermer le propriétaire dans une situation peu favorable. La durée n’est pas le seul critère à examiner. La rédaction du contrat, les garanties, la répartition des charges et l’adéquation du local à l’activité comptent tout autant.
Le verrou discret : l’adéquation entre le local et son prochain occupant
La meilleure protection contre la vacance ne repose pas uniquement sur le bail en cours. Elle dépend aussi de la capacité du local à servir un prochain utilisateur sans transformation lourde. C’est le principal enjeu de liquidité locative d’un actif. Une réserve accessible, une extraction adaptée, une porte sectionnelle, une surface modulable, une accessibilité PMR ou une puissance électrique suffisante peuvent sembler secondaires tant que le locataire paie.
Ces caractéristiques déterminent pourtant le délai de remise sur le marché, le budget de remise en état et le nombre de candidats en cas de départ. Avant d’acheter, il faut donc évaluer le local comme un outil de travail réemployable, et non comme un simple flux de loyers. Cette lecture réduit le risque de découvrir, au moment de la relocation, que le bien ne correspond qu’à une activité très spécifique.
Calculer un rendement qui ne masque pas les charges
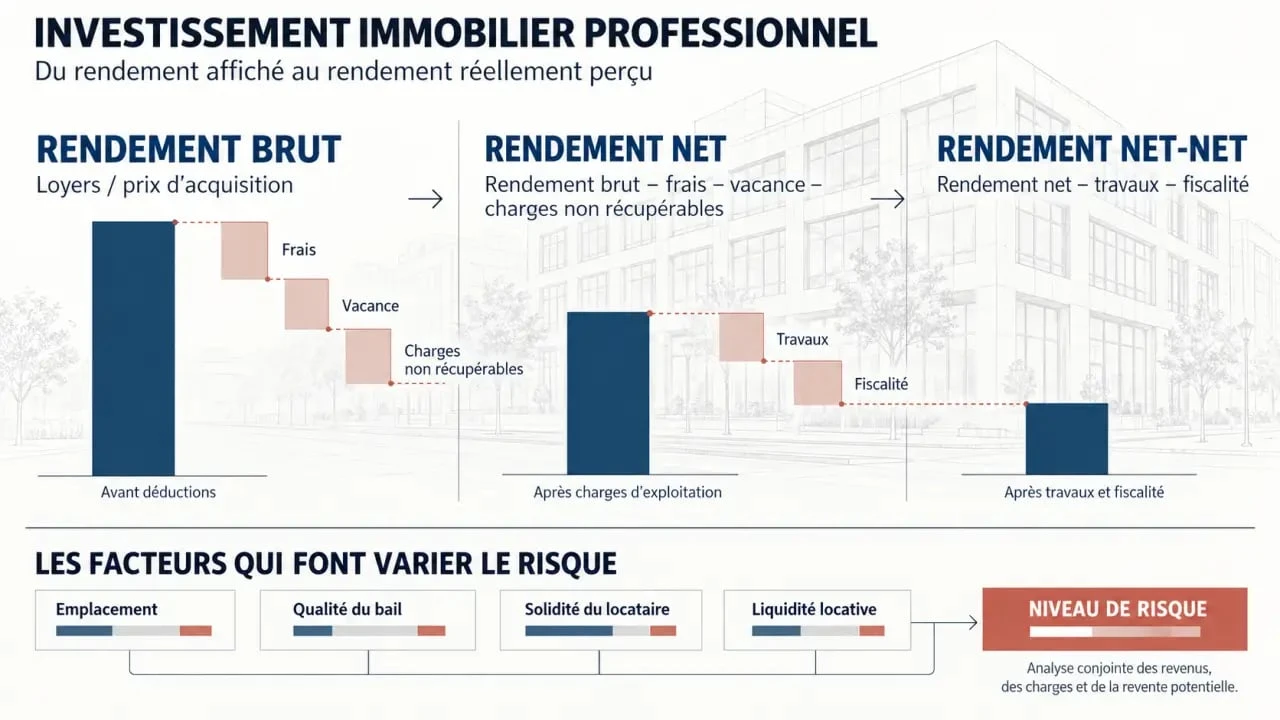
Le rendement locatif brut sert à comparer rapidement des opportunités, mais il ne mesure pas le revenu réellement conservé. Une décision d’investissement immobilier professionnel doit intégrer le coût total d’acquisition, les dépenses prévisibles et l’impact de la fiscalité. Un taux élevé peut simplement rémunérer une vacance probable, des travaux importants ou un emplacement moins liquide.
| Indicateur | Calcul simplifié | Ce qu’il permet de voir |
|---|---|---|
| Rendement brut | Loyers annuels hors taxes ÷ prix d’achat | Le niveau de revenu affiché avant frais et charges |
| Rendement net | Revenu annuel après charges non récupérables ÷ coût total d’acquisition | La performance après dépenses courantes |
| Rendement net-net | Revenu après charges et fiscalité ÷ coût total d’acquisition | Le revenu effectivement disponible selon le régime de détention |
Partir du coût total, pas du seul prix de vente
Le dénominateur doit inclure le prix, les frais d’acquisition, les honoraires éventuels, les travaux nécessaires, les aménagements à la charge du bailleur et le coût du financement. Côté revenus, il faut retirer les périodes de franchise de loyer, les impayés éventuels, les assurances, la gestion, les travaux de structure, la vacance et les charges qui ne peuvent pas être refacturées.
La taxe foncière peut être mise à la charge du preneur selon les clauses du bail, mais cette possibilité ne doit jamais être présumée. De même, les travaux preneurs et les obligations du bailleur doivent être identifiés ligne par ligne. Un prévisionnel prudent prévoit une réserve pour les remises en état entre deux locataires. Une vacance de quelques mois peut effacer une part importante du rendement annuel.
Rendement, cash-flow et valeur de revente ne disent pas la même chose
Le rendement mesure le rapport entre loyers et capital investi. Le cash-flow indique ce qui reste après les charges et les échéances de crédit. La rentabilité globale intègre en plus la fiscalité, la durée de détention et le prix de revente. Le TRI permet de synthétiser ces flux sur plusieurs années.
Ces indicateurs répondent à des questions différentes. Un actif peut afficher un bon rendement brut tout en générant un cash-flow négatif au début, notamment si le financement et les travaux sont importants. Pour comparer deux opérations, il faut donc utiliser le même horizon et les mêmes hypothèses de charges, de vacance et de revente.
Sélectionner un actif avant de négocier le prix
La négociation d’un prix ne compense pas un mauvais emplacement ou un bail mal sécurisé. L’analyse doit commencer par la demande locale : quelles entreprises recherchent ce type de surface, à quel loyer, avec quels critères techniques et dans quel délai de commercialisation ? Comparer plusieurs actifs semblables permet d’estimer si le loyer demandé est cohérent ou artificiellement optimiste.
La localisation ne se limite pas à une adresse. Elle doit être rapprochée de l’usage du bien, des accès disponibles, de la concurrence et du profil des utilisateurs visés. Un emplacement pertinent pour un commerce ne répond pas forcément aux besoins d’un entrepôt ou d’un bureau. Cette vérification aide à relier le loyer attendu à une demande réellement identifiable.
Analyser le locataire comme un partenaire économique
La qualité du locataire influence directement la stabilité des revenus. Il convient d’étudier son ancienneté, son activité, son implantation locale, sa capacité à payer le loyer et sa dépendance au site occupé. Un commerce dont le local est essentiel à son chiffre d’affaires, ou une entreprise ayant installé des équipements spécifiques, peut être moins encline à déménager.
À l’inverse, une société fragile ou un usage facilement transférable demande une marge de sécurité plus importante. Le bail ne doit donc pas être lu séparément de l’activité exercée. La solidité financière du preneur, la cohérence du loyer avec son activité et la facilité de remplacement en cas de départ forment un même sujet d’analyse.
Arbitrer entre bien occupé et bien libre
Un bien occupé permet d’analyser un loyer réel et un bail existant. Il réduit l’incertitude initiale, à condition que le contrat soit sain. Un bien libre peut être acquis avec une décote et offrir un potentiel de repositionnement, mais il impose d’assumer le délai de commercialisation, les travaux et l’absence temporaire de revenus.
Le premier convient davantage à une recherche de visibilité. Le second s’adresse à un investisseur capable de piloter un projet et d’absorber une période de vacance. Dans les deux cas, le prix doit être comparé au budget nécessaire pour maintenir ou créer une demande locative.
Sécuriser l’opération par une méthode de décision simple
Avant toute offre, il est utile de formaliser une grille de décision plutôt que de se laisser guider par le seul taux de rendement. Elle permet de comparer des actifs qui n’ont pas le même niveau de risque et d’identifier les informations manquantes à obtenir avant la signature.
- Qualifier la demande : vérifier les loyers pratiqués, l’offre concurrente, les délais de relocation et les besoins des utilisateurs dans la zone.
- Auditer le bail : contrôler la durée restante, l’indexation, les garanties, les clauses de répartition des charges, la franchise de loyer et les conditions de résiliation.
- Chiffrer les scénarios : calculer un scénario central, puis un scénario prudent avec vacance, travaux et baisse de loyer à la relocation.
- Examiner le bâti : anticiper les travaux de toiture, de façade, d’accessibilité, de sécurité, de performance énergétique et de conformité à l’usage visé.
- Valider le montage : faire confirmer les conséquences fiscales, juridiques et financières du mode de détention choisi par les professionnels compétents.
Un investissement immobilier professionnel réussi ne se reconnaît pas à un pourcentage séduisant, mais à la cohérence entre le prix payé, le loyer durablement encaissable, le risque locatif et les dépenses futures. Cette discipline transforme un actif commercial en décision patrimoniale maîtrisée. Le rendement annoncé devient alors un point de départ, et non une conclusion.

- L’investissement immobilier professionnel se juge au rendement net, pas au taux affiché - 30 septembre 2026
- Premier investissement immobilier : calculez le coût total avant de viser le rendement - 29 septembre 2026
- Assurance entreprise sécurité : la RC Pro et l’attestation CNAPS à vérifier avant de démarrer - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Formation professionnelle aux impôts : rémunération, frais réels et case 1AK à 1DK
 Crédit fonctionnaire immobilier : avantage de statut, aides et dossier à sécuriser
 Retraite brute et nette : les prélèvements qui expliquent l’écart jusqu’au net imposable
 SCPI, OPCI ou OPPCI : arbitrer entre rendement, liquidité et horizon